
Açılış
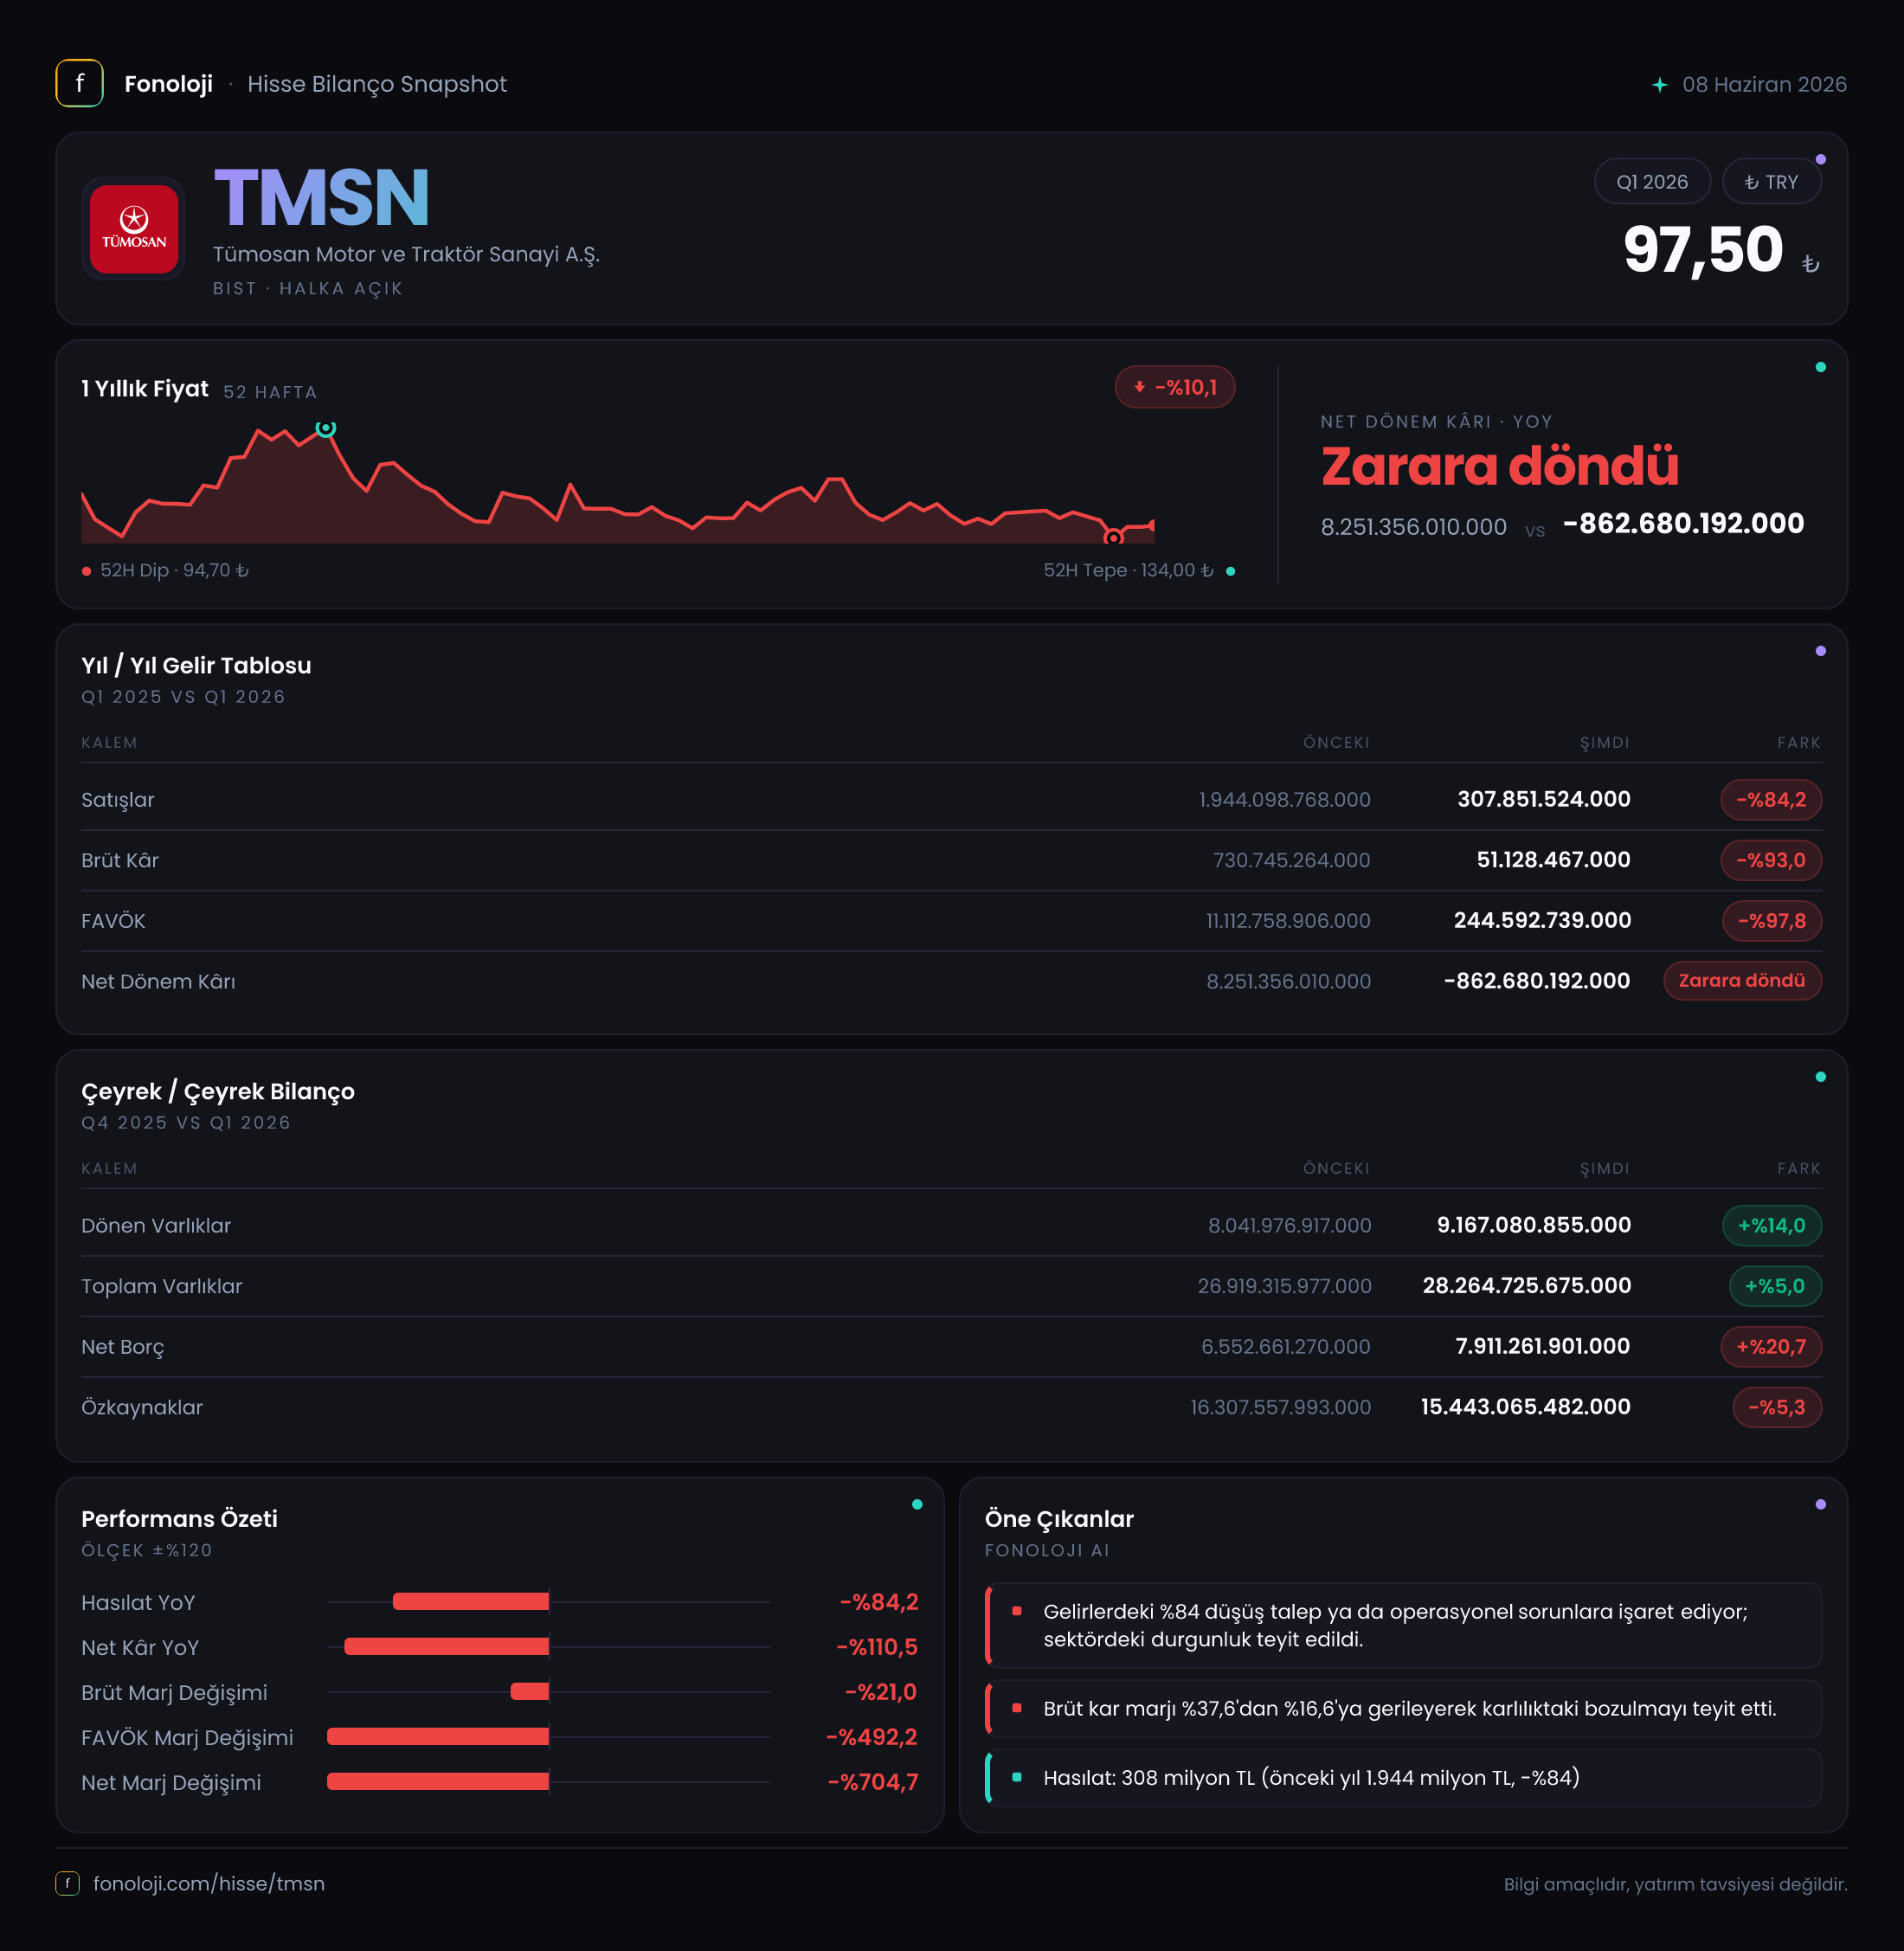
TÜMOSAN, motor ve traktör üretimiyle faaliyet gösteren, satış performansı büyük ölçüde tarım yatırımları, çiftçi finansmanı ve iç talep koşullarına bağlı bir sanayi şirketi. 2026’nın ilk çeyreğinde şirketin ana hikâyesi, satışlardaki sert daralma ve operasyonel zarar nedeniyle oldukça zayıf görünüyor. 307,9 milyon TL’lik satış, geçen yılın aynı dönemindeki 1,9 milyar TL’nin yalnızca yaklaşık altıda biri seviyesinde kalırken, brüt kâr da 730,7 milyon TL’den 51,1 milyon TL’ye geriledi. Net kâr tarafında ise şirket 862,7 milyon TL zarar açıkladı; geçen yılki 8,3 milyar TL net kâr ile yapılan karşılaştırma, ancak enflasyon muhasebesi ve parasal kazanç etkileri ayrıştırılarak anlamlandırılabilir.
Satış Hikayesi
TÜMOSAN’ın satışları yıllık bazda %84,2 azalarak 307,9 milyon TL’ye geriledi. Bu, yalnızca nominal bir yavaşlama değil; Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, reel olarak çok daha sert bir daralmaya işaret ediyor. Şirketin cirosu fiyat artışlarıyla desteklenmek bir yana, enflasyonun oldukça altında kalmış ve geçen yılın aynı dönemine göre ciddi ölçüde küçülmüş durumda.
Burada özellikle dikkat edilmesi gereken nokta, satışlardaki düşüşün brüt kârdaki gerilemeden daha sınırlı görünmesine rağmen mutlak olarak çok büyük olması. 1,9 milyar TL’den 307,9 milyon TL’ye inen satış hacmi, üretim ve teslimat temposunda belirgin bir zayıflama olduğunu düşündürüyor. Ancak eldeki veri, bu daralmanın nedeninin adet kaybı mı, ürün karması mı, teslimat takvimi mi yoksa talep ve finansman koşulları mı olduğunu ayrıştırmaya izin vermiyor.
Çeyreklik karşılaştırma açısından da veri seti sınırlı. 2025/3 dönemi için satış bilgisi mevcut, ancak 2025/12 çeyreğine ait satış rakamı bulunmadığından son çeyreğe göre ivmenin güçlenip güçlenmediğini söylemek mümkün değil. Bu nedenle sonraki ara dönem raporlarında satışların yeniden toparlanıp toparlanmadığı ve özellikle 1 milyar TL eşiğinin üzerine çıkıp çıkmadığı yakından izlenmeli.
Satışların bu denli gerilemesi, sabit üretim ve personel giderlerinin ciroya oranını yükselterek operasyonel marjları da baskılamış görünüyor. TÜMOSAN açısından ilk toparlanma sinyali yalnızca satış artışı değil, bu artışın brüt kâra ve FAVÖK’e ne ölçüde yansıdığı olacaktır.
Kârlılık
Brüt kâr %93 azalarak 51,1 milyon TL’ye indi. Buna göre brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %38,5 seviyesinden %16,6’ya geriledi. Başka bir ifadeyle şirket, satıştan geriye kalan her 100 TL’nin geçen yıl yaklaşık 38,5 TL’sini brüt kâr olarak tutarken, bu çeyrekte yalnızca 16,6 TL’sini koruyabilmiş. Bu marj kaybı, satış daralmasına ek olarak ürün karması, kapasite kullanımı veya üretim maliyetlerinin de olumsuz etkili olduğunu gösteriyor.
FAVÖK tarafındaki tablo daha da zayıf. Şirket geçen yıl aynı dönemde 10,1 milyon TL FAVÖK zararı açıklamışken, bu dönemde zarar 34,9 milyon TL’ye yükseldi. FAVÖK marjı yaklaşık -%0,5’ten -%11,3’e geriledi. Bu, şirketin ana faaliyetlerinden kâr üretmek bir yana, satışlarının her 100 TL’sinde yaklaşık 11,3 TL operasyonel zarar yazdığı anlamına geliyor.
Brüt kârın pozitif kalmasına rağmen FAVÖK’ün negatife dönmesi, faaliyet giderlerinin mevcut satış hacmiyle karşılanamadığını gösteriyor. Bu ayrım önemli: Brüt marjın ilerleyen dönemlerde toparlanması tek başına yeterli olmayacak; yönetimin satış hacmini artırırken faaliyet giderlerini de kontrol altında tutması gerekecek.
Net kâr tarafında şirket 862,7 milyon TL zarar açıkladı. Geçen yılki 8,3 milyar TL kâr ile kıyaslandığında sonuç dramatik görünüyor; ancak bu iki rakamın yalnızca operasyonel performansı yansıtmadığı unutulmamalı. Bu çeyrekte net zarar marjı yaklaşık -%280 seviyesinde. 248,5 milyon TL’lik net parasal pozisyon kazancı zararı azaltmış olsa da operasyonel zararı telafi etmeye yetmemiş.
Bilanço Sağlığı
Bilanço, gelir tablosundaki zayıflığa rağmen toplam varlıkların büyüdüğünü gösteriyor. Toplam varlıklar önceki yıl sonuna göre %5 artarak 28,3 milyar TL’ye yükseldi. Bu artışın ana kaynağı dönen varlıklar: Dönen varlıklar %14 artışla 9,2 milyar TL’ye çıkarken, duran varlıklar yalnızca %1,2 artarak 19,1 milyar TL oldu.
Dönen varlıklardaki artış ilk bakışta likidite açısından olumlu görülebilir; ancak bunun nakit, ticari alacak veya stoklardan hangisinden kaynaklandığı verilmediği için kalitenin kesin değerlendirmesi mümkün değil. Özellikle satışların sert düştüğü bir dönemde stok ve alacakların yükselip yükselmediği kritik olacaktır. Satışa dönüşmeyen stok artışı veya tahsilatı geciken alacaklar, bilanço büyümesine rağmen nakit akışını zayıflatabilir.
Net borç %19,4 artarak 8 milyar TL’ye yükseldi. Aynı dönemde özkaynaklar %5,3 azalarak 15,4 milyar TL’ye geriledi. Bu iki hareket birlikte değerlendirildiğinde finansal kaldıraç baskısının arttığı görülüyor. Toplam varlıklar büyürken özkaynakların azalması, büyümenin daha fazla borçla finanse edildiğini düşündürüyor.
Cari FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı bir pozitif oran olarak hesaplanamıyor. Bu da şirketin mevcut faaliyet kârlılığıyla borç yükünü rahatça çevirdiğini söylemeyi engelliyor. Net borcun 8 milyar TL’ye yükseldiği, FAVÖK’ün ise 34,9 milyon TL negatif olduğu bir tabloda, satış ve marj toparlanması bilanço açısından öncelikli konu haline geliyor.
Net Parasal Pozisyon (TAS 29)
TÜMOSAN bu çeyrekte 248,5 milyon TL net parasal pozisyon kazancı elde etti. Bu tutar, yüksek enflasyon ortamında şirketin parasal yükümlülükleri ile parasal varlıkları arasındaki farkın gelir tablosuna yansıyan etkisini ifade ediyor. Ancak geçen yıl aynı dönemdeki 290,4 milyon TL’ye kıyasla bu kazanç %14,4 azaldı.
Net parasal kazanç, bu çeyrekte 862,7 milyon TL’lik net zararı azaltıcı yönde çalıştı; fakat şirketin operasyonel zararını ve diğer gelir-gider kalemlerini telafi edemedi. Bu nedenle yatırımcı açısından asıl odak, enflasyon muhasebesi kaynaklı kazançtan çok faaliyet performansında olmalı.
Geçen yılki 8,3 milyar TL net kâr ile bu yılki zarar arasındaki fark da TAS 29 etkisi nedeniyle doğrudan “şirketin kârlılığı tamamen bu kadar bozuldu” şeklinde okunmamalı. Yine de bu çeyrekte satışların, brüt kârın ve FAVÖK’ün aynı anda gerilemesi, operasyonel zayıflığın gerçek ve dikkate değer olduğunu gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
TÜMOSAN’ın 2026/3 döneminde yatırımcıya verdiği mesaj temkinli. Şirketin en önemli problemi, düşük satış hacmiyle birlikte faaliyet giderlerini karşılayamaması ve bunun FAVÖK zararını büyütmesi. Buna karşılık bilanço hâlâ 15,4 milyar TL özkaynak taşıyor ve toplam varlıklar 28,3 milyar TL seviyesinde. Bu yapı, operasyonel toparlanma gerçekleşirse şirketin yeniden ölçek avantajı yakalayabileceği bir zemin sunuyor.
Önümüzdeki dönemlerde özellikle şu göstergeler izlenmeli:
- Satışların yeniden büyüme eğilimine girip girmediği,
- Brüt kâr marjının %16,6’dan yukarı dönüp dönmediği,
- FAVÖK zararının kapanıp kapanmadığı,
- Net borcun azaltılıp azaltılamadığı,
- Dönen varlık artışının nakit mi, stok ve alacak mı kaynaklı olduğu.
Fırsat, satış hacmi ve kapasite kullanımının toparlanması halinde sabit giderlerin daha geniş bir ciro tabanına yayılmasıyla marjların hızlı iyileşebilmesinde yatıyor. Risk ise bu toparlanmanın gecikmesi, net borcun artmaya devam etmesi ve negatif FAVÖK nedeniyle finansman baskısının güçlenmesi. Mevcut veriler, hisse için operasyonel dönüşümün henüz kanıtlanmadığını; yatırım kararında gelecek çeyreklerde satış ve FAVÖK toparlanmasının teyit edilmesi gerektiğini gösteriyor.
Yatırım tavsiyesi değildir.