
Açılış
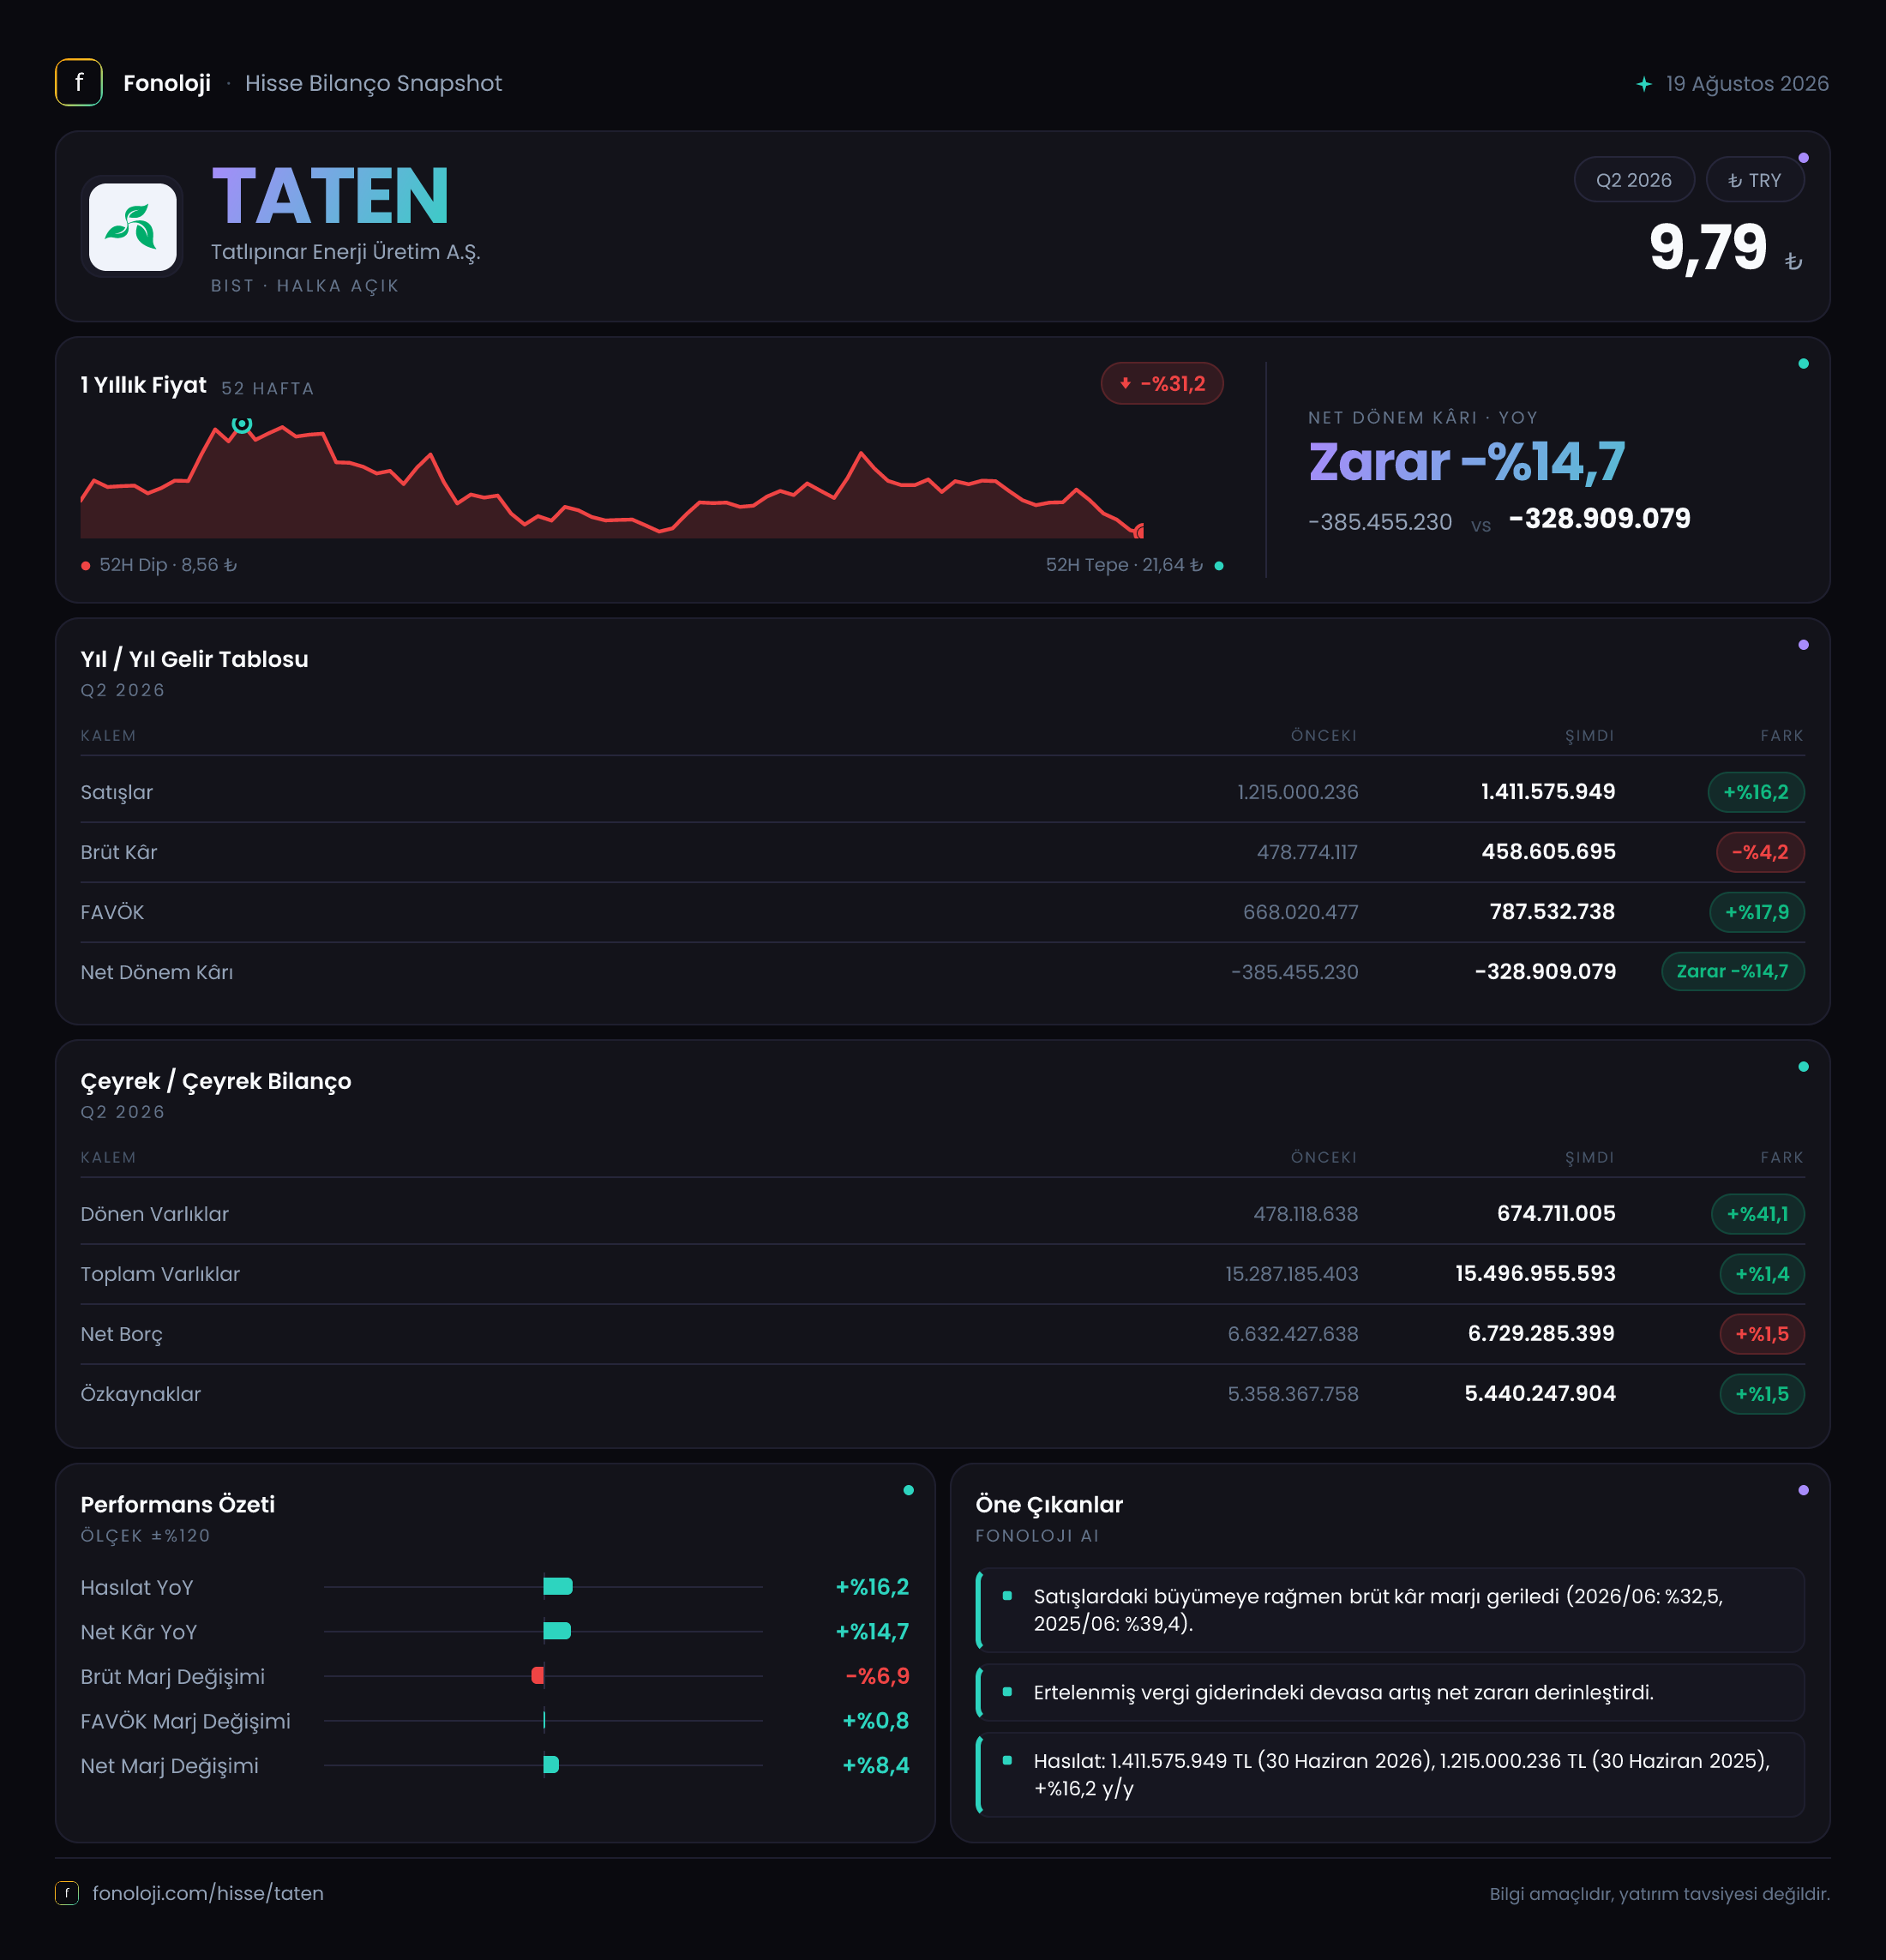
Tatlıpınar Enerji, yenilenebilir enerji üretim portföyüyle faaliyet gösteren, bilançosunun ağırlığını uzun vadeli duran varlıklar ve buna eşlik eden borç finansmanı oluşturan bir şirket görünümünde. 2026/6AB döneminde satışlar %16,2 artarak yaklaşık 1,4 milyar TL’ye ulaşırken, brüt kârın gerilemesi ve net zararın devam etmesi operasyonel büyümenin henüz doğrudan net kâra dönüşmediğini gösteriyor. Buna karşılık FAVÖK’teki %17,9’luk artış, faaliyet seviyesinde olumlu bir sinyal veriyor; ancak FAVÖK ile brüt kâr arasındaki alışılmadık farkın finansal tablo dipnotlarıyla mutlaka incelenmesi gerekiyor. Genel resim, büyüyen fakat yüksek borçluluk ve enflasyon muhasebesinin etkileri nedeniyle kârlılığı baskı altında kalan bir enerji şirketine işaret ediyor.
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemindeki 1,2 milyar TL’den 1,4 milyar TL’ye yükseldi. Nominal olarak yaklaşık 200 milyon TL’lik artış dikkat çekici görünse de Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda bu büyüme, reel açıdan daha sınırlı bir tablo ortaya koyuyor. Başka bir ifadeyle TATEN’in satış büyümesi enflasyonu aşamıyor; bu nedenle şirketin ürettiği elektriğin fiyatı, üretim hacmi, kapasite kullanım oranı ve olası teşvik mekanizmaları birlikte değerlendirilmeden büyümenin güçlü olduğu sonucuna varmak doğru olmaz.
Satışların artmasına rağmen brüt kârın 478,8 milyon TL’den 458,6 milyon TL’ye gerilemesi, büyümenin maliyet tarafında aynı ölçüde desteklenmediğini gösteriyor. Enerji şirketlerinde üretim maliyetleri, bakım giderleri, personel maliyetleri, finansal kiralama kalemleri ve operasyonel giderler marj üzerinde etkili olabilir. TATEN özelinde mevcut veri, satışlardaki artışın kârlılığa aynı oranda yansımadığını açık biçimde ortaya koyuyor.
Çeyreklik trend verisi paylaşılmadığı için satışların yılın ilk çeyreğinden ikinci çeyreğine nasıl ilerlediğini, üretim koşullarının veya elektrik fiyatlarının dönem içinde nasıl değiştiğini söylemek mümkün değil. Bu nedenle 2026 yılının ikinci yarısında büyümenin hızlanıp hızlanmadığını değerlendirmek için bir sonraki ara dönem raporunu beklemek gerekiyor.
Kârlılık
Brüt kâr marjı, yaklaşık hesapla geçen yılın aynı dönemindeki %39,9 seviyesinden %32,8’e geriledi. Bu, satışların artmasına rağmen her 100 TL’lik satıştan elde edilen brüt kârın yaklaşık 40 TL’den 33 TL’ye düştüğü anlamına geliyor. Yaklaşık 7,1 puanlık bu gerileme, maliyet baskısının şirketin ilk kârlılık katmanında belirginleştiğini gösteriyor.
FAVÖK ise 668,0 milyon TL’den 787,5 milyon TL’ye yükseldi. Buna göre FAVÖK marjı yaklaşık %55,7’den %56,3’e çıktı. Faaliyet kârlılığı açısından bu olumlu görünse de burada önemli bir muhasebe ve veri kontrol noktası bulunuyor: FAVÖK’ün 787,5 milyon TL ile brüt kâr olan 458,6 milyon TL’nin üzerinde olması, standart bir gelir tablosu akışında alışılmışın dışında. Bu fark; diğer faaliyet gelirleri, yeniden değerleme etkileri, şirketin FAVÖK tanımı veya veri setindeki sınıflandırma nedeniyle oluşmuş olabilir. Dolayısıyla FAVÖK artışını olumlu okumakla birlikte, bu rakamın hangi kalemlerden oluştuğu incelenmeden faaliyet performansı hakkında kesin hüküm verilmemeli.
Net dönem zararı geçen yılki 385,5 milyon TL’den 328,9 milyon TL’ye geriledi. Zararın yaklaşık 56,6 milyon TL azalması, net kâr seviyesinde iyileşme anlamına geliyor; ancak şirket hâlâ zarar yazıyor. Net zarar marjı yaklaşık -%32,1’den -%23,5’e iyileşmiş olsa da satışların yaklaşık dörtte birinin net zarar olarak bilançoya yansıması, finansman giderleri ve enflasyon muhasebesi etkilerinin önemini koruduğunu düşündürüyor.
Bilanço Sağlığı
TATEN’in toplam varlıkları önceki yıl sonuna göre %1,4 artarak 15,5 milyar TL’ye çıktı. Bu varlıkların 14,8 milyar TL’si duran varlıklardan oluşuyor. Başka bir ifadeyle toplam varlıkların yaklaşık %95,5’i uzun vadeli varlıklarda bulunuyor. Bu yapı, enerji üretim şirketleri için santral ve üretim altyapısının yüksek sermaye gerektirmesi nedeniyle anlaşılabilir; ancak aynı zamanda bilançonun likit varlıklar bakımından sınırlı esnekliğe sahip olduğunu gösteriyor.
Dönen varlıklar 478,1 milyon TL’den 674,7 milyon TL’ye yükselerek %41,1 arttı. Bu artış kısa vadeli likidite açısından olumlu bir gelişme olsa da toplam varlıklar içindeki payı hâlâ yaklaşık %4,4 seviyesinde. Kısa vadeli borçların tutarı paylaşılmadığı için cari oran veya şirketin yakın vadeli ödeme gücü hesaplanamıyor. Bu nedenle dönen varlık artışını tek başına güçlü bir likidite göstergesi olarak değerlendirmek mümkün değil.
Net borç 6,6 milyar TL’den 6,7 milyar TL’ye yükseldi. Özkaynaklar ise 5,4 milyar TL seviyesinde kaldı. Buna göre net borç, özkaynakların yaklaşık 1,2 katı düzeyinde. Altı aylık FAVÖK üzerinden hesaplandığında net borç/FAVÖK yaklaşık 8,5x görünür; FAVÖK’ün yıllıklandırılması halinde bu oran yaklaşık 4,3x seviyesine iner. Yıllıklandırılmış hesap daha anlamlı olmakla birlikte, yalnızca altı aylık veriye dayandığı için temkinli yorumlanmalı. Borçluluk şirketin en önemli izleme başlıklarından biri olmaya devam ediyor.
Net Parasal Pozisyon (TAS 29)
Finansal veri setinde net parasal pozisyon kalemi hem mevcut dönem hem de geçen yıl aynı dönem için paylaşılmamış. Bu nedenle TATEN’in TAS 29 enflasyon muhasebesinden net parasal kazanç mı yoksa net parasal kayıp mı elde ettiği bu veriyle belirlenemiyor.
Bu kalem özellikle yüksek borç taşıyan şirketler için kritik. Net parasal pozisyon; parasal varlıklar ile parasal yükümlülüklerin enflasyon karşısında nasıl etkilendiğini gösterir. Şirketin parasal borçları yüksekse enflasyon muhasebesi bazı dönemlerde net parasal kazanç yaratabilir; ancak bu etki nakit yaratımı anlamına gelmez ve operasyonel kârlılığın yerine geçmez. TATEN’de net zararın nedenlerini doğru analiz edebilmek için finansman giderleri, parasal pozisyon etkisi ve vergi kalemlerinin ayrıştırılması gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
TATEN’in 2026/6AB sonuçları, bir yandan satış ve FAVÖK büyümesinin, diğer yandan brüt marj daralması, süren net zarar ve yüksek net borçluluğun aynı anda bulunduğu karmaşık bir tablo sunuyor.
- Fırsat tarafında, FAVÖK artışı ve dönen varlıklardaki %41,1’lik yükseliş izlenmesi gereken olumlu noktalar.
- Risk tarafında, satış büyümesinin enflasyonun altında kalması, brüt kârın düşmesi ve net borcun özkaynakların üzerinde seyretmesi öne çıkıyor.
- FAVÖK’ün brüt kârdan yüksek olması nedeniyle, kârlılık rakamlarının niteliği ve sürdürülebilirliği dipnotlar üzerinden doğrulanmalı.
- Net parasal pozisyon açıklanmadığı için net zararın operasyonel mi, finansal mı, yoksa enflasyon muhasebesi kaynaklı mı olduğu henüz tam olarak ayrıştırılamıyor.
- Bir sonraki raporda özellikle elektrik üretim hacmi, satış fiyatları, faiz giderleri, net parasal pozisyon ve net borç/FAVÖK gelişimi takip edilmeli.
Özetle şirketin faaliyet tarafında büyüme sinyali var; fakat bu büyüme şu aşamada güçlü ve sürdürülebilir net kâra dönüşmüş değil. Borçluluğun kontrol altında tutulması ve brüt marjın yeniden toparlanması, TATEN hikâyesinin güçlenmesi için belirleyici olacak. Yatırım tavsiyesi değildir.