
Açılış
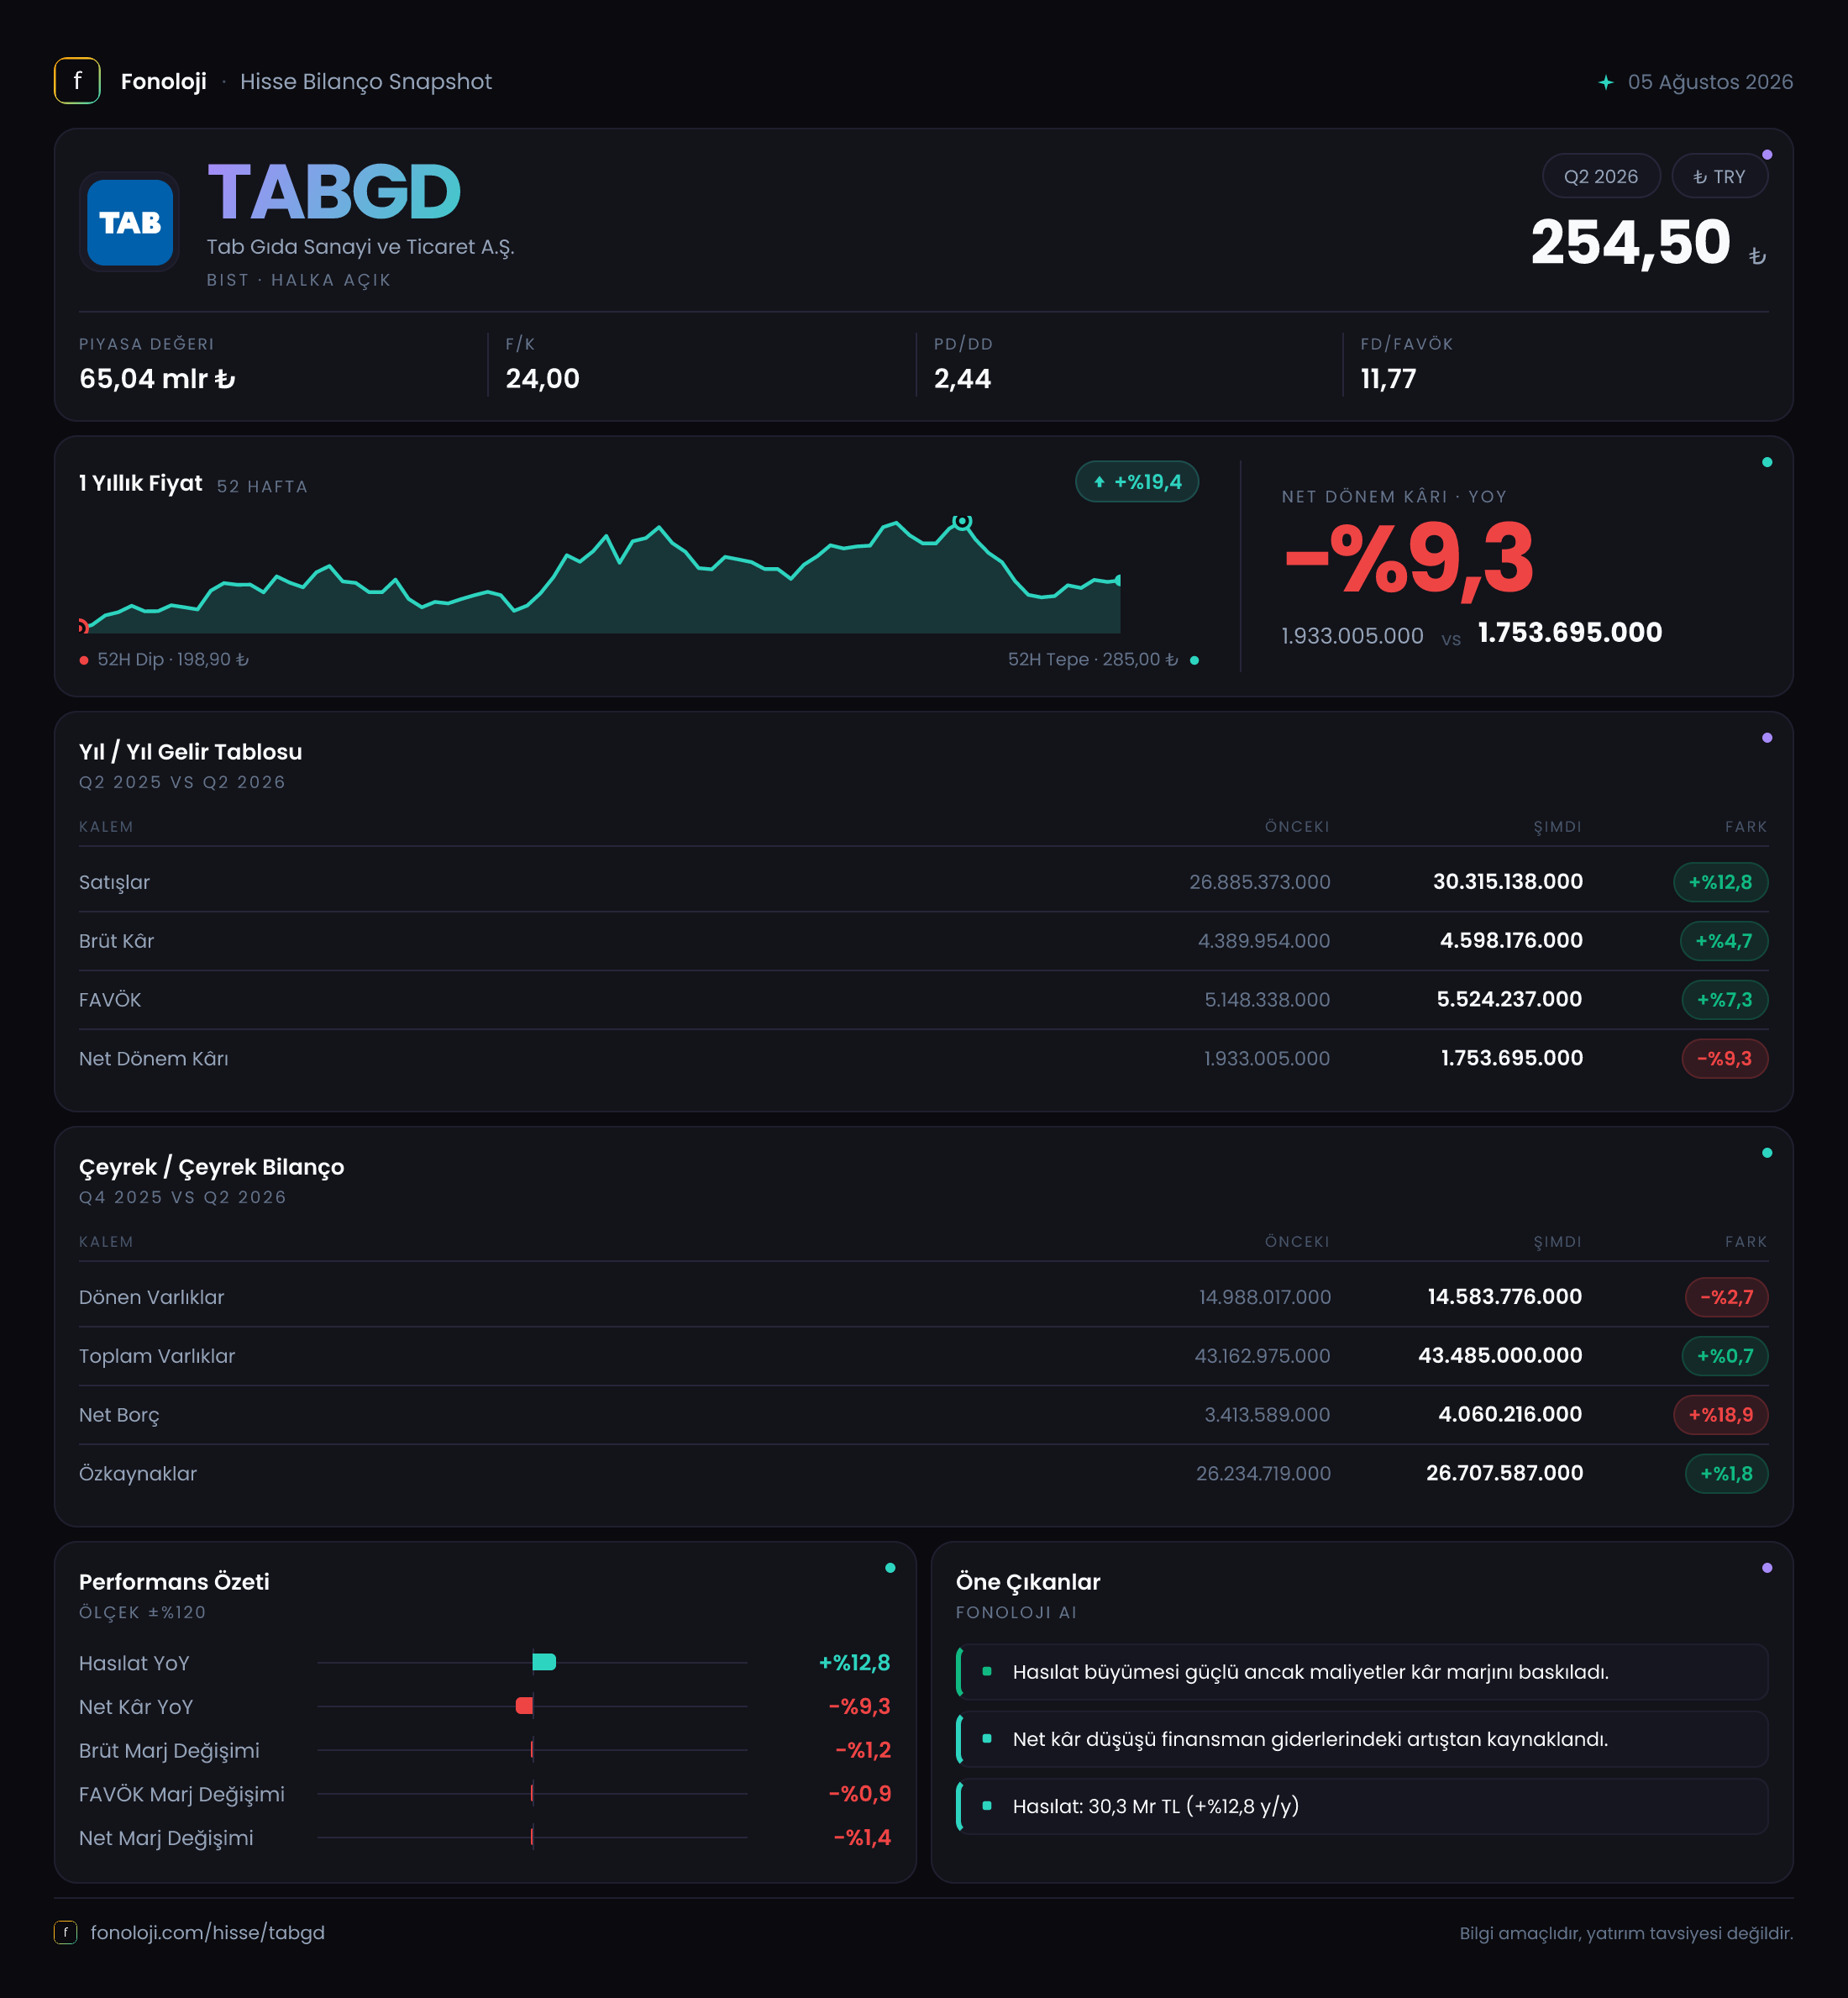
TAB Gıda, Burger King, Popeyes, Arby’s, Subway ve Sbarro gibi markalarla hızlı servis restoran sektöründe faaliyet gösteren, büyümesini mağaza ağı ve marka portföyü üzerinden sürdüren bir şirket. 2026/6AB sonuçları, satışların nominal olarak büyüdüğünü ancak bu büyümenin enflasyonun gerisinde kaldığını gösteriyor. Buna karşılık operasyonel kârlılık, özellikle FAVÖK tarafında satışlardan daha hızlı artarak marj direncine işaret ediyor. Net kâr ise operasyonel iyileşmeye rağmen gerileyerek, faaliyet performansının henüz nihai kâra aynı ölçüde yansımadığını ortaya koyuyor.
Satış Hikayesi
TAB Gıda’nın satışları, geçen yılın aynı dönemindeki 26,9 milyar TL’den 30,3 milyar TL’ye yükseldi. Bu, %12,8’lik nominal büyüme anlamına geliyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu artış, reel anlamda güçlü bir büyüme hikâyesi sunmuyor. Başka bir ifadeyle şirket daha yüksek fiyatlar, mağaza ağı ve satış hacminin katkısıyla cirosunu artırmış olsa da satış büyümesi genel fiyat seviyesinin gerisinde kalmış durumda.
Bu tablo, hızlı servis restoran sektöründe tüketici davranışının önemli olduğunu gösteriyor. Fiyat artışları ciroyu desteklerken, müşterilerin daha düşük fiyatlı menülere yönelmesi veya ziyaret sıklığını azaltması hacim tarafında baskı yaratabilir. TAB Gıda açısından burada kritik soru, 30,3 milyar TL’lik satışın ne kadarının fiyat artışlarından, ne kadarının yeni restoran açılışlarından ve ne kadarının gerçek müşteri trafiği artışından geldiği. Sunulan veride bu ayrım bulunmadığı için satış büyümesinin kalitesi konusunda temkinli olmak gerekiyor.
Çeyreklik trend tarafında paylaşılan veri, 2025/3’te 12,2 milyar TL ve 2025/6’da 14,7 milyar TL satış gösteriyor. Bu iki veri, 2025’in ilk yarısında satışların dönemsel olarak yükseldiğine işaret ediyor; ancak 2026’nın ilk ve ikinci çeyreklerine ilişkin ayrı satış rakamları verilmediğinden, güncel çeyreklik ivme hakkında kesin bir yorum yapmak mümkün değil. Bu nedenle yeni dönem büyümesinin hızlanıp hızlanmadığını değerlendirmek için daha ayrıntılı çeyrek bazlı açıklamaları beklemek gerekir.
Kârlılık
Brüt kâr, geçen yılın aynı dönemindeki 4,4 milyar TL’den 4,6 milyar TL’ye çıkarak yalnızca %4,7 arttı. Satışlar %12,8 büyürken brüt kârın daha yavaş artması, brüt marj üzerinde baskı oluştuğunu gösteriyor. Brüt marj yaklaşık olarak %16,4’ten %15,2’ye geriledi. Bu düşüş, gıda maliyetleri, işçilik, kira ve diğer restoran işletme giderlerinin satış fiyatlarındaki artış kadar hızlı veya daha hızlı yükselmiş olabileceğine işaret ediyor.
Buna karşılık FAVÖK, 3,4 milyar TL’den 3,9 milyar TL’ye yükselerek %13,6 büyüdü. FAVÖK marjı da yaklaşık %12,6’dan %12,9’a çıktı. Bu önemli bir ayrışma: Brüt kâr marjı gerilerken FAVÖK marjının korunması, şirketin operasyonel giderlerini kontrol edebildiğini ve mağaza/merkez giderleri tarafında ölçek ekonomisinden yararlanmış olabileceğini düşündürüyor. Veride gider kırılımı bulunmadığı için bu etkinin hangi kalemlerden geldiğini kesinleştirmek mümkün değil; ancak satış büyümesine paralel artan FAVÖK, operasyonel açıdan olumlu bir sinyal.
Net dönem kârı ise 1,9 milyar TL’den 1,8 milyar TL’ye gerileyerek %9,3 düştü. Net kâr marjı yaklaşık %7,1’den %5,9’a indi. Dolayısıyla şirketin faaliyet kârlılığı korunurken, FAVÖK ile net kâr arasındaki geçişte baskı oluşmuş durumda. Amortisman, finansman giderleri, vergi veya diğer faaliyet dışı kalemlere ilişkin detay verilmediğinden kâr düşüşünün ana nedeni konusunda veri dışı bir çıkarım yapmak doğru olmaz. Önemli olan, operasyonel kârdaki artışın net kâra dönüşememesi.
Bilanço Sağlığı
TAB Gıda’nın toplam varlıkları önceki dönem sonundaki 43,2 milyar TL’den 43,5 milyar TL’ye çıkarak yalnızca %0,7 arttı. Dönen varlıklar 15,0 milyar TL’den 14,6 milyar TL’ye gerilerken, duran varlıklar 28,2 milyar TL’den 28,9 milyar TL’ye yükseldi. Bu yapı, bilançonun ağırlıklı olarak restoran yatırımları, kullanım hakkı varlıkları veya uzun vadeli operasyonel varlıklar üzerinde şekillendiğini düşündürüyor; ancak varlık kalemlerinin ayrıntısı paylaşılmadığı için daha ileri bir sınıflandırma yapılamaz.
Özkaynaklar 26,2 milyar TL’den 26,7 milyar TL’ye yükselerek %1,8 arttı. Özkaynakların toplam varlıklara oranı yaklaşık %61 seviyesinde; bu, bilanço açısından güçlü bir sermaye tabanına işaret ediyor. Bununla birlikte net borç 3,4 milyar TL’den 4,1 milyar TL’ye çıkarak %18,9 arttı. Borçtaki yükseliş, şirketin büyüme veya işletme sermayesi ihtiyacını kısmen borçla finanse ettiğini gösteriyor.
Net borcun 2026/6AB FAVÖK’üne oranı yaklaşık 1,1 kat düzeyinde. Bu, tek başına yüksek bir kaldıraç göstergesi değil; ancak standart net borç/FAVÖK değerlendirmesi için son 12 aylık FAVÖK gerektiğinden bu hesaplama sınırlı bir gösterge olarak görülmeli. Borç artışının FAVÖK artışından hızlı gerçekleşmesi, faiz ve nakit akışı takibinin önemini artırıyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini gösteriyor. TAB Gıda’da net parasal pozisyon geçen yılki 469,6 milyon TL’lik zarardan bu dönemde 329,8 milyon TL’lik zarara geriledi. Zararın küçülmesi nominal olarak 139,8 milyon TL iyileşmeye, oransal olarak da %29,8 toparlanmaya karşılık geliyor.
Bu gelişme, enflasyon muhasebesinin şirket üzerindeki olumsuz etkisinin geçen yıla göre azaldığını gösteriyor. Ancak pozisyon hâlâ negatif; yani TAS 29 etkisi bu dönemde de net kârı aşağı çekmeye devam etmiş. Üstelik net parasal zarardaki iyileşmeye rağmen net kârın düşmesi, kâr tablosunda başka kalemlerin daha güçlü baskı yarattığını düşündürüyor. Bu nedenle net parasal pozisyonun iyileşmesini tek başına kârlılık trendinin kalıcı şekilde güçlendiği şeklinde okumamak gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
TAB Gıda’nın 2026/6AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor. Operasyonel tarafta FAVÖK büyümesi ve FAVÖK marjının korunması olumlu; şirket maliyet baskılarına rağmen faaliyet kârlılığını savunabiliyor. Özkaynakların güçlü olması ve net borç/FAVÖK seviyesinin sınırlı kalması da bilanço riskini şu aşamada yönetilebilir tutuyor.
Buna karşılık satış büyümesinin enflasyonun gerisinde kalması, brüt marjın daralması ve net kârın gerilemesi yatırımcı açısından dikkat edilmesi gereken başlıklar. Önümüzdeki dönemlerde özellikle şu göstergeler izlenmeli:
- Satış büyümesinin enflasyonu aşarak reel büyümeye dönüşüp dönüşmediği,
- Restoran trafiği ve yeni mağaza açılışlarının ciroya katkısı,
- Brüt marjın %15,2 seviyesinden toparlanıp toparlanamayacağı,
- FAVÖK artışının net kâra daha güçlü yansıyıp yansımayacağı,
- Net borcun 4,1 milyar TL seviyesinden daha hızlı yükselip yükselmeyeceği,
- TAS 29 kaynaklı net parasal zararın kalıcı biçimde azalıp azalmayacağı.
Özetle veri, TAB Gıda’da operasyonel dayanıklılığın sürdüğünü; ancak reel satış büyümesi ve net kâr dönüşümünün henüz aynı güçte olmadığını gösteriyor. Şirketin yatırım hikâyesi, marka gücü ve ölçek avantajından çok, bu avantajları enflasyonist ortamda gerçek hacim büyümesine ve daha yüksek net kâra dönüştürüp dönüştüremeyeceğine bağlı olacak.
Yatırım tavsiyesi değildir.