
Açılış
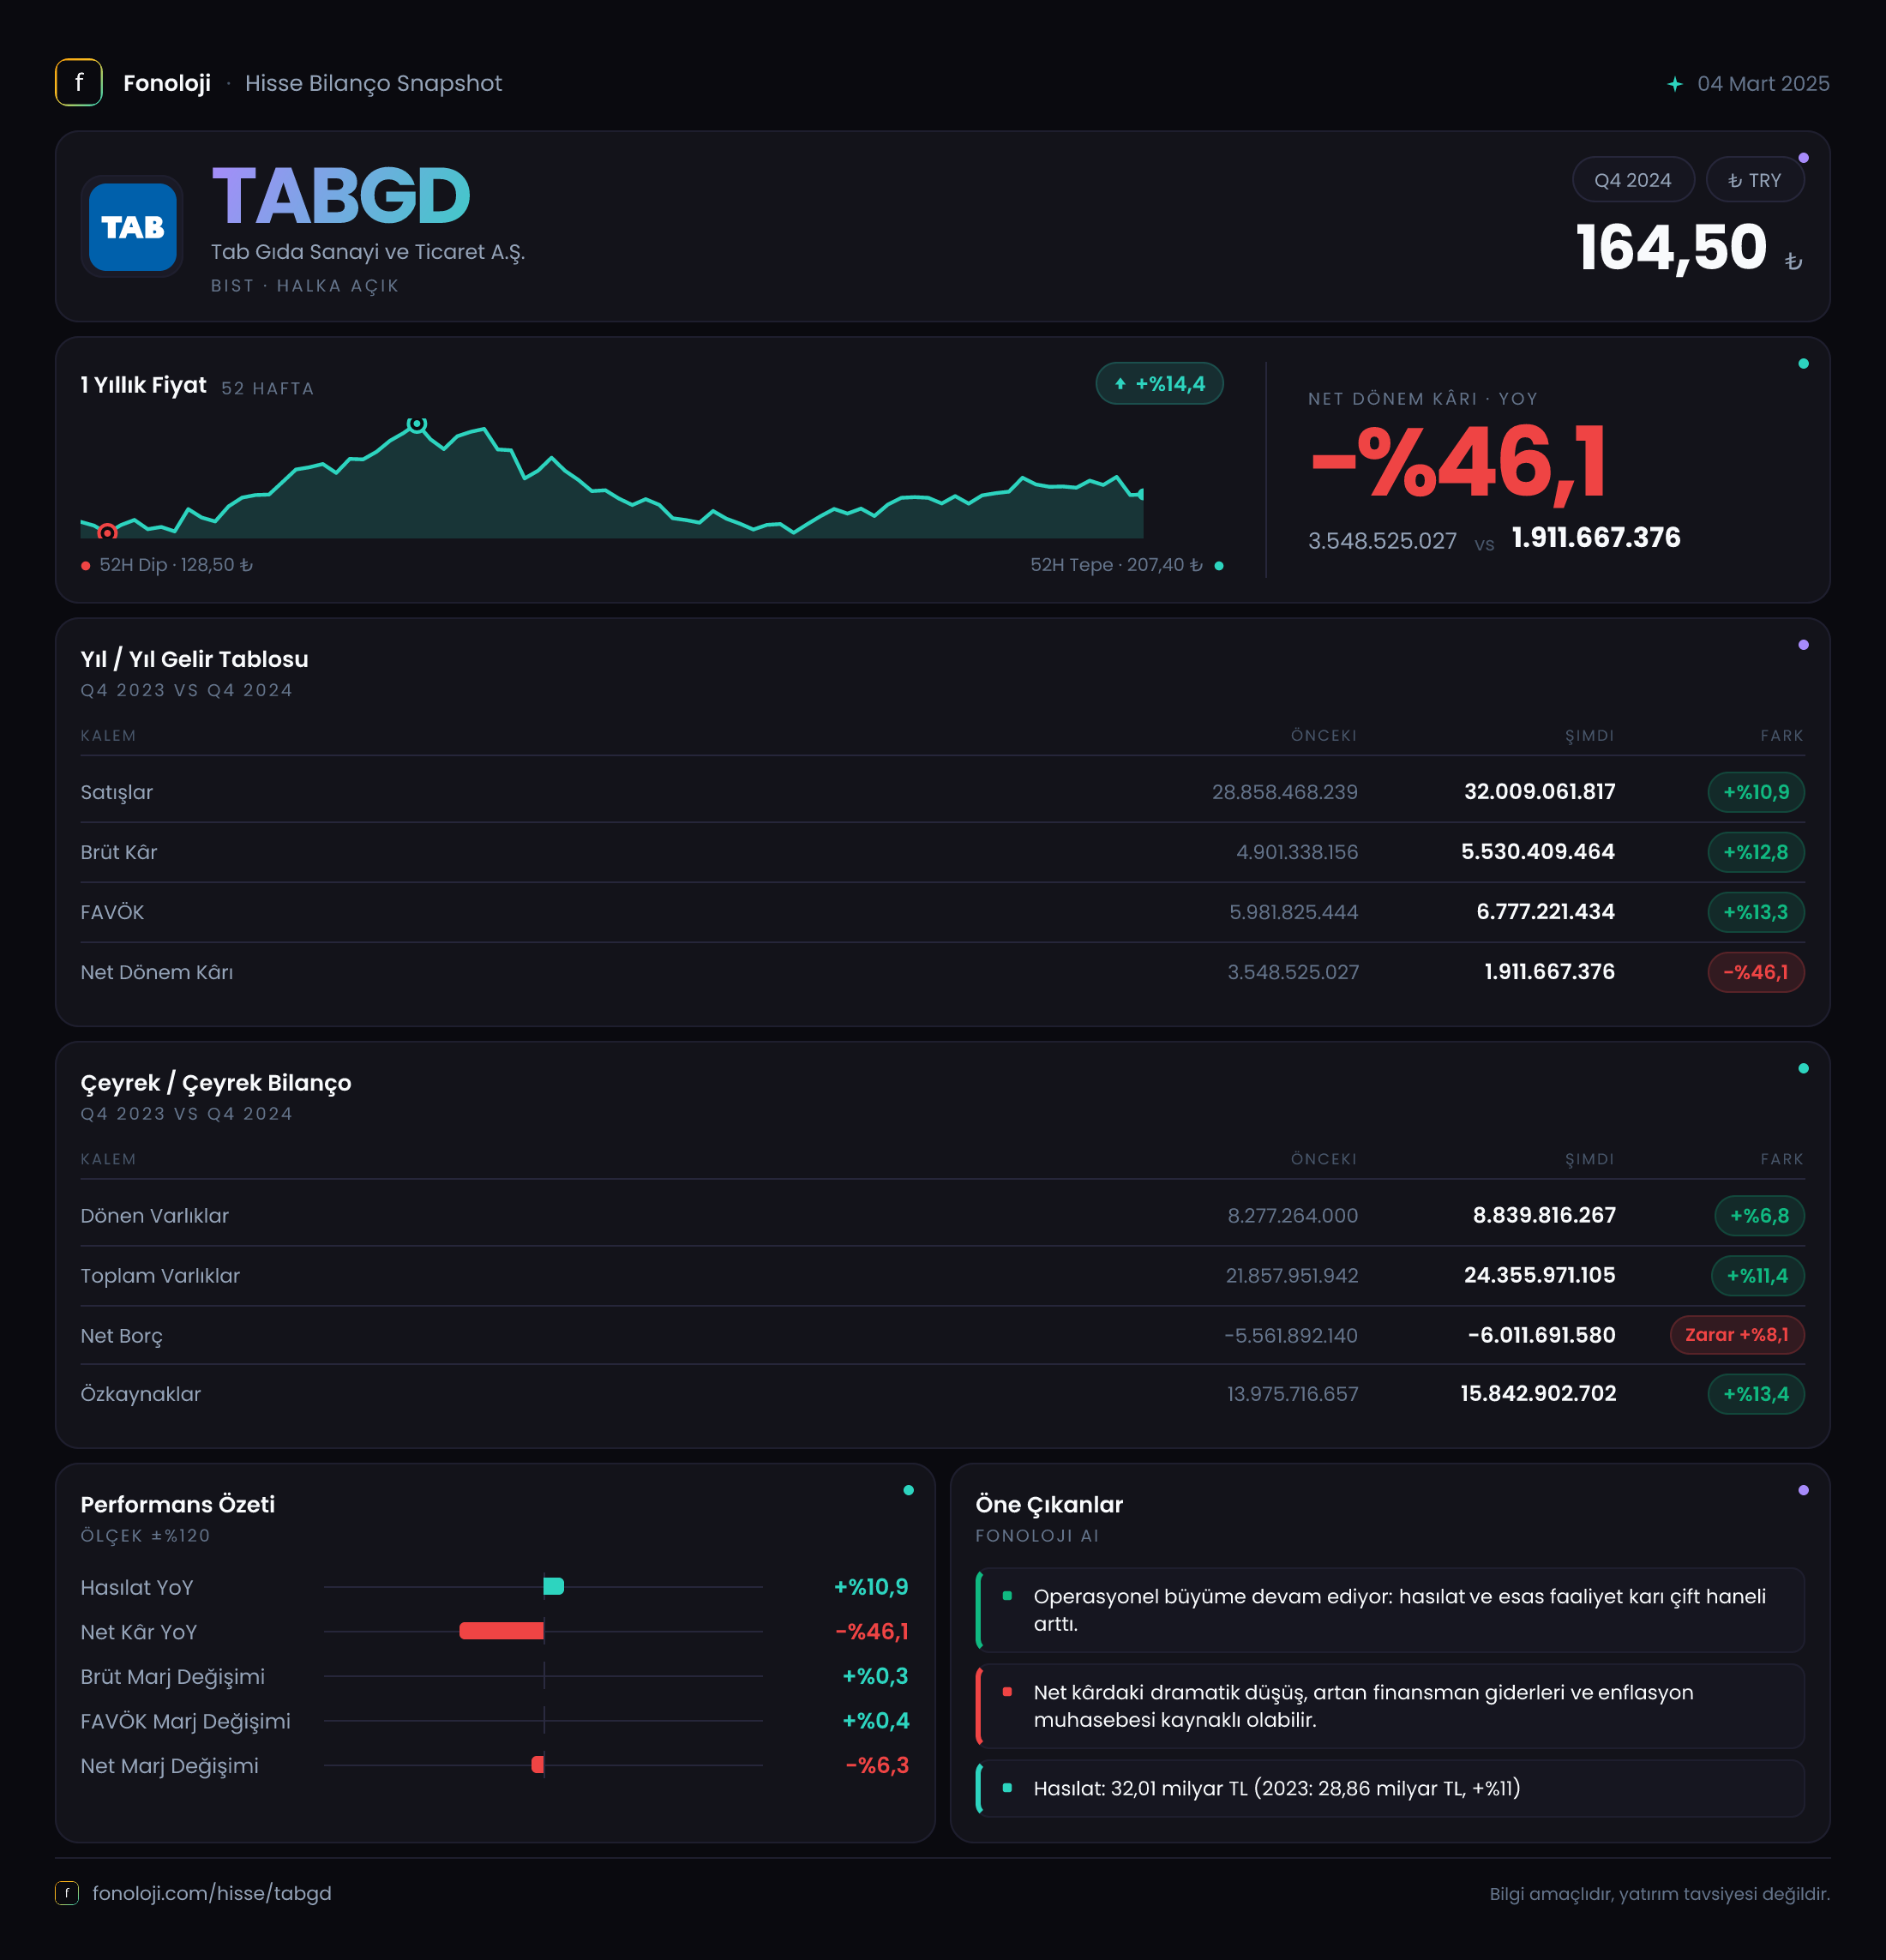
TAB Gıda, hızlı servis restoran zincirleri ve bu zincirleri destekleyen operasyonel altyapısıyla, tüketim harcamalarının ve restoran trafiğinin seyrine duyarlı bir şirket. 2024/12 döneminde satışlar nominal olarak %10,9 artarak 32,0 milyar TL’ye, FAVÖK ise %13,9 yükselerek 4,6 milyar TL’ye ulaştı. İlk bakışta operasyonel tablo satışlardan biraz daha güçlü görünüyor; ancak enflasyon muhasebesi etkisi ve net parasal pozisyonun 1,8 milyar TL gelirden 1,1 milyar TL gidere dönmesi, net kârın %46,1 düşerek 1,9 milyar TL’ye gerilemesine yol açtı. Dolayısıyla bu dönemin ana hikâyesi, operasyonel kârlılığın korunmasına rağmen finansal ve parasal düzeltmelerin net sonucu aşağı çekmesi.
| Temel gösterge | 2024/12 | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 32,0 mlr TL | 28,9 mlr TL | %10,9 artış | | Brüt kâr | 5,5 mlr TL | 4,9 mlr TL | %12,8 artış | | FAVÖK | 4,6 mlr TL | 4,0 mlr TL | %13,9 artış | | Net kâr | 1,9 mlr TL | 3,5 mlr TL | %46,1 düşüş | | Net borç | -6,0 mlr TL | -5,6 mlr TL | Net nakit pozisyonu güçlendi |
Satış Hikayesi
TAB Gıda’nın satışları geçen yılın aynı dönemine göre 3,1 milyar TL artarak 32,0 milyar TL’ye çıktı. Nominal büyümenin %10,9 seviyesinde kalması, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında önemli bir uyarı işareti. Şirketin satışları TL bazında artmış olsa da, reel olarak aynı ölçüde büyüdüğünü söylemek mümkün değil; mevcut veri, enflasyondan arındırıldığında satış hacmi veya müşteri başına harcamada baskı olabileceğine işaret ediyor.
Bu durum özellikle hızlı servis restoran sektöründe önem taşıyor. Fiyat artışları kısa vadede ciroyu destekleyebilir; fakat fiyatların tüketici bütçesini zorlaması, işlem adedi ve restoran trafiği üzerinde baskı yaratabilir. TAB Gıda açısından 32,0 milyar TL’lik satış, mutlak ölçekte güçlü bir gelir tabanı oluşturuyor; ancak büyümenin kalitesi, yalnızca fiyat artışından mı yoksa mağaza sayısı, ziyaretçi trafiği ve sepet büyüklüğünden mi kaynaklandığıyla belirlenecek. Sunulan veride bu kırılım bulunmadığı için büyümenin organik ve reel tarafı konusunda temkinli olmak gerekiyor.
Brüt kârın satışlardan daha hızlı, %12,8 artarak 5,5 milyar TL’ye yükselmesi olumlu bir ayrışma. Bu gelişme, ürün maliyetleri ve operasyonel giderlerin ciroya göre kontrol altında kaldığını gösteriyor. Ancak çeyreklik seri yalnızca 2024/12 dönemini içerdiği için, satışların ve marjların bir önceki çeyreğe göre ivme kazanıp kazanmadığını bu veriyle değerlendiremiyoruz. Bu nedenle dönemsel trend için yeni ara dönem sonuçlarını beklemek gerekiyor.
Kârlılık
TAB Gıda’nın brüt kâr marjı, bu dönemde yaklaşık %17,2 seviyesinde gerçekleşti. Geçen yıl aynı dönemde bu marj yaklaşık %17,0 düzeyindeydi. Yani brüt marjda yaklaşık 0,2 puanlık sınırlı bir iyileşme var. Satışlar enflasyonun altında büyürken brüt marjın korunması, şirketin maliyet artışlarını fiyatlama veya ürün karması yoluyla büyük ölçüde dengelediğini gösteriyor.
FAVÖK marjı ise %14,4 seviyesine yükseldi; geçen yıl bu oran yaklaşık %13,8 idi. Yaklaşık 0,4 puanlık marj iyileşmesi, faaliyet giderlerinde ölçek ekonomisi veya maliyet disiplininin devreye girdiğini düşündürüyor. Daha açık ifadeyle, şirket satışlarını artırırken operasyonel kârını daha hızlı büyütmüş. FAVÖK’ün 4,6 milyar TL’ye ulaşması, restoran operasyonlarının nakit yaratma kapasitesi açısından net kârdan daha sağlıklı bir gösterge sunuyor.
Buna karşılık net kâr marjı %5,9’a geriledi; geçen yıl bu oran yaklaşık %12,1 seviyesindeydi. Operasyonel kârlılık marjı iyileşirken net marjın yarıdan fazla düşmesi, sorunun ana faaliyetlerden çok faaliyet dışı kalemlerde toplandığını gösteriyor. Net parasal pozisyonun negatif hale gelmesi bu farkın temel nedenlerinden biri. Dolayısıyla TAB Gıda’nın bu dönemdeki performansı, “operasyonel olarak zayıflayan fakat muhasebe ve parasal etkiler nedeniyle net kârı baskılanan” bir görünüm sergiliyor.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki döneme göre %11,4 artarak 24,4 milyar TL’ye yükseldi. Bu artışın içinde duran varlıkların %14,3 büyüyerek 15,5 milyar TL’ye çıkması dikkat çekiyor. Duran varlıklardaki yükseliş, şirketin restoran ağına, operasyonel altyapıya veya uzun vadeli varlık tabanına yatırım yaptığını gösterebilir; ancak verilen veri, artışın hangi kalemlerden kaynaklandığını ayrıştırmıyor.
Dönen varlıklar da %6,8 artarak 8,8 milyar TL’ye çıktı. Bu büyüme toplam varlık artışının gerisinde kalsa da, kısa vadeli varlık tabanının küçülmediğini gösteriyor. Özkaynakların %13,4 artışla 15,8 milyar TL’ye yükselmesi ise bilanço dayanıklılığı açısından olumlu. Özkaynakların toplam varlıklara oranı yaklaşık %64,8 seviyesinde; bu, şirket varlıklarının büyük bölümünün özkaynaklarla finanse edildiğine işaret ediyor.
En güçlü bilanço göstergesi net borç kalemi. TAB Gıda’nın net borcu -6,0 milyar TL, yani şirketin finansal borçlarından daha yüksek nakit ve nakit benzeri varlık taşıdığı anlaşılıyor. Bu net nakit pozisyonu önceki dönemdeki -5,6 milyar TL’den daha da güçlenmiş. Net borç/FAVÖK oranı yaklaşık -1,3x seviyesinde; başka bir ifadeyle şirketin borçluluk sorunu bulunmuyor, aksine FAVÖK’ünün yaklaşık 1,3 katı kadar net nakdi var. Bu yapı, yüksek faiz ortamında finansman riskini azaltırken yeni yatırım, temettü veya kapasite artışı için finansal esneklik sağlıyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlıkları ile parasal yükümlülüklerinin enflasyon karşısındaki etkisini gösteriyor. TAB Gıda’da net parasal pozisyon geçen yıl 1,8 milyar TL pozitif katkıdan, bu dönemde 1,1 milyar TL negatif etkiye dönmüş. Bu, net kâr üzerinde yaklaşık 2,9 milyar TL’lik bir yön değişimi anlamına geliyor.
Pozitif net parasal pozisyon önceki dönemde kârı desteklerken, negatif pozisyon bu dönemde kârı aşağı çekmiş. Bunun nedeni, şirketin parasal yükümlülüklerinin parasal varlıklarına göre daha yüksek olması veya bilanço kompozisyonundaki değişim olabilir; mevcut veri bu ayrıntıyı göstermiyor. Ancak sonuç net: 1,9 milyar TL’lik net kâr, 4,6 milyar TL’lik FAVÖK’ün oldukça altında kalıyor ve aradaki farkta TAS 29 etkisi belirleyici rol oynuyor.
Yatırımcı için Ne Anlama Geliyor?
TAB Gıda’nın yatırımcı açısından en güçlü tarafı, operasyonel kârlılığını koruması ve net nakit taşıyan sağlam bilançosu. FAVÖK marjının %13,8’den %14,4’e yükselmesi, ana faaliyetlerde maliyet yönetiminin çalıştığını gösteriyor. 6,0 milyar TL net nakit ise faiz, refinansman ve borç çevirme risklerini sınırlıyor.
Bununla birlikte satış büyümesinin %10,9 ile yüksek enflasyonun belirgin biçimde altında kalması, şirketin reel büyümesi açısından soru işareti yaratıyor. Net kârın %46,1 düşmesi de yatırımcının yalnızca FAVÖK’e bakmaması gerektiğini gösteriyor. Önümüzdeki dönemlerde özellikle şu noktalar izlenmeli:
- Satış büyümesinin fiyat artışından mı, yoksa restoran trafiği ve işlem adedinden mi kaynaklandığı,
- Brüt ve FAVÖK marjlarının %17,2 ve %14,4 seviyelerinde korunup korunamayacağı,
- Net parasal pozisyonun yeniden kâr katkısı sağlayıp sağlamayacağı,
- Net nakdin yatırımlara, yeni restoran açılışlarına veya ortaklara dönüşünün nasıl şekilleneceği.
Genel tablo, net kâr baskısına rağmen operasyonel olarak dayanıklı ve bilanço açısından güçlü bir şirkete işaret ediyor. Ancak reel satış büyümesi netleşmeden ve TAS 29 etkisinin yönü normale dönmeden, yalnızca yüksek FAVÖK ve net nakit pozisyonuna dayanarak iyimser bir sonuç çıkarmak doğru olmaz. Yatırım tavsiyesi değildir.