
Açılış
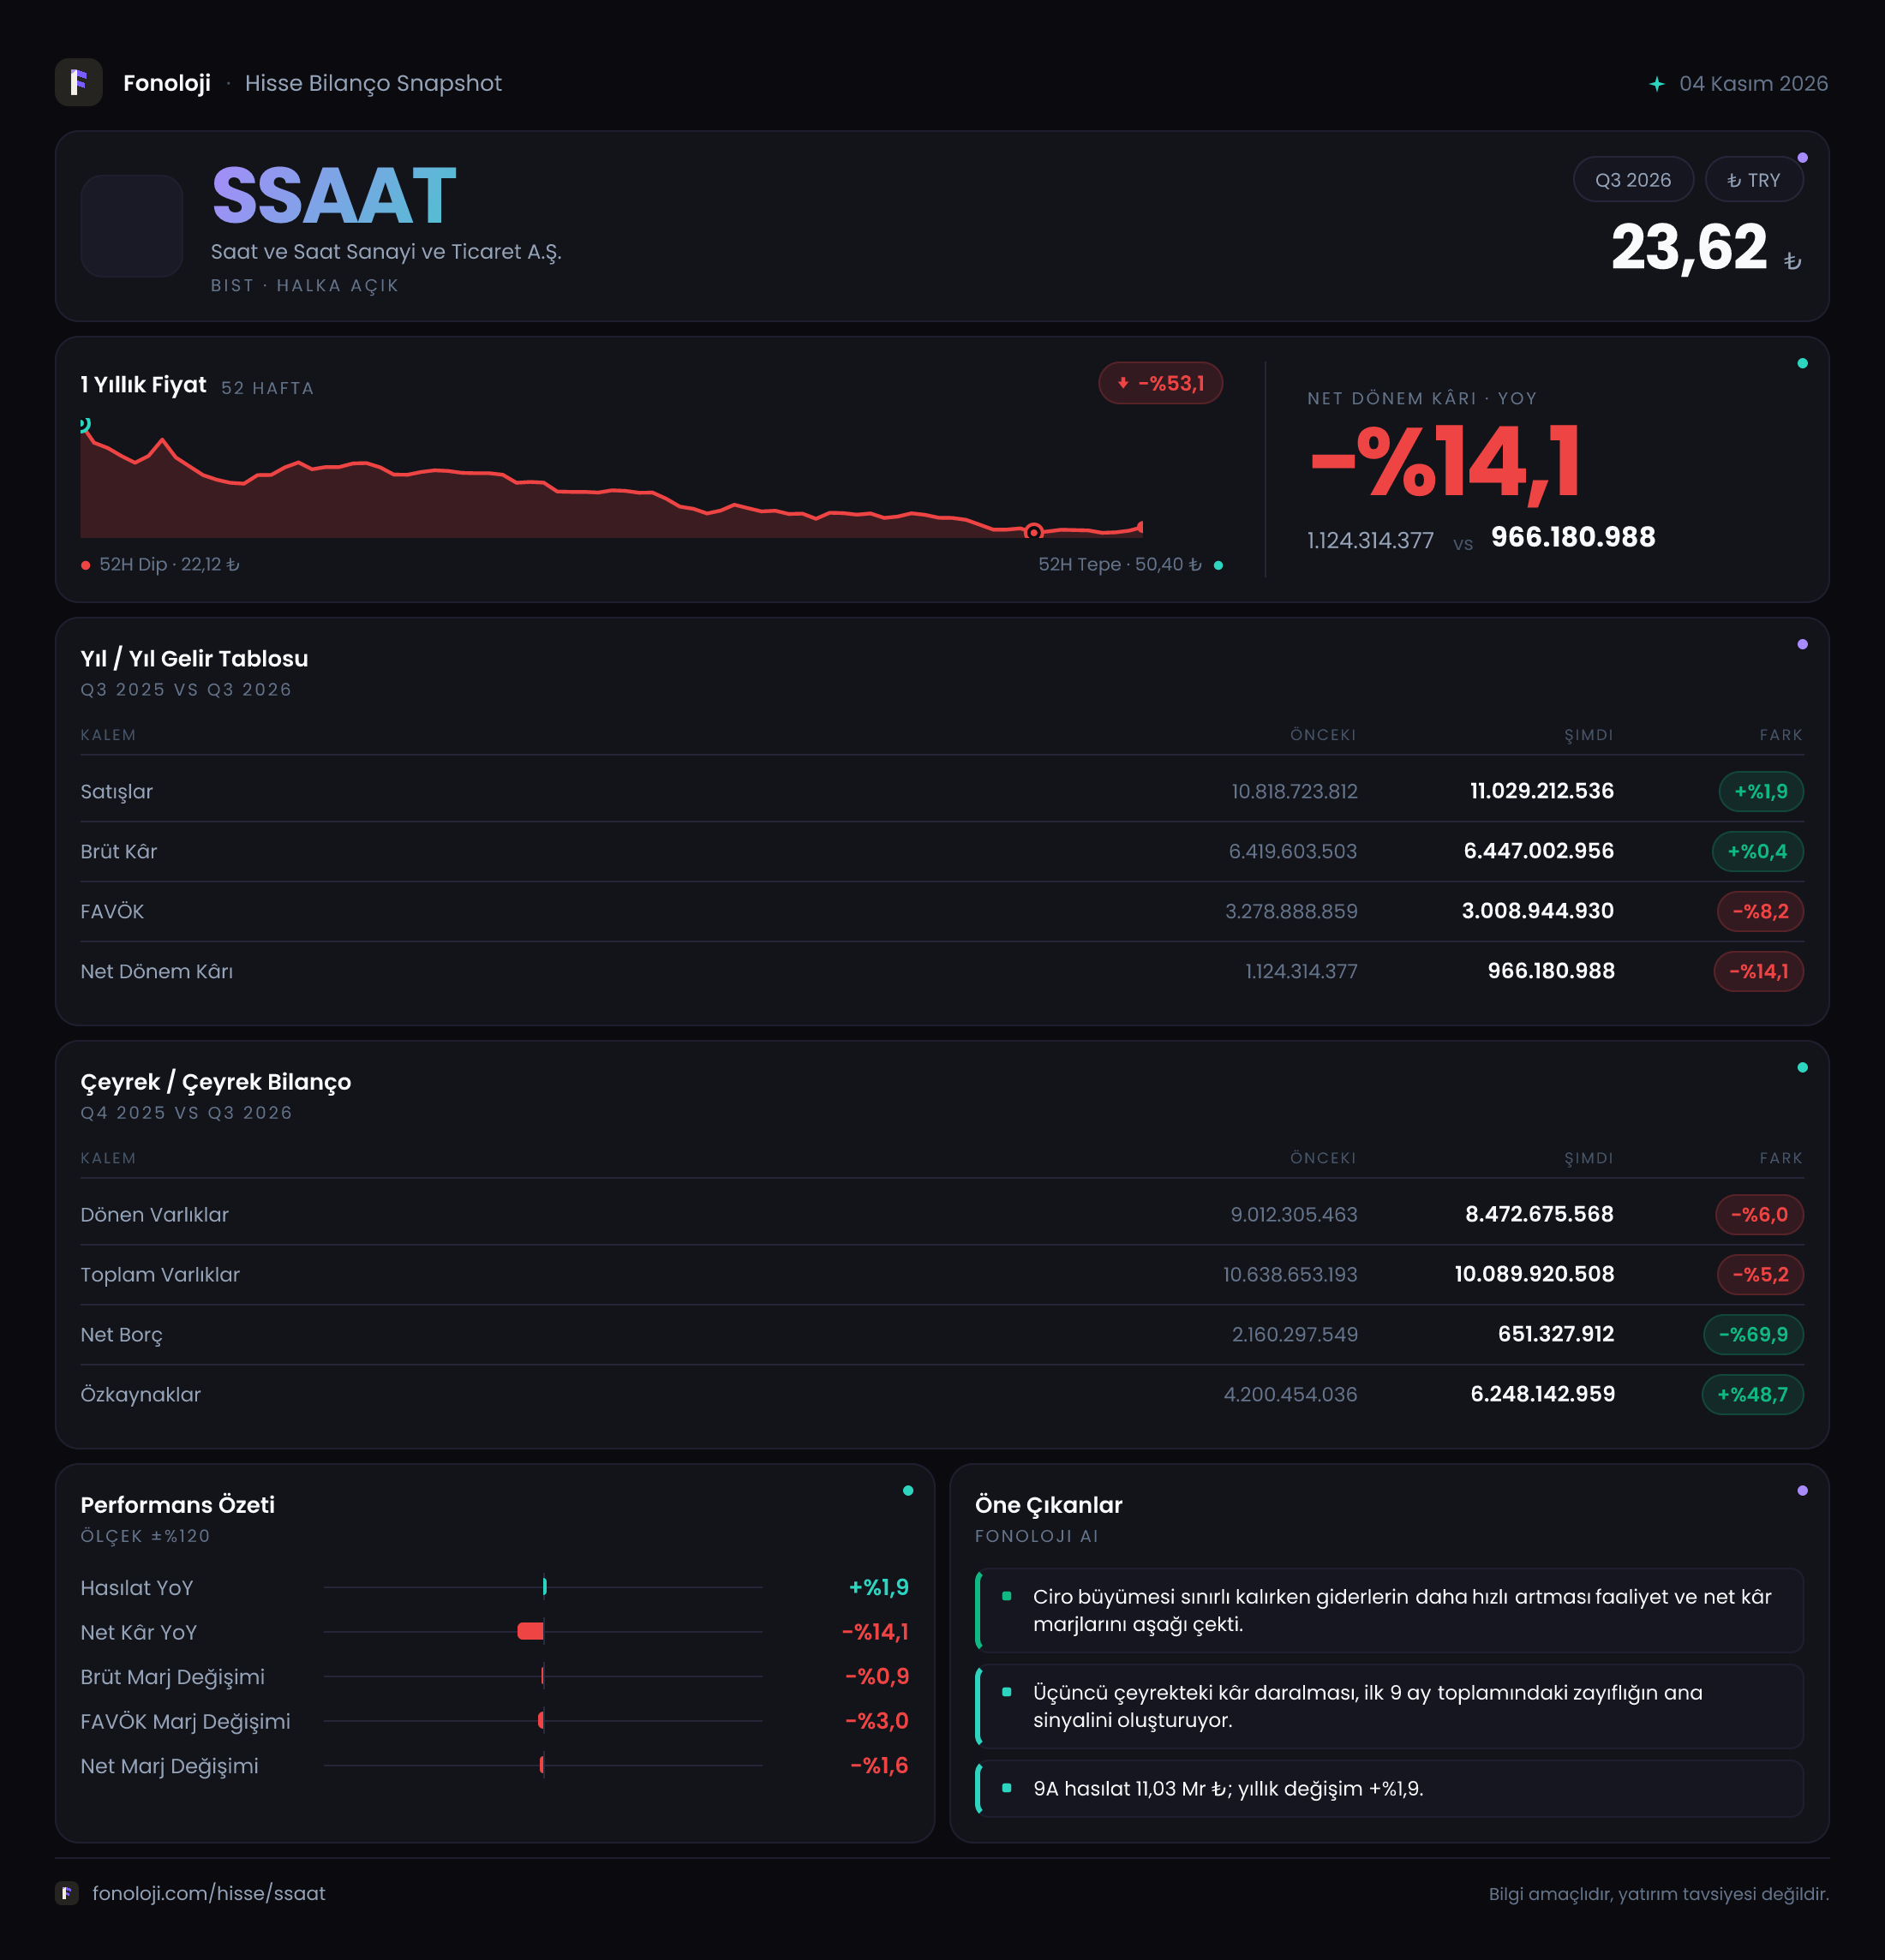
Saat ve Saat’in 2026/9AB finansalları, satış tarafında nominal büyümenin neredeyse durduğu; buna karşılık bilanço kaldıraçlanmasının belirgin biçimde azaldığı bir döneme işaret ediyor. Şirketin dokuz aylık satışları 11,0 milyar TL’ye yükselirken yıllık artış yalnızca %1,9 oldu; bu oran, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında reel olarak zayıf bir performansa işaret ediyor. Daha dikkat çekici nokta, brüt kârın yatay kalmasına rağmen FAVÖK’ün %8,2 ve net dönem kârının %14,1 gerilemesi. Buna karşın net borcun %69,9 azalması ve özkaynakların %48,7 artması, şirketin finansal risk profilinde önemli bir iyileşme yaratıyor.
Burada karşılaştırmanın geçen yılın aynı dokuz aylık dönemiyle yapıldığını hatırlatmak önemli. Çeyrekten çeyreğe bir ivme analizi yapmak için ayrı dönemsel gelir tablosu verisi bulunmadığından, kısa vadeli satış ve kârlılık trendi konusunda daha temkinli olmak gerekiyor.
Satış Hikayesi
Saat ve Saat’in satışları geçen yılın aynı dönemindeki 10,8 milyar TL’den 11,0 milyar TL’ye çıkarak %1,9 arttı. İlk bakışta büyüme var gibi görünse de bu artış, yüksek enflasyon ortamında şirketin reel satış hacmini veya fiyatlama gücünü koruyabildiğini göstermiyor. Başka bir ifadeyle şirket, nominal olarak daha yüksek ciro üretmiş olsa da enflasyondan arındırıldığında satışların daralmış olma ihtimali güçlü.
Satışlardaki sınırlı büyüme, brüt kâra da yansımış durumda. Brüt kâr 6,4 milyar TL ile geçen yılın 6,4 milyar TL’lik seviyesine neredeyse sabit kaldı. Bu tablo, şirketin satışlarını korusa bile aynı büyüklükte brüt kâr yaratabildiğini gösteriyor. Brüt kâr marjı yaklaşık %58,2 seviyesinde gerçekleşirken geçen yıl bu oran yaklaşık %59,3 idi. Yaklaşık 1,1 puanlık gerileme, ürün karması, indirimler veya maliyet baskısının brüt kârlılığı bir miktar aşağı çektiğine işaret ediyor; ancak veri seti bu değişimin hangi unsurdan kaynaklandığını ayrıştırmıyor.
Bu dönemde yatırımcı açısından asıl izlenmesi gereken başlık, satışların sadece nominal olarak artması değil, mağaza ve kanal bazında gerçek talebin korunup korunmadığıdır. Dokuz aylık toplam veride çeyreklik kırılım bulunmadığı için satış ivmesinin son dönemde hızlanıp hızlanmadığını veya zayıflığın üçüncü çeyrekte belirginleşip belirginleşmediğini söylemek mümkün değil. Bu nedenle çeyreklik trend için yeni raporu beklemek gerekiyor.
Kârlılık
Kârlılık tarafında tablo satışlardan daha zayıf. FAVÖK, geçen yılki 3,3 milyar TL’den bu yıl 3,0 milyar TL’ye gerileyerek %8,2 düştü. FAVÖK marjı yaklaşık %27,3 seviyesinde gerçekleşti; geçen yıl bu oran yaklaşık %30,6 idi. Yani şirket, her 100 TL’lik satıştan faaliyet düzeyinde geçen yıl yaklaşık 30,6 TL kazanırken bu yıl yaklaşık 27,3 TL kazanıyor.
Brüt marjın yalnızca sınırlı gerilediği bir ortamda FAVÖK marjının daha sert düşmesi, brüt kâr sonrasında faaliyet giderlerinin daha fazla baskı oluşturduğunu düşündürüyor. Ancak personel, kira, pazarlama veya diğer operasyonel giderlerin kırılımı verilmediği için baskının hangi kalemden kaynaklandığını kesinleştirmek mümkün değil. Yine de finansalların ana mesajı net: ciro büyük ölçüde korunmuş, fakat bu ciroyu faaliyet kârına dönüştürme verimliliği zayıflamış.
Net dönem kârı da 1,1 milyar TL’den 966,2 milyon TL’ye gerileyerek %14,1 düştü. Net kâr marjı yaklaşık %8,8 seviyesinde; geçen yıl bu oran yaklaşık %10,2 idi. FAVÖK marjındaki düşüşe kıyasla net kâr marjındaki bozulma daha belirgin. Bu farkın altında finansman giderleri, vergi, diğer faaliyet kalemleri veya enflasyon muhasebesi etkileri bulunabilir; ancak bu kalemlerin detayları verilmediğinden net bir neden atfetmek doğru olmaz.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha olumlu bir hikâye anlatıyor. Toplam varlıklar önceki yıl sonundaki 10,6 milyar TL’den 10,1 milyar TL’ye gerileyerek %5,2 azaldı. Dönen varlıklar 9,0 milyar TL’den 8,5 milyar TL’ye inerken duran varlıklar 1,6 milyar TL civarında yatay kaldı. Bu, bilançonun özellikle işletme sermayesi tarafında küçüldüğünü gösteriyor; ancak stoklar, ticari alacaklar ve nakit kalemlerinin ayrı ayrı verilmemesi nedeniyle bu değişimin niteliği hakkında daha ileri yorum yapılamaz.
En güçlü gelişme net borçta görüldü. Net borç 2,2 milyar TL’den 651,3 milyon TL’ye gerileyerek yaklaşık 1,5 milyar TL azaldı ve düşüş oranı %69,9 oldu. Şirket hâlâ net borç pozisyonunda; ancak borcun FAVÖK’e oranı mevcut dokuz aylık FAVÖK üzerinden kabaca 0,2 kat seviyesinde. Önceki dönemde bu oran yaklaşık 0,7 kat idi. Bu seviye, borçluluğun faaliyet kârına kıyasla düşük olduğunu ve faiz/finansman riskinin önceki yıla göre belirgin biçimde azaldığını gösteriyor.
Özkaynaklar ise 4,2 milyar TL’den 6,2 milyar TL’ye çıkarak %48,7 arttı. Varlıklar küçülürken özkaynakların büyümesi, bilançonun borç tarafında ciddi bir normalleşme yaşandığına işaret ediyor. Bununla birlikte özkaynak artışının hangi muhasebe kalemlerinden kaynaklandığı açıklanmadığı için tamamını operasyonel başarı olarak değerlendirmemek gerekir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, enflasyon muhasebesi açısından kritik bir kalem. Saat ve Saat’in net parasal pozisyonu geçen yılki 239,3 milyon TL’den 134,9 milyon TL’ye gerileyerek %43,6 azaldı. Bu kalem pozitif olduğu için şirketin net parasal kazanç elde ettiğini, fakat bu kazancın geçen yılın aynı dönemine göre azaldığını gösteriyor.
Net parasal kazanç, enflasyon muhasebesi uygulamasında kârı destekleyen bir unsur olabilir. Dolayısıyla bu desteğin 239,3 milyon TL’den 134,9 milyon TL’ye düşmesi, net kâr üzerindeki olumlu etkinin zayıfladığı anlamına geliyor. Net kârın FAVÖK’ten daha hızlı gerilemesinde bu etkinin payı bulunabilir; ancak vergi ve finansman kalemleri açıklanmadığı için toplam katkının büyüklüğünü kesin olarak hesaplamak mümkün değil.
Burada önemli nokta şu: Net parasal pozisyonun azalması şirketin mutlaka nakit kaybettiği anlamına gelmez. Bu, enflasyon muhasebesi kapsamında parasal varlık ve yükümlülüklerin yapısına bağlı olarak oluşan muhasebesel bir etkidir. Yine de geçen yıla kıyasla kârı destekleyen bu unsurun zayıflaması, operasyonel marj baskısıyla birlikte değerlendirilmelidir.
Yatırımcı için Ne Anlama Geliyor?
Saat ve Saat’in 2026/9AB sonuçları iki farklı hikâyeyi aynı anda taşıyor:
- Fırsat: Net borcun 651,3 milyon TL’ye gerilemesi, finansal riskin ve faiz baskısının azalması açısından güçlü bir gelişme.
- Fırsat: Özkaynakların 6,2 milyar TL’ye yükselmesi, bilançonun önceki yıl sonuna göre daha sağlam bir sermaye yapısına kavuştuğunu gösteriyor.
- Risk: Satışların yalnızca %1,9 büyümesi, enflasyon karşısında reel talep ve mağaza verimliliği açısından soru işareti yaratıyor.
- Risk: FAVÖK marjının yaklaşık %30,6’dan %27,3’e gerilemesi, faaliyet giderlerinin ve operasyonel verimliliğin yakından izlenmesi gerektiğini gösteriyor.
- Dikkat noktası: Net kâr marjı yaklaşık %10,2’den %8,8’e inerken net parasal kazancın da azalması, kârlılık toparlanmadan bilanço iyileşmesinin tek başına yeterli olmayacağını gösteriyor.
Özetle şirketin bilançosu güçlenmiş, borçluluk azalmış; ancak ana faaliyet performansı henüz aynı ölçüde güçlenmiş değil. Yatırımcıların önümüzdeki dönemde özellikle satışların enflasyonun üzerinde büyüyüp büyümediğine, FAVÖK marjının yeniden toparlanıp toparlanmadığına ve düşük net borç seviyesinin korunup korunmadığına odaklanması gerekiyor. Yatırım tavsiyesi değildir.