
Açılış
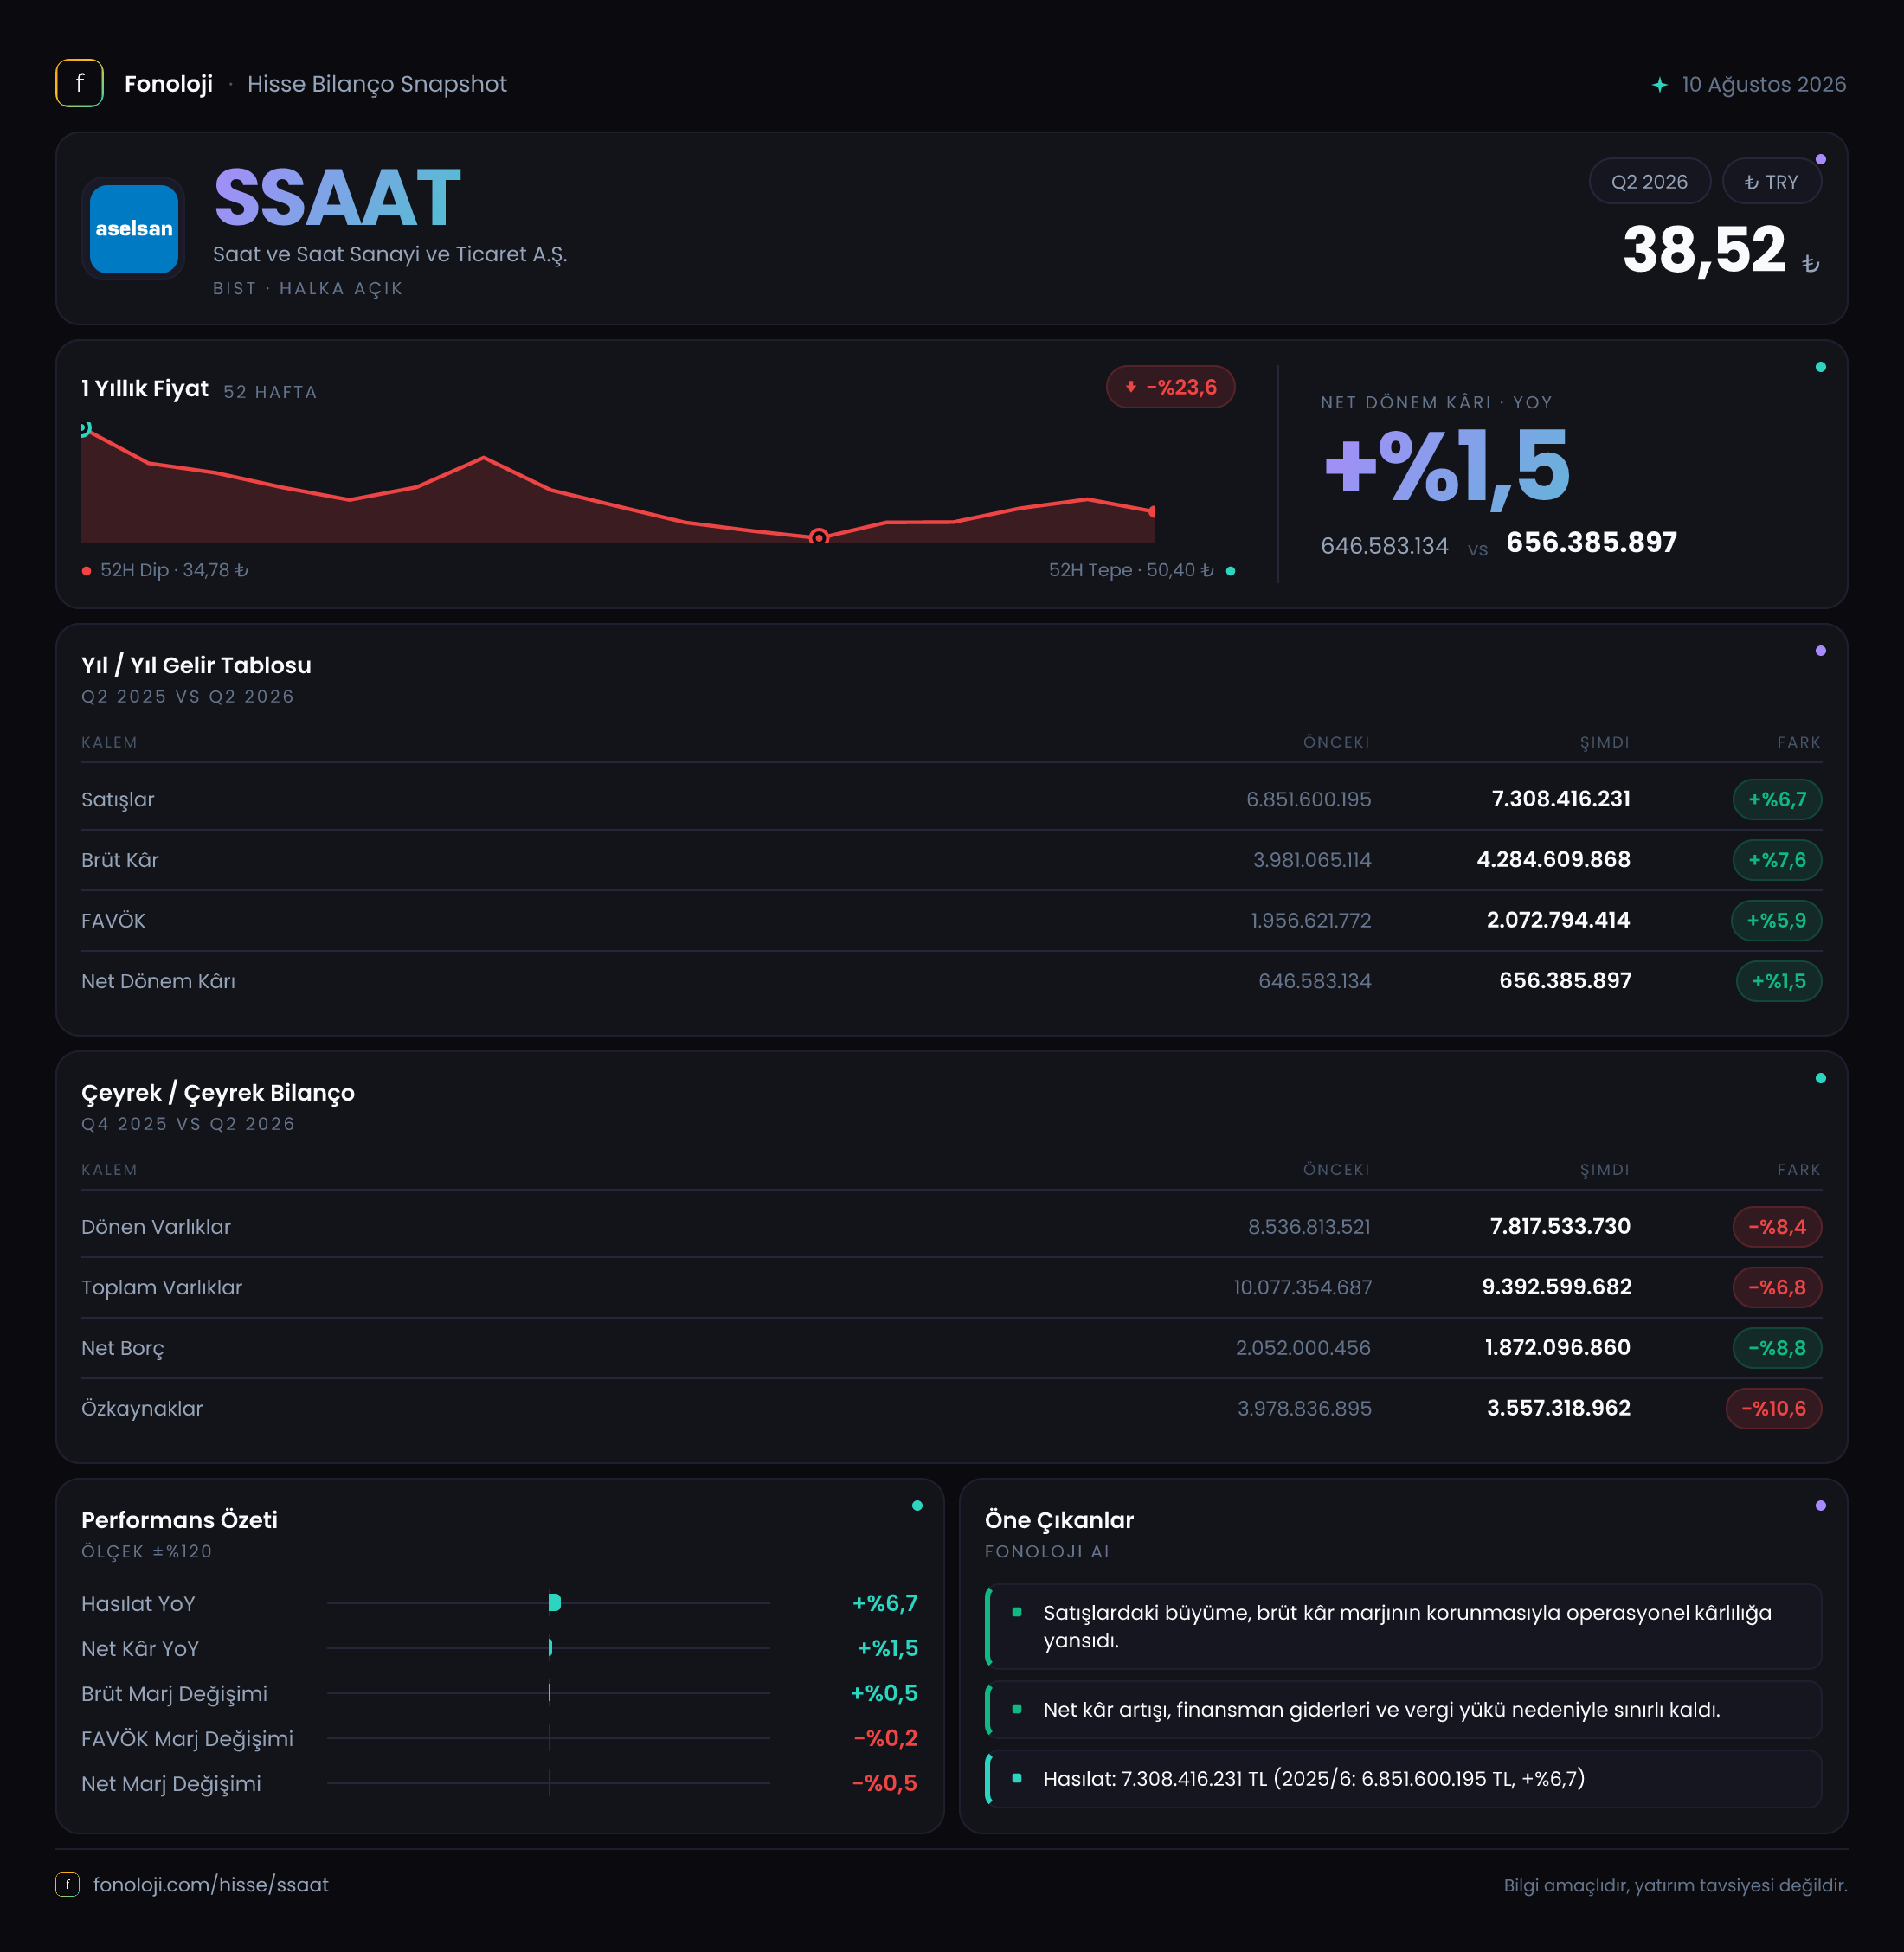
Saat ve Saat’in 2026/6AB finansalları, satış tarafında sınırlı nominal büyümenin korunduğunu; buna karşılık net kârın faaliyet performansına göre daha zayıf kaldığını gösteriyor. Şirketin satışları geçen yılın aynı dönemine göre %6,7 artarak 7,3 milyar TL’ye ulaşırken, net dönem kârı yalnızca %1,5 yükselerek 656,4 milyon TL oldu. Bu tablo, brüt kârlılığın dirençli kaldığını ancak faaliyet dışı kalemler, finansman etkileri veya vergi/diğer giderlerin net kâr üzerinde baskı yaratmış olabileceğini düşündürüyor. Bilanço tarafında ise net borç azalmasına rağmen özkaynaklardaki gerileme yakından izlenmesi gereken başlık olarak öne çıkıyor.
Satış Hikayesi
Şirketin satışları 6,9 milyar TL’den 7,3 milyar TL’ye yükseldi. Yüzde 6,7’lik bu artış, ilk bakışta pozitif görünse de Türkiye’de %30’un üzerinde seyreden enflasyon ortamında değerlendirildiğinde reel büyüme açısından güçlü bir tablo sunmuyor. Başka bir ifadeyle, şirket nominal olarak daha yüksek satış yapmış olsa da satış hacmi, mağaza verimliliği veya müşteri talebi enflasyondan arındırıldığında aynı ölçüde büyümemiş olabilir.
Saat ve Saat’in faaliyet alanı açısından satış performansı; tüketici harcamaları, döviz kurları, ithal ürün maliyetleri ve marka karmasına oldukça duyarlı. Bu nedenle %6,7’lik büyümenin ne kadarının fiyat artışlarından, ne kadarının adet satışından kaynaklandığı kritik. Mevcut veride hacim, mağaza bazlı satış veya e-ticaret kırılımı bulunmadığı için bu ayrımı yapmak mümkün değil.
Brüt kârın satışlardan daha hızlı, %7,6 artarak 4,3 milyar TL’ye yükselmesi olumlu bir ayrışma yaratıyor. Bunun anlamı, şirketin ürün karmasını veya fiyatlama gücünü en azından brüt kâr seviyesinde koruyabildiği. Ancak dönem bazlı, yani çeyrekten çeyreğe satış ivmesini görmek için yeterli veri yok. Eldeki karşılaştırma 2025/6AB ile 2026/6AB arasındaki altı aylık dönem karşılaştırması olduğundan, bir sonraki raporlarda çeyreklik trendi ayrıca izlemek gerekecek.
Kârlılık
Şirketin brüt kâr marjı, 2025/6AB’de yaklaşık %58,0 iken 2026/6AB’de %58,9’a yükseldi. Yaklaşık 0,9 puanlık bu iyileşme, satış büyümesinin sınırlı kaldığı bir dönemde önemli. Brüt marjın yükselmesi; fiyatlama, ürün karması veya tedarik maliyetleri açısından şirketin ilk aşamada direnç gösterdiğine işaret ediyor.
Buna karşılık FAVÖK, 2,0 milyar TL’den 2,1 milyar TL’ye çıkarak yalnızca %5,9 büyüdü. FAVÖK marjı da yaklaşık %29,0’dan %28,8’e geriledi. Yani brüt kâr marjındaki iyileşme, faaliyet giderleri seviyesinde tamamen korunamamış. Personel, kira, lojistik, pazarlama ve genel yönetim giderlerinin satışlardan daha hızlı artmış olması muhtemel; ancak bu kalemlerin ayrıntısı paylaşılmadığı için neden konusunda kesin bir hüküm vermek mümkün değil.
Net kârın 646,6 milyon TL’den 656,4 milyon TL’ye yükselmesi ise yalnızca %1,5’lik bir artışa karşılık geliyor. Net kâr marjı yaklaşık %9,4’ten %9,0’a gerilemiş durumda. Böylece kârlılık zincirinde şu tablo oluşuyor:
- Satışlar: %6,7 arttı.
- Brüt kâr: %7,6 arttı ve marj iyileşti.
- FAVÖK: %5,9 arttı, marj hafif geriledi.
- Net kâr: %1,5 arttı ve marj daha belirgin biçimde düştü.
Bu sıralama, operasyonel kârlılığın hâlâ güçlü olduğunu; fakat FAVÖK’ten net kâra geçişte şirketin daha fazla baskıyla karşılaştığını gösteriyor. Net kâr artışının satış büyümesinin gerisinde kalması, yatırımcı açısından faaliyet performansından çok finansman, parasal pozisyon, vergi ve diğer gelir-gider kalemlerinin takip edilmesini gerektiriyor.
Bilanço Sağlığı
Bilanço, toplam varlıkların 10,1 milyar TL’den 9,4 milyar TL’ye gerilediğini gösteriyor. Bu, önceki yıl sonuna kıyasla %6,8’lik bir daralma anlamına geliyor. Gerilemenin ana kaynağı dönen varlıklar: bu kalem 8,5 milyar TL’den 7,8 milyar TL’ye inerek %8,4 azaldı. Duran varlıklar ise %2,2 artışla 1,6 milyar TL’ye yükseldi.
Dönen varlıkların azalması; stok, ticari alacak veya nakit benzeri kalemlerdeki değişimlerden kaynaklanabilir. Ancak alt kırılım verilmediği için bunun işletme sermayesi verimliliğindeki iyileşme mi, yoksa likidite tamponunun zayıflaması mı olduğu net değil. Bu nedenle sonraki bilançoda nakit, stok ve ticari alacak hareketleri özellikle incelenmeli.
Net borç 2,1 milyar TL’den 1,9 milyar TL’ye gerileyerek %8,8 azaldı. Dönem FAVÖK’ü üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 0,9x seviyesinde. Bu, borçluluğun faaliyet kârına göre yüksek olmadığını ve bilançonun borç taşıma kapasitesinin şimdilik makul göründüğünü gösteriyor. Ancak bu oran, faiz giderleri ve nakit akış detayları olmadan tek başına yeterli değil.
Özkaynakların 4,0 milyar TL’den 3,6 milyar TL’ye gerilemesi ise dikkat çekici. Şirket dönem boyunca 656,4 milyon TL net kâr üretmesine rağmen özkaynakların %10,6 azalması, temettü dağıtımı, geçmiş dönem düzeltmeleri, diğer kapsamlı gelir veya enflasyon muhasebesi kaynaklı etkiler gibi kalemlerin rol oynayabileceğini gösteriyor. Bu nedenle özkaynak düşüşünün niteliği, bilanço dipnotlarında mutlaka incelenmeli.
Net Parasal Pozisyon (TAS 29)
Şirketin net parasal pozisyon geliri 149,2 milyon TL’den 157,2 milyon TL’ye yükseldi. %5,4’lük artış nominal olarak pozitif olsa da satış ve brüt kâr büyümesinin gerisinde kaldı. Bu kalem, enflasyon muhasebesi uygulaması altında şirketin parasal varlık ve parasal yükümlülük yapısının finansal sonuçlara etkisini yansıtıyor.
Pozitif net parasal pozisyon gelirinin net kâra katkı sağladığı görülüyor. Ancak bu gelir, şirketin ana faaliyetlerinden yaratılan sürdürülebilir bir kâr kalemi olarak değerlendirilmemeli. Enflasyon muhasebesi, bilançodaki parasal pozisyonun dönem boyunca nasıl değiştiğine bağlı olarak kârı veya zararı etkileyebilir; dolayısıyla gelecek dönemlerde aynı katkının tekrarlanacağı garanti değil.
Ayrıca net parasal pozisyon geliri artarken net kârın yalnızca %1,5 yükselmesi, bu katkının diğer finansal veya faaliyet dışı giderlerle büyük ölçüde dengelendiğini gösteriyor. TAS 29 etkisinin yanında finansman giderleri ve vergi kalemlerinin açıklanması, net kâr kalitesini anlamak açısından önemli olacak.
Yatırımcı için Ne Anlama Geliyor?
Saat ve Saat’in 2026/6AB sonuçları, yüksek brüt marjını koruyan ancak net kâra dönüşümde zorlanan bir şirket profiline işaret ediyor. Fırsat tarafında, yaklaşık %59’luk brüt kâr marjı, markalı perakende yapısının ve ürün karmasının güçlü olduğuna işaret ediyor. Net borcun azalması ve yaklaşık 0,9x net borç/FAVÖK seviyesi de finansal riskin şu aşamada kontrol edilebilir olduğunu gösteriyor.
Buna karşılık riskler de belirgin:
- Satış büyümesi %6,7 ile yüksek enflasyon ortamında reel olarak zayıf kalıyor.
- FAVÖK marjı geriliyor; bu da faaliyet giderlerinin kârlılığı baskıladığını gösteriyor.
- Net kâr büyümesi %1,5 ile satış ve brüt kâr artışının gerisinde.
- Özkaynaklar %10,6 azalıyor; düşüşün kaynağı netleşmeden bilanço kalitesi tam olarak değerlendirilemez.
- Pozitif net parasal pozisyon geliri kâra destek veriyor, ancak bu katkı operasyonel ve kalıcı bir büyüme göstergesi değil.
Yatırımcı açısından ana soru, şirketin önümüzdeki dönemlerde satış büyümesini enflasyonun üzerine taşıyıp taşıyamayacağı ve brüt marj avantajını FAVÖK ile net kâra yansıtıp yansıtamayacağı. Bir sonraki raporda özellikle aynı mağaza satışları, stok hareketi, faaliyet giderleri, nakit akışı ve özkaynak değişiminin nedeni takip edilmeli. Yatırım tavsiyesi değildir.