
Açılış
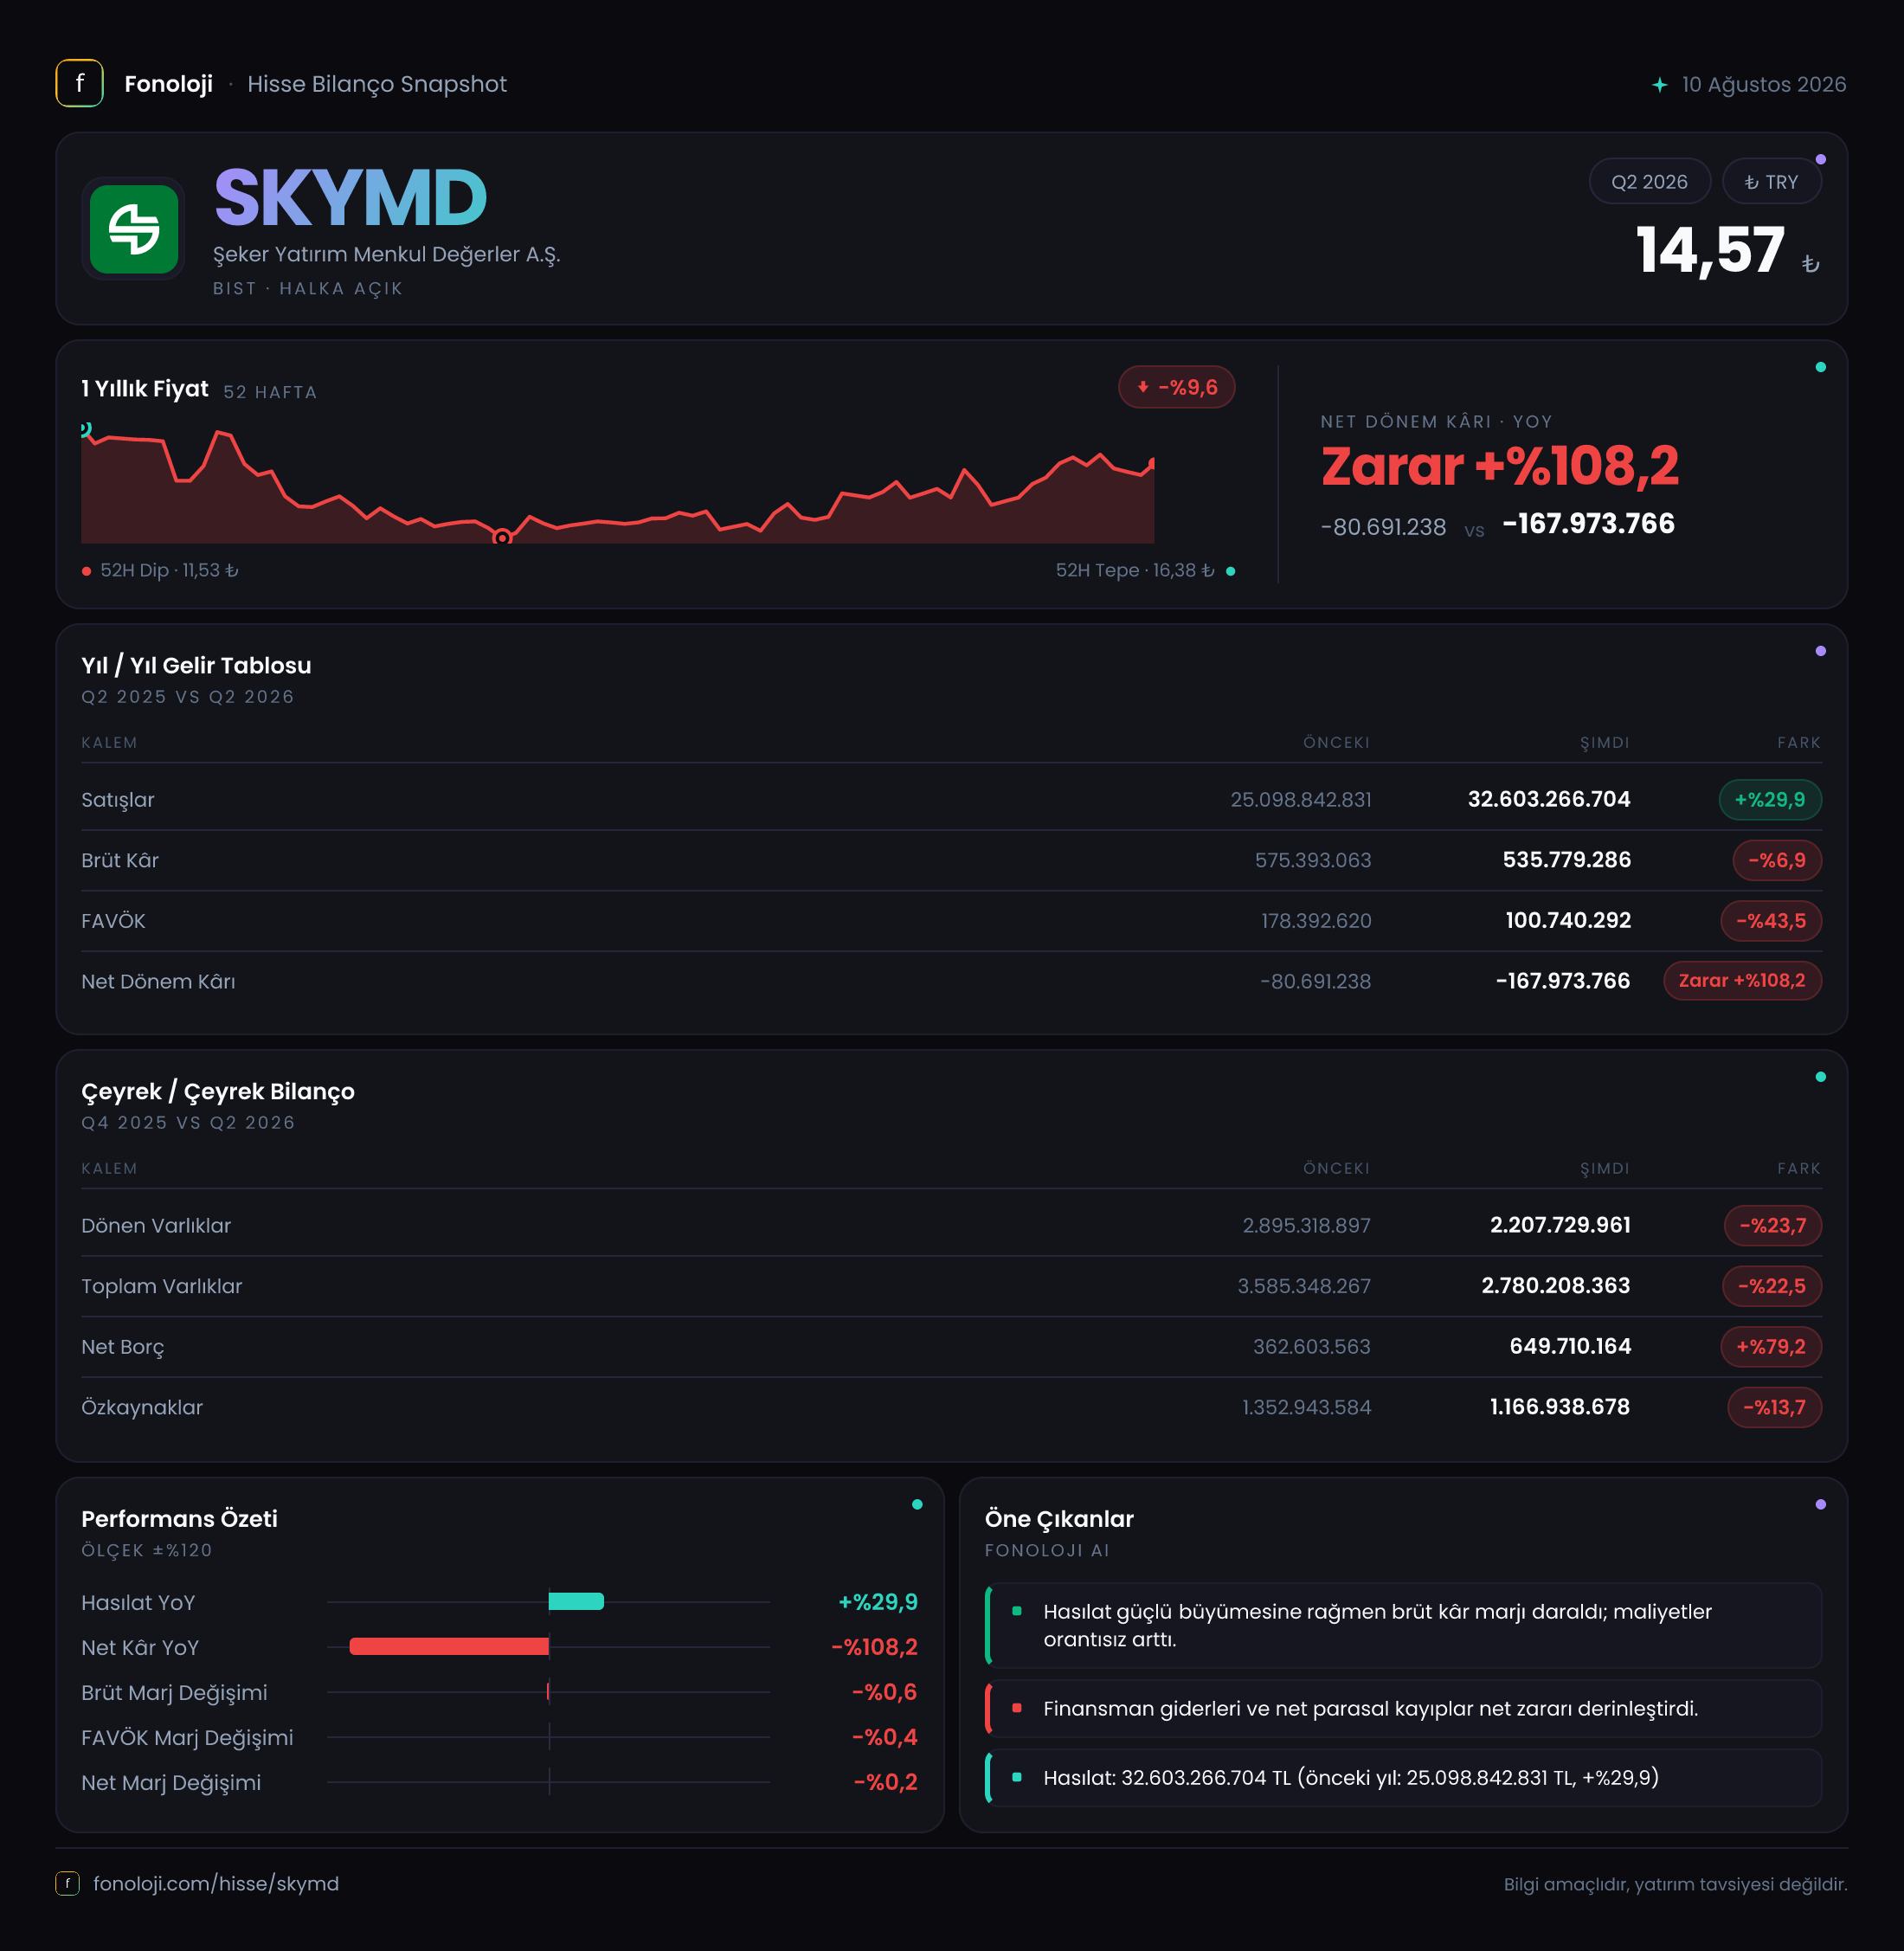
Şeker Yatırım Menkul Değerler, sermaye piyasası aracılık faaliyetleri, yatırım hizmetleri ve ilgili finansal işlemler üzerinden gelir üreten bir aracı kurum olarak faaliyet gösteriyor. 2026’nın ilk altı ayında şirketin satışları nominal olarak büyümüş olsa da bu büyüme kârlılığa dönüşmemiş; brüt kâr ve FAVÖK belirgin biçimde gerilemiş. Daha da önemlisi, bilanço küçülürken net borcun artması ve net parasal pozisyon zararının derinleşmesi, dönemin ana hikâyesini “büyüyen gelir değil, bozulan kârlılık kalitesi ve artan finansal baskı” olarak özetliyor. Net dönem zararı da geçen yılın aynı dönemine göre iki katından fazla artarak şirketin önündeki toparlanma ihtiyacını net biçimde ortaya koyuyor.
Satış Hikayesi
Şirketin satışları 2026/6A döneminde geçen yılın aynı dönemine göre %29,9 artarak 32,6 milyar TL’ye ulaştı. İlk bakışta bu oran güçlü görünebilir; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında satış büyümesi reel olarak oldukça sınırlı kalıyor. Başka bir ifadeyle şirket, nominal bazda yaklaşık 7,5 milyar TL daha yüksek satış üretmiş olsa da bu artış enflasyonun üzerinde belirgin bir büyüme sinyali vermiyor.
Üstelik satışlardaki artış brüt kâra yansımamış durumda. Geçen yılın aynı döneminde 25,1 milyar TL olan satışlar bu yıl 32,6 milyar TL’ye çıkarken, brüt kâr 575,4 milyon TL’den 535,8 milyon TL’ye geriledi. Bu tablo, gelir hacmi büyürken işlemlerin veya faaliyetlerin şirkete bıraktığı katma değerin azaldığını gösteriyor.
Brüt kâr marjı da bu bozulmayı açık biçimde ortaya koyuyor. Geçen yıl ilk altı ayda yaklaşık %2,29 olan brüt marj, bu dönemde %1,64’e indi. Marjdaki yaklaşık 0,65 puanlık gerileme, satışların yalnızca enflasyon nedeniyle büyüdüğü ve daha düşük kârlı gelirlerin toplam içindeki payının arttığı ihtimalini güçlendiriyor. Finansal piyasalardaki işlem hacmi, komisyon oranları, ürün karması veya aracılık gelirlerinin niteliği gibi detaylar paylaşılmadığı için bozulmanın kaynağını kesin olarak ayırmak mümkün değil; ancak verinin söylediği net: satış büyümesi kalite açısından zayıf.
Çeyreklik trend verisi sunulmadığı için 2026’nın ilk çeyreğinden ikinci çeyreğine şirketin ivme kazanıp kazanmadığını veya marjların dönem içinde toparlanıp toparlanmadığını söylemek mümkün değil. Bu nedenle sonraki finansal raporda özellikle ikinci çeyrek gelirlerinin, brüt kârının ve komisyon/işlem hacmi dinamiklerinin ayrıca izlenmesi gerekiyor.
Kârlılık
Kârlılık tarafında satış hikâyesinden daha ciddi bir bozulma var. Brüt kâr %6,9 gerileyerek 535,8 milyon TL’ye düşerken FAVÖK %43,5 azalarak 100,7 milyon TL’ye indi. FAVÖK marjı geçen yılki yaklaşık %0,71 seviyesinden %0,31’e geriledi. Yani şirket satış hacmini büyütmesine rağmen, operasyonel faaliyetlerden elde ettiği kazanç her 100 TL’lik satış için yaklaşık 31 kuruşa kadar düşmüş durumda.
Bu, faaliyet giderlerinin brüt kâra oranla daha ağır hale geldiğini düşündürüyor. Brüt kâr marjındaki gerileme tek başına olumsuzken, FAVÖK marjının daha sert düşmesi, personel, teknoloji, pazarlama, genel yönetim veya diğer faaliyet giderlerinde gelirden daha hızlı bir artış olabileceğine işaret ediyor. Bu kalemlerin ayrıntısı verilmediğinden gider bazında kesin teşhis koymak mümkün değil; fakat operasyonel kaldıraç bu dönemde şirketin lehine değil, aleyhine çalışmış.
Net dönem zararı da 80,7 milyon TL’den 168,0 milyon TL’ye yükseldi. Böylece net zarar %108,2 artarak iki katından fazla büyüdü. Net kâr marjı geçen yıl yaklaşık -%0,32 iken bu dönemde -%0,52’ye geriledi. FAVÖK’ün pozitif kalmasına rağmen net zararın büyümesi, faaliyet kârlılığının finansman maliyetleri, parasal pozisyon etkisi ve raporda ayrıntısı bulunmayan diğer kalemler tarafından silindiğini gösteriyor.
Burada özellikle dikkat edilmesi gereken nokta, şirketin operasyonel düzeyde hâlâ pozitif FAVÖK üretmesine rağmen bunun net kâra ulaşmak için yeterli olmaması. 100,7 milyon TL’lik FAVÖK, 168,0 milyon TL’lik net zararı karşılayacak güçte değil. Dolayısıyla toparlanma için yalnızca satışların artması yetmeyecek; brüt marjın ve faaliyet giderlerinin birlikte düzelmesi gerekecek.
Bilanço Sağlığı
Bilanço, gelir tablosundaki zayıflığı destekleyen bir başka risk alanı oluşturuyor. Toplam varlıklar önceki yıl sonuna göre %22,5 azalarak 2,8 milyar TL’ye geriledi. Dönen varlıklar 2,9 milyar TL’den 2,2 milyar TL’ye, duran varlıklar ise 690,0 milyon TL’den 572,5 milyon TL’ye düştü. Şirketin bilançosu küçülürken özkaynaklar da 1,4 milyar TL’den 1,2 milyar TL’ye indi.
Özkaynaklardaki %13,7’lik azalma, dönem zararının sermaye tabanını aşındırdığını gösteriyor. Toplam varlıkların yaklaşık %43’üne denk gelen özkaynak seviyesi hâlâ önemli bir tampon sunuyor; ancak bu tamponun zararlar devam ettikçe zayıflayacağı unutulmamalı.
Daha kritik gelişme net borçta görülüyor. Net borç 362,6 milyon TL’den 649,7 milyon TL’ye çıkarak %79,2 arttı. FAVÖK’e oranlandığında net borç/FAVÖK yaklaşık 6,5 kata yükseliyor; önceki dönemde bu oran yaklaşık 2,0 kat seviyesindeydi. Aracı kurumlarda bilanço kalemleri sanayi şirketleriyle birebir karşılaştırılamayacağı için bu oranı temkinli okumak gerekir; yine de aynı şirketin kendi tarihine göre finansal kaldıraçta belirgin bir artış olduğu açık. Varlıklar azalırken borcun artması, bilançonun daha kırılgan hale geldiğini gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı 149,6 milyon TL’den 178,1 milyon TL’ye yükseldi. Bu, zararın %19 arttığı anlamına geliyor. Negatif net parasal pozisyon, şirketin parasal yükümlülüklerinin parasal varlıklarına göre daha yüksek olduğunu ve enflasyon ortamında bu yapının muhasebe açısından zarar yarattığını gösterir.
Bu zarar doğrudan nakit çıkışı anlamına gelmez; ancak şirketin bilanço yapısının enflasyona karşı hassas olduğunu ortaya koyar. Üstelik net parasal pozisyon zararının FAVÖK’ten daha yüksek olması, operasyonel olarak üretilen sınırlı kazancın enflasyon muhasebesi etkisiyle önemli ölçüde aşındığını gösteriyor. 178,1 milyon TL’lik parasal pozisyon zararı, şirketin 100,7 milyon TL’lik FAVÖK’ünün yaklaşık 1,8 katına denk geliyor. Bu nedenle enflasyon muhasebesi, SKYMD için yalnızca teknik bir raporlama başlığı değil, net sonuç üzerinde belirleyici bir unsur.
Yatırımcı için Ne Anlama Geliyor?
SKYMD’nin 2026/6A sonuçları, satış büyümesinin tek başına yatırım tezini desteklemediği bir döneme işaret ediyor. Fırsat tarafında şirketin satış üretmeye devam etmesi ve operasyonel düzeyde pozitif FAVÖK yaratması bulunuyor. Sermaye piyasası faaliyetlerinde işlem hacimlerinin ve yatırımcı ilgisinin toparlanması, doğru maliyet yönetimiyle birlikte marjların yeniden yükselmesini sağlayabilir.
Buna karşılık mevcut riskler daha somut:
- %29,9’luk satış artışı, yüksek enflasyon ortamında reel büyüme açısından sınırlı kalıyor.
- Brüt marj %2,29’dan %1,64’e, FAVÖK marjı ise %0,71’den %0,31’e geriledi.
- Net zarar 168,0 milyon TL’ye çıkarak geçen yılın aynı döneminin iki katından fazla oldu.
- Net borç 649,7 milyon TL’ye yükselirken net borç/FAVÖK yaklaşık 6,5 kata ulaştı.
- Net parasal pozisyon zararının büyümesi, bilanço yapısının enflasyona duyarlılığını artırıyor.
Bu nedenle yatırımcı açısından izlenmesi gereken temel göstergeler; satış büyümesinden önce brüt marjın toparlanması, FAVÖK marjının yeniden genişlemesi, net borcun gerilemesi ve parasal pozisyon zararının kontrol altına alınması olmalı. Çeyreklik veri bulunmadığı için toparlanmanın başlayıp başlamadığını söylemek mümkün değil; bir sonraki rapor bu açıdan kritik olacak. Yatırım tavsiyesi değildir.