
Açılış
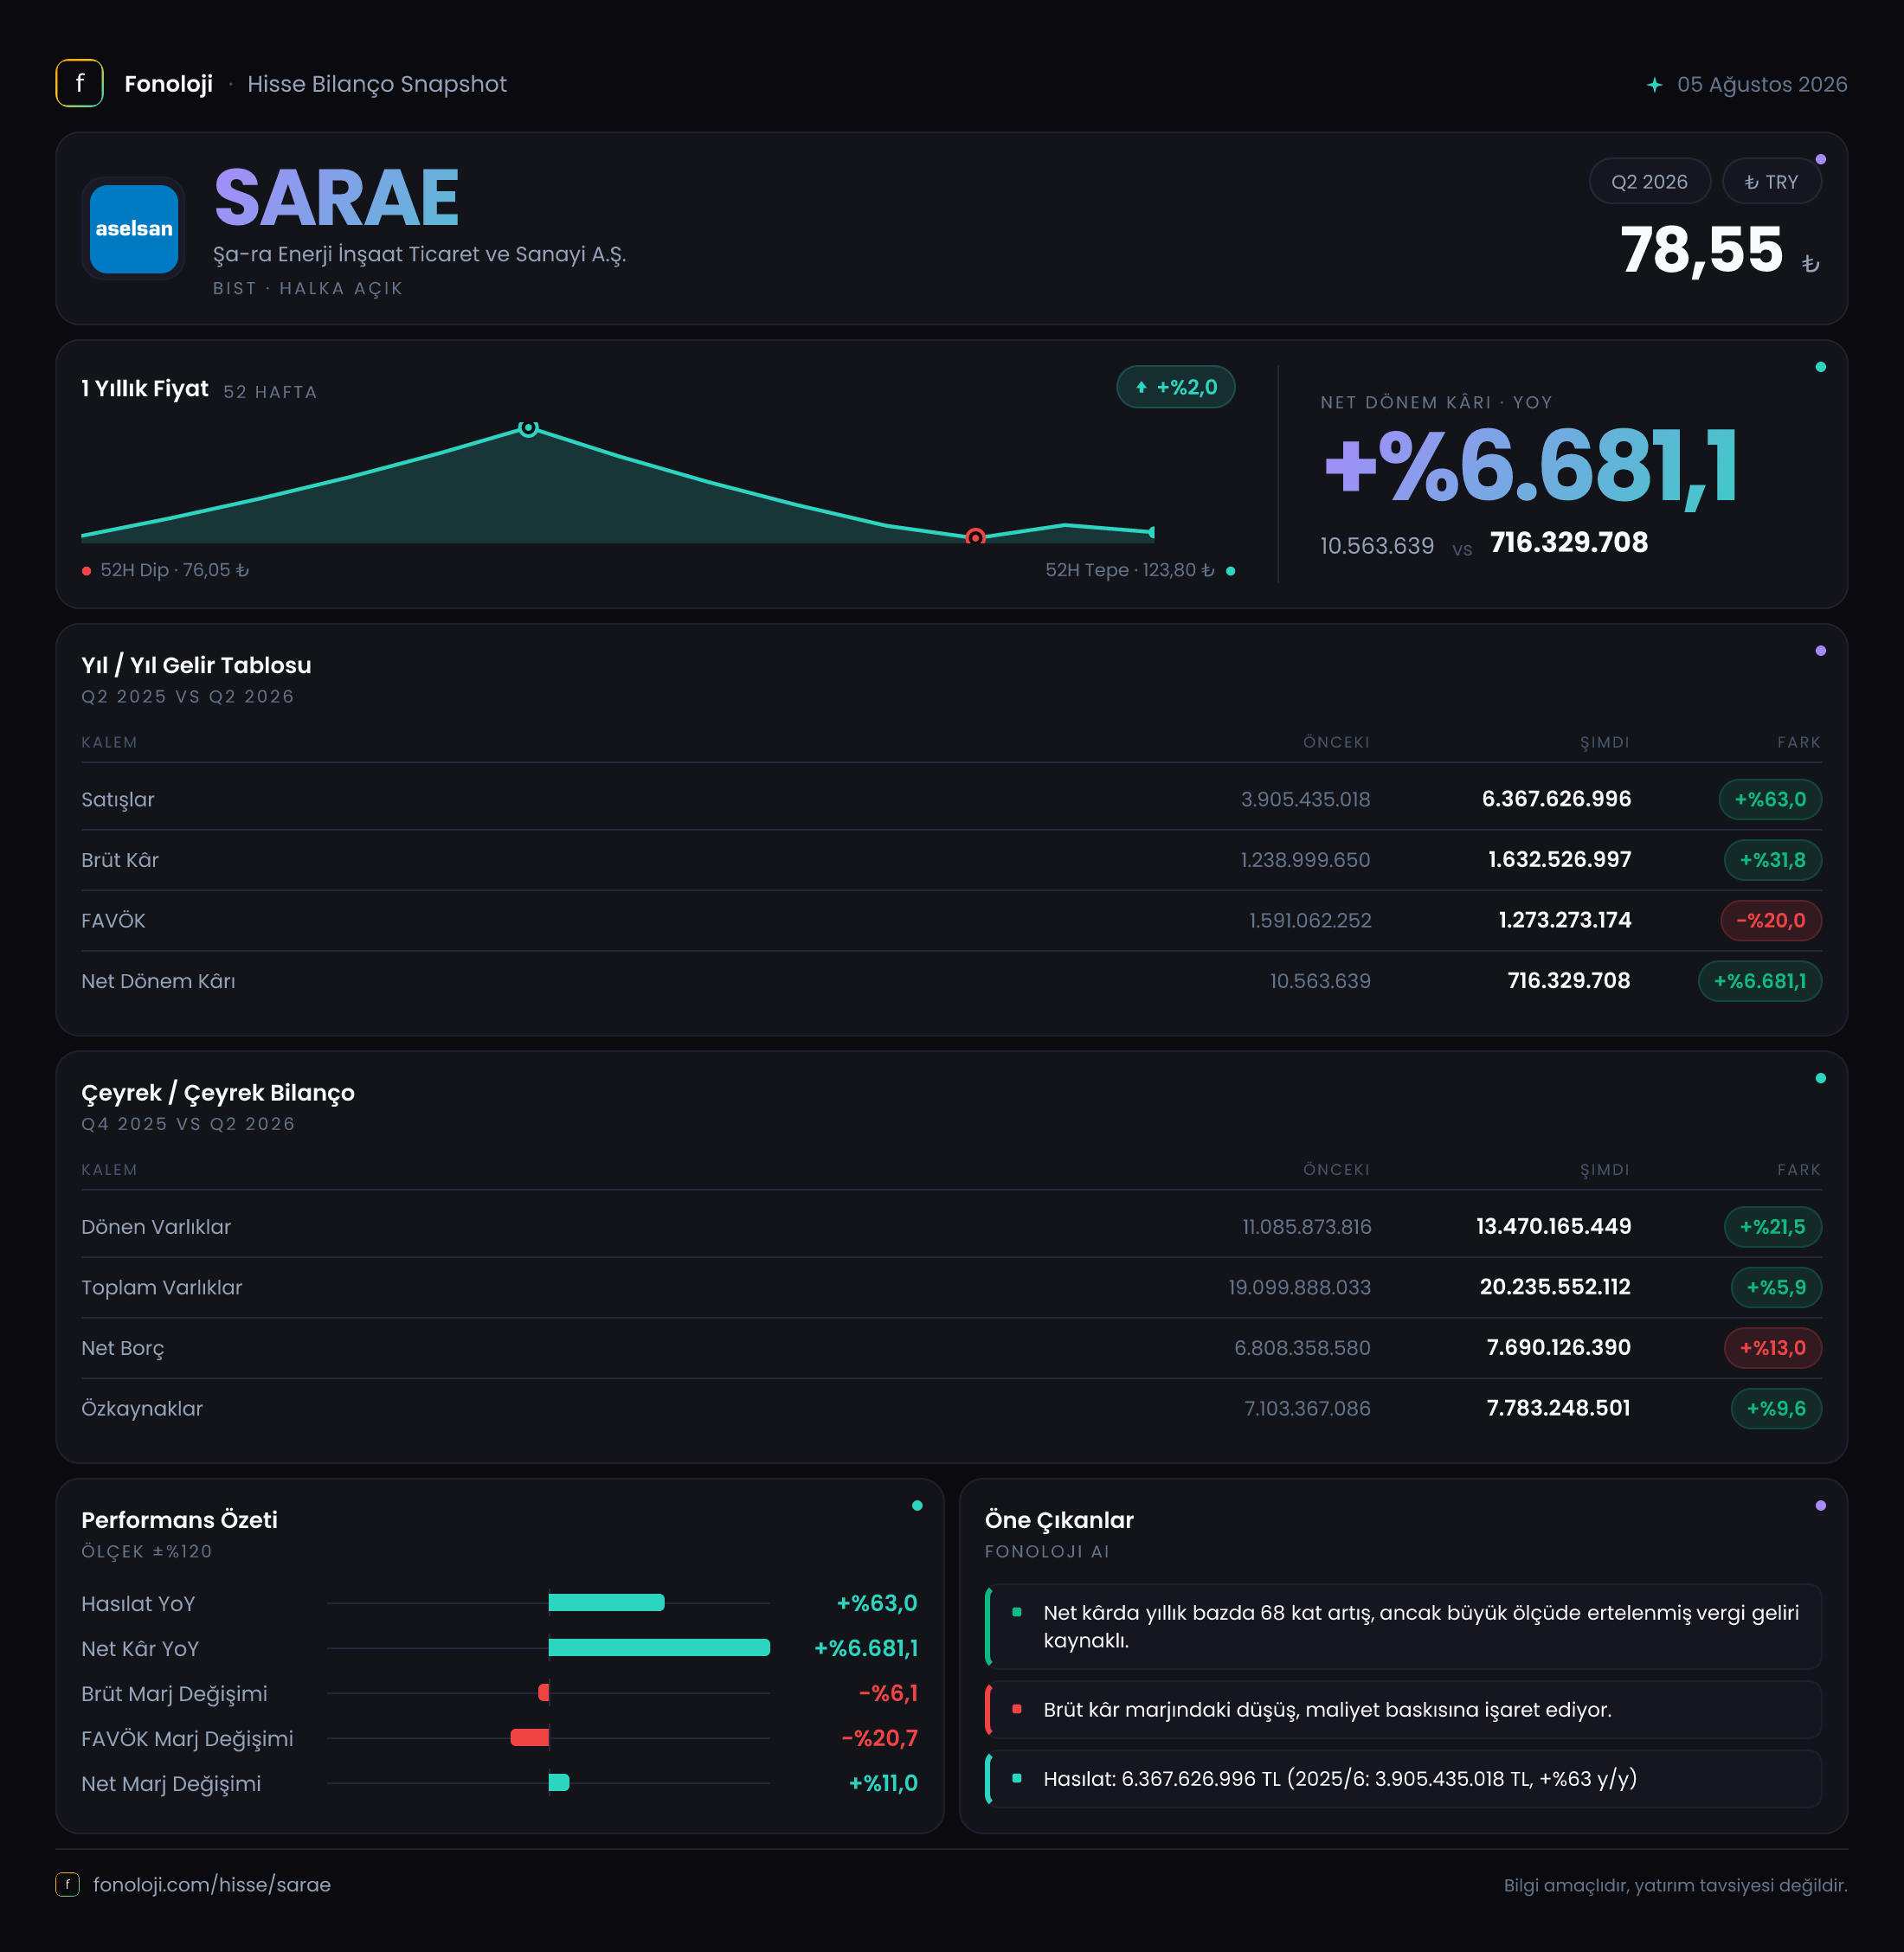
ŞA-RA Enerji İnşaat Ticaret ve Sanayi A.Ş. (SARAE), enerji ve inşaat ekseninde faaliyet gösteren bir şirket olarak 2026/6AB döneminde satışlarını belirgin biçimde artırdı. İlk bakışta tablo oldukça güçlü: satışlar yıllık bazda %63 büyürken net dönem kârı 716,3 milyon TL seviyesine çıktı. Ancak gelir artışına rağmen brüt kâr ve FAVÖK büyümesinin satışların gerisinde kalması, şirketin operasyonel marjlarında baskı olduğunu gösteriyor. Bu nedenle SARAE için ana hikâye yalnızca “yüksek kâr artışı” değil; büyümenin kalitesi, borçluluk ve enflasyon muhasebesinin kâr üzerindeki etkisi birlikte okunmalı.
Satış Hikayesi
SARAE’nin satışları 2026/6AB’de 6,4 milyar TL’ye yükseldi. Geçen yılın aynı döneminde satışlar 3,9 milyar TL seviyesindeydi; dolayısıyla şirket 2,5 milyar TL tutarında nominal satış artışı gerçekleştirdi. %63’lük büyüme, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında yalnızca fiyat artışlarından ibaret görünmüyor. Basit bir karşılaştırmayla, satış büyümesi enflasyonun yaklaşık iki katına yakın gerçekleşmiş durumda. Bununla birlikte gerçek büyümenin ne kadarının hacim, ne kadarının fiyat ve proje karmasından kaynaklandığını mevcut veriyle kesin olarak ayırmak mümkün değil.
Satış tarafındaki ivme, şirketin iş hacmini genişlettiğini gösteren olumlu bir sinyal. Fakat burada önemli bir ayrım var: Satışların hızlı büyümesi, aynı ölçüde kâra dönüşmemiş. Brüt kâr %31,8 artarak 1,6 milyar TL’ye ulaşırken satış büyümesi %63 oldu. Bu fark, maliyetlerin satışlardan daha hızlı arttığına ve şirketin fiyatlama gücünün ya da proje karmasının önceki döneme göre zayıfladığına işaret ediyor.
Marj tarafındaki değişim bu resmi daha net ortaya koyuyor. Şirketin brüt kâr marjı geçen yıl yaklaşık %30,8 iken bu dönemde %25,0 seviyesine geriledi. Yani SARAE, her 100 TL satıştan geçen yıl yaklaşık 30,8 TL brüt kâr üretirken bu yıl 25 TL üretebildi. Satış hacmi büyümüş olsa da, büyümenin kârlılık kalitesi gerilemiş durumda.
Verilen çeyreklik verilerde satışlar 2025/3’te 1,9 milyar TL, 2025/6’da 2,0 milyar TL olarak görülüyor. Bu rakamlar, ilgili çeyreklik trendin sınırlı ve yatay olduğunu düşündürüyor; ancak 2026/6AB için tek başına karşılaştırılabilir çeyreklik satış verisi bulunmadığından, son dönemdeki ivmenin çeyrek bazında nasıl ilerlediğini değerlendirmek için yeni raporları beklemek gerekiyor.
Kârlılık
SARAE’nin 2026/6AB FAVÖK’ü 1,3 milyar TL oldu ve yıllık artış %8,8 ile sınırlı kaldı. Geçen yıl aynı dönemde FAVÖK 1,2 milyar TL seviyesindeydi. Bu, şirketin satışlarını güçlü şekilde artırmasına rağmen faaliyet kârının aynı hızda büyümediğini gösteriyor.
FAVÖK marjı da bu tabloyu destekliyor. Geçen yıl yaklaşık %30,8 olan FAVÖK marjı, bu dönemde yaklaşık %20,3’e geriledi. Başka bir ifadeyle SARAE’nin 100 TL’lik satıştan faaliyet düzeyinde elde ettiği kazanç yaklaşık 30,8 TL’den 20,3 TL’ye düştü. Brüt marjdaki düşüşün FAVÖK marjına yansıması, maliyet baskısının yalnızca doğrudan üretim veya proje maliyetleriyle sınırlı kalmadığını; faaliyet giderlerinin de kârlılığı etkilediğini düşündürüyor.
Net dönem kârı ise çok daha farklı bir görüntü sunuyor. Kâr 10,6 milyon TL’den 716,3 milyon TL’ye çıkarak %6681,1 arttı. Net kâr marjı da geçen yıl yaklaşık %0,3 seviyesinden bu dönemde %11,2’ye yükseldi. Bu sıçrama dikkat çekici olmakla birlikte, yalnızca operasyonel performansla açıklanabilecek bir artış değil. FAVÖK büyümesi %8,8 gibi sınırlı kalırken net kârın katlanması, faaliyet dışı kalemlerin ve enflasyon muhasebesinin sonuç üzerinde belirleyici olduğunu gösteriyor.
Mevcut veride amortisman, finansman gideri, vergi ve diğer faaliyet dışı kalemlerin ayrıntısı bulunmadığı için net kâr artışının hangi kalemlerden ne ölçüde geldiğini kesin biçimde ayrıştırmak mümkün değil. Bu nedenle yatırımcı açısından izlenmesi gereken nokta, önümüzdeki dönemlerde net kârın yanı sıra FAVÖK marjının da toparlanıp toparlanmayacağıdır.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonuna göre %5,9 artarak 20,2 milyar TL’ye yükseldi. Ancak varlık kompozisyonunda dikkat çekici bir değişim var. Dönen varlıklar %21,5 artışla 13,5 milyar TL’ye çıkarken duran varlıklar %15,6 azalarak 6,8 milyar TL’ye geriledi. Bu değişim, şirketin bilançosunda kısa vadeli varlıkların ağırlığının arttığını gösteriyor; fakat dönen varlıkların ne kadarının nakit, ticari alacak veya stoklardan oluştuğu verilmediği için likidite kalitesini tam olarak ölçmek mümkün değil.
Net borç 6,8 milyar TL’den 7,7 milyar TL’ye yükselerek %13 arttı. Aynı dönemde özkaynaklar %9,6 artışla 7,8 milyar TL’ye çıktı. Özkaynak büyümesi olumlu olsa da borç artışının gerisinde kalması, finansal kaldıraçta sınırlı bir yükselişe işaret ediyor. Net borcun toplam varlıklara oranı yaklaşık %38 seviyesinde; bu oran şirketin bilançosunda borcun önemli bir ağırlığa sahip olduğunu gösteriyor.
Net borcun altı aylık FAVÖK’e oranı yaklaşık 5,9 kat. Bu yüksek görünüm, altı aylık FAVÖK’ün yıllıklaştırılmasına dayalı kaba bir hesapla yaklaşık 3 kat seviyesine gerileyebilir; ancak faaliyetlerin yılın ikinci yarısında aynı performansı göstereceği varsayımına bağlı olduğu için bu rakam kesin bir borçluluk ölçüsü olarak kullanılmamalı. Yine de borçların kâra göre yakından takip edilmesi gerekiyor.
Net Parasal Pozisyon (TAS 29)
SARAE’nin net parasal pozisyonu 37,8 milyon TL’den 159,3 milyon TL’ye yükseldi. Artış %321,5 gibi çok yüksek görünse de tutar bazında bu kalemin net dönem kârına katkısı 159,3 milyon TL seviyesinde. Enflasyon muhasebesi kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisi finansallara yansıtılıyor.
Net parasal pozisyonun pozitif olması, şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olabileceğine ve yüksek enflasyon ortamında bu durumun muhasebesel kazanç yaratabildiğine işaret eder. Bu kazanç nakit yaratımı anlamına gelmez; dolayısıyla net kârı desteklese de doğrudan operasyonel performans olarak değerlendirilmemeli. FAVÖK ile net kâr arasındaki büyük farkın yorumlanmasında bu kalem kritik önem taşıyor.
Yatırımcı için Ne Anlama Geliyor?
SARAE’nin yatırımcı açısından öne çıkan fırsatı, satışlarda enflasyonun üzerinde gerçekleşen güçlü büyüme ve bunun sonucunda net kârda görülen belirgin toparlanma. Şirketin bilançosunda özkaynaklar da artıyor ve faaliyet hacmi genişliyor.
Buna karşılık üç temel risk öne çıkıyor:
- Brüt ve FAVÖK marjlarındaki gerileme, büyümenin kârlılık pahasına gerçekleştiğini gösteriyor.
- 7,7 milyar TL net borç, özellikle altı aylık FAVÖK’e göre yüksek bir seviyede bulunuyor.
- Net kâr artışının önemli bölümünün operasyonel olmayan veya enflasyon muhasebesi kaynaklı kalemlerden desteklenmiş olma ihtimali, kârın sürdürülebilirliği konusunda temkin gerektiriyor.
Önümüzdeki dönemlerde yatırımcıların özellikle satış büyümesinden çok FAVÖK marjını, net borcun seyrini ve net parasal pozisyon etkisi dışındaki faaliyet kârını izlemesi gerekiyor. SARAE’de güçlü bir büyüme potansiyeli görülse de bu potansiyelin kalıcı yatırımcı değerine dönüşmesi, şirketin marjlarını korumasına ve borçluluğunu kontrol altında tutmasına bağlı.
Yatırım tavsiyesi değildir.