
Açılış
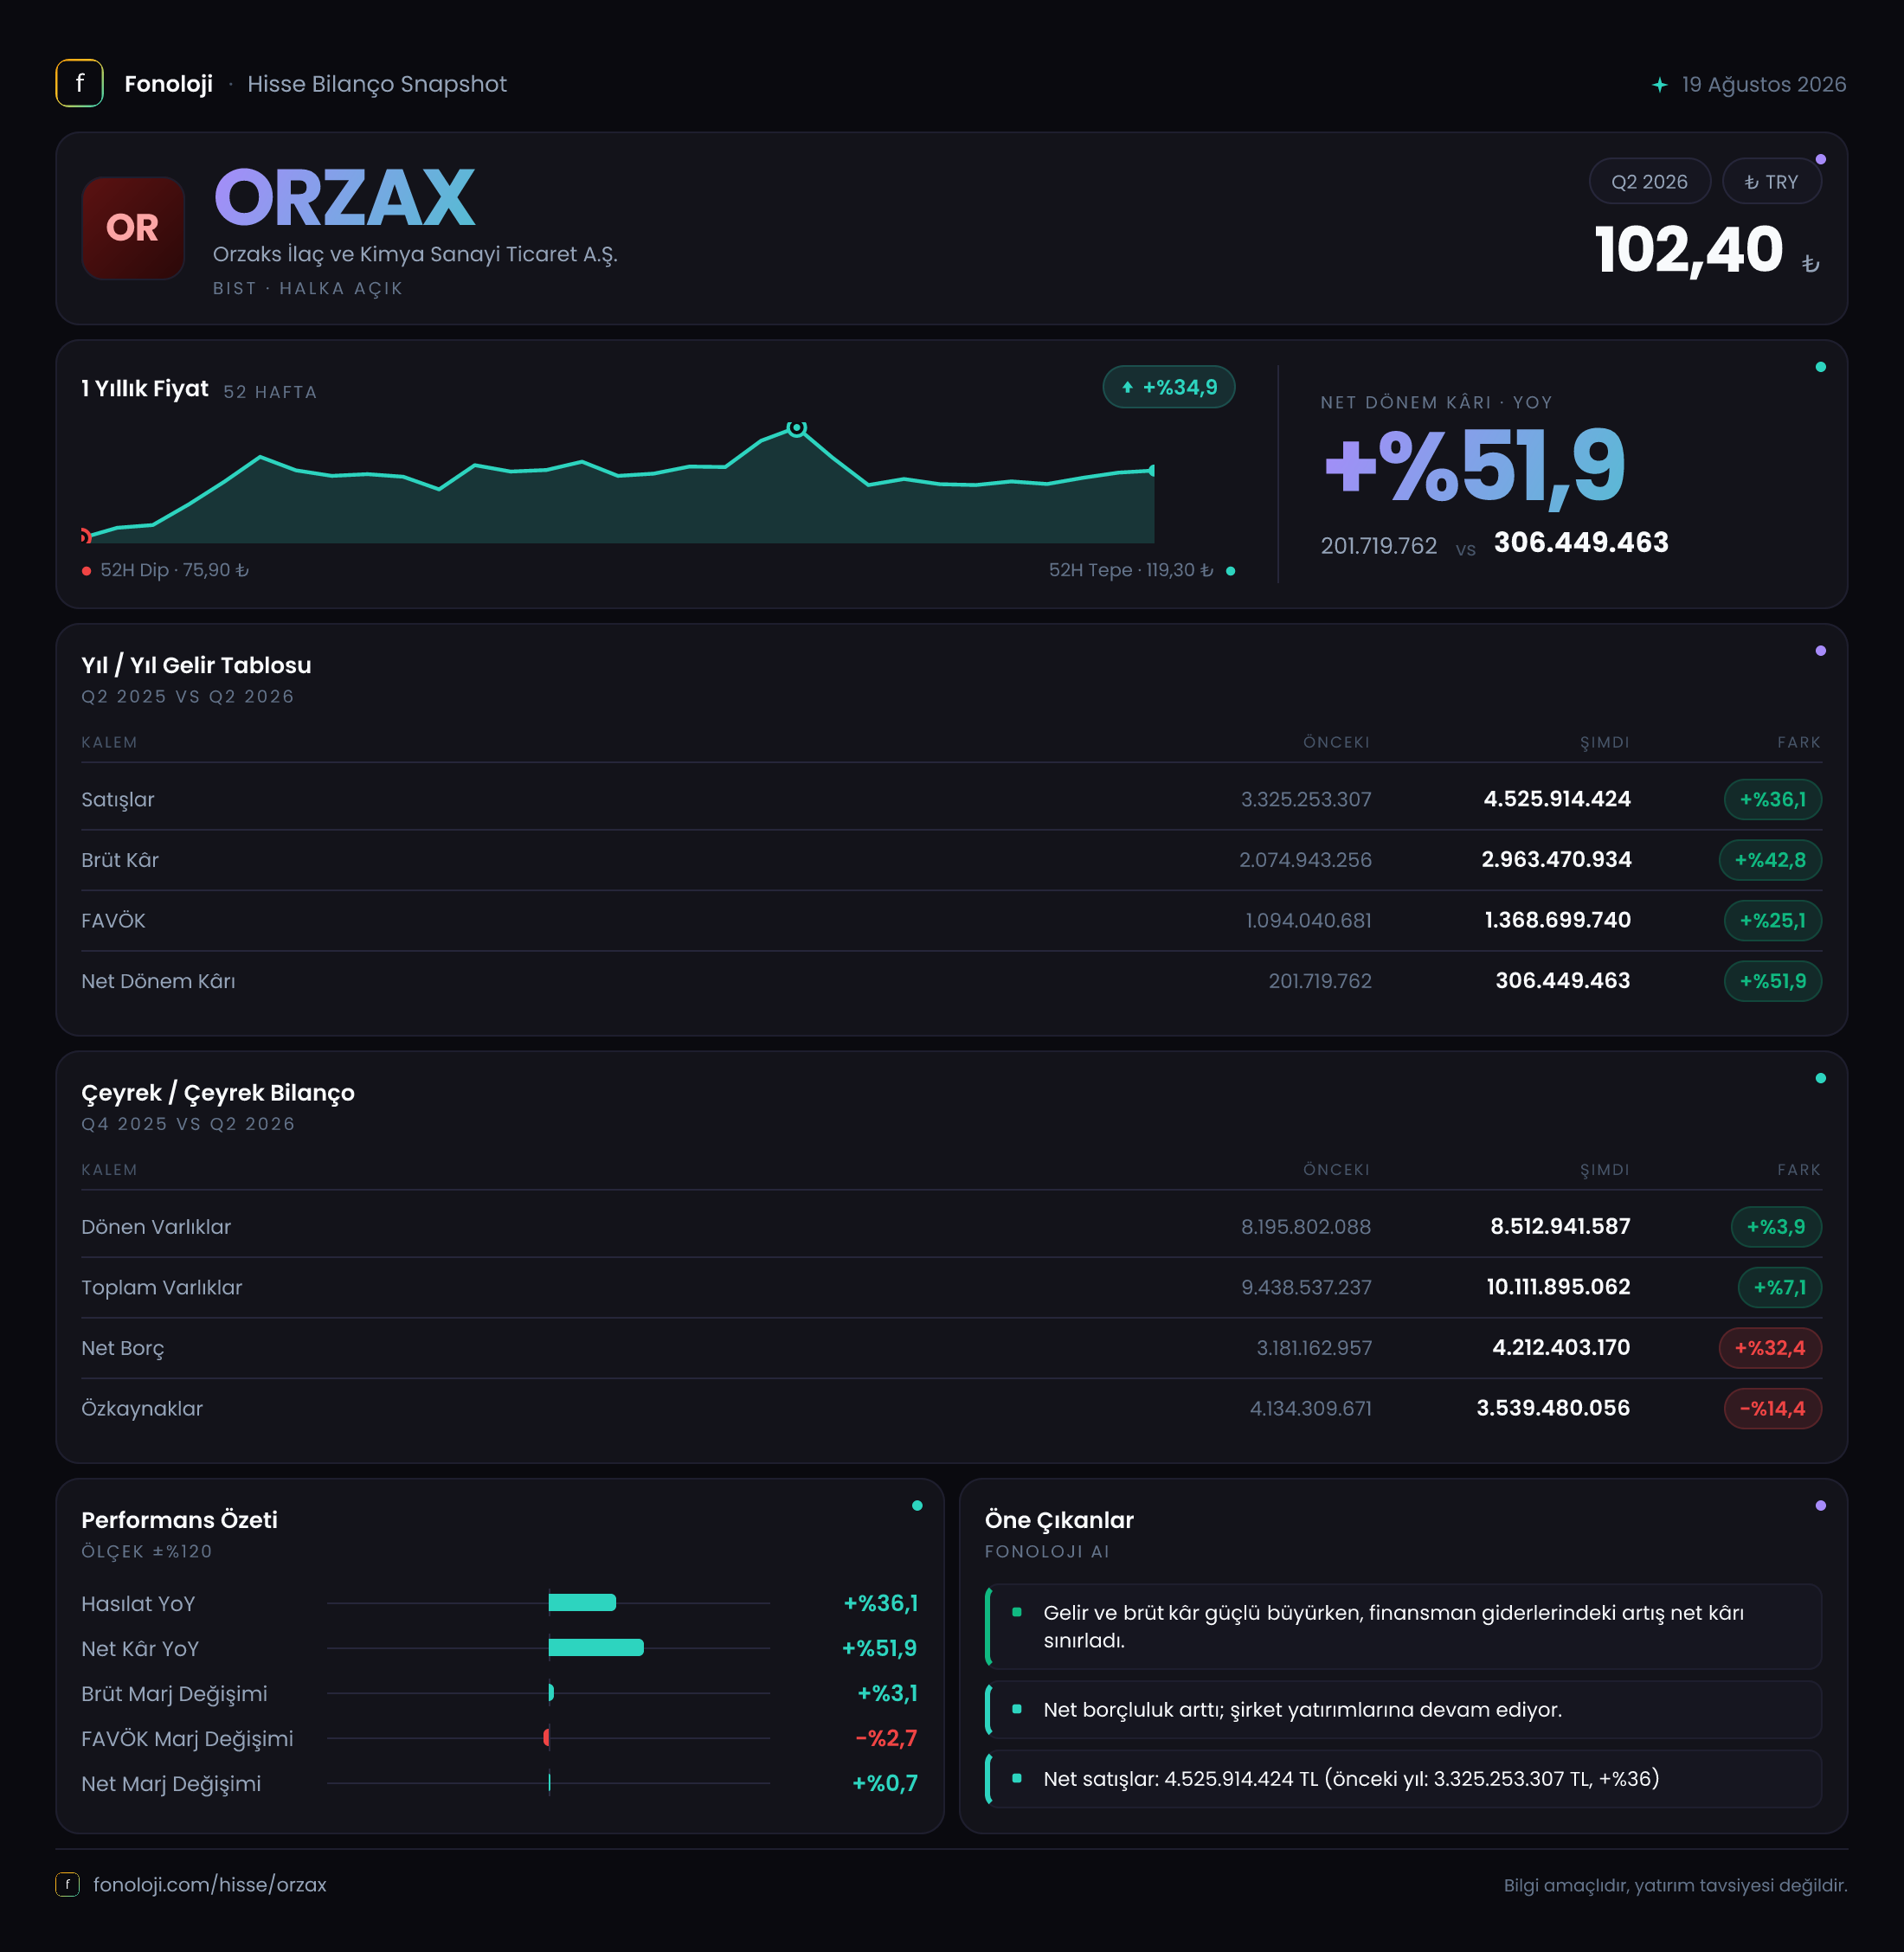
Orzaks İlaç ve Kimya Sanayi Ticaret A.Ş., takviye edici gıda, vitamin ve sağlık ürünleri alanında faaliyet gösteren bir şirket olarak 2026/6AB döneminde büyümeyi sürdürmüş. Satışlar geçen yılın aynı dönemine göre %36,1 artarak 4,5 milyar TL’ye, net dönem kârı ise %51,9 yükselerek 306,4 milyon TL’ye ulaşmış. İlk bakışta kârlılık tarafındaki büyüme güçlü görünüyor; ancak bu performansın altında faaliyet marjlarında tam olarak aynı güçte bir iyileşme yok. Özellikle net borcun %32,4 artması ve özkaynakların gerilemesi, büyümenin bilanço üzerindeki maliyetini yatırımcı açısından önemli hale getiriyor.
Buradaki veriler altı aylık ara dönem sonuçlarını gösteriyor. Dolayısıyla bilanço kalemlerindeki karşılaştırma geçen yıl sonuna, yani 2025/12 dönemine göre yapılırken, gelir tablosu karşılaştırması 2025/6AB ile yapılıyor. Tam anlamıyla çeyreklik bir trend analizi için üçüncü çeyrek verilerini beklemek gerekecek.
Satış Hikayesi
Orzaks’ın satışları 3,3 milyar TL’den 4,5 milyar TL’ye çıkarak 1,2 milyar TL arttı. Yüzde bazında %36,1’lik büyüme, Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal olarak güçlü görünse de, bu artışın ne kadarının gerçek hacim artışından, ne kadarının fiyatlama etkisinden geldiği mevcut verilerle ayrıştırılamıyor. Bu nedenle satış büyümesini doğrudan güçlü reel büyüme olarak okumak yerine, enflasyonun üzerinde sınırlı bir büyüme sinyali olarak değerlendirmek daha sağlıklı.
Satış performansının olumlu tarafı, büyümenin yalnızca fiyat artışlarıyla sınırlı kalmamış olabileceğine işaret eden brüt kâr gelişimi. Brüt kâr %42,8 artarak 2,1 milyar TL’den 3,0 milyar TL’ye yükselmiş. Brüt kârdaki artışın satış büyümesini aşması, ürün karması, fiyatlama veya maliyet yönetimi tarafında şirket lehine bir gelişme olduğunu gösteriyor.
Bununla birlikte, elimizde yalnızca 2025/6AB ve 2026/6AB satış verileri bulunuyor. Şirketin yılın ilk çeyreğinden ikinci çeyreğine ivme kazanıp kazanmadığını, satışların dönem içinde dengeli mi yoksa önden yüklemeli mi ilerlediğini söylemek mümkün değil. Özellikle sağlık ve takviye ürünleri sektöründe kampanya, sezonluk talep ve kanal stokları satışların dönemsel seyrini etkileyebileceğinden, çeyreklik trend için yeni açıklanacak dönemleri takip etmek önemli.
Kârlılık
Brüt kâr marjı 2025/6AB’de %63,6 iken 2026/6AB’de %66,7’ye yükselmiş. Yaklaşık 3,1 puanlık bu iyileşme, satışların maliyetinden daha hızlı büyüdüğünü gösteriyor. Şirketin ilk aşamada ürün başına daha yüksek kârlılık ürettiği veya maliyet artışlarını fiyatlara daha etkin yansıttığı anlaşılıyor.
Ancak faaliyet kârlılığı tarafında tablo daha temkinli okunmalı. FAVÖK %25,1 artarak 1,1 milyar TL’den 1,4 milyar TL’ye yükselmiş olsa da, FAVÖK marjı %33,3’ten %31,1’e gerilemiş. Başka bir ifadeyle şirket brüt kâr seviyesinde güçlenirken, satış ve pazarlama giderleri, genel yönetim giderleri veya diğer faaliyet maliyetleri brüt kârdaki kazanımın bir bölümünü tüketmiş olabilir. Bu gider kalemleri paylaşılmadığı için kesin neden söylemek mümkün değil; fakat marjın yönü, büyümenin operasyonel kaldıraç üretmediğini gösteriyor.
Net kâr ise 201,7 milyon TL’den 306,4 milyon TL’ye çıkarak %51,9 arttı. Net kâr marjı bu dönemde %6,1’den %6,8’e yükseldi. FAVÖK marjı gerilerken net kâr marjının artması, faaliyet dışı kalemlerin, finansal sonuçların veya enflasyon muhasebesi etkilerinin net kârı desteklemiş olabileceğini gösteriyor. Özellikle net parasal pozisyon zararının azalması bu resimde önemli bir unsur. Bununla birlikte, net kâr büyümesinin sürdürülebilirliği açısından FAVÖK marjının yeniden toparlanıp toparlanmayacağı kritik olacak.
Bilanço Sağlığı
Şirketin toplam varlıkları 9,4 milyar TL’den 10,1 milyar TL’ye yükselerek %7,1 arttı. Dönen varlıklar 8,2 milyar TL’den 8,5 milyar TL’ye sınırlı biçimde çıkarken, duran varlıklar %28,7 artışla 1,6 milyar TL’ye ulaşmış. Bu dağılım, varlık büyümesinin daha çok duran varlıklar tarafında gerçekleştiğini gösteriyor; ancak yatırımın niteliği ve nakit yaratma kapasitesi hakkında veri bulunmadığı için bu artışı doğrudan olumlu ya da olumsuz sınıflandırmak doğru olmaz.
Bilanço açısından daha dikkat çekici gelişme net borçta. Net borç 3,2 milyar TL’den 4,2 milyar TL’ye yükselerek 1,0 milyar TL arttı. Bu, şirketin toplam varlık büyümesinden çok daha hızlı bir borçlanma anlamına geliyor. Mevcut dönem FAVÖK’ü üzerinden basit bir oranlama yapıldığında net borç/FAVÖK yaklaşık 3,0x seviyesinde. Geçen yılın aynı dönemindeki FAVÖK dikkate alındığında bu oran yaklaşık 2,9x düzeyindeydi. Yani borçluluk, faaliyet kârındaki büyümeye rağmen hafifçe kötüleşmiş.
Özkaynaklar ise 4,1 milyar TL’den 3,5 milyar TL’ye gerileyerek %14,4 azalmış. Varlıklar artarken özkaynakların düşmesi, borçların bilanço içindeki ağırlığını artırıyor. Bu durum şirketin faiz, kur ve işletme sermayesi risklerine karşı daha hassas hale geldiğini gösteriyor. Borç artışının satış büyümesini finanse etmek için kullanılması fırsat yaratabilir; ancak borcun kâra ve nakit akışına dönüşme hızı yakından izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı 310,4 milyon TL’den 172,4 milyon TL’ye gerilemiş. Rakam hâlâ negatif, yani şirket net parasal kayıp yaşamaya devam ediyor; ancak zarar 138,0 milyon TL azalmış ve iyileşme oranı %44,5 olmuş.
Bu iyileşme net kârı destekleyen önemli bir unsur. Yüksek enflasyon ortamında nakit ve benzeri parasal varlıkları borçlarından daha yüksek olan şirketler satın alma gücü kaybı yaşarken, net parasal yükümlülük pozisyonu bulunan şirketler muhasebesel olarak avantaj sağlayabilir. Orzaks açısından zararın azalması, şirketin parasal pozisyon dengesinin geçen yılın aynı dönemine göre daha iyi yönetildiğini gösteriyor; fakat net parasal pozisyonun hâlâ zarar yazması, enflasyon muhasebesinin net kâr üzerinde baskı yaratmaya devam ettiğini ortaya koyuyor.
Bu kalemin operasyonel kârlılıktan farklı olduğunu unutmamak gerekiyor. Net parasal pozisyon zararındaki iyileşme, şirketin ürün satışı veya faaliyet verimliliğinde doğrudan bir artış anlamına gelmez. Bu nedenle yatırımcı, net kâr büyümesini değerlendirirken FAVÖK marjındaki gerilemeyi gözden kaçırmamalı.
Yatırımcı için Ne Anlama Geliyor?
Orzaks’ın 2026/6AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Satışlar ve brüt kâr güçlü büyüyor. Brüt marjın %66,7’ye çıkması, fiyatlama ve ürün kârlılığı açısından olumlu.
- Net kâr büyümesi satış büyümesini aşıyor. Ancak bu iyileşmenin bir bölümü net parasal zararındaki azalmadan geliyor.
- FAVÖK marjı geriliyor. Bu durum giderlerin satışlardan daha hızlı arttığını ve büyümenin henüz güçlü operasyonel kaldıraç yaratmadığını gösteriyor.
- Net borç artışı ve özkaynak düşüşü bilanço riskini yükseltiyor. Yaklaşık 3,0x net borç/FAVÖK seviyesi, özellikle yüksek faiz ortamında izlenmesi gereken bir eşik.
- Çeyreklik ivme henüz görülemiyor. İlk altı aylık toplam sonuçlar olumlu olsa da, büyümenin yılın hangi döneminde oluştuğunu anlamak için bir sonraki ara dönem raporu gerekli.
Şirket için temel fırsat, yüksek brüt marjını korurken FAVÖK marjını yeniden %33 seviyesinin üzerine taşıyabilmesi ve artan borcu operasyonel nakit akışıyla kontrol altına alabilmesi. Temel risk ise satış büyümesinin borçlanma ihtiyacını artırması, buna karşılık özkaynakların gerilemeye devam etmesi. Önümüzdeki dönemde yatırımcıların özellikle faaliyet giderlerini, finansman maliyetlerini, net borç seyrini ve net parasal pozisyonun net kâra etkisini birlikte takip etmesi gerekiyor.
Yatırım tavsiyesi değildir.