
Açılış
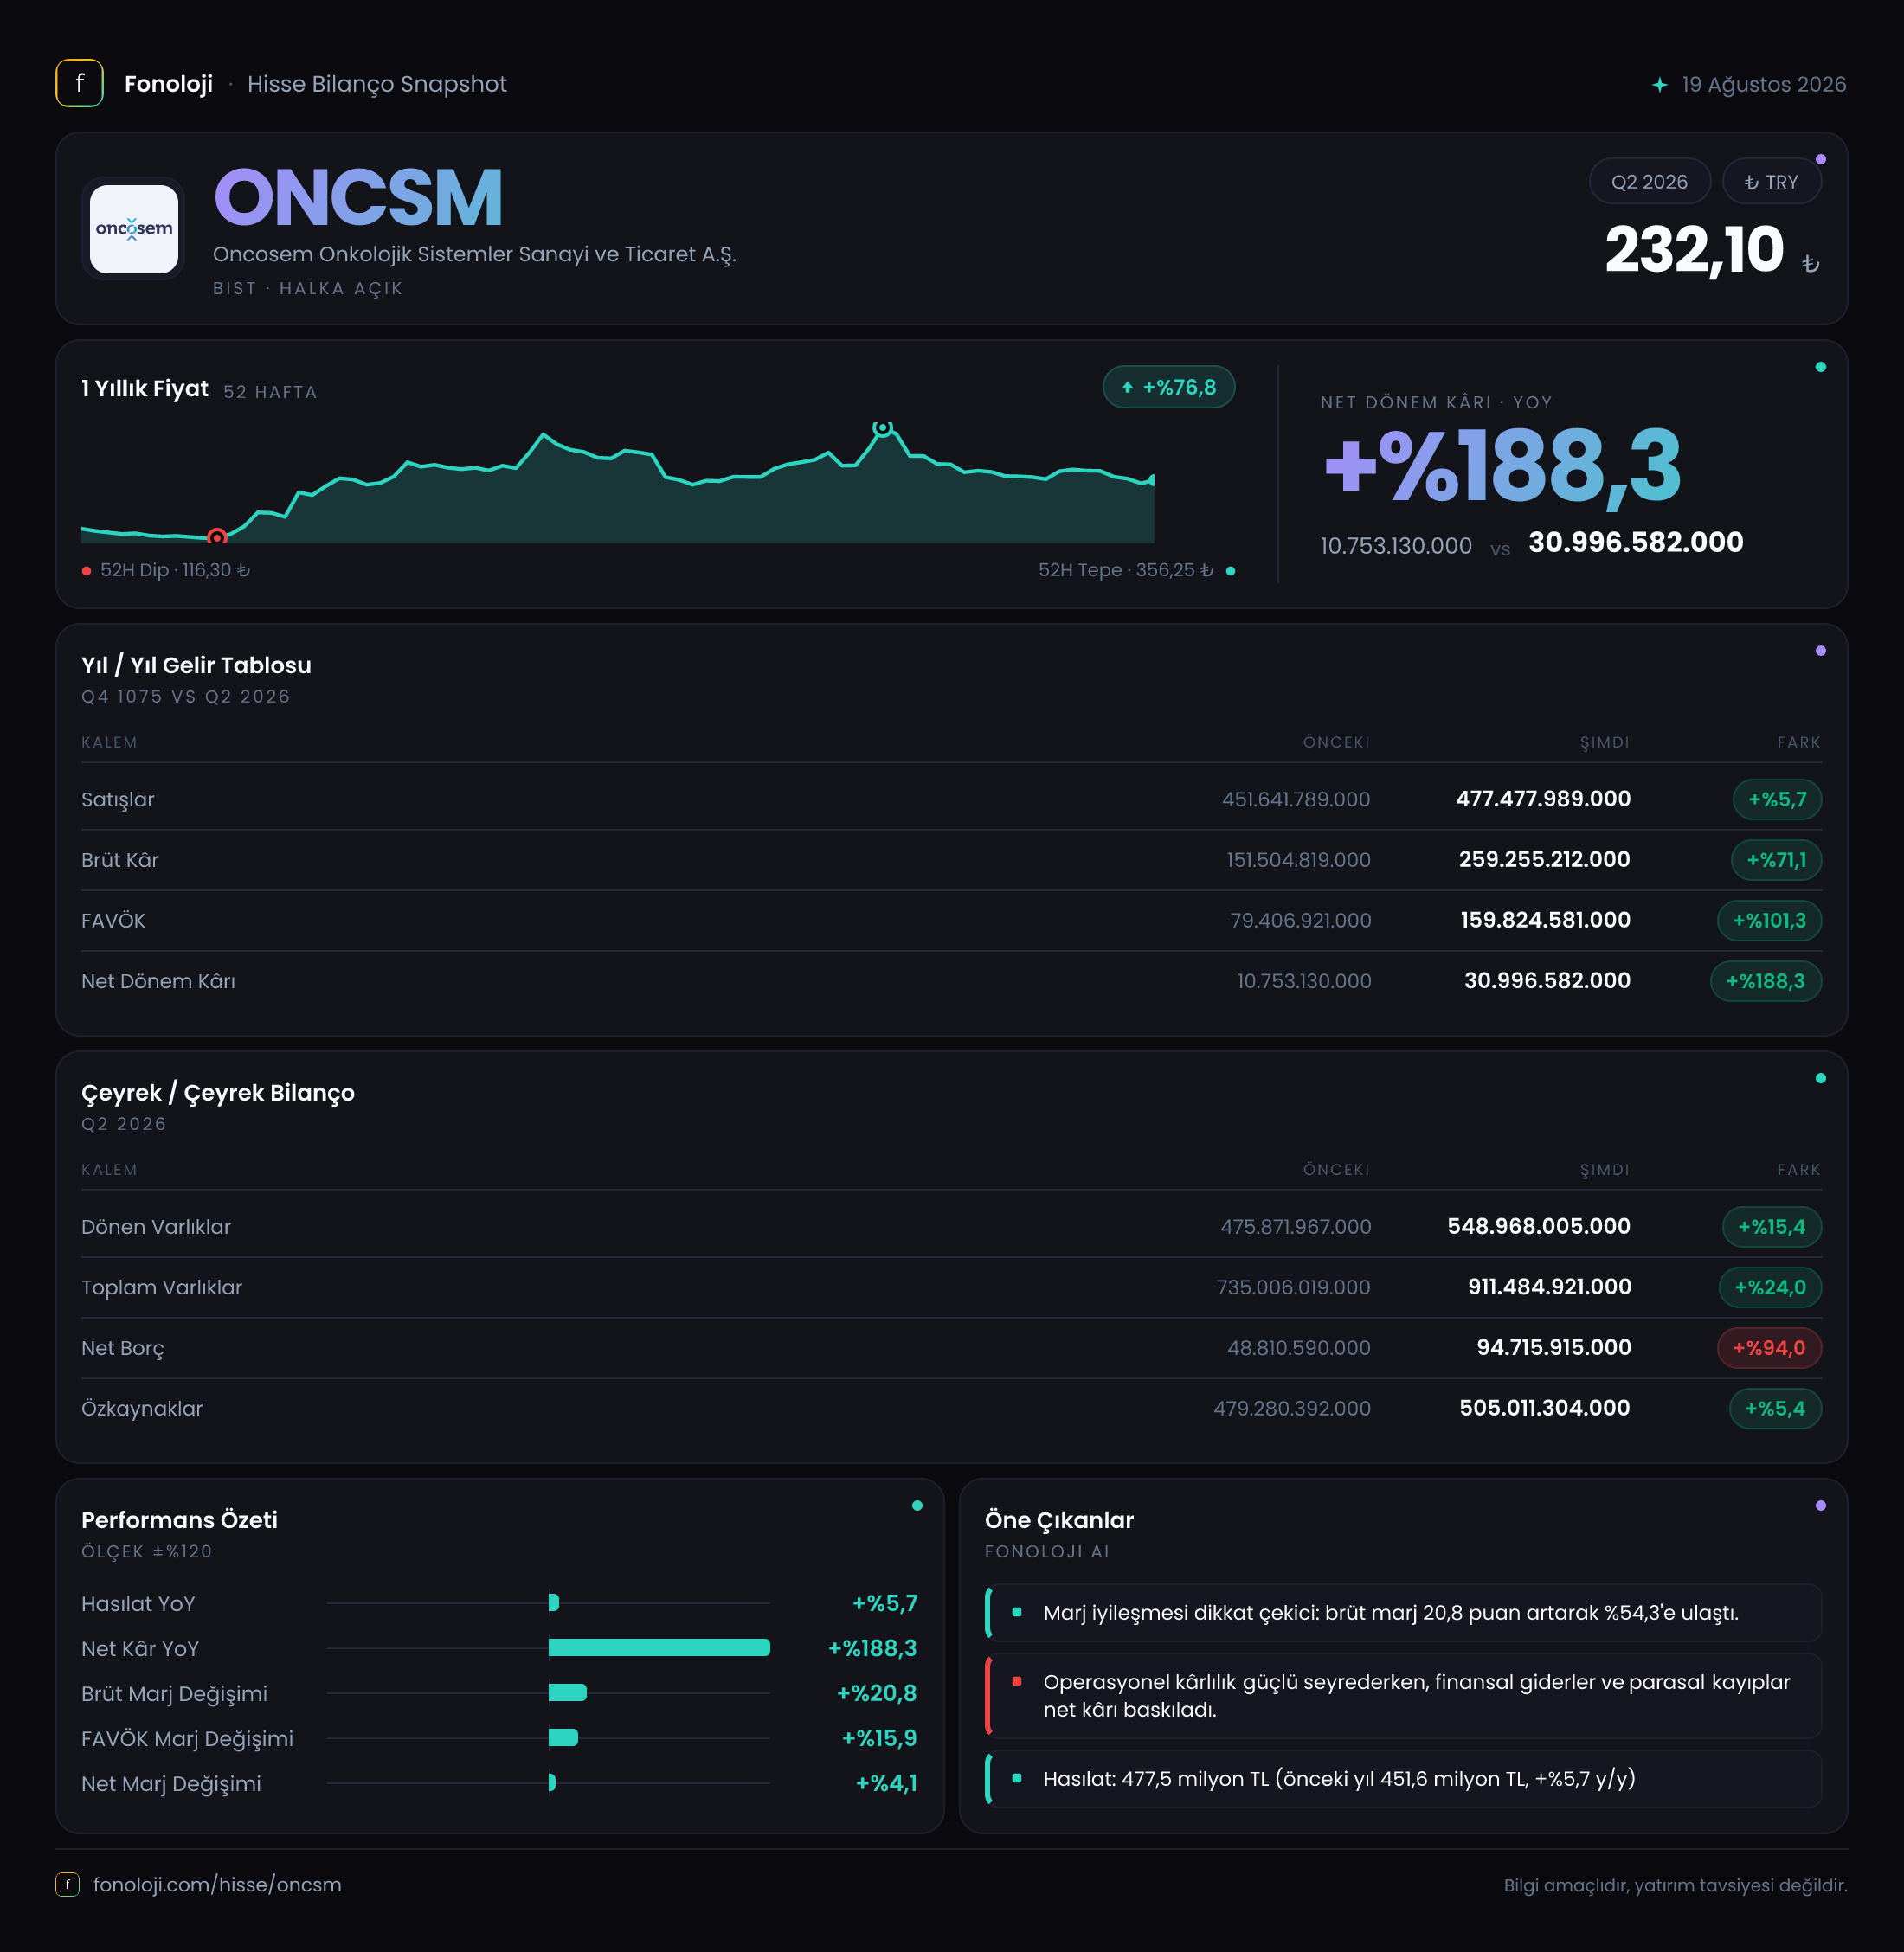
Oncosem Onkolojik Sistemler Sanayi ve Ticaret A.Ş., onkoloji alanında kullanılan sistem ve çözümler geliştiren bir sağlık teknolojileri şirketi olarak faaliyet gösteriyor. 2026/6AB döneminin ana mesajı, satışlardaki sınırlı büyümeye rağmen kârlılıkta belirgin bir sıçrama yaşanması. Şirketin satışları yıllık bazda yalnızca %5,7 artarken, brüt kâr %71,1, FAVÖK ise %101,3 yükseldi. Bu tablo, fiyatlama, ürün karması veya maliyet yönetiminde önemli bir iyileşmeye işaret ediyor; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında satış büyümesinin reel olarak zayıf kaldığı unutulmamalı.
Net dönem kârı 31,0 milyon TL’ye ulaşarak geçen yılki 10,8 milyon TL’nin oldukça üzerine çıktı. Bununla birlikte net borcun yıl sonuna göre neredeyse iki katına çıkması, operasyonel iyileşmenin bilanço tarafında daha yakından izlenmesini gerektiriyor.
Satış Hikayesi
Oncosem’in altı aylık satışları 477,5 milyon TL oldu. Geçen yılın aynı dönemindeki 451,6 milyon TL’ye kıyasla artış %5,7 seviyesinde kaldı. Nominal olarak satışların artması olumlu görünse de, bu oran yüksek enflasyon ortamında şirketin gelirlerini reel olarak koruyup koruyamadığı konusunda soru işareti yaratıyor. Başka bir ifadeyle, satışlar TL bazında büyümüş olsa da genel fiyat seviyesindeki artışın altında kalmış olabilir.
Çeyreklik verilere baktığımızda da benzer bir tablo görülüyor. İlgili çeyrekte satışlar 216,7 milyon TL’den 221,7 milyon TL’ye yükselerek yaklaşık %2,3 arttı. Bu artış, yıllık bazdaki %5,7’lik büyümeden de daha düşük. Dolayısıyla satış tarafında henüz güçlü bir hacim ivmesi veya belirgin bir ölçeklenme sinyali bulunmuyor.
Burada kritik nokta, kârlılıktaki sıçramanın satış büyümesinden çok satışların niteliğiyle ilişkili olması. Şirket aynı miktarda veya sınırlı artan satıştan çok daha yüksek brüt kâr üretebilmiş. Bu durum; daha yüksek marjlı ürünlerin payının artması, maliyetlerin kontrol altına alınması veya fiyatlama gücünün devreye girmesiyle açıklanabilir. Ancak eldeki veri bu faktörlerden hangisinin baskın olduğunu göstermiyor. Önümüzdeki dönemlerde satışların enflasyondan daha hızlı büyüyüp büyümeyeceği, kârlılık artışının sürdürülebilirliği açısından en önemli takip başlığı olacak.
Kârlılık
Şirketin en güçlü tarafı bu dönemde marj gelişimi oldu. Brüt kâr 259,3 milyon TL’ye çıkarak geçen yılki 151,5 milyon TL’ye göre %71,1 arttı. Buna göre brüt kâr marjı yaklaşık %54,3 seviyesine yükseldi; geçen yıl aynı dönemde bu oran yaklaşık %33,5 idi. Yaklaşık 20,8 puanlık bu iyileşme, satışların üzerinde çok daha hızlı artan brüt kârın temelini oluşturuyor.
FAVÖK de 79,4 milyon TL’den 159,8 milyon TL’ye yükselerek iki katından fazla arttı. FAVÖK marjı böylece %17,6’dan %33,5’e çıktı. Bu, şirketin operasyonel giderlerini satışlara göre daha kontrollü yönettiğini veya brüt kârdaki artışın önemli bölümünü faaliyet kârına taşıyabildiğini gösteriyor. FAVÖK marjındaki yaklaşık 15,9 puanlık gelişim, satışlardaki düşük büyümeye rağmen operasyonel verimlilik açısından güçlü bir sonuç.
Net kâr ise 10,8 milyon TL’den 31,0 milyon TL’ye yükselerek %188,3 arttı. Net kâr marjı %2,4’ten %6,5’e çıktı. Net kârdaki artış, FAVÖK büyümesinin gerisinde kalıyor. Bunun başlıca nedenlerinden biri, şirketin 37,6 milyon TL net parasal pozisyon zararı yazması ve finansal bilanço etkilerinin operasyonel kârdaki iyileşmeyi sınırlaması olabilir.
Çeyreklik net kâr tarafında da dikkat çekici bir gelişme var: ilgili çeyrekte net kâr 207,3 bin TL’den 24,6 milyon TL’ye yükselmiş. Bu güçlü sıçrama, kârlılığın dönemsel olarak belirgin biçimde toparlandığını gösteriyor. Ancak tek bir çeyreğin sonucu kalıcı trend kabul edilmemeli; özellikle satış büyümesi hâlâ zayıf olduğu için marjların sonraki dönemlerde korunup korunamayacağı izlenmeli.
| KPI | 2026/6AB | 2025/6AB | Yorum | |---|---:|---:|---| | Satışlar | 477,5 mn TL | 451,6 mn TL | Nominal büyüme %5,7, enflasyona göre zayıf | | Brüt kâr marjı | %54,3 | %33,5 | Yaklaşık 20,8 puan iyileşme | | FAVÖK marjı | %33,5 | %17,6 | Yaklaşık 15,9 puan iyileşme | | Net kâr marjı | %6,5 | %2,4 | Operasyonel iyileşme net kâra yansımış |
Bilanço Sağlığı
Şirketin toplam varlıkları yıl sonundaki 735,0 milyon TL’den 911,5 milyon TL’ye yükselerek %24,0 arttı. Dönen varlıklar %15,4 artışla 549,0 milyon TL’ye, duran varlıklar ise %39,9 artışla 362,5 milyon TL’ye ulaştı. Özellikle duran varlıklardaki artış, şirketin kapasite, yatırım veya uzun vadeli varlık tabanını büyüttüğünü gösteriyor; ancak bu artışın hangi kalemlerden kaynaklandığı verilmediği için yatırımın nakit yaratma kapasitesi ayrıca değerlendirilmelidir.
Özkaynaklar yalnızca %5,4 artarak 505,0 milyon TL’ye çıktı. Buna karşılık toplam varlıklar %24 büyüdü. Bu fark, büyümenin daha yüksek ölçüde borç veya diğer yükümlülüklerle finanse edildiğini gösteriyor. Nitekim toplam yükümlülükler, varlıklar ile özkaynaklar arasındaki fark üzerinden yaklaşık 255,7 milyon TL’den 406,5 milyon TL’ye yükselmiş görünüyor.
Net borç 48,8 milyon TL’den 94,7 milyon TL’ye çıkarak %94,0 arttı. Bu önemli bir yükseliş olmakla birlikte, net borcun altı aylık FAVÖK’e oranı yaklaşık 0,6x seviyesinde. Bu oran mutlak olarak yüksek değil; ancak FAVÖK’ün yıllıklandırılmamış altı aylık veri olduğunu ve borcun bir dönemde hızlı arttığını dikkate almak gerekiyor. Borç artışı, kârlılık artışıyla desteklenirse yönetilebilir kalabilir; fakat satış büyümesi zayıfken borçlanmanın sürmesi bilanço riskini artırır.
Net Parasal Pozisyon (TAS 29)
Türkiye’de enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki yapının kâr veya zarar üzerindeki etkisini gösterir. Oncosem bu dönemde 37,6 milyon TL net parasal pozisyon zararı kaydetti. Geçen yıl aynı dönemdeki 32,4 milyon TL’lik zarara göre olumsuz etki %16,0 arttı.
Bu sonuç, şirketin enflasyon muhasebesi altında parasal yükümlülükler ve parasal varlıklar arasındaki dengenin net kârı aşağı çektiğini gösteriyor. FAVÖK’ün 159,8 milyon TL gibi güçlü bir seviyeye ulaşmasına rağmen net kârın 31,0 milyon TL’de kalmasında bu etkinin önemli payı var. Dolayısıyla yatırımcı, operasyonel performans ile enflasyon muhasebesi sonrası net kârı birbirinden ayırmalı. Şirketin faaliyetleri güçlü görünse bile yüksek enflasyon ve bilanço kompozisyonu net kâra baskı yapabilir.
Yatırımcı için Ne Anlama Geliyor?
Oncosem’in bu dönemki finansal resmi iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, satışlar sınırlı büyürken brüt ve FAVÖK marjlarının güçlü biçimde yükselmesi dikkat çekiyor. Bu iyileşme sürdürülebilirse şirket, daha yüksek satış hacmine ihtiyaç duymadan kârlılığını artırabilir.
- Net kârda görülen yükseliş, önceki döneme göre belirgin bir toparlanmaya işaret ediyor. Çeyreklik net kârın 24,6 milyon TL’ye çıkması da bu toparlanmayı destekliyor.
- Risk tarafında, satış büyümesi hem yıllık hem çeyreklik bazda enflasyonun gerisinde kalıyor. Bu nedenle yüksek marjların geçici ürün karması veya dönemsel maliyet avantajından kaynaklanıp kaynaklanmadığı izlenmeli.
- Net borcun %94,0 artması ve özkaynakların yalnızca %5,4 yükselmesi, bilanço büyümesinin borçla desteklendiğini gösteriyor.
- 37,6 milyon TL’lik net parasal pozisyon zararı, operasyonel kârlılığın net kâra dönüşümünü sınırlayan temel unsurlardan biri olmaya devam ediyor.
Özetle, 2026/6AB sonuçları Oncosem için satış ivmesinden çok marj ve operasyonel verimlilik hikâyesi sunuyor. Yatırımcı açısından ana soru, %33,5’lik FAVÖK marjının korunup korunamayacağı ve şirketin artan net borcu satış büyümesiyle destekleyip destekleyemeyeceği olacak. Önümüzdeki dönemlerde satışların reel büyümeye geçmesi, net parasal zararların azalması ve özkaynakların borçtan daha hızlı büyümesi, mevcut olumlu kârlılık tablosunu daha sağlam bir yatırım hikâyesine dönüştürebilir. Yatırım tavsiyesi değildir.