
Açılış
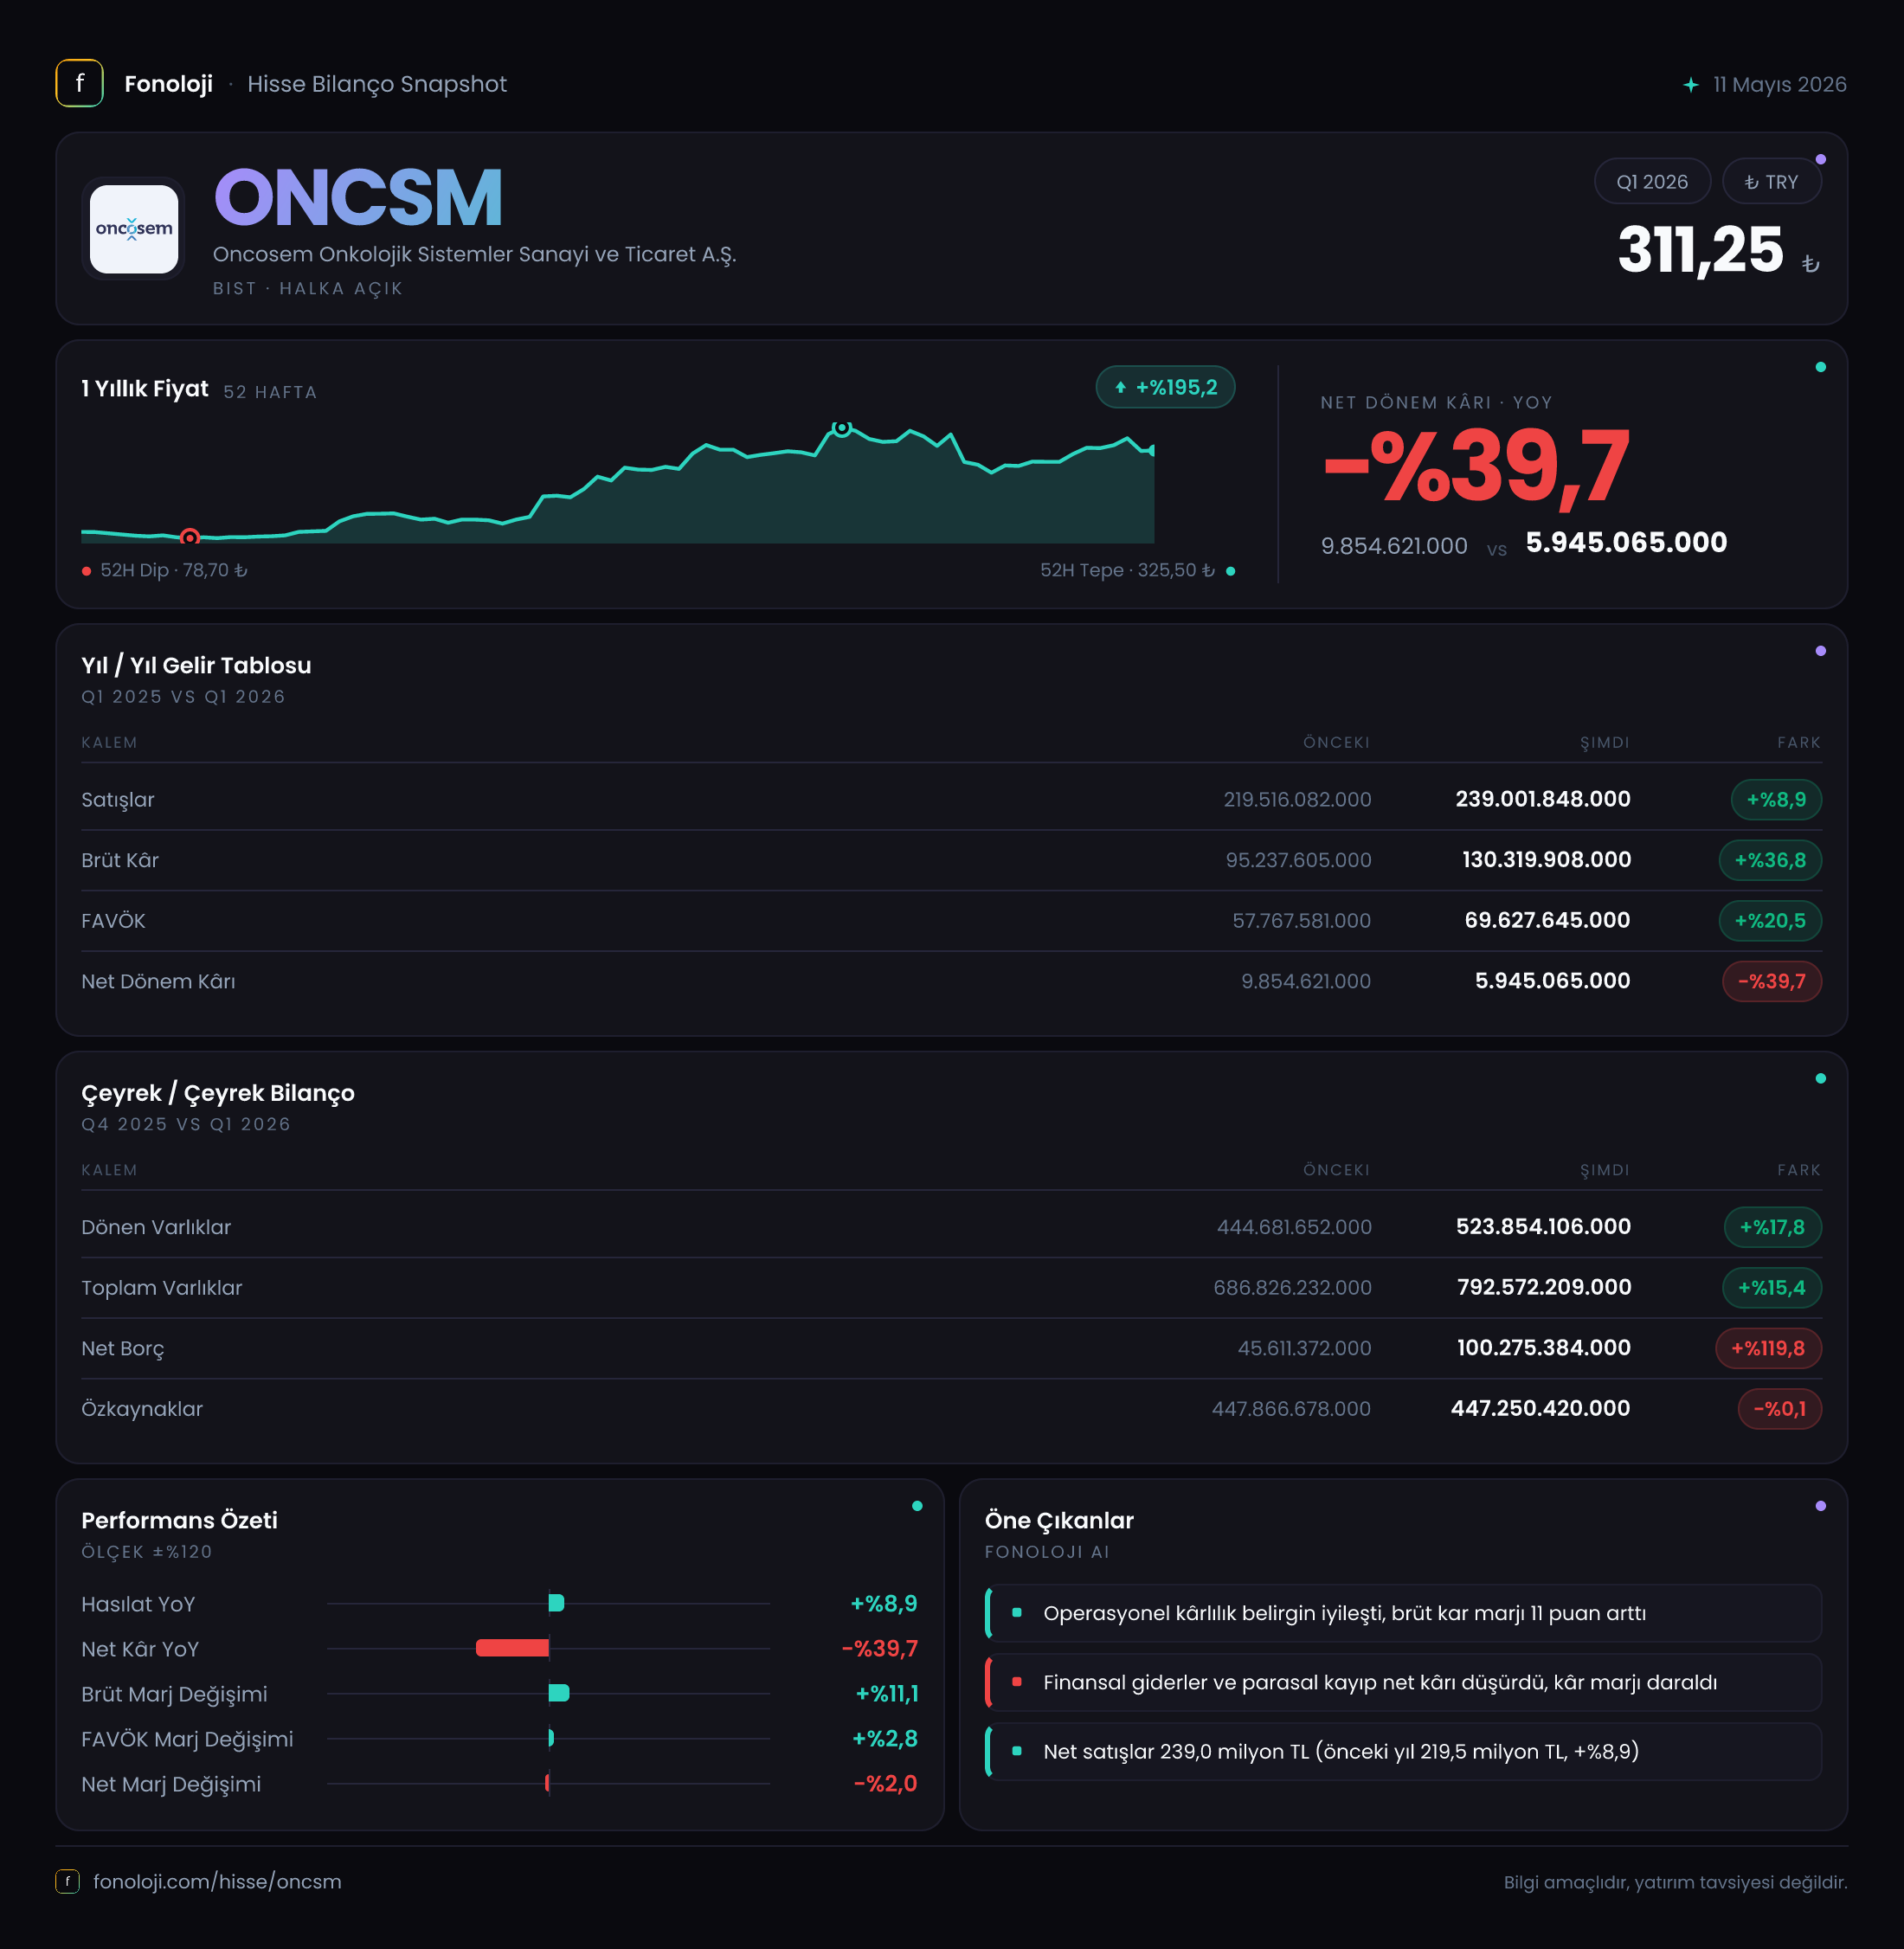
ONCSM, onkolojik tedavi süreçlerinde kullanılan sistem ve ürünlerin üretim, satış ve uygulama tarafında faaliyet gösteren bir sağlık teknolojileri şirketi. 2026’nın ilk çeyreğinde şirketin satışları nominal olarak büyürken, brüt kâr ve FAVÖK satışlardan çok daha hızlı arttı; bu, operasyonel verimlilik ve ürün karması açısından olumlu bir tablo ortaya koyuyor. Ancak güçlü operasyonel performans, net kâra aynı ölçüde yansımadı. Net parasal kaybın artması, finansal yapıdaki borç yükselişi ve net kâr marjındaki gerileme, bu çeyreğin temel soru işaretlerini oluşturuyor.
Satış Hikayesi
ONCSM’nin satışları geçen yılın aynı dönemindeki 219,5 milyon TL’den 239,0 milyon TL’ye yükseldi. Böylece yıllık büyüme %8,9 olarak gerçekleşti. İlk bakışta büyüme olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artış şirketin reel olarak aynı ölçüde büyüdüğünü göstermiyor. Aksine, satışların enflasyonun gerisinde kalması, sabit fiyatlarla veya reel bazda iş hacminde zayıflama ihtimaline işaret ediyor.
Burada önemli ayrım şu: Şirket satışlarını artırmış olsa da fiyat artışlarını maliyet enflasyonu kadar yansıtamamış olabilir. Özellikle sağlık teknolojileri ve onkoloji alanında satışların kamu, hastane veya kurumsal müşterilerle yapılan sözleşmelere bağlı olması, fiyat güncelleme hızını sınırlayabilir. Bu nedenle %8,9’luk nominal büyüme, tek başına güçlü bir talep göstergesi olarak okunmamalı.
Öte yandan, çeyreklik karşılaştırma için elimizde yalnızca 2025/3 dönemi bulunuyor. Bu nedenle satışların 2025/12’ye göre nasıl seyrettiği, mevsimsellikten etkilenip etkilenmediği veya yılın ilk çeyreğinde ivme kazanıp kaybettiği konusunda kesin bir yorum yapmak mümkün değil. Yılın ilerleyen çeyreklerinde satış büyümesinin enflasyonun üzerine çıkıp çıkmadığı, ONCSM’nin gerçek büyüme kapasitesini anlamak açısından kritik olacak.
Kârlılık
Şirketin kârlılık tablosu satışlardan daha olumlu görünüyor. Brüt kâr, geçen yılın aynı dönemindeki 95,2 milyon TL’den 130,3 milyon TL’ye çıkarak %36,8 arttı. Satışlar yalnızca %8,9 büyürken brüt kârın dört katın üzerinde bir hızla artması, maliyetlerin satışlara oranında belirgin iyileşme olduğunu gösteriyor.
Bu gelişme brüt marja da yansıdı. Brüt marj geçen yıl yaklaşık %43,4 seviyesindeyken bu çeyrekte %54,5’e yükseldi. Yaklaşık 11,1 puanlık bu artış, ürün karmasının iyileşmesi, daha yüksek marjlı işlerin payının artması veya maliyetlerin kontrol edilmesiyle açıklanabilir. Ancak mevcut veri, bu iyileşmenin hangi kaynaktan geldiğini ayrıştırmaya izin vermiyor. Dolayısıyla yatırımcı açısından öncelikli konu, bu marj seviyesinin sürdürülebilir olup olmadığı olacak.
FAVÖK de 59,1 milyon TL’den 72,0 milyon TL’ye çıkarak %21,9 büyüdü. FAVÖK marjı geçen yılki yaklaşık %26,9 seviyesinden %30,1’e yükseldi. Brüt marjdaki iyileşmenin bir bölümü faaliyet giderleri sonrasında da korunmuş. Bu, şirketin operasyonel kârlılık üretme kabiliyetinin güçlendiğini gösteriyor.
Ancak net kâr tarafında tablo tersine dönüyor. Net dönem kârı 9,9 milyon TL’den 5,9 milyon TL’ye gerileyerek %39,7 düştü. Net kâr marjı da yaklaşık %4,5’ten %2,5’e indi. Yani şirket satış ve operasyon seviyesinde daha kârlı çalışırken, bu kazanım finansal ve parasal kalemler sonrasında büyük ölçüde eridi. FAVÖK ile net kâr arasındaki farkın açılmasında net parasal pozisyon kaybı, borçlanma maliyetleri, amortisman ve vergi kalemleri rol oynayabilir; ancak bu başlıkların ayrıntısı paylaşılmadığı için katkılarını ayrı ayrı ölçmek mümkün değil.
Bilanço Sağlığı
ONCSM’nin toplam varlıkları önceki yıl sonundaki 686,8 milyon TL’den 792,6 milyon TL’ye çıkarak %15,4 büyüdü. Dönen varlıklar %17,8 artışla 523,9 milyon TL’ye, duran varlıklar ise %11,0 artışla 268,7 milyon TL’ye ulaştı. Varlık büyümesinin daha büyük kısmının dönen varlıklardan gelmesi, işletme sermayesi ihtiyacının arttığını veya faaliyet hacmini desteklemek için likit varlıklara, ticari alacaklara ya da stoklara daha fazla kaynak bağlandığını düşündürüyor. Fakat kalem kırılımı bulunmadığından artışın niteliği net değil.
Özkaynaklar 447,9 milyon TL’den 447,3 milyon TL’ye gerileyerek neredeyse yatay kaldı. Buna karşılık toplam varlıklar büyüdüğü için bilançoda borç ve diğer yükümlülüklerin ağırlığı artmış görünüyor. Toplam varlıklardan özkaynaklar çıkarıldığında, özkaynak dışı finansman yaklaşık 238,9 milyon TL’den 345,3 milyon TL’ye yükseliyor. Bu da bilanço büyümesinin önemli bölümünün borç veya yükümlülük artışıyla finanse edildiğine işaret ediyor.
Net borç 45,6 milyon TL’den 100,3 milyon TL’ye çıkarak %119,8 arttı. Mutlak tutar hâlâ FAVÖK’e kıyasla yüksek görünmüyor: yalnızca bu çeyreğin FAVÖK’ü yıllıklandırıldığında net borç/FAVÖK yaklaşık 0,35 seviyesine gelir. Ancak bu hesap mevsimsellik ve çeyrekler arası dalgalanma nedeniyle temkinli okunmalı. Asıl dikkat çekici nokta, net borcun bir dönem içinde 54,7 milyon TL artmasıdır. Operasyonel nakit üretimi bu borçlanmayı karşılamıyorsa, ilerleyen dönemlerde finansman giderleri ve net parasal kayıplar net kâr üzerinde daha fazla baskı yaratabilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi -18,0 milyon TL’den -23,3 milyon TL’ye geriledi. Başka bir ifadeyle şirketin net parasal kaybı %29,6 arttı ve bu kalem net kârdan daha büyük bir pay aldı.
Bu zarar, şirketin parasal yükümlülükleri ile parasal varlıkları arasındaki dengenin enflasyon ortamında şirket aleyhine çalıştığını gösteriyor. Enflasyon yüksekken nakit ve alacak gibi parasal varlıklar reel olarak değer kaybederken, borçların reel yükü azalabilir; ancak bilançonun yapısına bağlı olarak sonuç her şirket için farklılaşır. ONCSM’de bu çeyrekte ortaya çıkan sonuç, enflasyon muhasebesinin net kâr üzerinde negatif etkisinin belirgin olduğunu gösteriyor.
Net parasal kaybın 23,3 milyon TL seviyesine ulaşması, FAVÖK’ün 72,0 milyon TL olmasına rağmen net kârın yalnızca 5,9 milyon TL’de kalmasının ana açıklamalarından biri. Bu nedenle yatırımcı sadece FAVÖK artışına değil, operasyonel kârın enflasyon muhasebesi ve finansman kalemlerinden sonra ne kadarının özkaynaklara kaldığına bakmalı.
Yatırımcı için Ne Anlama Geliyor?
ONCSM’nin 2026/3 sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Operasyonel tarafta: Brüt marj %43,4’ten %54,5’e, FAVÖK marjı %26,9’dan %30,1’e yükseldi. Bu, maliyet yönetimi ve faaliyet kârlılığı açısından güçlü bir gelişme.
- Büyüme tarafında: Satışların %8,9 artışı, %30’un üzerindeki enflasyon ortamında reel büyümenin sınırlı kaldığını gösteriyor.
- Net kâr tarafında: Net kârın %39,7 düşmesi, operasyonel iyileşmenin finansal ve parasal kalemler nedeniyle hissedara aynı ölçüde ulaşmadığını ortaya koyuyor.
- Bilanço tarafında: Net borcun %119,8 artması ve özkaynakların yatay kalması, şirketin büyümesinde borç finansmanının rolünün arttığını gösteriyor.
- İzlenmesi gereken ana başlık: Brüt ve FAVÖK marjındaki güçlü seviyelerin korunup korunamayacağı, satış büyümesinin enflasyonun üzerine çıkıp çıkmayacağı ve net borç artışının işletme sermayesi yaratımıyla desteklenip desteklenemeyeceği.
Sonuç olarak ONCSM’de operasyonel kalite bu çeyrekte güçlenmiş, fakat net kâra dönüşüm zayıflamış durumda. Şirketin yatırım hikâyesinin sürdürülebilir olması için yüksek marjların korunması kadar, borç artışının kontrol altına alınması ve net parasal kayıpların sınırlanması da gerekiyor. Yatırım tavsiyesi değildir.