
Açılış
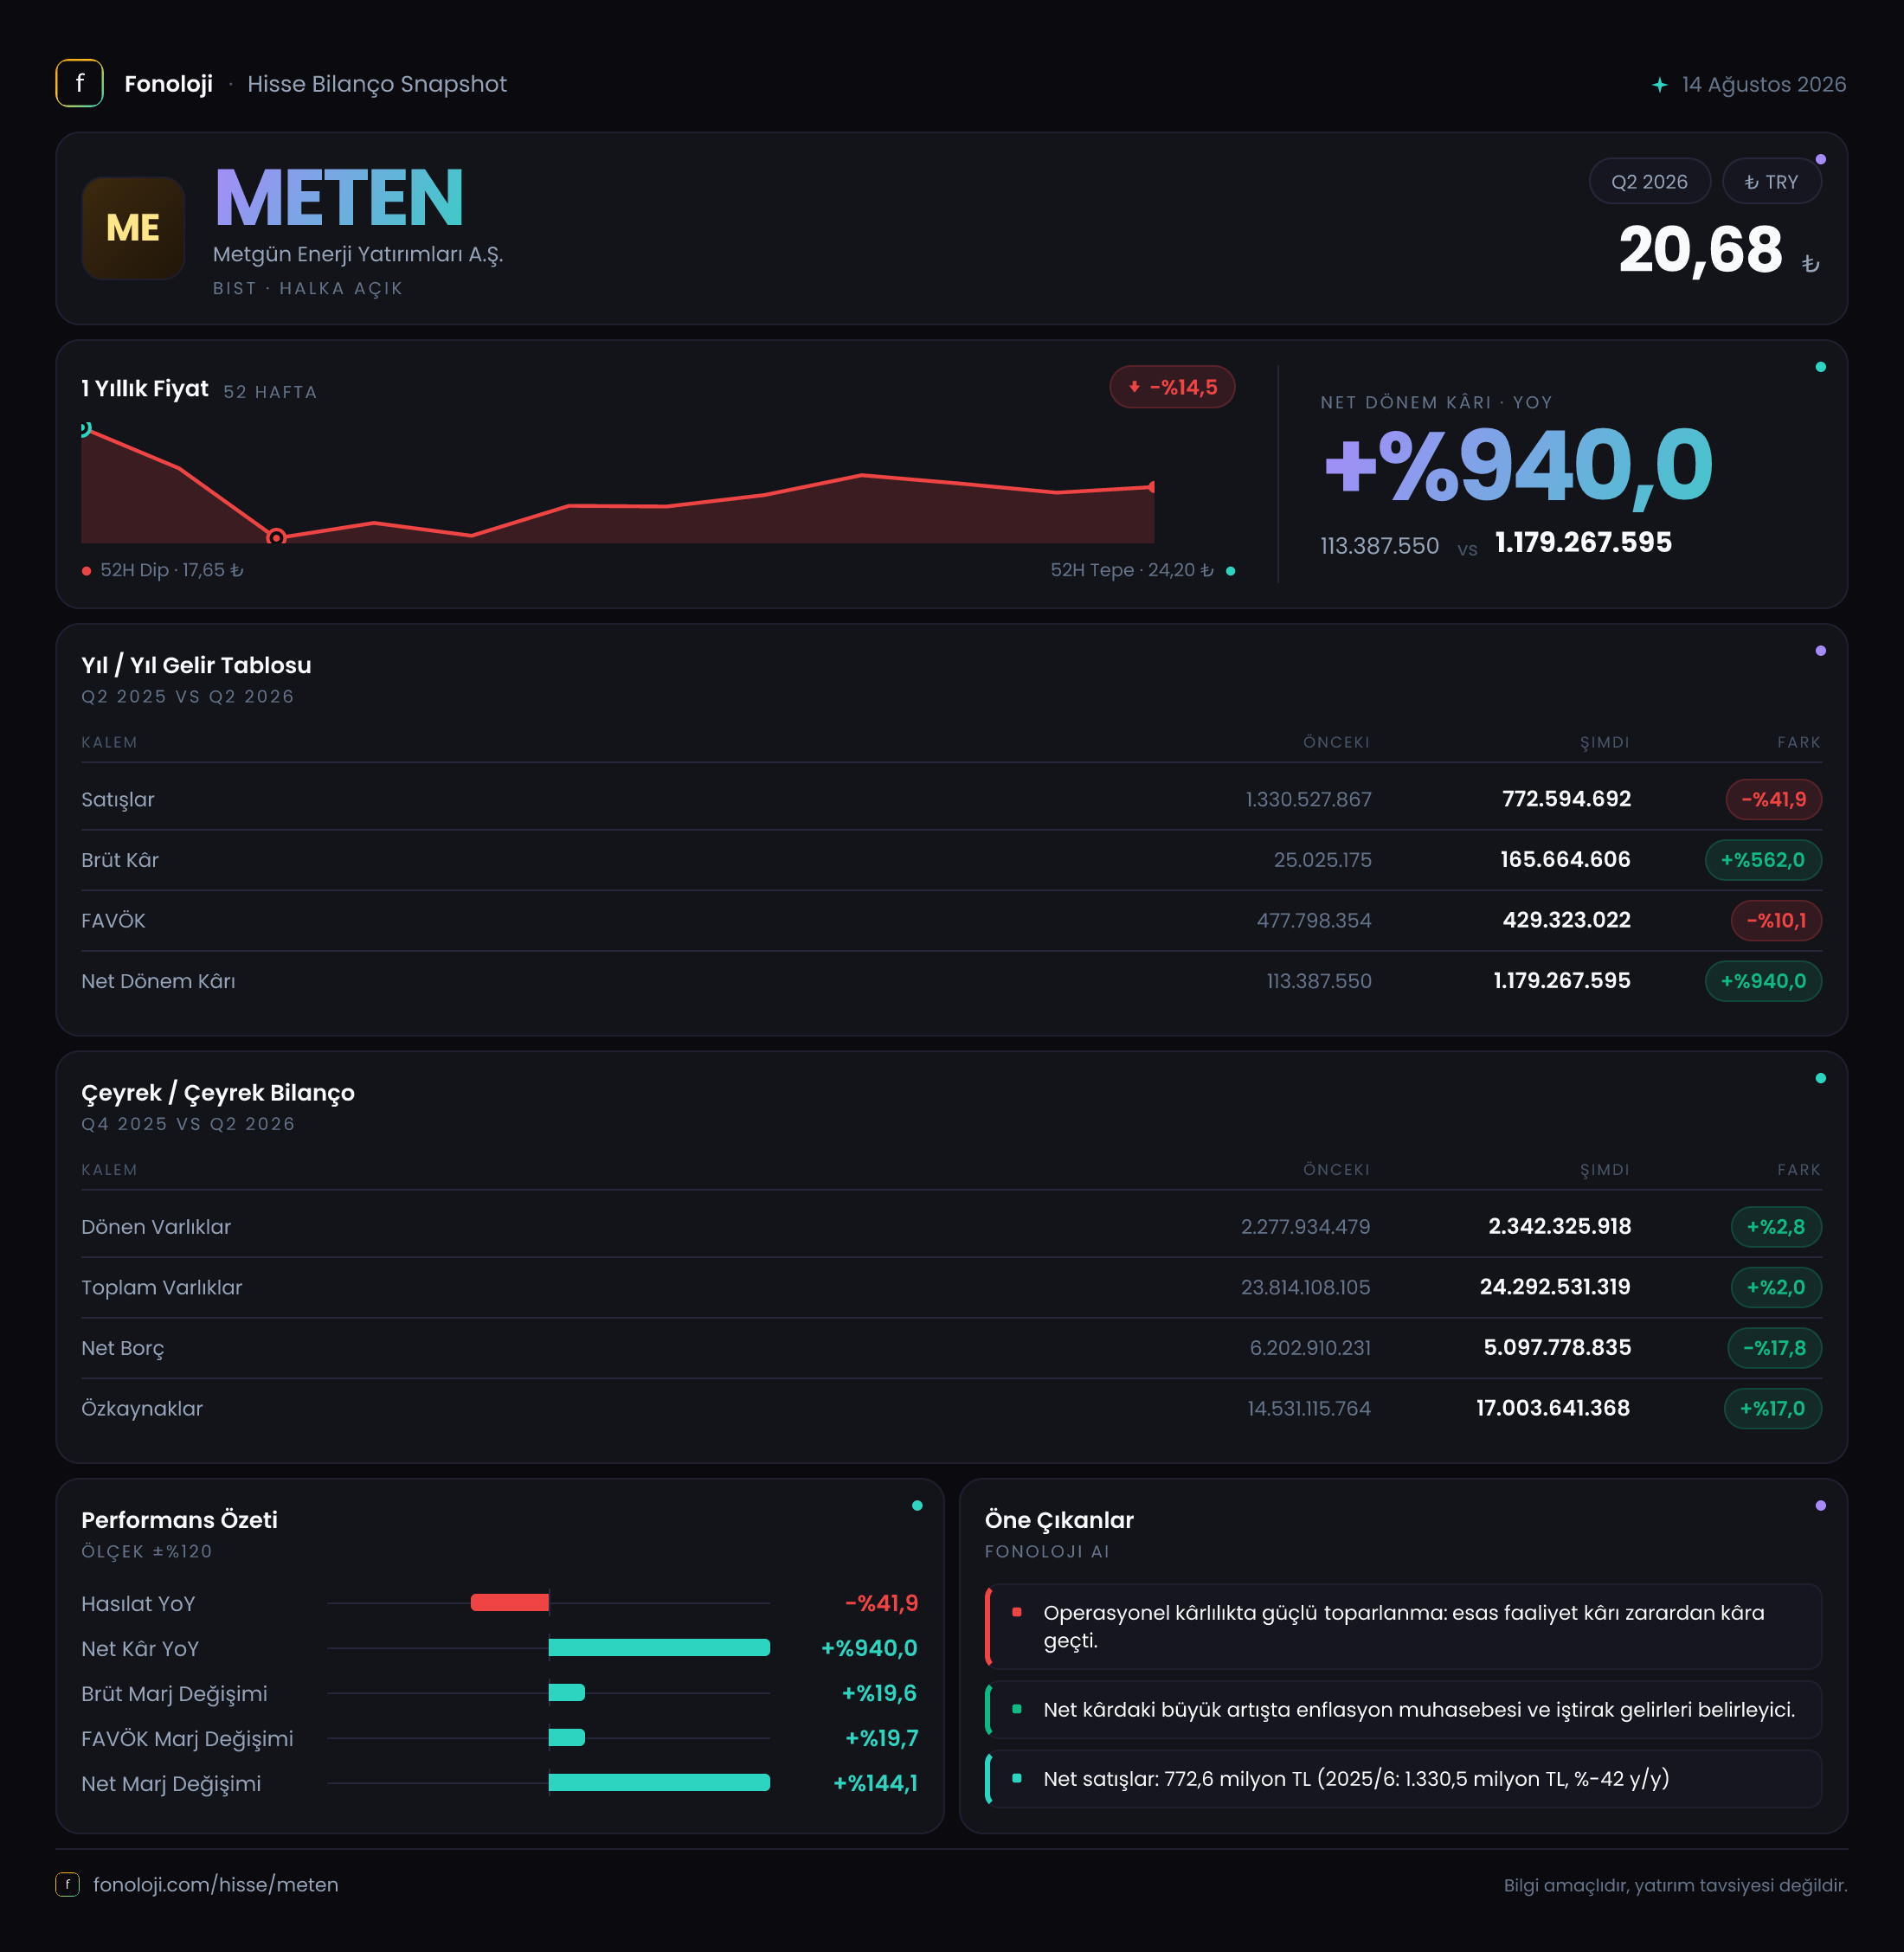
Metgün Enerji Yatırımları’nın 2026/6AB finansalları, ilk bakışta satışlardaki sert gerilemeye rağmen kârlılığın ve bilanço kalitesinin belirgin şekilde güçlendiğini gösteriyor. Şirketin satışları geçen yılın aynı dönemine göre %41,9 düşerek 772,6 milyon TL’ye gerilerken, brüt kâr 165,7 milyon TL’ye yükseldi ve FAVÖK 429,3 milyon TL olarak gerçekleşti. Net dönem kârındaki %940’lık artış ise esas olarak faaliyet performansından değil; yüksek net parasal pozisyon kazancı ve marj iyileşmesinin birleşiminden kaynaklanıyor. Bu nedenle yatırımcı açısından ana soru, 1,2 milyar TL’lik net kârın ne kadarının sürdürülebilir operasyonel performansa dönüştürülebileceği olacak.
Satış Hikayesi
Metgün Enerji’nin altı aylık satışları 772,6 milyon TL ile geçen yılın aynı dönemindeki 1,3 milyar TL’nin oldukça altında kaldı. Nominal satışlarda %41,9 düşüş yaşanması, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında reel bazda çok daha sert bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca fiyat artışlarının gerisinde kalmamış, satış hacmi veya proje/iş karması açısından da zayıflama yaşamış olabilir.
Burada dikkat edilmesi gereken nokta, satış düşüşünün kârlılığa aynı ölçüde yansımamış olması. Satışlar yaklaşık 541 milyon TL azalırken FAVÖK düşüşü yalnızca 48,5 milyon TL ile sınırlı kaldı. Bu tablo, şirketin daha düşük gelir üretmesine rağmen daha yüksek marjlı işlere odaklandığını veya geçen yılki satışların düşük kârlı kalemler içerdiğini düşündürüyor. Ancak çeyreklik kırılım paylaşılmadığı için bu iyileşmenin yılın hangi döneminde gerçekleştiğini ve kalıcı olup olmadığını henüz net biçimde izleyemiyoruz.
Şirketin satış performansını değerlendirirken yalnızca büyüme oranına değil, gelir kalitesine de bakmak gerekiyor. Eğer düşük marjlı işler bilinçli şekilde azaltıldıysa, satışlardaki gerileme uzun vadede daha sağlıklı bir portföy yapısına dönüşebilir. Buna karşılık düşüş kapasite kullanımı, proje teslimatları veya talep kaynaklıysa, yüksek marjların devamı daha kırılgan olabilir.
| KPI | 2026/6AB | 2025/6AB | Değişim | |---|---:|---:|---:| | Satışlar | 772,6 mn TL | 1,3 mlr TL | -%41,9 | | Brüt kâr | 165,7 mn TL | 25,0 mn TL | +%562,0 | | FAVÖK | 429,3 mn TL | 477,8 mn TL | -%10,1 | | Net dönem kârı | 1,2 mlr TL | 113,4 mn TL | +%940,0 |
Kârlılık
Kârlılık tarafında finansalların en dikkat çekici unsuru brüt marjın sıçraması. Brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %1,9 seviyesinden bu dönemde %21,5’e çıktı. Bu, her 100 TL’lik satışın geçen yıl yaklaşık 1,9 TL’si brüt kâr olarak kalırken, bu yıl 21,5 TL’sinin brüt kâra dönüştüğü anlamına geliyor. Artış son derece güçlü; ancak bu kadar büyük fark, yalnızca operasyonel verimlilikle değil, gelir kompozisyonundaki değişimle de açıklanabilir.
FAVÖK marjı da %36,8’den %55,6’ya yükseldi. Satışlar %41,9 gerilerken FAVÖK marjının yaklaşık 18,8 puan artması, şirketin operasyonel kârlılığını koruma ve hatta güçlendirme kapasitesine işaret ediyor. Bununla birlikte FAVÖK tutarı 477,8 milyon TL’den 429,3 milyon TL’ye geriledi. Yani marj iyileşmiş olsa da şirketin mutlak faaliyet kârı hâlâ geçen yılın altında.
Net kâr 113,4 milyon TL’den yaklaşık 1,2 milyar TL’ye yükseldi ve net kâr marjı yaklaşık %8,7’den %155’e çıktı. Net kârın satışları aşması, bu sonucun olağan faaliyet performansından ibaret olmadığını açıkça gösteriyor. Net parasal pozisyon kalemi 782,9 milyon TL ile net kârın çok önemli bölümünü oluşturuyor. Dolayısıyla yatırımcı, net kârdaki 1 milyar TL’nin üzerindeki artışı doğrudan şirketin nakit yaratan operasyonel gücü olarak yorumlamamalı.
Bilanço Sağlığı
Bilanço, dönem içinde daha dengeli bir görünüm kazanmış. Toplam varlıklar 23,8 milyar TL’den 24,3 milyar TL’ye yükselerek %2,0 arttı. Bu artışın büyük kısmı duran varlıklardan geliyor; duran varlıklar 21,5 milyar TL’den 22,0 milyar TL’ye çıktı. Dönen varlıklar ise 2,3 milyar TL seviyesinde yatay kaldı. Bu yapı, şirket bilançosunun likit işletme sermayesinden ziyade uzun vadeli varlıklar üzerinde yoğunlaştığını gösteriyor.
Özkaynaklar 14,5 milyar TL’den 17,0 milyar TL’ye yükseldi ve %17,0 büyüdü. Özkaynakların toplam varlıklara oranı yaklaşık %60 seviyesine ulaşarak şirketin sermaye tabanının güçlü olduğunu gösteriyor. Bu artış, bilanço açısından borçluluk baskısını azaltan olumlu bir gelişme; ancak özkaynak artışının ne kadarının net kârdan, ne kadarının diğer muhasebe kalemlerinden geldiği ayrıntılı dipnotlarla incelenmeli.
Net borç 6,2 milyar TL’den 5,1 milyar TL’ye geriledi. Yaklaşık 1,1 milyar TL’lik düşüş ve %17,8’lik iyileşme, özellikle yüksek faiz ve finansman maliyetlerinin önem taşıdığı mevcut ortamda olumlu. Net borcun FAVÖK’e oranı, altı aylık FAVÖK doğrudan yıllıklaştırılmadan hesaplandığında yaklaşık 11,9 kat. FAVÖK’ün yıllık bazda iki katına çıkacağı varsayımıyla oran yaklaşık 5,9 kata iner. Bu nedenle borçluluk azalmış olsa da şirketin borç seviyesi hâlâ düşük kabul edilecek bir bölgede değil; sonraki dönemlerde net borç/FAVÖK oranının düşmeye devam etmesi önemli olacak.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon 551,8 milyon TL’den 782,9 milyon TL’ye çıkarak %41,9 arttı. Enflasyon muhasebesi altında bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtıyor. Tutarın yükselmesi, net kârı güçlü biçimde desteklemiş ve 1,2 milyar TL’lik dönem kârının oluşumunda kritik rol oynamış durumda.
Ancak net parasal pozisyon kazancı doğrudan kasaya giren bir nakit akımı değildir. TAS 29 kapsamında oluşan bu sonuç, finansal tabloların enflasyon etkisinden arındırılması için yapılan muhasebesel bir düzeltmedir. Bu nedenle Metgün Enerji’nin değerlemesinde faaliyetlerden yaratılan FAVÖK, işletme nakit akımı ve borç azaltma kapasitesi net parasal kazançtan ayrı izlenmeli. Net parasal pozisyonun yüksek kalması, muhasebe kârını destekleyebilir; fakat tek başına şirketin operasyonel büyümesini kanıtlamaz.
Yatırımcı için Ne Anlama Geliyor?
Metgün Enerji’nin 2026/6AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, brüt ve FAVÖK marjlarındaki belirgin iyileşme, şirketin daha kârlı bir iş karmasına geçtiğini gösterebilir.
- Net borcun 5,1 milyar TL’ye gerilemesi ve özkaynakların 17,0 milyar TL’ye yükselmesi bilanço dayanıklılığını artırıyor.
- Risk tarafında, satışların enflasyonun da altında kalarak %41,9 gerilemesi, büyüme ve gelir sürekliliği açısından önemli bir uyarı.
- Net kâr artışının büyük bölümü 782,9 milyon TL’lik net parasal pozisyon etkisiyle desteklendiği için, bu kârın tamamı tekrarlanabilir faaliyet kârı olarak görülmemeli.
- Çeyreklik veriler eksik olduğundan, marj iyileşmesinin geçici mi yoksa kalıcı mı olduğunu görmek için gelecek dönem sonuçlarını beklemek gerekiyor.
Özetle şirketin bilançosu güçlenmiş, borçluluk azalmış ve operasyonel marjlar belirgin biçimde iyileşmiş durumda. Buna karşın satışlardaki sert daralma ve net kârın TAS 29 etkisine yüksek bağımlılığı, yatırımcının yalnızca kâr büyümesine odaklanmaması gerektiğini gösteriyor. İzlenmesi gereken temel göstergeler; satışların yeniden büyümeye dönmesi, FAVÖK marjının korunması, net borç/FAVÖK oranının düşmesi ve net parasal pozisyon dışındaki faaliyet kârının güçlenmesi olacak.
Yatırım tavsiyesi değildir.