
Açılış
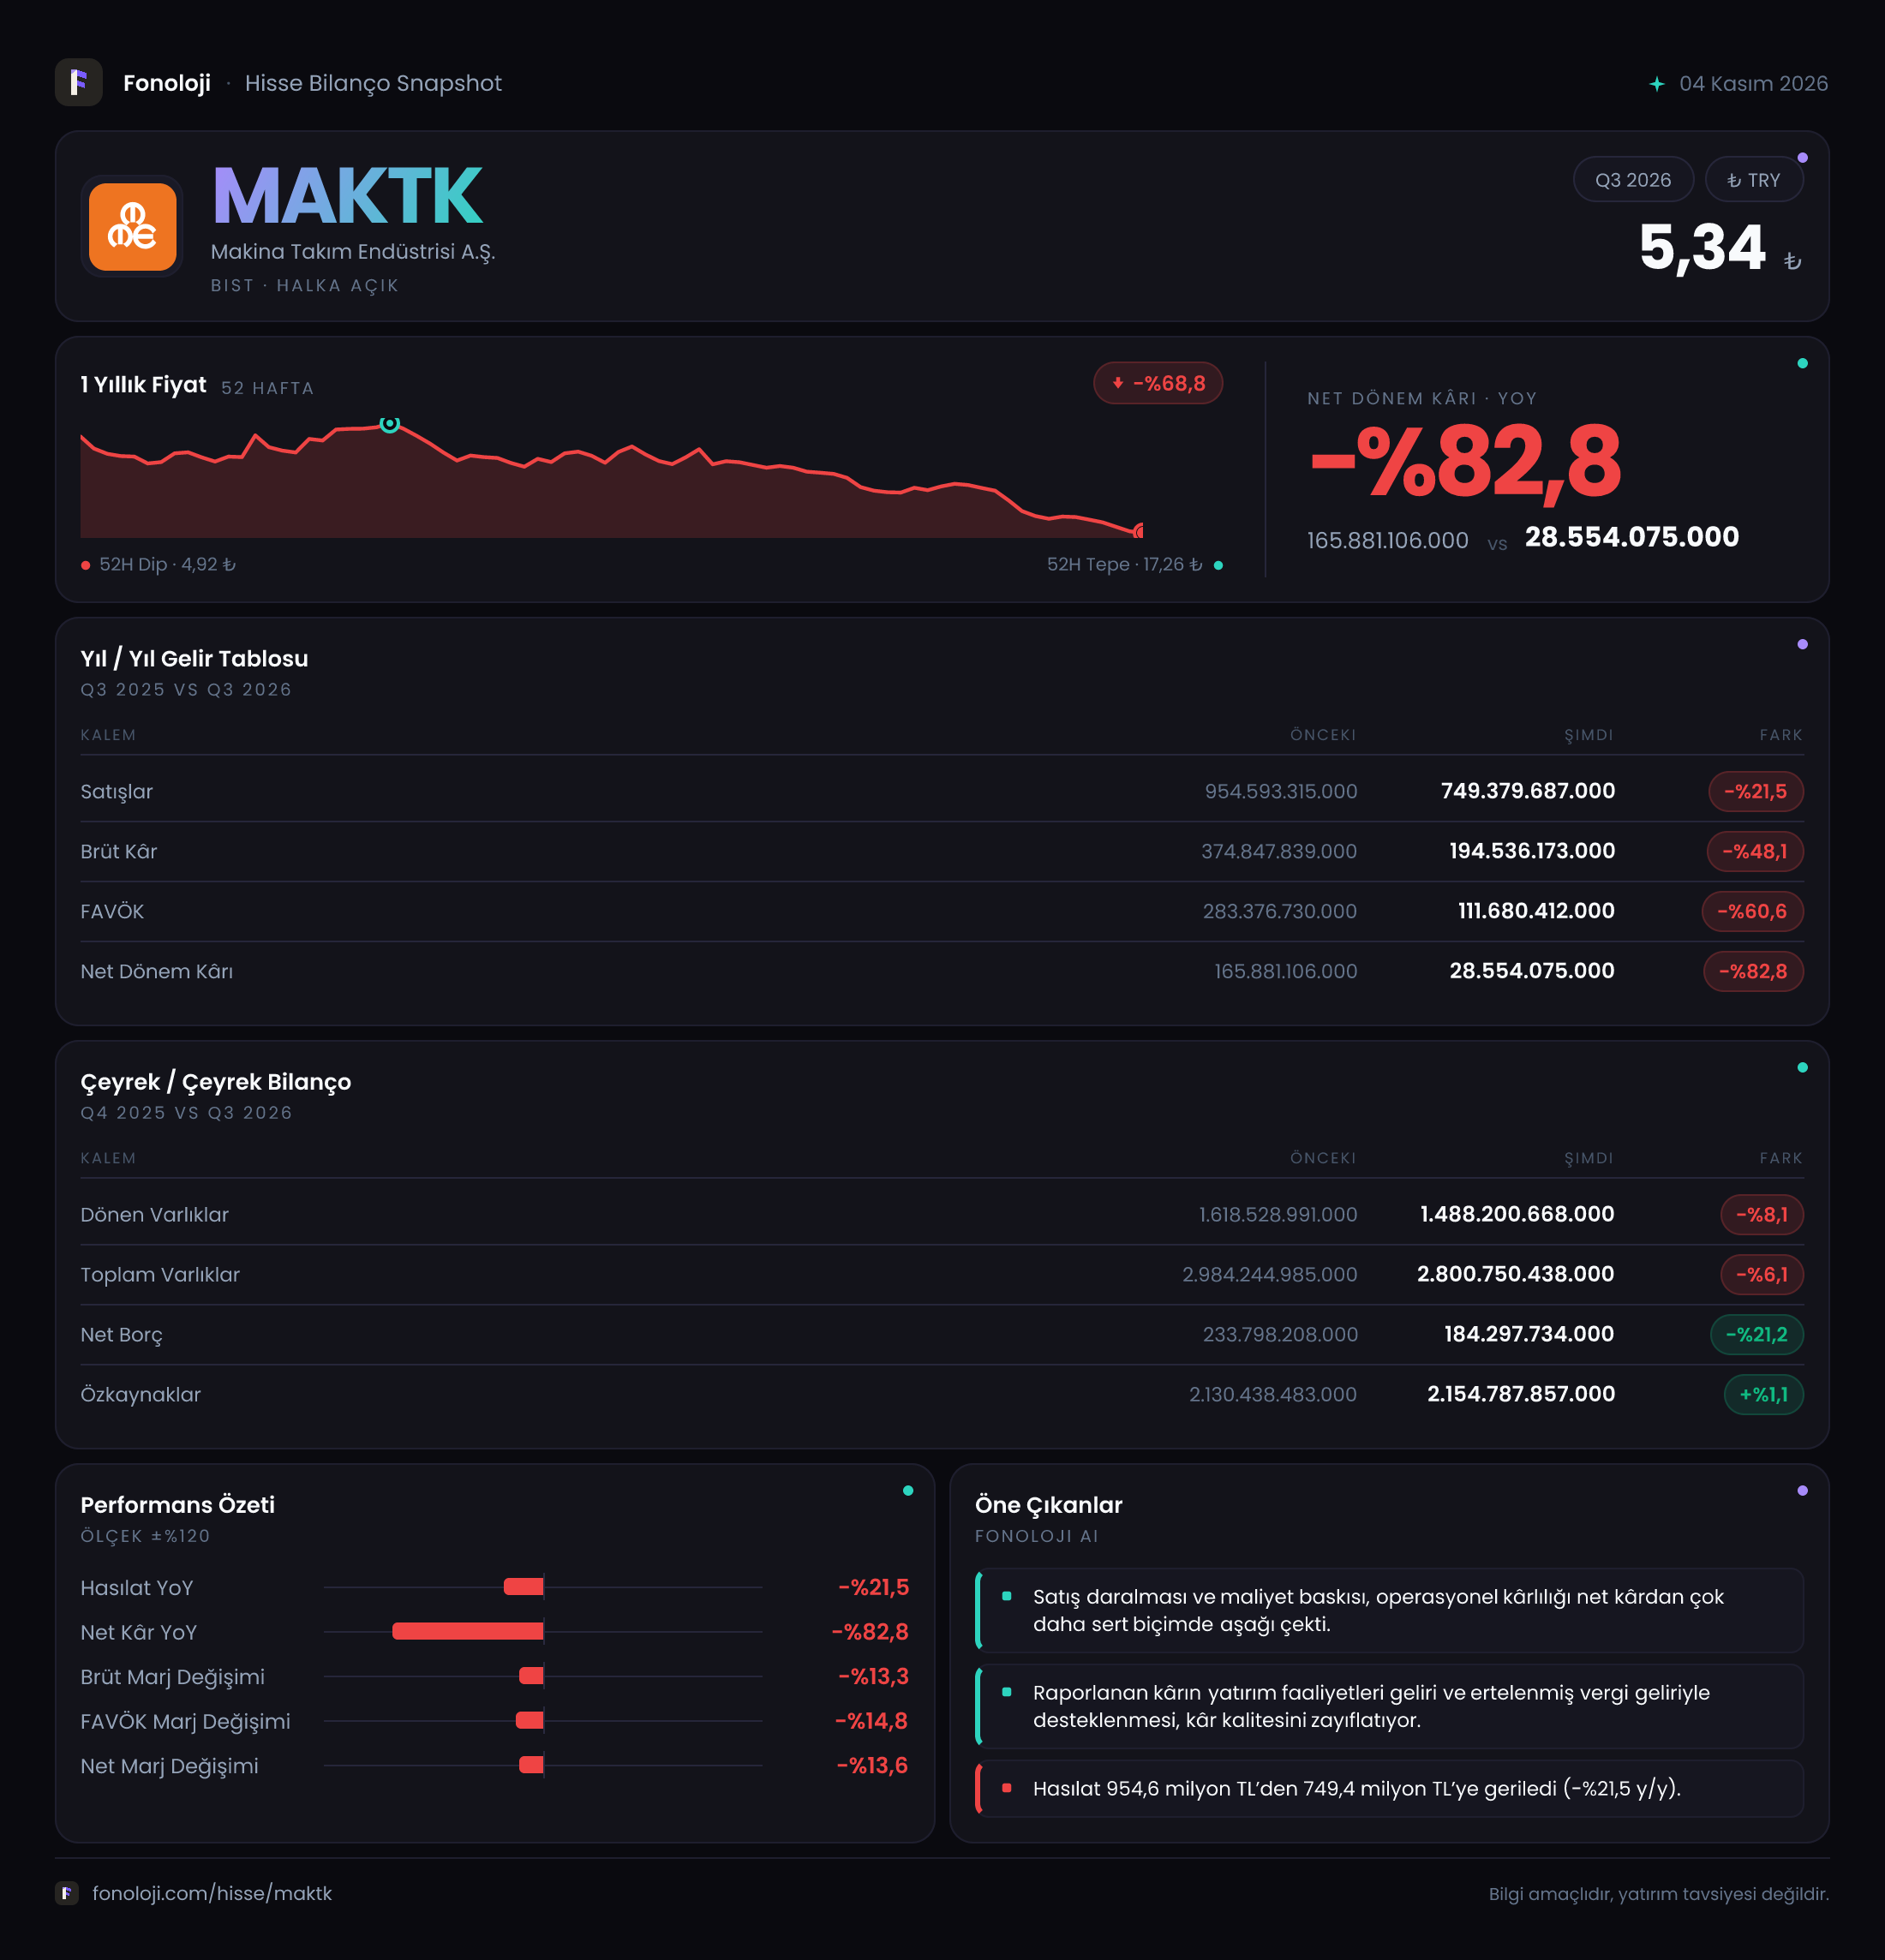
Makina Takım Endüstrisi, sanayide kullanılan kesici takım ve benzeri makine ekipmanları üreten bir şirket olarak faaliyet gösteriyor. 2026/9AB döneminde şirketin finansal görünümü, satışlardaki daralmadan çok kârlılıkta yaşanan sert bozulma ile öne çıkıyor. Satışlar geçen yılın aynı dönemine göre %21,5 azalarak 749,4 milyon TL’ye gerilerken, FAVÖK’teki düşüş %60,6’ya, net kârdaki düşüş ise %82,8’e ulaştı. Buna karşılık şirketin net borcunu azaltması ve özkaynaklarını koruması, operasyonel zayıflığa rağmen bilançonun tamamen savunmasız olmadığını gösteriyor.
Satış Hikayesi
Şirketin satışları 954,6 milyon TL’den 749,4 milyon TL’ye geriledi. Nominal olarak yaklaşık 205,2 milyon TL’lik bu düşüş, yalnızca ciro kaybı anlamına gelmiyor; Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda gerçekleştiği için reel daralma daha da belirgin. Başka bir ifadeyle, satışların enflasyonun üzerinde artması bir yana, nominal olarak da küçülmesi şirketin ürün talebi, satış hacmi veya fiyatlama gücü tarafında baskı olduğunu düşündürüyor.
Satışlardaki daralma, brüt kâr ve FAVÖK’teki düşüş kadar sert olmasa da, kârlılık üzerindeki etkiyi tetikleyen ilk halka konumunda. Üretim şirketlerinde satış hacminin gerilemesi, sabit üretim ve faaliyet giderlerinin daha düşük ciroya bölünmesine yol açarak marjları hızlı biçimde aşağı çekebilir. MAKTK’da görülen tablo da bu mekanizmayla uyumlu: Ciro %21,5 gerilerken FAVÖK’ün %60,6 düşmesi, faaliyet giderlerinin satışlardaki daralmaya yeterince hızlı uyarlanamadığını veya ürün karması ve fiyatlama tarafında ek baskı oluştuğunu gösteriyor.
Çeyreklik görünüm açısından mevcut veri setinde 2026 dönemine ait bağımsız çeyrek satış rakamı bulunmuyor. Bu nedenle son çeyrekte ivmenin toparlanıp toparlanmadığı veya dokuz aylık zayıflığın yılın tamamına yayılıp yayılmayacağı konusunda kesin bir hüküm vermek için bir sonraki rapor dönemini beklemek gerekiyor. Karşılaştırma için verilen 2025/9 çeyrek satış rakamı 293,7 milyon TL seviyesinde; ancak 2026’nın aynı çeyrek değeri paylaşılmadığından doğrudan çeyreklik büyüme hesabı yapmak mümkün değil.
Kârlılık
Kârlılık tarafındaki bozulma, şirketin finansal sonuçlarının en önemli risk alanı. Brüt kâr 374,8 milyon TL’den 194,5 milyon TL’ye düşerken brüt kâr marjı yaklaşık %39,3’ten %26,0’a geriledi. Bu, satışlardaki düşüşün yanında üretim maliyetlerinin ciroya göre daha ağır hale geldiğini gösteriyor. Marjdaki yaklaşık 13,3 puanlık daralma, yalnızca hacim kaybıyla açıklanamayacak kadar belirgin; hammadde, enerji, işçilik, ürün fiyatları veya kapasite kullanımındaki değişimlerin etkisi araştırılmalı.
FAVÖK tarafında tablo daha sert. FAVÖK 283,4 milyon TL’den 111,7 milyon TL’ye düşerken FAVÖK marjı %29,7’den %14,9’a indi. Yani şirket her 100 TL’lik satıştan geçen yıl yaklaşık 29,7 TL faaliyet kârı üretirken bu dönemde yalnızca 14,9 TL üretebildi. Marjın yarı yarıya gerilemesi, operasyonel kaldıraç etkisinin şirket aleyhine çalıştığını gösteriyor.
Net kâr ise 165,9 milyon TL’den 28,6 milyon TL’ye geriledi. Net kâr marjı %17,4’ten %3,8’e düştü. Brüt kârdaki zayıflama FAVÖK’e, FAVÖK’teki gerileme de net kâra taşınmış durumda. Bu nedenle net kâr düşüşü yalnızca finansman giderleri veya enflasyon muhasebesi ile açıklanamaz; ana sorun faaliyet kârlılığının belirgin biçimde zayıflaması.
Bununla birlikte şirket halen pozitif FAVÖK ve pozitif net kâr üretiyor. Bu, operasyonların tamamen zarar bölgesine geçmediğini gösteren olumlu nokta. Ancak mevcut marj seviyeleri, satışların ve brüt kârlılığın toparlanmadığı bir senaryoda net kârın çok daha kırılgan hale geldiğine işaret ediyor.
Bilanço Sağlığı
MAKTK’nın toplam varlıkları önceki yıl sonuna göre %6,1 azalarak 2,8 milyar TL’ye geriledi. Dönen varlıklar 1,5 milyar TL, duran varlıklar ise 1,3 milyar TL seviyesinde bulunuyor. Varlık tabanındaki küçülme, şirketin bilançosunun nominal olarak daraldığını gösterse de, tek başına likidite sorunu anlamına gelmiyor.
Daha olumlu gelişme, net borcun 233,8 milyon TL’den 184,3 milyon TL’ye gerilemesi. Yaklaşık 49,5 milyon TL’lik bu azalış, borçluluk riskinin önceki yıl sonuna göre hafiflediğini gösteriyor. Net borcun FAVÖK’e oranı mevcut dönem rakamlarıyla yaklaşık 1,6 kat seviyesinde. Bu oran yüksek borçluluk kategorisinde görünmüyor; ancak FAVÖK’ün geçen yıla göre sert gerilemesi nedeniyle borçluluk göstergesinin paydasında zayıflama var. FAVÖK toparlanmadığı sürece borç azaltımı olumlu olsa da, operasyonel nakit yaratma gücünün yakından izlenmesi gerekiyor.
Özkaynaklar 2,1 milyar TL’den 2,2 milyar TL’ye çıkarak %1,1 arttı. Böylece toplam varlıkların yaklaşık dörtte üçüne yakın kısmı özkaynaklarla finanse ediliyor. Bu, bilançonun finansal kaldıraç açısından görece güçlü olduğunu gösteren önemli bir unsur. Ancak özkaynakların artması, faaliyet performansının iyi olduğu anlamına gelmez; kârlılıkta kalıcı toparlanma olmadan özkaynak verimliliği düşük kalabilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında şirketin net parasal pozisyonu 146,0 milyon TL zarar olarak gerçekleşti. Geçen yıl aynı dönemdeki 139,3 milyon TL’lik zarara göre kayıp %4,8 arttı. Bu kalem, şirketin parasal varlık ve yükümlülük yapısının enflasyon ortamındaki etkisini gösterir; faaliyet kârından farklı olarak doğrudan üretim ve satış performansını ölçmez.
Net parasal pozisyon zararının büyüklüğü, şirketin raporlanan net kârını aşağı çeken önemli unsurlardan biri. FAVÖK 111,7 milyon TL iken net parasal kayıp 146,0 milyon TL seviyesinde. Bu karşılaştırma, enflasyon muhasebesi etkisinin operasyonel kârlılığı aşan ölçekte olduğunu ortaya koyuyor. Dolayısıyla 28,6 milyon TL’lik net kâr, şirketin faaliyet performansını tek başına yansıtmıyor; TAS 29 etkisi dikkate alındığında kârın ne kadar hassas olduğu görülüyor.
Yatırımcı için Ne Anlama Geliyor?
MAKTK’da yatırım tezinin güçlenmesi için öncelikle satışların yeniden büyümesi ve brüt marjın toparlanması gerekiyor. Mevcut veriler, şirketin borcunu azalttığını ve güçlü bir özkaynak tabanını koruduğunu gösteriyor; ancak bu bilanço avantajları, faaliyet kârlılığındaki sert bozulmayı henüz telafi etmiyor.
Yatırımcıların özellikle şu noktaları izlemesi gerekiyor:
- Satışlar, enflasyonun üzerinde reel büyüme gösterebilecek mi?
- Brüt kâr marjı, %26 seviyesinden yeniden yükselerek maliyet baskısının hafiflediğini gösterecek mi?
- FAVÖK marjı, %14,9 seviyesinde kalıcı mı olacak, yoksa geçen yılki yüksek seviyelere yaklaşabilecek mi?
- Net borç azalırken şirketin nakit yaratma kapasitesi güçlenecek mi?
- TAS 29 kaynaklı net parasal kayıp, gelecek dönemlerde net kârı baskılamaya devam edecek mi?
Özetle, şirketin bilançosu borçluluk açısından yönetilebilir ve özkaynak tarafında dayanıklı görünüyor. Buna karşılık satış, marj ve net kâr göstergeleri belirgin biçimde zayıflamış durumda. Bu nedenle MAKTK için ana katalizör borç azaltımından çok, faaliyet kârlılığının yeniden tesis edilmesi olacaktır. Yatırım tavsiyesi değildir.