
Açılış
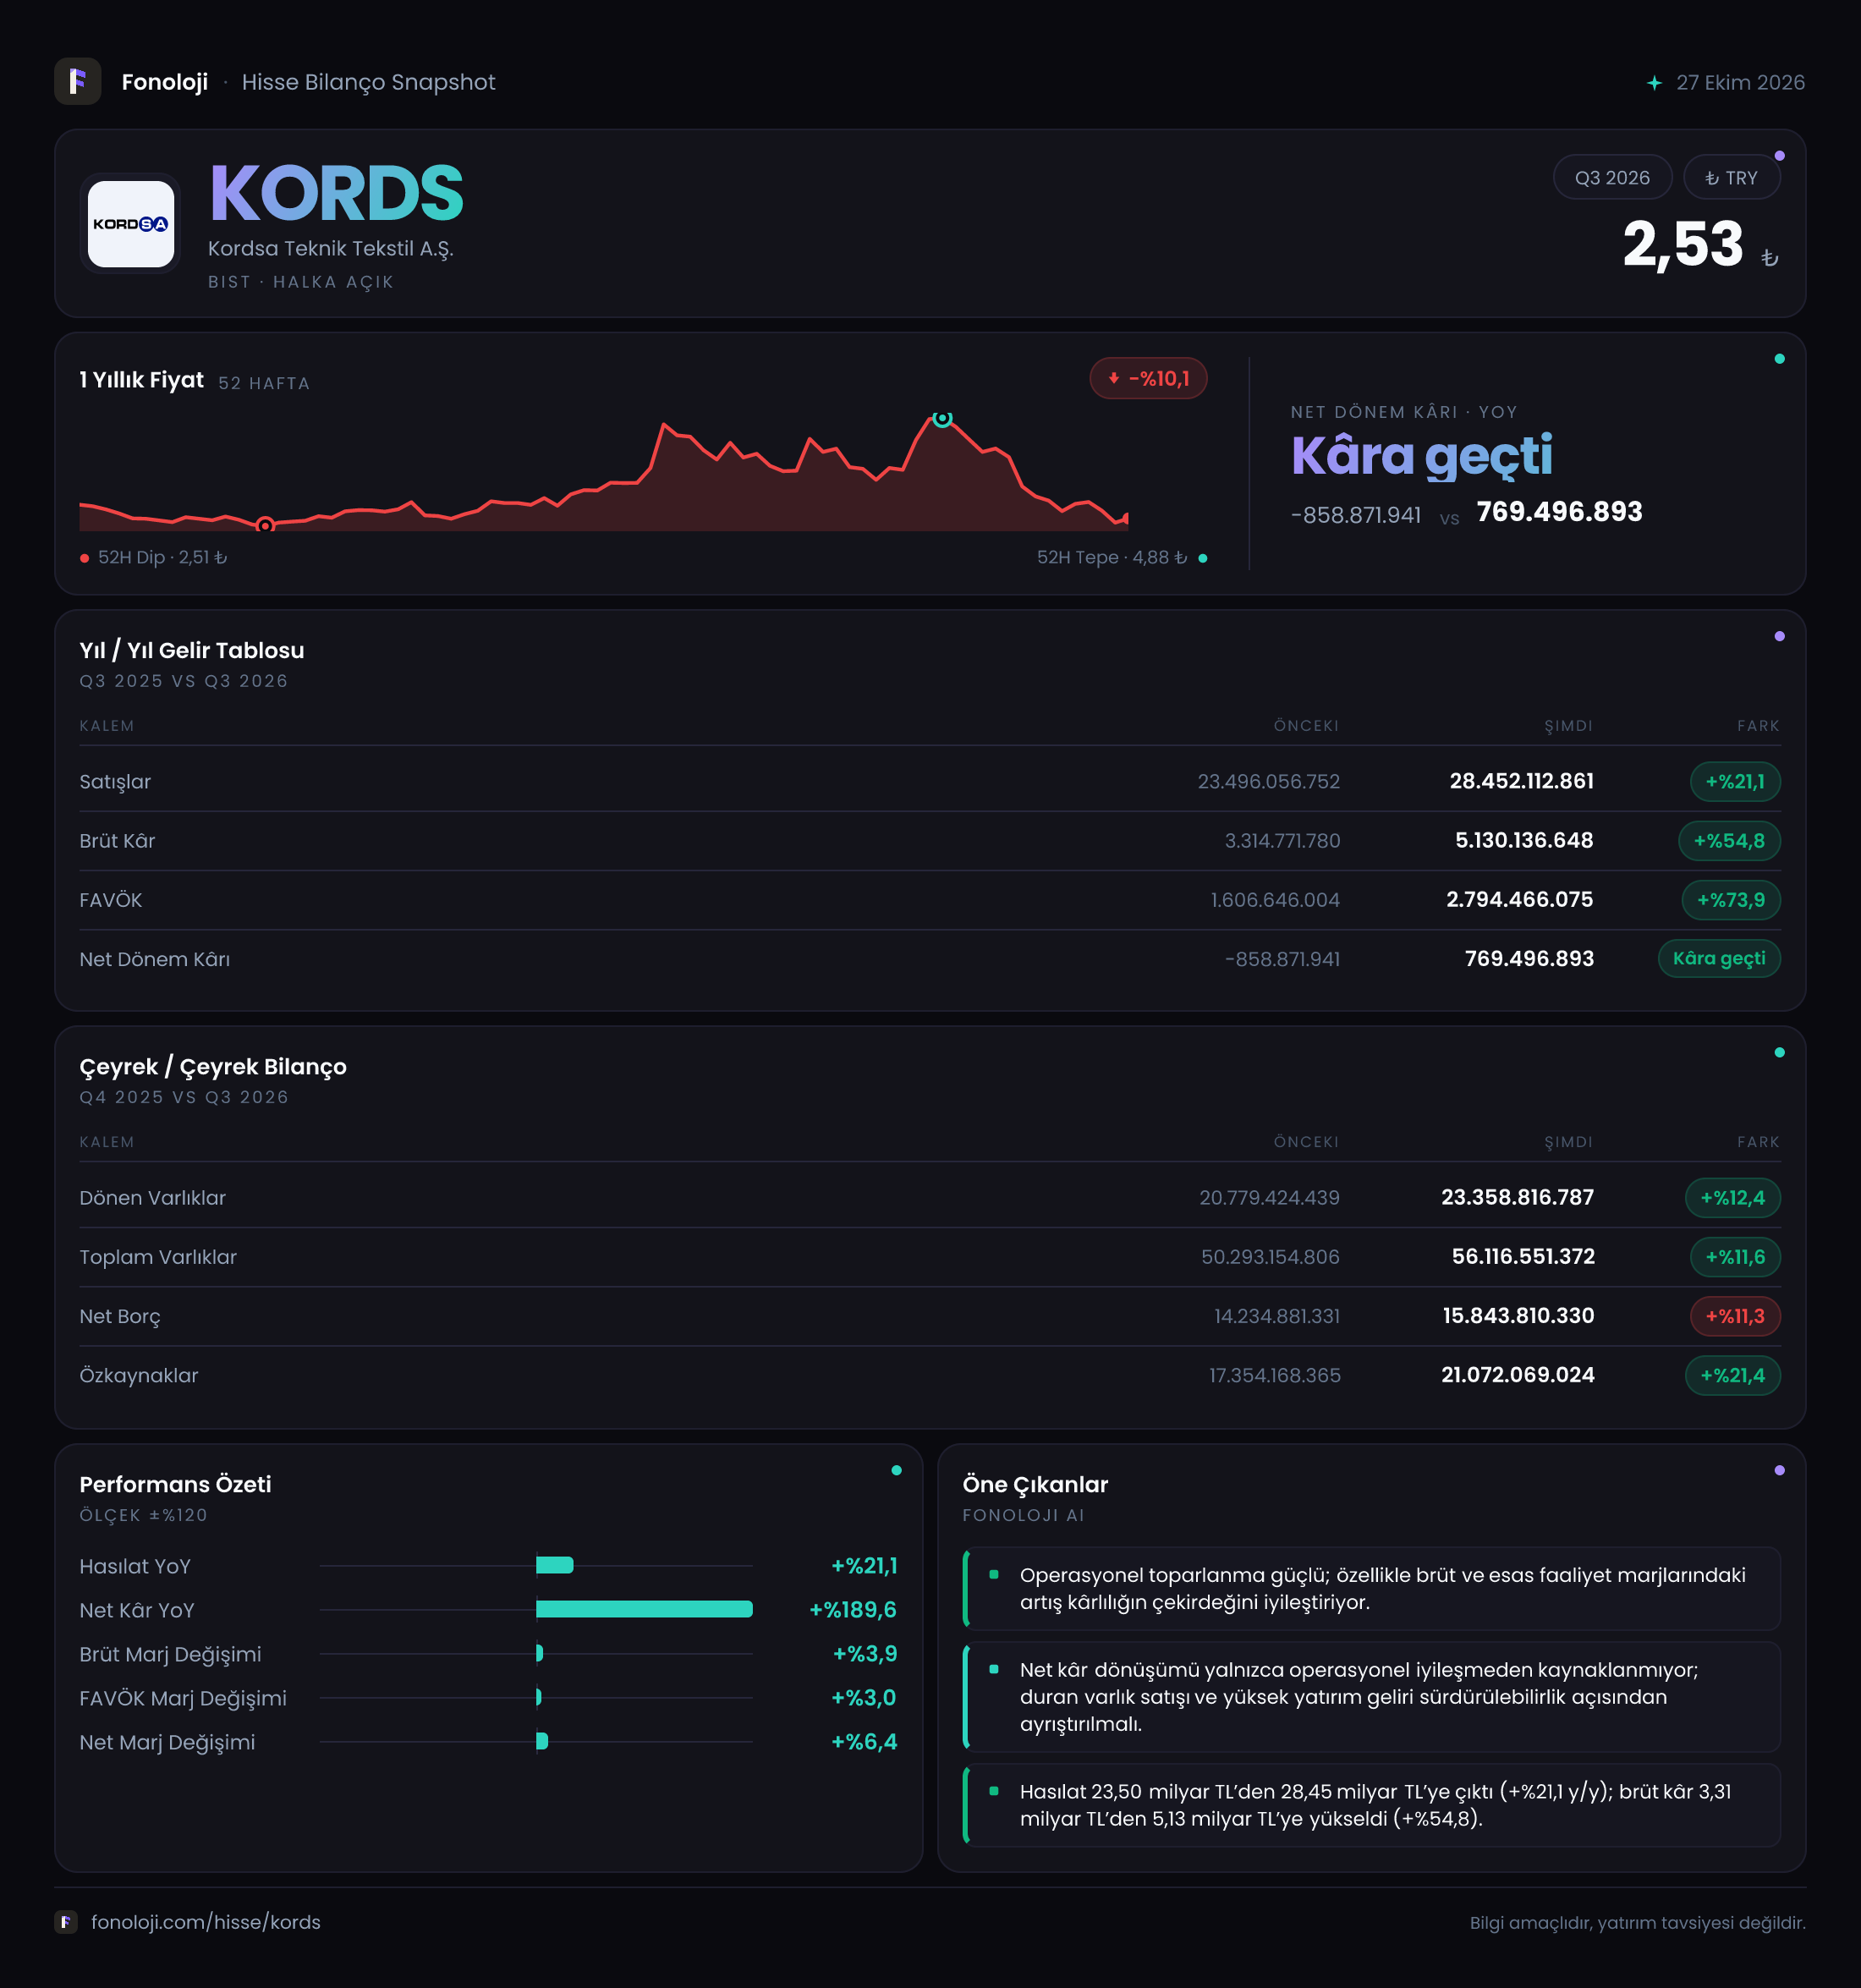
Kordsa, lastik ve kompozit sektörlerine teknik tekstil sağlayan, operasyonları farklı coğrafyalara yayılan bir sanayi şirketi. 2026/9A finansalları, şirketin satış tarafında nominal büyümeyi sürdürürken kârlılıkta belirgin bir toparlanma yaşadığını gösteriyor. Satışlar 28,5 milyar TL’ye yükselirken brüt kâr %54,8, FAVÖK ise %73,9 arttı. En dikkat çekici değişim, geçen yıl 858,9 milyon TL zarar açıklayan şirketin bu dönemde 769,5 milyon TL net kâra geçmesi; ancak bilanço tarafında net borçtaki artış ve yüksek kaldıraç seviyesi izlenmesi gereken başlıklar olmaya devam ediyor.
Buradaki verilerin dokuz aylık ara dönem sonuçları olduğunu vurgulamak gerekir. Dolayısıyla “çeyreklik” performans yerine 2026’nın ilk dokuz ayının, 2025’in ilk dokuz ayıyla karşılaştırılması söz konusu. Bilanço kalemleri ise önceki yıl sonuna göre değişimi gösteriyor.
Satış Hikayesi
Kordsa’nın satışları geçen yılın aynı dönemindeki 23,5 milyar TL’den 28,5 milyar TL’ye çıkarak %21,1 büyüdü. İlk bakışta bu artış güçlü görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, nominal satış büyümesinin enflasyonun gerisinde kaldığı görülüyor. Başka bir ifadeyle şirketin konsolide satışları TL bazında artmış olsa da, bu artış henüz net bir reel büyüme hikâyesi ortaya koymuyor.
Bununla birlikte Kordsa’nın faaliyet yapısı yalnızca yurt içi talebe bağlı değil. Farklı ülkelerdeki operasyonlar, döviz bazlı fiyatlama ve küresel lastik/kompozit talebi satışların seyrinde önemli rol oynayabilir. Fakat elimizde ürün grubu, bölge veya hacim-fiyat kırılımı bulunmadığı için, 28,5 milyar TL’lik satış artışının ne kadarının fiyat, kur veya gerçek hacim artışından kaynaklandığını kesin olarak söylemek mümkün değil.
Satışlardaki büyümenin niteliği kadar, bu satışların kâra dönüşme kapasitesi de önemli. Bu noktada Kordsa’nın performansı olumlu ayrışıyor: satışlar %21,1 artarken brüt kârın %54,8, FAVÖK’ün ise %73,9 yükselmesi, şirketin satış başına daha fazla kâr üretmeye başladığını gösteriyor. Çeyrek bazında ayrı bir gelir tablosu sunulmadığı için 2026’nın üçüncü çeyreğinde ivmenin hızlanıp hızlanmadığını veya yavaşlayıp yavaşlamadığını değerlendirmek için sonraki detaylı raporu beklemek gerekiyor.
Kârlılık
Kârlılık tarafındaki temel hikâye, marjların belirgin biçimde toparlanması. Brüt kâr 3,3 milyar TL’den 5,1 milyar TL’ye yükselirken brüt kâr marjı yaklaşık %14,0’dan %17,9’a çıktı. Yaklaşık 3,9 puanlık bu iyileşme, şirketin ürün fiyatlaması, maliyet yönetimi veya ürün karmasında olumlu bir değişim yaşandığına işaret ediyor. Ancak hangi unsurun baskın olduğunu mevcut veri setiyle ayırmak mümkün değil.
FAVÖK 1,6 milyar TL’den 2,8 milyar TL’ye yükseldi ve FAVÖK marjı %6,8’den %9,8’e çıktı. Yani Kordsa, satışlarının her 100 TL’sinden geçen yıl yaklaşık 6,8 TL operasyonel nakit kârlılık üretirken, bu dönemde yaklaşık 9,8 TL üretmiş durumda. FAVÖK’ün satışlardan çok daha hızlı büyümesi, operasyonel kaldıraç etkisinin olumlu çalıştığını gösteriyor.
| KPI | 2025/9A | 2026/9A | Yorum | |---|---:|---:|---| | Satışlar | 23,5 mlr TL | 28,5 mlr TL | %21,1 nominal büyüme | | Brüt kâr marjı | %14,0 | %17,9 | Yaklaşık 3,9 puan iyileşme | | FAVÖK marjı | %6,8 | %9,8 | Yaklaşık 3,0 puan iyileşme | | Net kâr marjı | -%3,7 | %2,7 | Zarardan kâra geçiş |
Net kârın -858,9 milyon TL zarardan 769,5 milyon TL kâra dönmesi güçlü bir iyileşme. Verilen %189,6’lık değişim oranı, zarar tabanından kâra geçiş nedeniyle tek başına çok anlamlı değil; burada asıl önemli olan şirketin net kâr marjının -%3,7’den %2,7’ye yükselmesi. Buna rağmen net kârın FAVÖK’e kıyasla hâlâ sınırlı kalması, finansman giderleri, amortisman, vergi ve enflasyon muhasebesi etkilerinin operasyonel kârlılığın tamamını alt satıra taşımadığını düşündürüyor. Bu kalemlerin ayrıntısı verilmediği için net kâr iyileşmesinin ne kadarının sürdürülebilir operasyonlardan geldiği ayrıca incelenmeli.
Bilanço Sağlığı
Bilanço büyümeye devam ediyor. Dönen varlıklar 20,8 milyar TL’den 23,4 milyar TL’ye, duran varlıklar ise 29,5 milyar TL’den 32,8 milyar TL’ye çıktı. Böylece toplam varlıklar önceki yıl sonuna göre %11,6 artarak 56,1 milyar TL’ye ulaştı. Şirketin varlık yapısında duran varlıkların ağırlığı daha yüksek; bu durum Kordsa’nın üretim tesisleri ve sermaye yoğun faaliyet yapısıyla uyumlu.
Özkaynaklar 17,4 milyar TL’den 21,1 milyar TL’ye yükselerek %21,4 arttı. Özkaynak büyümesinin toplam varlık büyümesinden daha hızlı olması, bilançonun sermaye tabanını güçlendiren olumlu bir gelişme. Özkaynakların toplam varlıklara oranı yaklaşık %37,5 seviyesinde. Bu oran şirketin varlıklarının önemli bir bölümünü özkaynakla finanse ettiğini gösterse de, borçluluk tarafındaki artış nedeniyle tek başına yeterli bir güvenlik göstergesi değil.
Net borç 14,2 milyar TL’den 15,8 milyar TL’ye yükseldi. Bu, önceki yıl sonuna göre %11,3 artış anlamına geliyor. Net borçtaki artış, varlık büyümesiyle benzer hızda olsa da FAVÖK’ün dokuz aylık seviyesiyle hesaplandığında net borç/FAVÖK oranı yaklaşık 5,6x. Dokuz aylık FAVÖK yıllıklandırıldığında bu oran yaklaşık 4,2x seviyesine iner; yine de şirketin borçluluğunun düşük olmadığını ve faiz/kur koşullarına duyarlılığın sürdüğünü gösterir. Net borcun azalmak yerine artması, güçlü kârlılık toparlanmasına rağmen nakit yaratımı ve yatırım finansmanının yakından takip edilmesi gerektiği anlamına geliyor.
Net Parasal Pozisyon (TAS 29)
Veri setinde net parasal pozisyon kalemi için herhangi bir tutar paylaşılmamış. Bu nedenle Kordsa’nın TAS 29 enflasyon muhasebesinden net parasal kazanç mı yoksa net parasal kayıp mı yazdığı değerlendirilemiyor.
Bu eksiklik önemli; çünkü Türkiye’de yüksek enflasyon ortamında şirketin parasal varlıkları ve parasal yükümlülükleri arasındaki fark, net kârı operasyonel performanstan bağımsız biçimde etkileyebilir. Özellikle net borcu yüksek şirketlerde enflasyon muhasebesi, borçların reel değerindeki değişim ve parasal pozisyonun yapısı finansal sonuçların yorumunu zorlaştırabilir. Bu nedenle 769,5 milyon TL’lik net kâr, net parasal pozisyon ve finansman giderleri görülmeden yalnızca operasyonel başarının sonucu olarak okunmamalı.
Yatırımcı için Ne Anlama Geliyor?
Kordsa’nın 2026/9A sonuçları, satış büyümesinden çok marj toparlanması ve zarardan kâra geçiş üzerinden olumlu bir tablo sunuyor. Brüt kâr ve FAVÖK’ün satışlardan hızlı büyümesi, şirketin maliyet baskısını daha iyi yönettiğini veya daha kârlı bir ürün/operasyon bileşimine geçtiğini gösteriyor. Özkaynakların %21,4 artması da bilanço açısından destekleyici.
Buna karşılık üç temel risk öne çıkıyor:
- Satış büyümesi %21,1 ile yüksek enflasyonun altında kaldığı için reel büyüme henüz net değil.
- Net borç 15,8 milyar TL’ye yükseldi; yıllıklandırılmış net borç/FAVÖK yaklaşık 4,2x ile dikkat gerektiren seviyede.
- Net parasal pozisyon ve finansman giderlerinin ayrıntısı olmadan net kârın kalitesi tam olarak ölçülemiyor.
İzlenmesi gereken başlıklar; FAVÖK marjının %9,8 seviyesini koruyup koruyamayacağı, net borcun düşüşe geçip geçmeyeceği ve sonraki dönemlerde satış büyümesinin enflasyonun üzerine çıkıp çıkmayacağıdır. Kordsa’da operasyonel toparlanma belirginleşmiş durumda; ancak bu toparlanmanın güçlü ve sürdürülebilir bir yatırım hikâyesine dönüşmesi için borçluluğun kontrol altına alınması ve kârın nakit akışıyla desteklenmesi gerekiyor.
Yatırım tavsiyesi değildir.