
Açılış
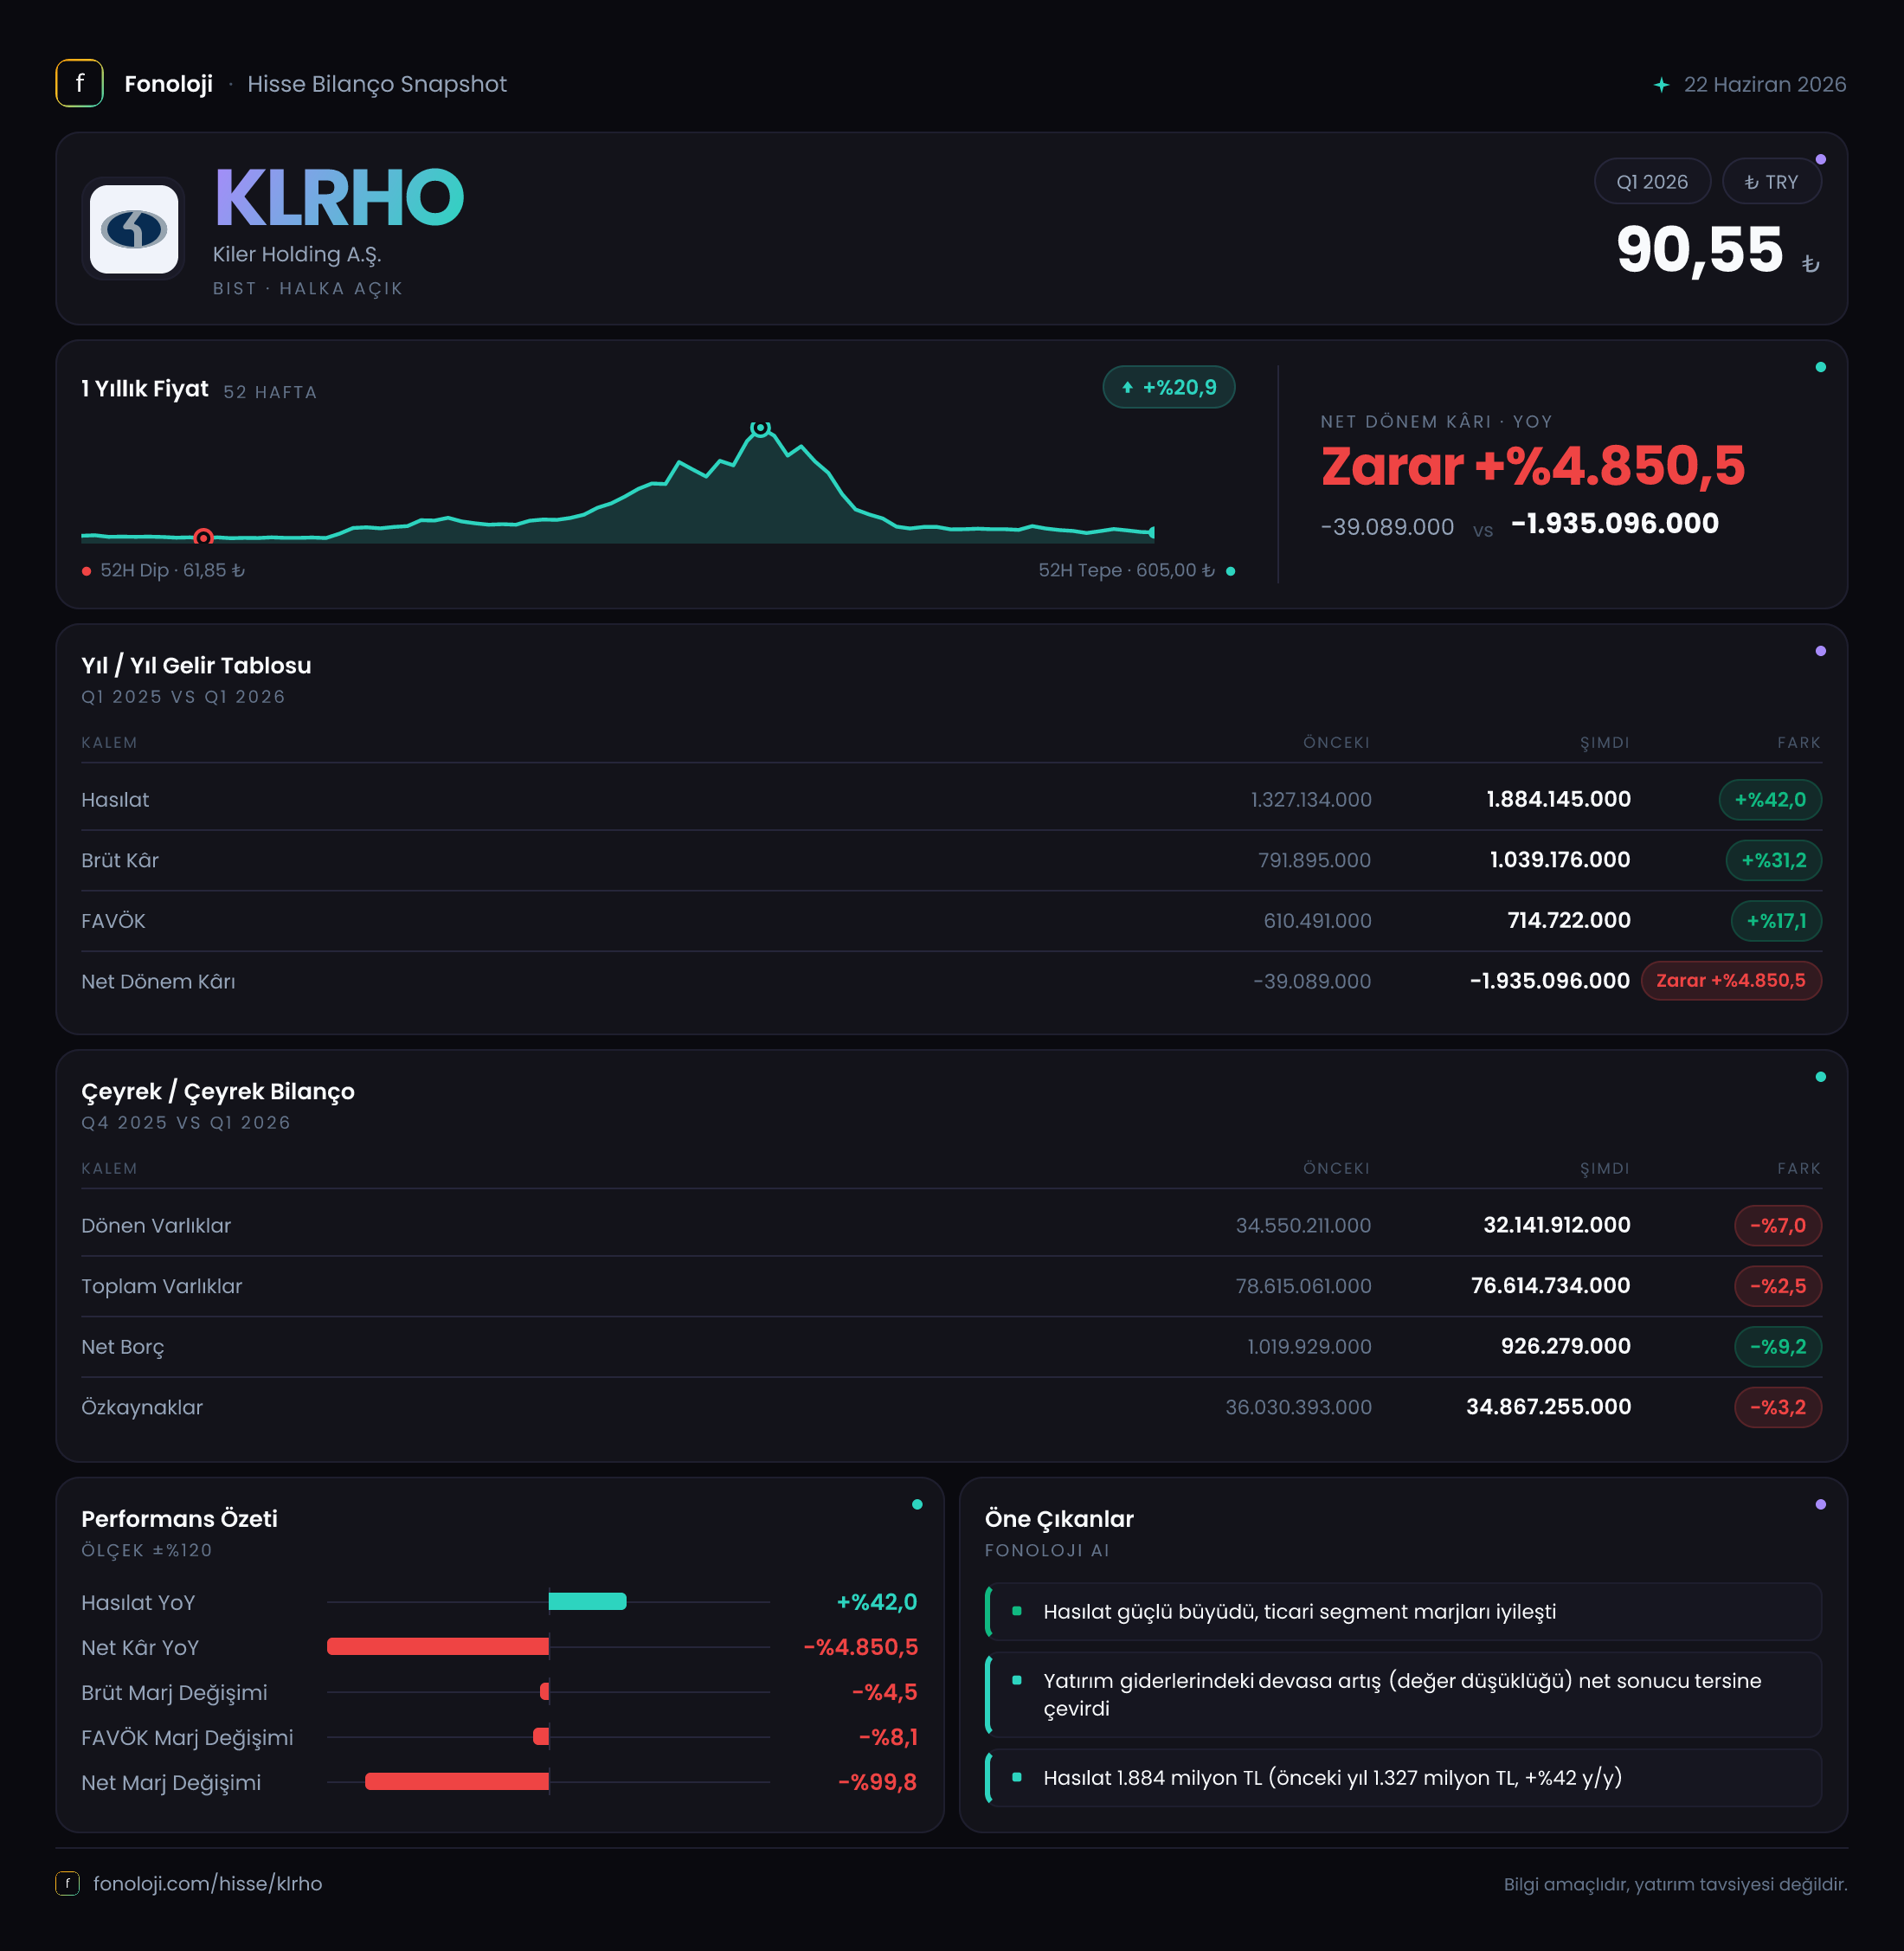
Kiler Holding’in 2026/3AB sonuçları, operasyonel tarafta büyümenin sürdüğünü ancak bu büyümenin kâra aynı ölçüde yansımadığını gösteriyor. Şirketin satışları geçen yılın aynı çeyreğine göre %42 artarak 1,9 milyar TL’ye ulaşırken, FAVÖK artışı %23’te, net dönem sonucu ise 1,2 milyar TL zararda kaldı. Bu tablo, gelir üretme kapasitesinin korunduğunu; buna karşılık marj baskısı, enflasyon muhasebesi ve faaliyet dışı kalemlerin sonuç üzerinde ağır bir yük oluşturduğunu ortaya koyuyor. Bilanço tarafında ise net borcun gerilemesi önemli bir denge unsuru olarak öne çıkıyor.
Satış Hikayesi
KLRHO’nun satışları 1,9 milyar TL ile geçen yılın aynı çeyreğindeki 1,3 milyar TL’ye kıyasla %42 yükseldi. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, bu artış ilk bakışta enflasyonun üzerinde bir nominal büyümeye işaret ediyor. Ancak holding yapısındaki farklı iş kollarının fiyatlama gücü, hacim artışı ve konsolidasyon etkileri ayrıştırılmadığı için büyümenin ne kadarının reel hacim artışından kaynaklandığını kesin biçimde söylemek mümkün değil.
Yine de satış büyümesinin enflasyonun üzerinde gerçekleşmesi, şirketin gelir üretme kapasitesinin tamamen zayıflamadığını gösteriyor. Buradaki kritik soru, satışların artarken kârlılığın neden aynı hızda ilerlemediği. Çünkü brüt kâr %31,2, FAVÖK ise yalnızca %23 yükseldi. Başka bir ifadeyle şirket daha yüksek ciro yaratmış, ancak bu cironun her 1 TL’sinden geçen yıla kıyasla daha düşük bir kâr üretmiş.
Çeyreklik karşılaştırma açısından mevcut veri yalnızca 2025/3 dönemini içeriyor. Bu nedenle 2026’nın ilk çeyreğinin bir önceki çeyreğe, yani 2025/12’ye göre ivme kazanıp kazanmadığını değerlendirmek mümkün değil. Bu trendi görmek için ikinci çeyrek ve sonraki ara dönem raporlarını beklemek gerekecek.
Kârlılık
KLRHO’nun brüt kârı 1,0 milyar TL’ye yükselirken brüt kâr marjı yaklaşık %52,6 oldu. Geçen yıl aynı dönemde brüt kâr marjı yaklaşık %60,9 seviyesindeydi. Marjdaki yaklaşık 8,3 puanlık gerileme, satış büyümesine rağmen ürün, hizmet veya yatırım portföyü bazında maliyetlerin daha hızlı arttığını gösteriyor. Bu, özellikle yüksek enflasyon dönemlerinde fiyat artışlarının maliyet artışlarını tam olarak karşılayamadığına dair önemli bir sinyal.
FAVÖK 924,9 milyon TL seviyesine çıkarak yıllık bazda %23 büyüdü. Ancak FAVÖK marjı geçen yılki yaklaşık %57,8’den %48,7’ye geriledi. Brüt marjdaki düşüşün FAVÖK seviyesinde devam etmesi, yalnızca doğrudan maliyetlerin değil, faaliyet giderlerinin de satışlara göre daha hızlı arttığını düşündürüyor. Satışlar %42 büyürken FAVÖK’ün %23 artması, operasyonel kaldıraç açısından bu çeyreğin şirket lehine çalışmadığını gösteriyor.
Net kâr tarafındaki bozulma ise çok daha sert. Şirket geçen yıl aynı dönemde 197,5 milyon TL net kâr açıklarken bu dönemde 1,2 milyar TL net zarar yazdı. Net kâr marjı yaklaşık %15,2’den -%63,2’ye geriledi. Böyle bir fark, yalnızca faaliyet performansındaki bozulmayla açıklanamayacak kadar büyük. Net parasal pozisyonun negatif hale gelmesi, finansman giderleri, vergi ve diğer faaliyet dışı kalemler net sonucu aşağı çekmiş olabilir; ancak bu kalemlerin tamamı paylaşılmadığı için zararın bileşenlerini kesin olarak ayrıştırmak mümkün değil.
Burada yatırımcı açısından temel ayrım şu: Şirketin FAVÖK üretmesi, operasyonun tamamen zarar eden bir yapıya dönüşmediğini gösteriyor. Ancak FAVÖK ile net kâr arasındaki geniş fark, borçlanma maliyetleri, enflasyon muhasebesi ve diğer finansal kalemlerin hisse değerlemesi açısından en az operasyonel performans kadar önemli olduğunu ortaya koyuyor.
Bilanço Sağlığı
KLRHO’nun toplam varlıkları yıl sonuna göre %2,5 gerileyerek 76,6 milyar TL’ye indi. Bu düşüş, dönen varlıklardaki %7’lik azalıştan kaynaklanıyor; dönen varlıklar 34,6 milyar TL’den 32,1 milyar TL’ye geriledi. Duran varlıklar ise %0,9 artışla 44,5 milyar TL’ye çıkarak büyük ölçüde yatay kaldı. Bu görünüm, şirketin kısa vadeli varlıklarında daralma yaşarken uzun vadeli varlık tabanını koruduğunu gösteriyor.
Özkaynaklar 36,0 milyar TL’den 34,9 milyar TL’ye geriledi. Yaklaşık 1,1 milyar TL’lik düşüş, açıklanan 1,2 milyar TL’lik net zararla büyük ölçüde uyumlu. Dolayısıyla zarar, yalnızca gelir tablosunda görünen bir rakam değil; şirketin özkaynak gücünü de doğrudan azaltan bir gelişme.
Buna karşılık net borç 1,0 milyar TL’den 926,3 milyon TL’ye gerileyerek %9,2 azaldı. Net borcun düşmesi, yüksek zarar açıklanan bir çeyrekte bile finansal borçluluğun kontrol altında tutulduğunu gösteren olumlu bir nokta. Net borcun FAVÖK’e oranı yaklaşık 1,0x seviyesinde bulunuyor. Bu oran, tek başına yüksek bir borçluluk işareti değil; ancak holding yapısında nakit akışlarının şirketler ve iş kolları arasında nasıl dağıldığı da önem taşıyor. Borcun düşük olması olumlu olsa da, marjların gerilemeye devam etmesi halinde borç taşıma kapasitesi zamanla baskı altına girebilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon bu dönemde -393,1 milyon TL oldu. Geçen yıl aynı dönemde ise şirket 97,0 milyon TL pozitif net parasal pozisyon açıklamıştı. Böylece iki dönem arasında yaklaşık 490,1 milyon TL’lik olumsuz bir değişim gerçekleşti.
Negatif net parasal pozisyon, enflasyon muhasebesi uygulamasında şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek bir yapıya sahip olduğuna ve yüksek enflasyon ortamında bu pozisyonun gelir tablosuna zarar olarak yansıdığına işaret eder. Basit ifadeyle, nakit ve nakit benzeri parasal varlıkların satın alma gücü kaybından doğan kazanç yerine, parasal yükümlülüklerin enflasyon karşısındaki etkisi ağır basmıştır.
Net parasal pozisyondaki 393,1 milyon TL’lik zarar, net kârın FAVÖK’ten neden bu kadar uzaklaştığını açıklayan önemli unsurlardan biridir. Bununla birlikte, faaliyet kârından net zarara geçişteki toplam fark bu kalemin üzerinde olduğundan, finansman giderleri, vergi ve diğer düzeltmeler de ayrıca incelenmelidir. TAS 29 etkisinin gelecek çeyreklerde yön değiştirip değiştirmeyeceği, şirketin net parasal varlık-yükümlülük dengesine ve enflasyonun seyrine bağlı olacaktır.
Yatırımcı için Ne Anlama Geliyor?
KLRHO’da yatırımcı hikâyesi iki farklı cephede ilerliyor:
- Olumlu taraf: Satışlar enflasyonun üzerinde büyümüş, FAVÖK pozitif kalmış ve net borç 926,3 milyon TL’ye gerilemiş durumda.
- Riskli taraf: Brüt ve FAVÖK marjları belirgin biçimde düşmüş, net parasal pozisyon zarara dönmüş ve şirket 1,2 milyar TL net zarar açıklamış.
- Takip edilmesi gereken nokta: Satış büyümesinin hacimden mi, fiyat artışından mı geldiği; marjların ikinci çeyrekte toparlanıp toparlanmayacağı.
- Bilanço açısından: Özkaynakların gerilemesi ve dönen varlıklardaki düşüş izlenmeli. Buna karşın net borcun azalması şu aşamada finansal riskin sınırlı kaldığını gösteriyor.
Özetle, KLRHO’nun ilk çeyrek sonuçları operasyonel olarak büyüyen fakat kârlılık kalitesi zayıflayan bir şirket profili sunuyor. Yatırım tezinin güçlenmesi için yalnızca satışların artması yeterli değil; brüt marjın yeniden toparlanması, FAVÖK büyümesinin ciroya yaklaşması ve TAS 29 kaynaklı parasal pozisyon zararının azalması gerekiyor. Bir sonraki dönemlerde özellikle marj trendi, net parasal pozisyon ve faaliyetlerden yaratılan nakit birlikte değerlendirilmelidir. Yatırım tavsiyesi değildir.