
Açılış
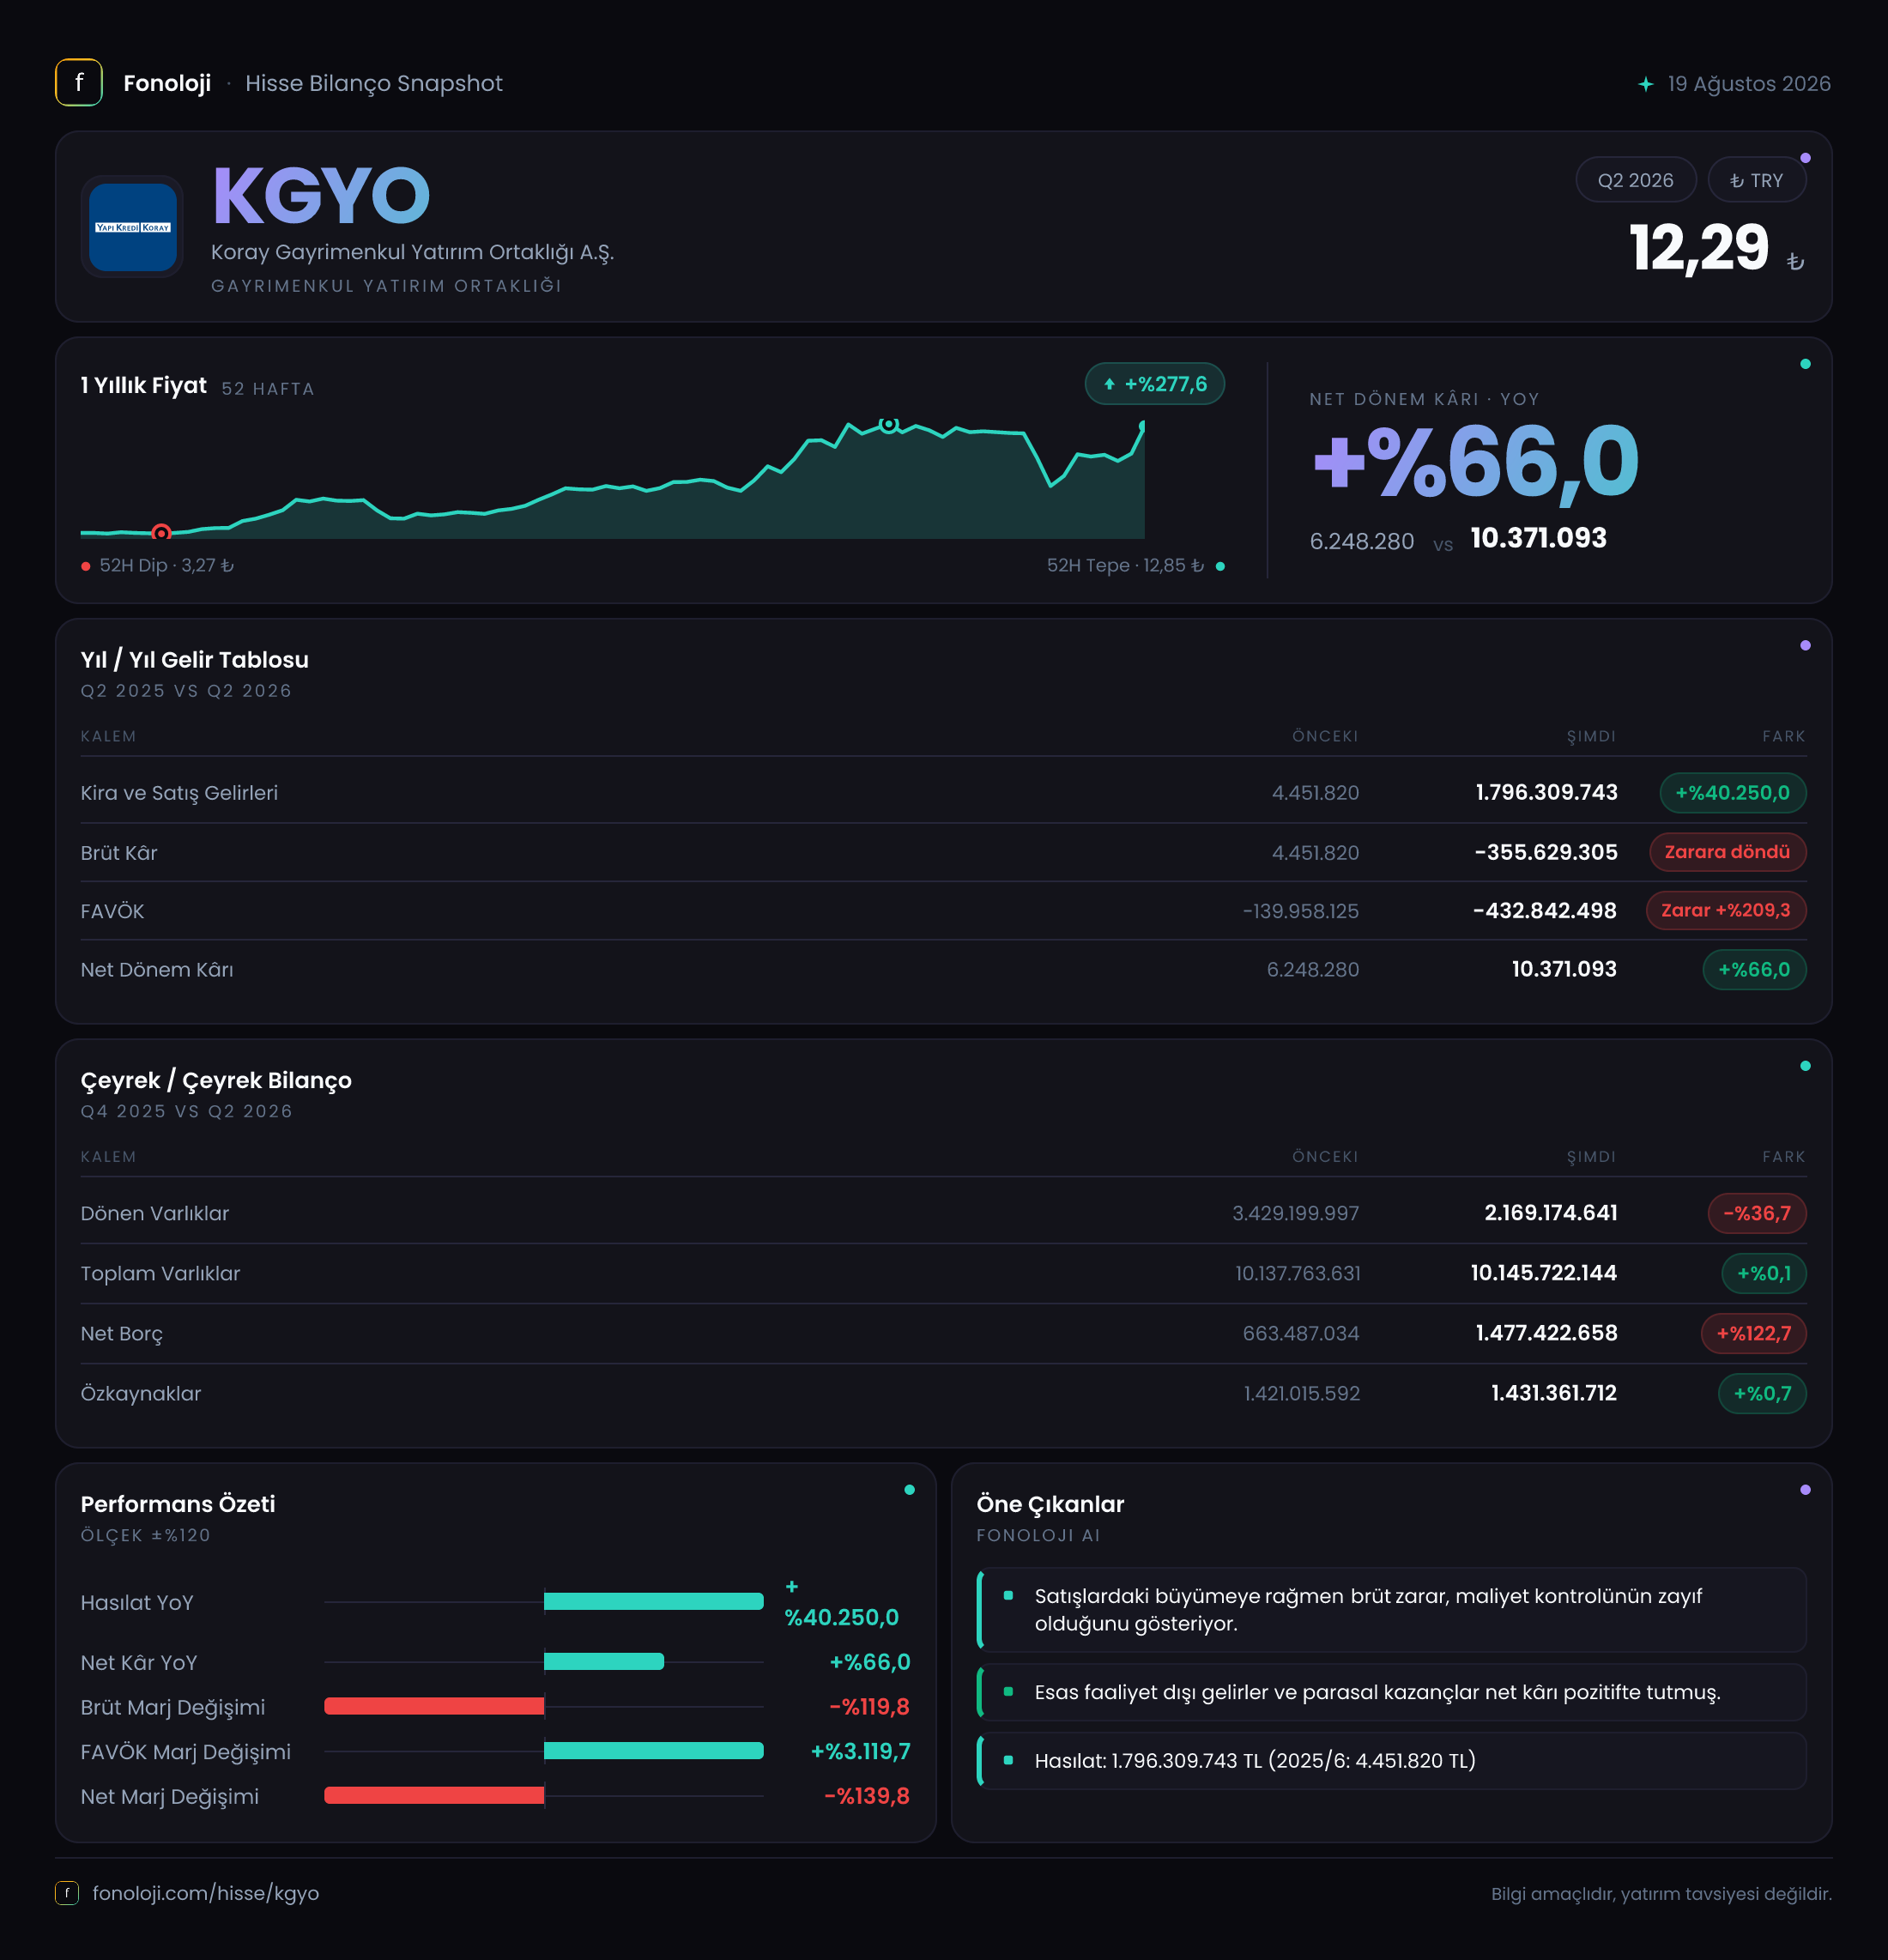
Koray Gayrimenkul Yatırım Ortaklığı (KGYO), gayrimenkul projeleri ve bu projelerden elde edilen satış gelirleri üzerinden faaliyet gösteren bir GYO. 2026/6AB döneminde şirketin satışları geçen yılın aynı dönemine göre çok güçlü bir artışla 229,7 milyon TL’den 2,0 milyar TL’ye yükselmiş görünüyor. Ancak bu büyüme, kârlılığa aynı ölçüde yansımamış; brüt kâr zarara dönerken FAVÖK zararı da derinleşmiş. Buna rağmen net dönem kârı 10,2 milyon TL seviyesinde oluşmuş ve burada en önemli destek, pozitif net parasal pozisyon katkısı olmuş.
Raporun ana mesajı şu: KGYO’da satış hacmi büyümüş, fakat bu büyümenin maliyet yapısı ve finansman tarafı henüz sağlıklı bir kâr üretimine dönüşmemiş. Ayrıca bilanço büyüklüğü değişmezken net borcun belirgin biçimde yükselmesi, yatırımcı açısından dikkat edilmesi gereken ikinci önemli başlık.
Satış Hikayesi
KGYO’nun satışları, geçen yılın aynı dönemindeki 229,7 milyon TL’den 2,0 milyar TL’ye çıkarak yaklaşık %761,3 büyümüş. Nominal olarak bakıldığında oldukça etkileyici bir sıçrama söz konusu. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, bu artışın tamamını reel büyüme olarak kabul etmek doğru olmaz. Yine de %761 seviyesindeki artış, yalnızca fiyat artışlarıyla açıklanamayacak kadar yüksek; burada proje teslimleri, yüksek tutarlı gayrimenkul satışları veya dönemsel satış yoğunlaşması gibi unsurların etkili olduğu anlaşılıyor.
Bununla birlikte GYO şirketlerinde satışların hangi projeden, hangi marjla ve hangi teslimat takvimiyle geldiği kritik önem taşır. Satışların 2,0 milyar TL’ye çıkması tek başına olumlu bir hikâye yaratmıyor; çünkü aynı dönemde brüt kâr pozitif kalamamış. Bu tablo, satışların maliyetlerinin çok yüksek olduğunu veya dönemsel muhasebe etkileri nedeniyle gelirlerin henüz sağlıklı bir kâr tabanı oluşturmadığını gösteriyor.
Çeyreklik trend konusunda mevcut veri sınırlı. Paylaşılan karşılaştırma, 2025/6AB ile 2026/6AB arasındaki altı aylık dönemi gösteriyor; ayrı bir üç aylık gelir ve kâr serisi bulunmadığından, satışlardaki ivmenin ikinci çeyrekte hızlanıp hızlanmadığını veya ilk çeyreğe göre yavaşlayıp yavaşlamadığını net biçimde değerlendiremiyoruz. Bu nedenle yatırımcıların bir sonraki raporda satışların dönemsel niteliğini ve bu satışların tahsilatla desteklenip desteklenmediğini izlemesi gerekiyor.
Kârlılık
KGYO’nun kârlılık tarafı, satış büyümesinin neden temkinli okunması gerektiğini açık biçimde ortaya koyuyor. Geçen yılın aynı döneminde 35,4 milyon TL olan brüt kâr, bu dönemde 322,7 milyon TL brüt zarara dönüşmüş. Böylece brüt marj yaklaşık %15,4’ten -%16,1’e gerilemiş. Başka bir ifadeyle şirket, satışlarını artırırken satışların doğrudan maliyetlerini karşılayacak seviyede brüt kâr üretememiş.
FAVÖK de geçen yılki 133,4 milyon TL zarardan 426,4 milyon TL zarara genişlemiş. FAVÖK marjı yaklaşık -%58,1’den -%21,3’e yükselmiş olsa da bu iyileşme pozitif bir operasyonel performans anlamına gelmiyor; çünkü marj hâlâ derin biçimde negatif. Burada dikkat edilmesi gereken ayrım şu: FAVÖK zararındaki oransal iyileşme, satışların çok hızlı büyümesinden kaynaklanıyor, fakat şirket operasyonel olarak hâlâ nakit yaratma kapasitesini kanıtlamış değil.
Net dönem kârı ise 4,0 milyon TL’den 10,2 milyon TL’ye çıkarak %153,5 artmış. İlk bakışta bu artış olumlu görünse de net kâr marjı yalnızca yaklaşık %0,5 seviyesinde kalıyor. Geçen yıl bu oran yaklaşık %1,7 idi. Dolayısıyla net kâr nominal olarak artarken satışlara oranla kârlılık zayıflamış durumda.
Bu sonuç, net kârın operasyonel faaliyetlerden değil, büyük ölçüde diğer kalemlerden desteklendiğini gösteriyor. Brüt zarar ve FAVÖK zararı varken şirketin net kâra geçmesinde 116,1 milyon TL’lik net parasal pozisyon kazancı önemli rol oynamış. Ancak bu katkı, çekirdek faaliyet kârlılığının yerine geçmez; gelecek dönemlerde parasal kazanç azalır veya faaliyet zararı büyürse net kâr hızla baskı altında kalabilir.
Bilanço Sağlığı
KGYO’nun toplam varlıkları 10,2 milyar TL seviyesinde yatay kalmış. Varlıkların kompozisyonunda ise belirgin bir değişim var: dönen varlıklar 3,5 milyar TL’den 2,2 milyar TL’ye gerilerken, duran varlıklar 6,7 milyar TL’den 8,0 milyar TL’ye yükselmiş. Bu tablo, şirket varlıklarının daha uzun vadeli ve daha az likit bir yapıya kaydığını gösteriyor.
Dönen varlıklardaki %36,2’lik düşüş, kısa vadeli likidite açısından izlenmesi gereken bir gelişme. Özellikle gayrimenkul şirketlerinde stoklar, ticari alacaklar ve nakit kalemlerinin bileşimi önemlidir; ancak mevcut veri bu alt kırılımları vermediği için düşüşün hangi kalemden kaynaklandığını kesinleştiremiyoruz. Yine de şirketin kısa vadede kullanılabilir varlıklarının azalması, borçluluk artışıyla birlikte değerlendirildiğinde risk işaretini güçlendiriyor.
Net borç 632,4 milyon TL’den 1,5 milyar TL’ye çıkarak %129,4 artmış. Toplam varlıklar yatay kalırken net borcun iki kattan fazla yükselmesi, bilançonun finansman tarafında belirgin bir bozulmaya işaret ediyor. Özkaynaklar ise yalnızca 1,4 milyar TL’den 1,4 milyar TL’ye çıkarak %0,8 artmış. Bu nedenle büyüme borçla finanse edilirken özkaynak tamponu aynı hızda güçlenmemiş.
Özkaynakların toplam varlıklara oranı yaklaşık %13,7 düzeyinde. Bu oran, şirket varlıklarının büyük bölümünün borçlar ve diğer yükümlülüklerle finanse edildiğini gösteriyor. Net borç/FAVÖK rasyosu ise FAVÖK negatif olduğu için teknik olarak anlamlı değil. 1,5 milyar TL net borca karşılık 426,4 milyon TL FAVÖK zararı bulunması, şirketin borcunu operasyonel kârıyla ölçülebilir biçimde taşıyamadığını gösteriyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında enflasyon muhasebesi, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin reel değerindeki değişimi gelir tablosuna yansıtıyor. KGYO’nun net parasal pozisyonu geçen yıl 87,1 milyon TL zarar iken bu dönemde 116,1 milyon TL kazanca dönmüş. Bu iki dönem arasında yaklaşık 203,2 milyon TL’lik olumlu bir değişim var.
Bu katkı, şirketin net kâra ulaşmasında kritik rol oynamış. Ancak net parasal kazanç, şirketin gayrimenkul satışlarından veya operasyonlarından elde ettiği sürdürülebilir kâr anlamına gelmez. Daha çok enflasyon muhasebesi altında parasal varlık ve borç pozisyonunun dönemsel etkisini yansıtır. Bu nedenle yatırımcı, net kârı değerlendirirken 10,2 milyon TL’lik kârın ne kadarının faaliyetlerden, ne kadarının parasal pozisyon ve diğer kalemlerden geldiğini ayrı ayrı izlemeli.
Yatırımcı için Ne Anlama Geliyor?
KGYO’da fırsat tarafı, satışların 2,0 milyar TL’ye ulaşarak güçlü bir hacim yaratması. Eğer bu satışlar sonraki dönemlerde daha yüksek brüt marjla tekrarlanır, tahsilata dönüşür ve operasyonel giderler kontrol altına alınırsa şirketin kârlılık görünümü belirgin biçimde iyileşebilir.
Ancak mevcut finansal tablo henüz bu dönüşümü doğrulamıyor:
- Brüt zarar ve FAVÖK zararı, satış büyümesinin kâra dönüşmediğini gösteriyor.
- Net borcun %129,4 artması, finansman riskini yükseltiyor.
- Dönen varlıklardaki düşüş, likidite tarafında dikkat gerektiriyor.
- Net kâr, operasyonel kârlılıktan çok 116,1 milyon TL’lik net parasal pozisyon kazancıyla desteklenmiş.
- Özkaynakların yatay kalması, borç artışına karşı bilanço tamponunun güçlenmediğini gösteriyor.
Bu nedenle KGYO için izlenecek temel gösterge, gelecek dönemlerde satışların büyüklüğünden çok brüt marjın pozitife dönmesi, FAVÖK zararının kapanması, net borcun kontrol altına alınması ve satışların nakit tahsilatla desteklenmesi olacak. Şirket bu dört alanda ilerleme göstermeden, yalnızca yüksek ciro artışı ve sınırlı net kâr üzerinden güçlü bir yatırım hikâyesi kurmak zor.
Yatırım tavsiyesi değildir.