
Açılış
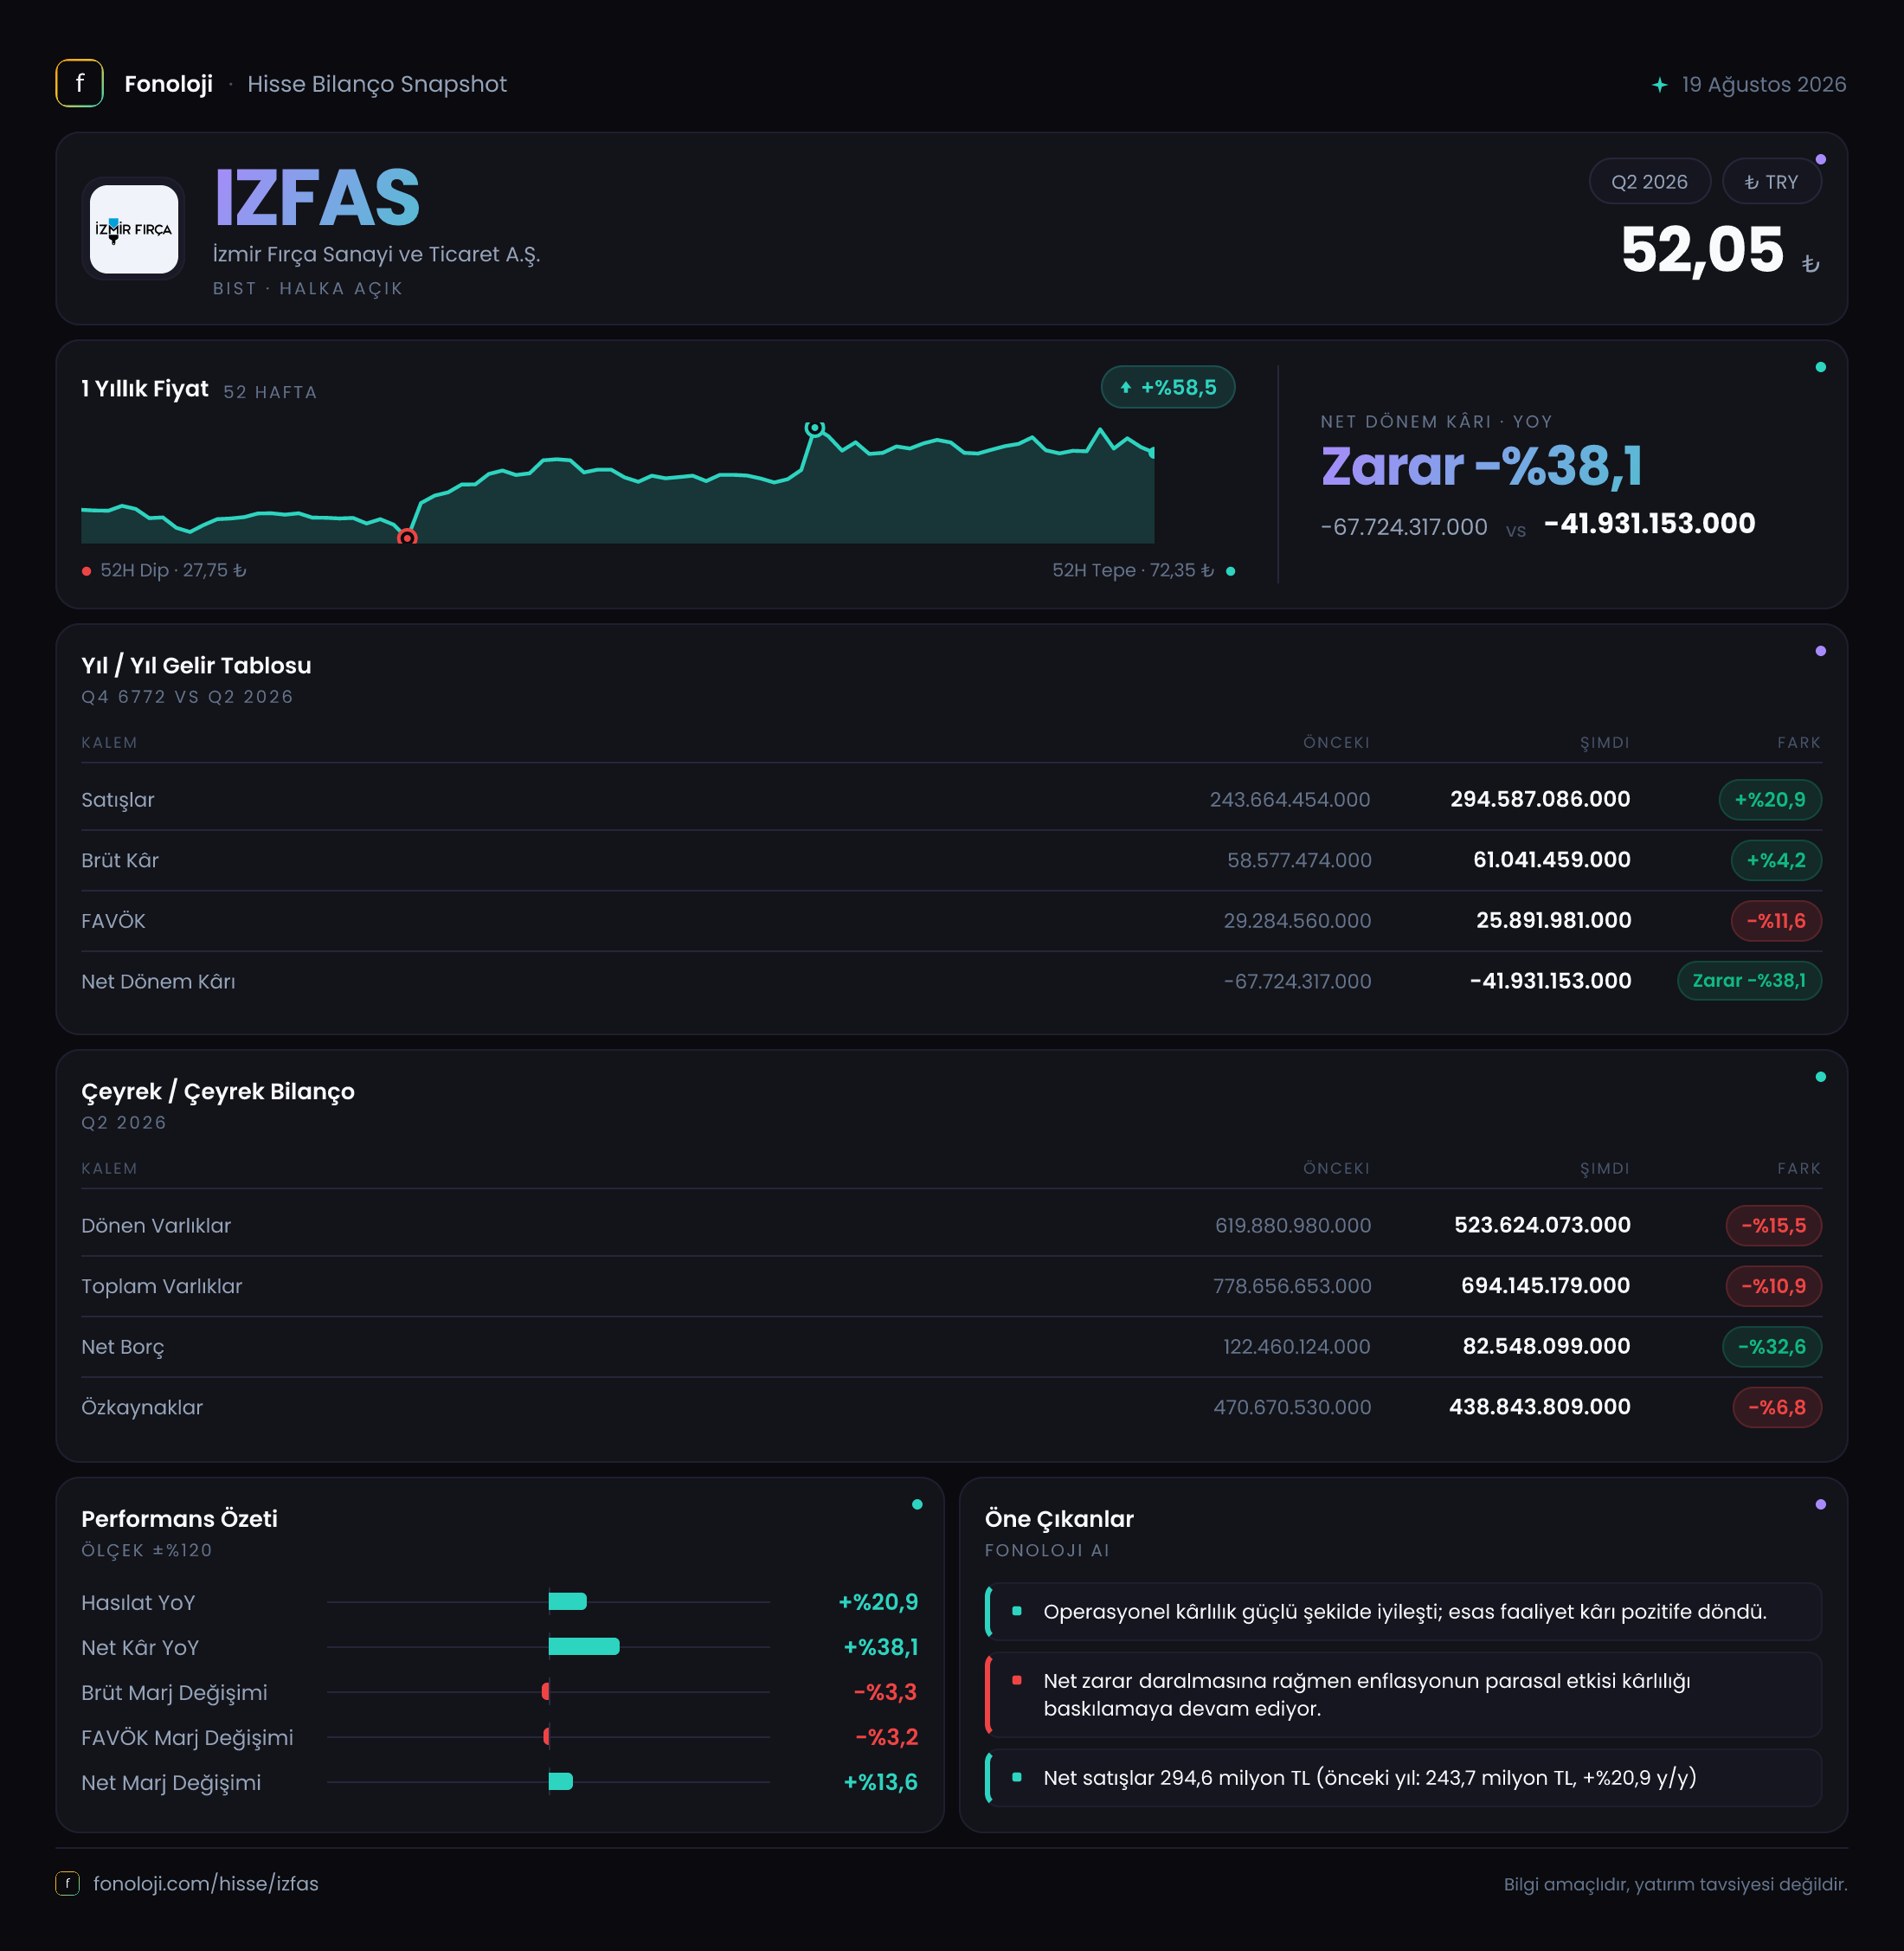
İzmir Fırça Sanayi ve Ticaret A.Ş. (IZFAS), fırça ve ilgili temizlik ürünleri üreten, gelirlerini ağırlıklı olarak operasyonel satışlardan elde eden bir sanayi şirketi. 2026/6AB sonuçlarının ana mesajı, satışlarda nominal büyüme görülmesine rağmen bu büyümenin kârlılığa yansımadığı yönünde. Şirketin satışları geçen yılın aynı dönemine göre %20,9 artarak 294,6 milyon TL’ye yükselirken, brüt kâr yalnızca %4,2 arttı ve FAVÖK %11,6 geriledi. Net zarar da devam ediyor; ancak geçen yılki 67,7 milyon TL zarara kıyasla bu dönem zarar 41,9 milyon TL’ye gerilemiş durumda.
Burada önemli bir ayrım var: Paylaşılan veri altı aylık ara dönem sonuçlarını gösteriyor ve çeyreklik kırılım bulunmuyor. Bu nedenle satış ve kârlılıkta ilk çeyrekten ikinci çeyreğe nasıl bir değişim yaşandığını bu veri setiyle ölçemiyoruz. Bilanço kalemleri ise önceki yıl sonu ile karşılaştırılıyor.
Satış Hikayesi
IZFAS’ın satışları 243,7 milyon TL’den 294,6 milyon TL’ye çıkarak 50,9 milyon TL arttı. Yüzde bazında %20,9’luk bu büyüme ilk bakışta olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, şirketin satış hacmi veya reel fiyatlama gücü açısından aynı ölçüde güçlü bir tablo ortaya çıkmıyor.
Başka bir ifadeyle, şirket nominal olarak daha fazla satış yapmış olsa da satış büyümesi enflasyonun gerisinde kalmış görünüyor. Bu durum, reel anlamda satış hacminde daralma yaşanmış olabileceğine veya şirketin fiyat artışlarını müşterilerine tam olarak yansıtamadığına işaret ediyor. Özellikle fırça gibi rekabetin ve ürün çeşitliliğinin yüksek olduğu alanlarda, ciroyu artırmak tek başına yeterli değil; önemli olan bu cironun kâra dönüşebilmesi.
Satışlardaki büyüme, brüt kâr artışının belirgin biçimde üzerinde kaldı. Satışlar %20,9 artarken, brüt kâr yalnızca %4,2 yükseldi. Bu makas, ürün maliyetlerinin satış fiyatlarından daha hızlı arttığını veya şirketin daha düşük marjlı ürünlerin payını artırdığını gösteriyor. Çeyreklik veri olmadığı için bu bozulmanın yılın hangi döneminde gerçekleştiğini söylemek mümkün değil; ancak altı aylık toplam sonuç, fiyatlama ve maliyet yönetiminin şirket açısından temel gündem olduğunu ortaya koyuyor.
Kârlılık
Brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %24,1 seviyesinden bu dönem yaklaşık %20,7’ye geriledi. Yani şirket her 100 TL’lik satıştan geçen yıl yaklaşık 24,1 TL brüt kâr elde ederken, bu dönem yaklaşık 20,7 TL brüt kâr üretiyor. Marjdaki yaklaşık 3,4 puanlık düşüş, satış büyümesinin maliyet baskısını telafi edemediğini gösteriyor.
FAVÖK tarafındaki bozulma daha belirgin. FAVÖK 29,3 milyon TL’den 25,9 milyon TL’ye gerileyerek %11,6 düştü. FAVÖK marjı da yaklaşık %12,0’den %8,8’e indi. Bu, yalnızca üretim maliyetlerinin değil, faaliyet giderlerinin de satışlara kıyasla daha hızlı arttığını düşündürüyor. Brüt kâr marjı düşerken FAVÖK marjının daha sert gerilemesi, şirketin pazarlama, genel yönetim veya diğer operasyonel giderlerinde de baskı bulunduğunu gösteriyor.
| KPI | 2026/6AB | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 294,6 mn TL | 243,7 mn TL | Nominal büyüme %20,9, enflasyonun altında | | Brüt kâr marjı | %20,7 | %24,1 | Yaklaşık 3,4 puan gerileme | | FAVÖK marjı | %8,8 | %12,0 | Faaliyet kârlılığında belirgin zayıflama | | Net dönem kârı | -41,9 mn TL | -67,7 mn TL | Zarar %38,1 azaldı, ancak zarar sürüyor |
Net dönem zararı 67,7 milyon TL’den 41,9 milyon TL’ye geriledi. Yüzde olarak zarar %38,1 oranında azalmış olsa da şirket henüz net kâra geçmiş değil. Ayrıca faaliyet performansındaki zayıflama, net zarardaki iyileşmenin operasyonlardan kaynaklanan güçlü bir toparlanma olmadığını gösteriyor. Bu nedenle yatırımcı açısından önemli soru, zarar azalmasının sürdürülebilir olup olmadığı ve FAVÖK marjının yeniden çift haneli seviyelere dönüp dönemeyeceği.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar, önceki yıl sonundaki 778,7 milyon TL’den 694,1 milyon TL’ye geriledi. Bu, %10,9’luk bir küçülmeye karşılık geliyor. Gerilemenin ana kaynağı dönen varlıklar oldu: Dönen varlıklar 619,9 milyon TL’den 523,6 milyon TL’ye düşerek %15,5 azaldı. Buna karşılık duran varlıklar %7,4 artışla 170,5 milyon TL’ye çıktı.
Dönen varlıklardaki düşüş, işletme sermayesi ihtiyacında azalma, stok veya ticari alacaklarda gerileme anlamına gelebilir; ancak bu kalemlerin detayları verilmediği için düşüşün nakit yaratımı mı yoksa faaliyet hacmindeki zayıflama mı kaynaklı olduğunu kesinleştiremiyoruz. Özellikle toplam varlıklar azalırken satışların artması, şirketin daha düşük varlık tabanıyla çalıştığını gösterebilir; fakat bunun verimlilik artışı sayılabilmesi için nakit akışı ve işletme sermayesi detaylarının görülmesi gerekir.
Net borç 122,5 milyon TL’den 82,5 milyon TL’ye inerek %32,6 azaldı. Bu bilanço açısından olumlu bir gelişme. Net borcun özkaynaklara oranı yaklaşık %18,8 seviyesinde; bu da borçluluğun özkaynak tabanına göre yüksek olmadığını gösteriyor. Bununla birlikte özkaynaklar da 470,7 milyon TL’den 438,8 milyon TL’ye geriledi. %6,8’lik bu düşüş, devam eden net zararların özkaynak gücünü aşındırdığını düşündürüyor.
Net borç/FAVÖK hesabı, altı aylık FAVÖK üzerinden yaklaşık 3,2 kat çıkıyor. FAVÖK’ün yıllıklandırılması halinde bu oran yaklaşık 1,6 kata geriliyor. Ancak yıllıklandırma, ikinci yarı performansının ilk yarıya benzer olacağı varsayımına dayanır; bu nedenle en sağlıklı yorum, borçluluğun yönetilebilir olmakla birlikte düşük kârlılık nedeniyle yakından izlenmesi gerektiğidir.
Net Parasal Pozisyon (TAS 29)
TAS 29 enflasyon muhasebesi etkisi bu sonuçlarda kritik bir başlık. Şirketin net parasal pozisyon zararı geçen yıl 45,4 milyon TL iken bu dönem 55,6 milyon TL’ye yükseldi. Negatif parasal pozisyonun yaklaşık %22,5 büyümesi, enflasyon muhasebesinin şirketin net sonucunu aşağı çeken önemli bir unsur olmaya devam ettiğini gösteriyor.
Bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki dengesini yansıtır. Negatif parasal pozisyon zararı, yüksek enflasyon ortamında şirketin parasal yükümlülüklerinin veya nakit dışı parasal kalemlerinin net etkisinin olumsuz olduğunu gösterir. Dikkat çekici nokta, şirketin net parasal zararının 55,6 milyon TL ile açıklanan net dönem zararından 41,9 milyon TL daha yüksek olmasıdır. Bu durum, operasyonel ve diğer finansal kalemlerin zararı kısmen dengelediğini, ancak enflasyon muhasebesi etkisinin net kâr üzerinde ağır bir baskı oluşturduğunu ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
IZFAS için tablo iki yönlü okunmalı. Fırsat tarafında, net borcun 40,0 milyon TL azalması bilanço riskini hafifletiyor. Net zararın geçen yıla göre azalması da toparlanma potansiyelinin tamamen kaybolmadığını gösteriyor. Şirket satışlarını büyütmeye devam edebilir ve brüt marjını yeniden yukarı taşıyabilirse, faaliyet kârlılığında anlamlı bir iyileşme görülebilir.
Ancak mevcut sonuçlarda ana sorun, satış büyümesinin kârlılık üretmemesi. Enflasyonun gerisinde kalan ciro artışı, brüt marjın %24,1’den %20,7’ye, FAVÖK marjının ise %12,0’den %8,8’e gerilemesiyle birleşiyor. Net parasal zarar da yüksek seviyede kalıyor. Bu nedenle yatırımcıların özellikle şu noktaları izlemesi gerekiyor:
- Satış büyümesinin enflasyonu aşarak reel büyümeye dönüşüp dönüşmediği,
- Brüt kâr marjının yeniden %20’lerin üzerinde güçlenip güçlenmediği,
- FAVÖK marjının %8,8 seviyesinden toparlanıp toparlanmadığı,
- Net parasal pozisyon zararının gerileyip gerilemediği,
- Net borçtaki düşüşün nakit yaratımıyla mı, yoksa faaliyet hacmindeki daralmayla mı sağlandığı.
Özetle IZFAS’ın bilançosunda borç azaltımı olumlu, fakat operasyonel kârlılık ve enflasyon muhasebesi baskısı hâlâ temel risk alanları. Şirketin yatırım hikâyesinin güçlenmesi için yalnızca satışların artması değil, bu satışların daha yüksek marj ve sürdürülebilir nakit akışı üretmesi gerekiyor. Yatırım tavsiyesi değildir.