
Açılış
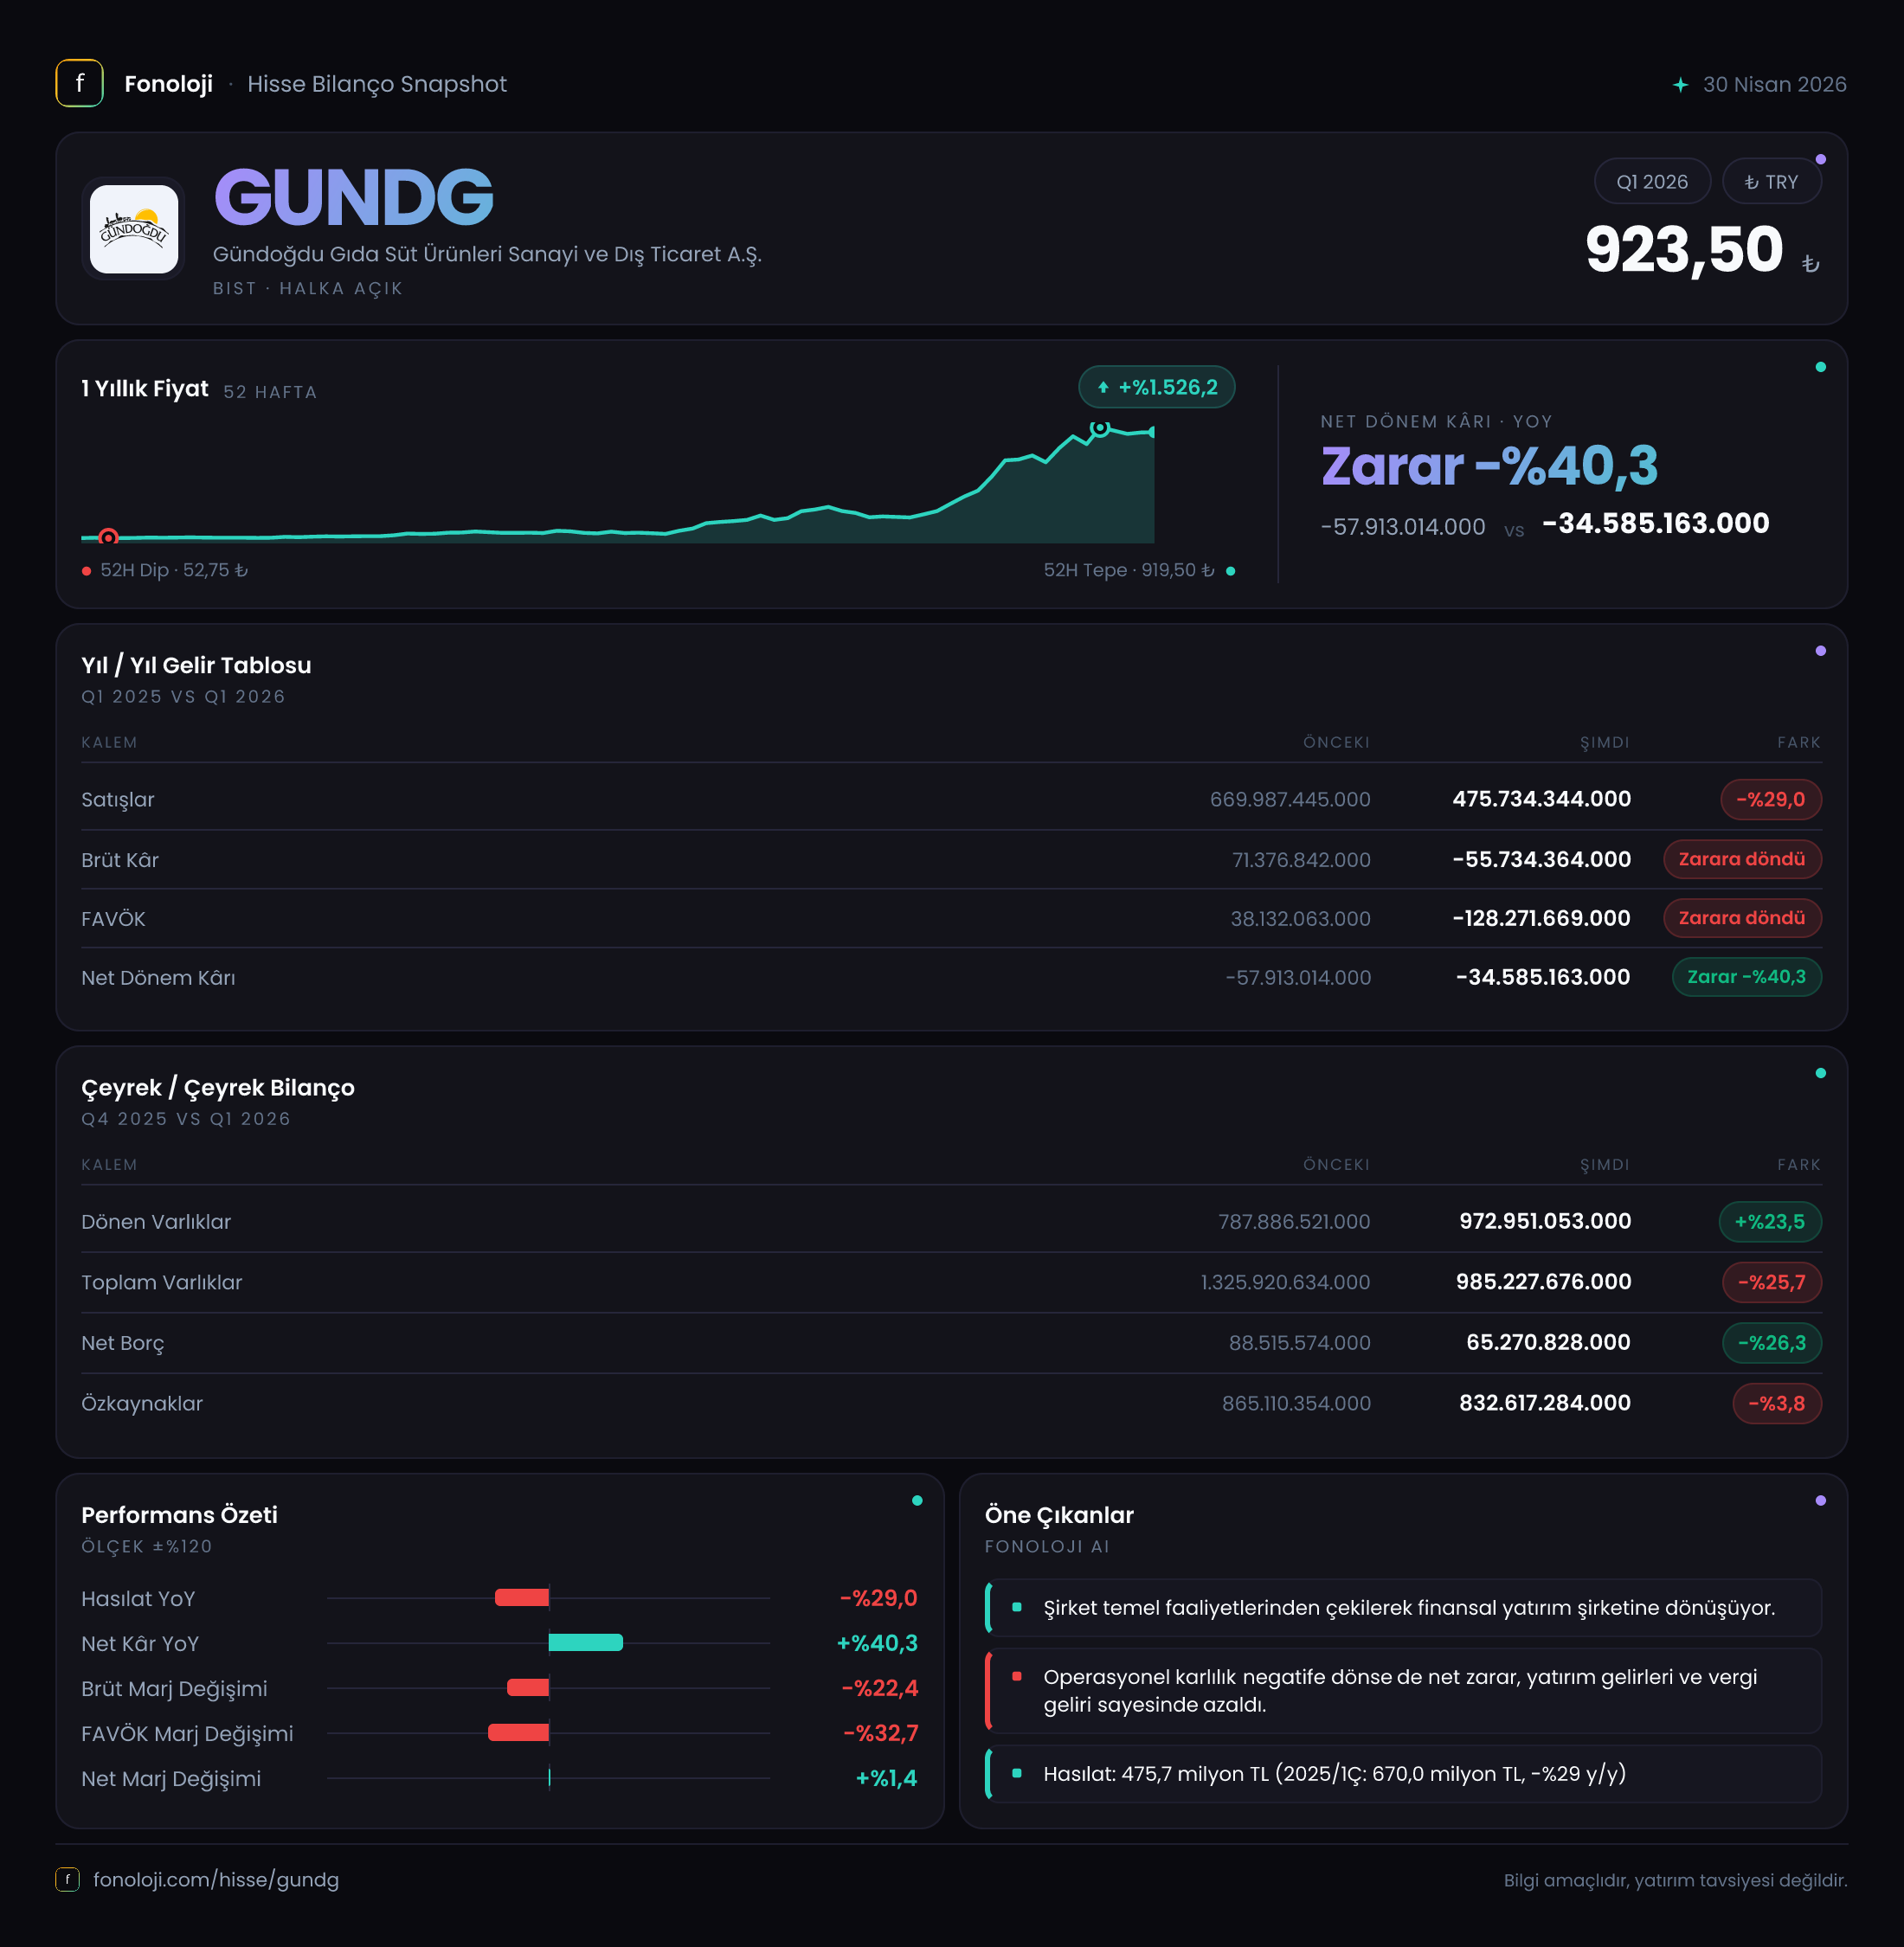
Gündoğdu Gıda, süt ve süt ürünleri alanında faaliyet gösteren bir gıda şirketi olarak 2026/3AB döneminde gelir ve operasyonel kârlılık açısından belirgin bir baskıyla karşı karşıya kaldı. Satışlar geçen yılın aynı dönemine göre %29 gerileyerek 475,7 milyon TL’ye inerken, brüt kâr ve FAVÖK zarar bölgesine geçti. Buna karşın net dönem zararı 57,9 milyon TL’den 34,6 milyon TL’ye geriledi; yani operasyonel tablo bozulurken alt satırdaki zarar sınırlı da olsa azaldı. Bu ayrışmanın temelinde, net parasal pozisyonun geçen yılki zarardan bu dönemde gelire dönüşmesi ve bilanço yapısındaki önemli değişim bulunuyor.
Satış Hikayesi
Şirketin satışları 475,7 milyon TL ile geçen yılın aynı çeyreğindeki 670,0 milyon TL’nin oldukça altında kaldı. Nominal olarak %29’luk düşüş, tek başına zayıf bir görünüm ortaya koyuyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların yalnızca yatay kalması bile reel daralma anlamına gelebilecekken, Gündoğdu Gıda’nın satışlarının doğrudan gerilemesi, reel açıdan çok daha sert bir küçülmeye işaret ediyor.
Burada özellikle iki noktaya dikkat etmek gerekiyor:
- Şirket, geçen yılın aynı çeyreğine göre 194,3 milyon TL daha düşük satış gerçekleştirdi.
- Mevcut veri setinde 2025/3 dışında çeyreklik satış verisi bulunmadığı için, satışların 2025/12’ye veya 2025 yılının diğer çeyreklerine göre nasıl bir seyir izlediğini ölçmek mümkün değil.
Gıda şirketlerinde satış büyümesi; fiyat artışları, ürün hacmi, dağıtım kanalları ve ürün karmasının birlikte değerlendirilmesini gerektirir. Ancak bu veri seti, düşüşün hacimden mi, fiyatlama gücünün zayıflamasından mı veya ürün/kanal değişiminden mi kaynaklandığını göstermiyor. Yine de enflasyonun yüksek olduğu bir dönemde toplam satışların %29 azalması, şirketin maliyet artışlarını müşteriye yansıtma ve talebi koruma kapasitesinin bu çeyrekte zayıfladığını düşündüren güçlü bir sinyal.
Kârlılık
Kârlılık tarafında tablo satışlardan daha sert bozuldu. Geçen yılın aynı döneminde 71,4 milyon TL olan brüt kâr, bu dönemde 55,7 milyon TL brüt zarara dönüştü. Böylece brüt marj %10,7’den -%11,7’ye geriledi. Başka bir ifadeyle şirket, satışlarından ürün maliyetlerini karşıladıktan sonra kâr üretmek yerine, her 100 TL’lik satışta yaklaşık 11,7 TL brüt zarar yazdı.
Bu değişim, yalnızca satış hacmindeki düşüşle açıklanamayacak kadar belirgin. Satışlar %29 azalırken, brüt kârda pozitif seviyeden negatif seviyeye geçiş yaşanması; hammadde, üretim, enerji, lojistik veya ürün fiyatlaması kaynaklı maliyet baskısının çok güçlü olduğunu gösteriyor. Ancak gider kırılımı paylaşılmadığı için belirli bir maliyet kalemini sorumlu ilan etmek mümkün değil.
FAVÖK de 22,2 milyon TL kârdan 126,8 milyon TL zarara döndü. FAVÖK marjı geçen yılki %3,3’ten -%26,7’ye geriledi. Brüt marjın negatif olması, faaliyet giderleri öncesinde dahi temel üretim ekonomisinin bozulduğunu gösterirken, FAVÖK marjının daha da düşük olması şirketin satış ve yönetim giderlerinin de mevcut gelir tabanına göre ağır kaldığına işaret ediyor.
Net zarar ise 57,9 milyon TL’den 34,6 milyon TL’ye geriledi. Zararın 23,3 milyon TL azalması ilk bakışta olumlu görünse de bu iyileşme operasyonel kârlılıktan gelmiyor. Tam tersine, faaliyet performansı belirgin biçimde bozulmuş durumda. Net zarardaki sınırlı toparlanma, esas olarak net parasal pozisyon ve gelir tablosunda yer alan ancak ayrıntısı paylaşılmayan diğer kalemlerin etkisiyle oluşmuş görünüyor. Bu nedenle net zarardaki iyileşmeyi kalıcı bir kârlılık dönüşümü olarak okumak için erken.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha karmaşık fakat dikkatle incelenmesi gereken bir görünüm sunuyor. Dönen varlıklar yıl sonuna göre %23,5 artarak 973,0 milyon TL’ye yükselirken, duran varlıklar 538,0 milyon TL’den 12,3 milyon TL’ye geriledi. Bunun sonucunda toplam varlıklar 1,3 milyar TL’den 985,2 milyon TL’ye, yani %25,7 azaldı.
Duran varlıklardaki yaklaşık 525,7 milyon TL’lik düşüş oldukça sıra dışı. Bu hareket; varlıkların elden çıkarılması, sınıflandırma değişikliği, değerleme etkisi veya raporlama kapsamındaki başka bir değişimle ilişkili olabilir. Ancak mevcut veride bu değişimin nedeni bulunmadığından, doğrudan belirli bir sonuca varmak doğru olmaz. Yatırımcının bilanço dipnotlarında özellikle maddi duran varlık hareketlerini, satış veya devir işlemlerini ve sınıflandırma değişikliklerini kontrol etmesi gerekiyor.
Özkaynaklar 865,1 milyon TL’den 832,6 milyon TL’ye gerileyerek %3,8 azaldı. Bu düşüş, dönem zararının özkaynaklara yansımasıyla uyumlu. Buna rağmen özkaynakların toplam varlıklara oranı yaklaşık %84,5 seviyesinde; bu da bilanço içinde özkaynak ağırlığının yüksek olduğunu gösteriyor.
Net borç 88,5 milyon TL’den 65,3 milyon TL’ye geriledi ve %26,3 azaldı. Net borç/özkaynak oranı yaklaşık %7,8 ile düşük. Ancak negatif FAVÖK nedeniyle net borç/FAVÖK rasyosu anlamlı biçimde hesaplanamıyor. Borç miktarı sınırlı görünse de operasyonel nakit üretimi negatifken şirketin borç ödeme kapasitesini yalnızca borç/özkaynak oranıyla değerlendirmek yeterli değil. Ayrıca dönen varlıkların bileşimi verilmediği için likidite kalitesini; yani bu varlıkların ne kadarının nakit, ticari alacak veya stoktan oluştuğunu ölçemiyoruz.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesinin etkisi bu çeyrekte net kâr ile operasyonel sonuç arasındaki farkı anlamak açısından kritik. Şirket, geçen yılın aynı döneminde 48,4 milyon TL net parasal pozisyon zararı yazarken, bu dönemde 13,4 milyon TL net parasal pozisyon geliri elde etti. Bu, karşılaştırmalı olarak yaklaşık 61,8 milyon TL’lik bir iyileşme anlamına geliyor.
Yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin yapısı, şirketin enflasyon muhasebesi sonucunu doğrudan etkileyebilir. Bu dönemdeki pozitif net parasal pozisyon, operasyonel zararın bir bölümünü telafi etmiş ve net zarar seviyesinin geçen yıla göre daha düşük görünmesine katkı sağlamış durumda. Ancak bu gelir, şirketin ürün sattığı, maliyetlerini kontrol ettiği veya nakit yarattığı anlamına gelmez. Dolayısıyla yatırımcı, 34,6 milyon TL’lik net zararı değerlendirirken 126,8 milyon TL’lik FAVÖK zararını gözden kaçırmamalı.
Yatırımcı için Ne Anlama Geliyor?
Gündoğdu Gıda’nın 2026/3AB sonuçları, bilançonun borçluluk açısından görece kontrollü kalmasına rağmen ana faaliyetlerde ciddi bir bozulma yaşandığını gösteriyor. En kritik konu, satışların enflasyonun altında kalması değil, nominal olarak dahi gerilemesi ve bu düşüşün brüt marjı negatif bölgeye taşıması.
Yatırımcı açısından öne çıkan başlıklar şunlar:
- Fırsat: Net borcun 65,3 milyon TL’ye gerilemesi ve özkaynakların toplam varlıklar içindeki yüksek payı, finansal kaldıraç riskini sınırlıyor.
- Risk: Brüt marjın -%11,7, FAVÖK marjının -%26,7 seviyesine inmesi, mevcut satış hacminin maliyet yapısını taşımadığını gösteriyor.
- Risk: Net zarardaki iyileşme operasyonel kârlılıktan değil, ağırlıklı olarak net parasal pozisyon değişiminden kaynaklanıyor.
- Takip edilmesi gereken konu: Duran varlıkların 538,0 milyon TL’den 12,3 milyon TL’ye düşmesinin nedeni dipnotlardan açıklığa kavuşturulmalı.
- Beklenti: Bir sonraki dönemlerde satışların toparlanıp toparlanmadığı, brüt marjın yeniden pozitife dönüp dönmediği ve FAVÖK zararının kapanıp kapanmadığı temel göstergeler olacak.
Özetle şirketin bilançosu düşük net borç sayesinde kısa vadede belirli bir dayanıklılık sunuyor; fakat yatırım tezinin güçlenmesi için öncelikle operasyonel tarafın düzelmesi gerekiyor. Satış büyümesi geri gelmeden ve ürün maliyetleri kontrol altına alınmadan, net parasal pozisyon kaynaklı dönemsel iyileşmeler kalıcı kârlılık olarak değerlendirilmemeli.
Yatırım tavsiyesi değildir.