
Açılış
Formet Metal ve Cam Sanayi, adından da anlaşılacağı üzere metal ve cam ürünleri üretimi gerçekleştiren, sonuçları hammadde maliyetleri, enerji giderleri, iç talep ve finansman koşullarından etkilenen bir sanayi şirketi. 2026/6AB sonuçlarının ana mesajı iki yönlü: Satışlar nominal olarak gerilerken operasyonel kârlılık belirgin biçimde toparlanmış; buna karşın net zarar ve negatif net parasal pozisyon, iyileşmenin henüz bilançonun alt satırına taşınamadığını gösteriyor.
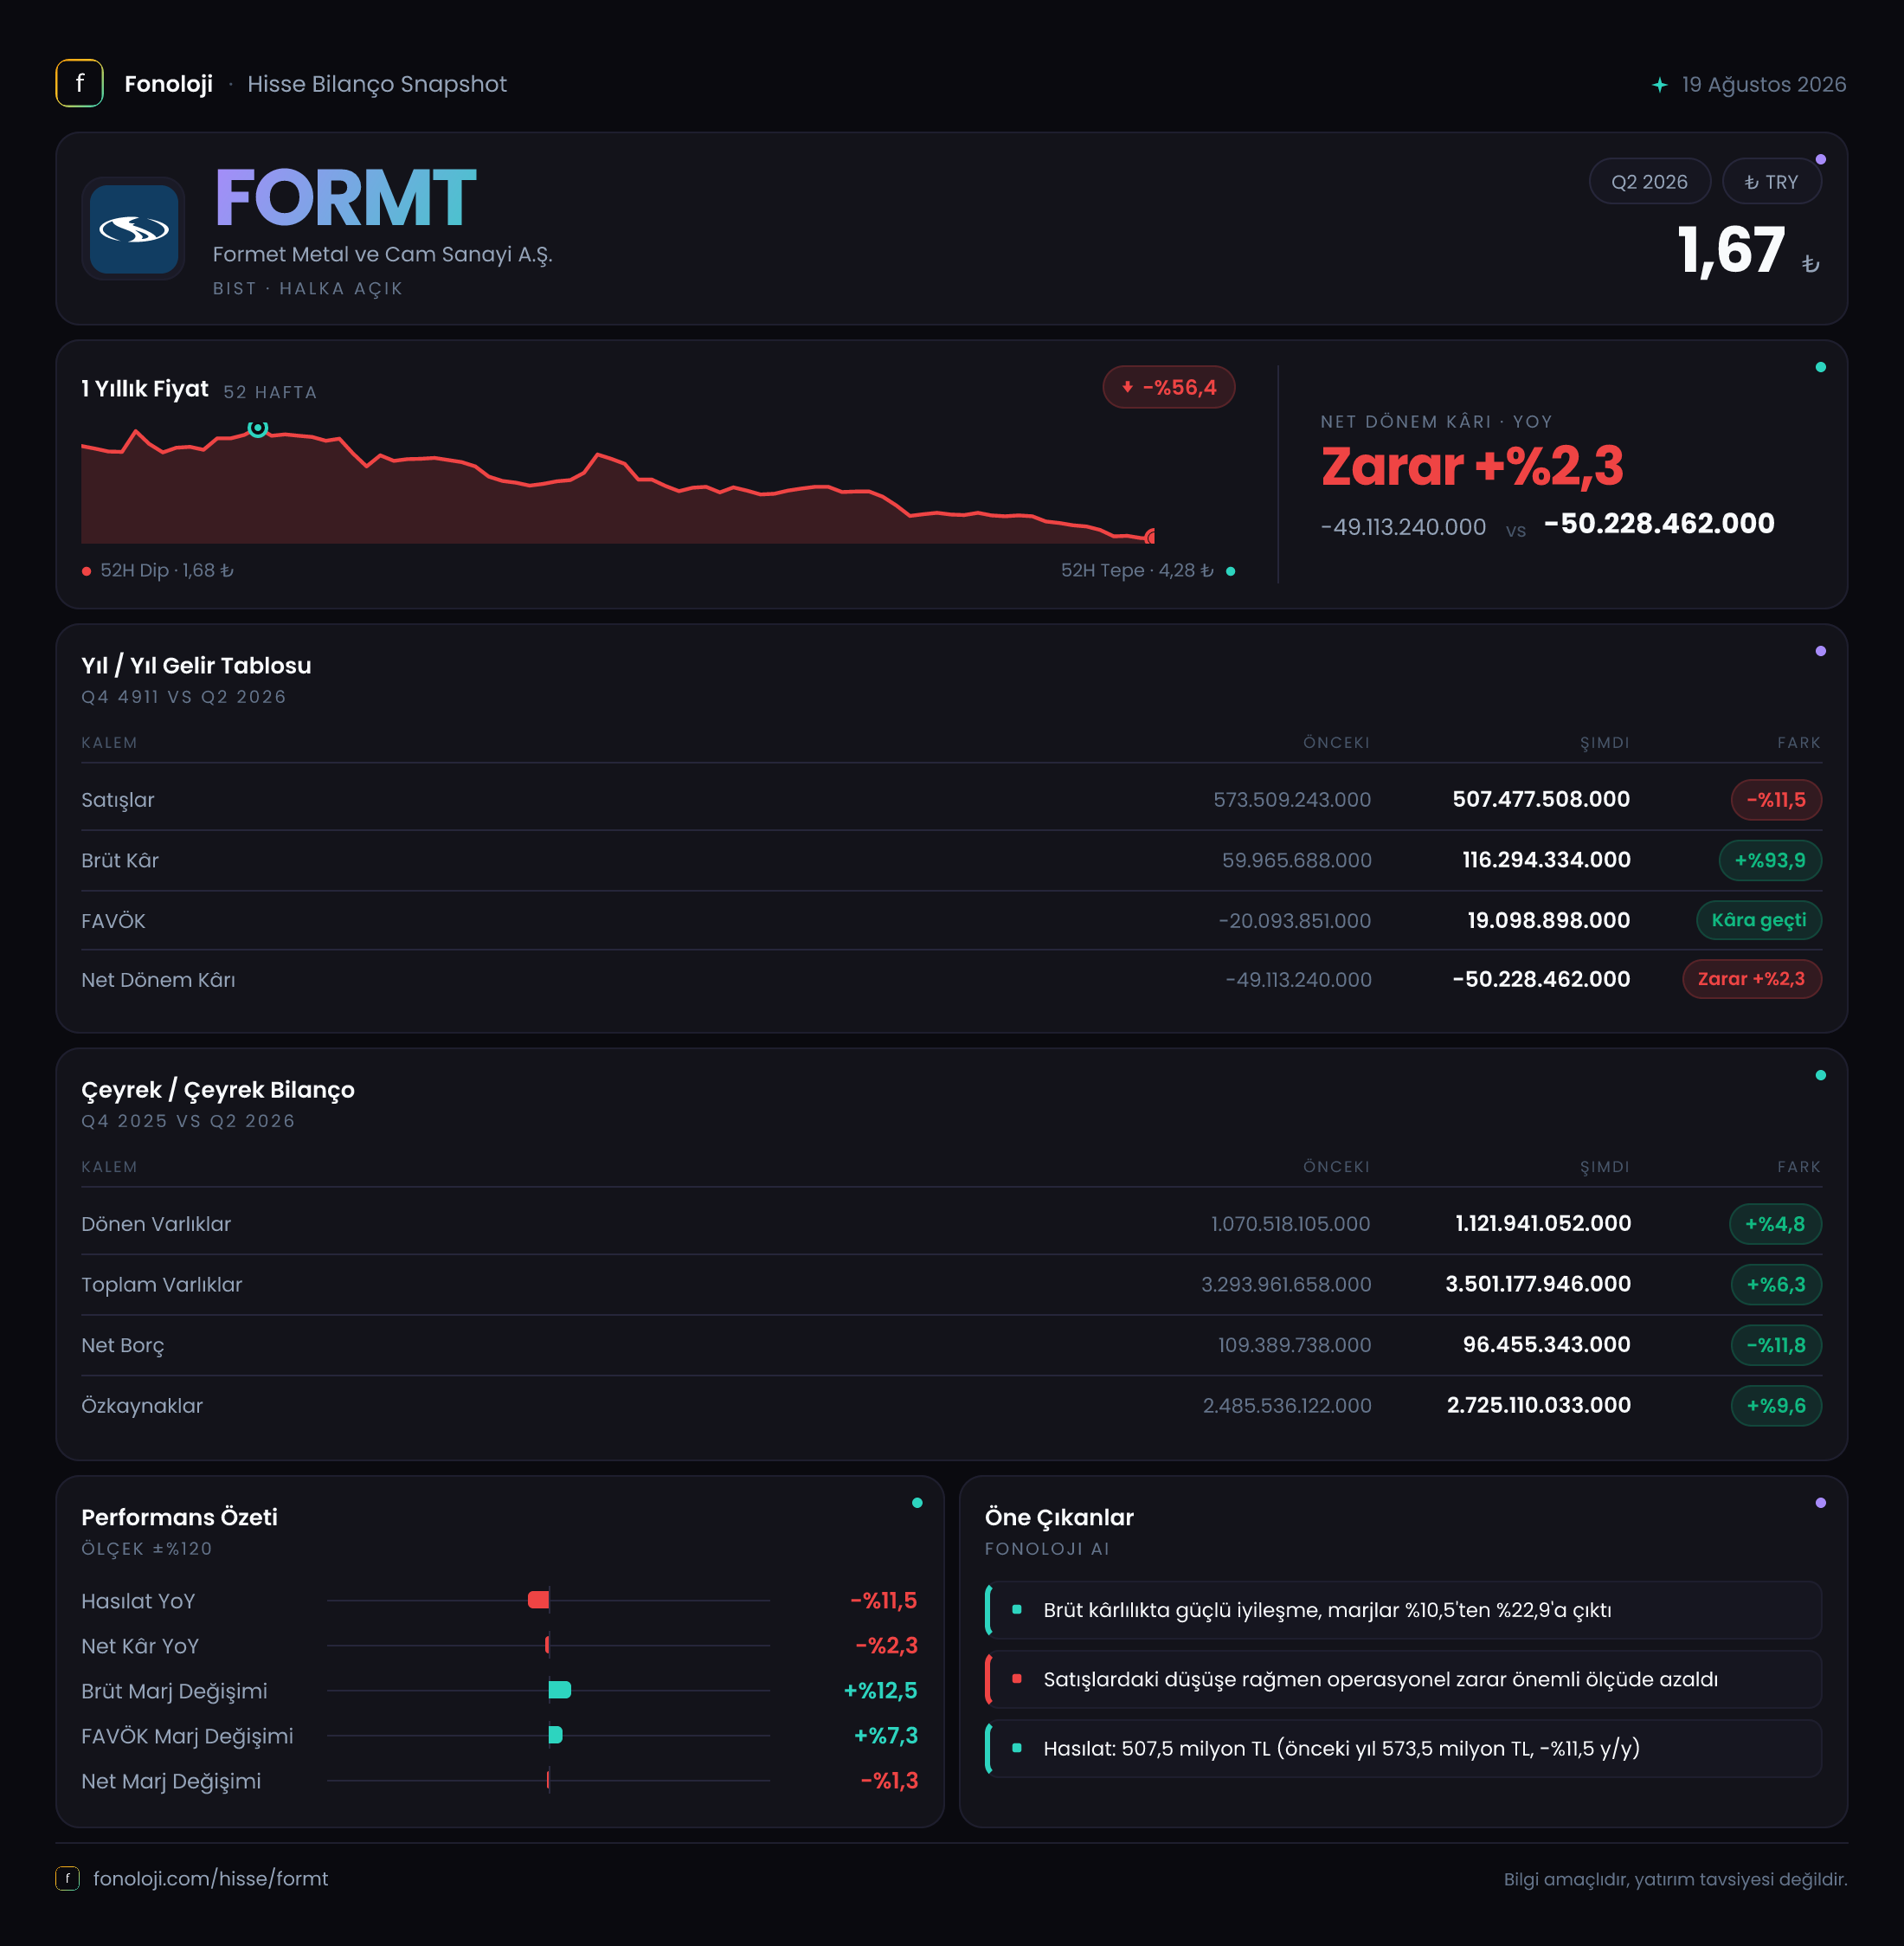
Şirketin satışları geçen yılın aynı dönemindeki 573,5 milyon TL’den 507,5 milyon TL’ye düşerek %11,5 geriledi. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu düşüş, yalnızca nominal bir zayıflama değil, reel anlamda da ciddi bir hacim veya fiyatlama kaybına işaret ediyor. Buna karşılık brüt kâr ve FAVÖK tarafında görülen toparlanma, şirketin maliyet yapısında veya ürün karmasında olumlu bir değişim yaşandığını ortaya koyuyor.
Satış Hikayesi
Formet’in 2026/6AB satışları 507,5 milyon TL oldu. Geçen yıl aynı dönemdeki 573,5 milyon TL’ye kıyasla 66 milyon TL düşüş söz konusu. Satışların %11,5 gerilemesi, enflasyonun %30+ olduğu bir dönemde şirketin fiyat artışlarını satış hacmine veya müşteri talebine yeterince yansıtamadığını düşündürüyor. Nominal satışlar sabit kalsaydı bile reel olarak daralma yaşanacaktı; mevcut tabloda ise nominal düşüş, reel baskının daha da güçlü olduğunu gösteriyor.
Çeyreklik veriler de satış tarafındaki zorluğun sürdüğünü gösteriyor. 2025/6 dönemindeki 311,9 milyon TL çeyreklik satış, 2026/6 döneminde 294,1 milyon TL’ye gerilemiş; yani çeyreklik bazda düşüş %5,7 seviyesinde. Bu oran altı aylık toplamdaki %11,5’lik düşüşten daha sınırlı olsa da, şirketin satış ivmesinin henüz güçlü bir toparlanma göstermediği anlaşılıyor.
Burada yatırımcının izlemesi gereken konu yalnızca satışların artıp artmadığı değil, satış artışının enflasyonu aşıp aşmadığı. Formet’in mevcut verisi bu açıdan olumlu değil. Önümüzdeki dönemlerde satışların yeniden büyümeye dönmesi kadar, bu büyümenin fiyat artışından mı, hacimden mi, yoksa ürün karmasındaki değişimden mi kaynaklandığı önem taşıyacak. Çeyreklik satış trendinin kalıcı biçimde yukarı dönmesi, operasyonel toparlanmanın daha güvenilir bir işareti olacaktır.
Kârlılık
Kârlılık tarafında tablo satışlara göre oldukça daha güçlü. Brüt kâr, geçen yılki 60 milyon TL’den 116,3 milyon TL’ye yükselerek %93,9 arttı. Bu gelişme, satışlar düşerken brüt kârın neredeyse iki katına çıkması nedeniyle özellikle dikkat çekici. Brüt kâr marjı yaklaşık %10,5’ten %22,9’a yükseldi. Başka bir ifadeyle şirket, 100 TL’lik satıştan geçen yıl yaklaşık 10,5 TL brüt kâr üretirken bu yıl yaklaşık 22,9 TL brüt kâr üretmiş durumda.
Bu marj genişlemesi; hammadde maliyetlerinde gerileme, daha kârlı ürünlere yönelim, üretim verimliliği veya fiyatlama-maliyet makasının açılması gibi faktörlerle ilişkili olabilir. Ancak veride bu değişimin hangi kalemden kaynaklandığı ayrıştırılmadığı için, yatırımcı açısından en önemli soru bu iyileşmenin kalıcı olup olmadığıdır. Satış hacmi gerilerken marjın yükselmesi olumlu olmakla birlikte, düşük hacim üzerinde elde edilen yüksek marjın sürdürülebilirliği gelecek çeyreklerde test edilecek.
FAVÖK de geçen yıl -20,1 milyon TL’den 19,1 milyon TL’ye yükseldi. Böylece FAVÖK marjı yaklaşık %-3,5’ten %3,8’e çıktı. Bu, şirketin ana faaliyetlerinde zarar üretmekten sınırlı da olsa faaliyet kârı üretmeye geçtiğini gösteriyor. Ancak %3,8’lik FAVÖK marjı hâlâ düşük bir seviyede. Operasyonel kârlılık pozitif bölgeye taşınmış olsa da, şirketin faiz, kur ve enflasyon muhasebesi etkilerini rahat biçimde absorbe edebilecek güçte bir faaliyet kârlılığı henüz oluşmuş değil.
Net dönem kârı ise -50,2 milyon TL ile zarar bölgesinde kaldı. Geçen yılki -49,1 milyon TL’ye göre zarar %2,3 arttı. Net zarar marjı yaklaşık %-8,6’dan %%-9,9’a geldi. Yani brüt kâr ve FAVÖK’teki iyileşme, net kâr seviyesine ulaşmaya yetmedi. Çeyreklik bazda ise 2025/6’da -186,9 milyon TL olan net sonuç, 2026/6’da 53,2 milyon TL kâra dönmüş görünüyor. Bu olumlu çeyreklik gelişme, altı aylık toplam zararın önceki dönemde oluşan kayıplarla birlikte değerlendirilmesi gerektiğini gösteriyor. Kalıcı bir toparlanma için hem pozitif çeyreklik net kârın korunması hem de satışların güçlenmesi gerekiyor.
Bilanço Sağlığı
Bilanço, şirketin kısa vadeli likiditesi ve özkaynak yapısı açısından şu aşamada dengeli görünüyor. Dönen varlıklar 1,1 milyar TL seviyesinde ve önceki yıl sonuna göre %4,8 artmış. Duran varlıklar ise 2,4 milyar TL’ye çıkarak %7 yükselmiş. Böylece toplam varlıklar 3,5 milyar TL’ye ulaşmış ve %6,3 büyümüş.
Özkaynakların 2,5 milyar TL’den 2,7 milyar TL’ye yükselmesi, varlık büyümesinin önemli bölümünün özkaynaklarla desteklendiğini gösteriyor. Özkaynaklar toplam varlıkların yaklaşık %77’sini oluşturuyor. Bu oran, şirketin bilançosunda borçtan çok özkaynak ağırlığı bulunduğuna işaret ediyor ve finansal dayanıklılık açısından olumlu.
Net borç ise 109,4 milyon TL’den 96,5 milyon TL’ye gerileyerek %11,8 azalmış. Net borcun özkaynaklara oranı yaklaşık %3,6 gibi düşük bir seviyede. Bununla birlikte net borç/FAVÖK oranı yaklaşık 5,1 kat hesaplanıyor. Bu oran ilk bakışta yüksek görünse de, burada temel sorun borcun mutlak büyüklüğünden çok FAVÖK’ün henüz düşük olması. FAVÖK 19,1 milyon TL seviyesinde kaldığı için küçük bir faaliyet kârı değişimi bile bu oranı hızlı biçimde değiştirebilir. FAVÖK’ün kalıcı şekilde yükselmesi, borçluluk görünümünü belirgin biçimde iyileştirecektir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi, Formet’in net sonucunu aşağı çeken başlıca unsurlardan biri olarak öne çıkıyor. Net parasal pozisyon geçen yıl aynı dönemde 30,5 milyon TL gelir yaratırken, bu dönemde -14,5 milyon TL gider yazmış. Böylece şirketin net parasal pozisyonunda yaklaşık 45 milyon TL’lik negatif yönlü değişim oluşmuş.
TAS 29 kapsamında parasal varlık ve parasal yükümlülüklerin enflasyon karşısındaki konumu net sonuca yansıyor. Şirketin net parasal pozisyon gideri yazması, enflasyon muhasebesi etkisinin bu dönemde kârı desteklemek yerine aşağı çektiğini gösteriyor. Özellikle faaliyet kârlılığı henüz sınırlı olan şirketlerde 14,5 milyon TL’lik bu gider, FAVÖK ile net kâr arasındaki farkın açılmasına neden olabiliyor.
Bu nedenle yatırımcı, yalnızca FAVÖK’e bakarak “şirket kâra döndü” sonucuna varmamalı. Operasyonel tarafta iyileşme var; ancak TAS 29 etkisi ve diğer faaliyet dışı kalemler, bu iyileşmenin net kâra dönüşmesini engelliyor. Enflasyon muhasebesi kaynaklı giderin gelecek dönemlerde azalması, net kâr toparlanması için önemli bir katalizör olabilir; fakat bunun kalıcı olup olmadığı bilançonun parasal pozisyonuna ve enflasyon dinamiklerine bağlı olacak.
Yatırımcı için Ne Anlama Geliyor?
Formet’in 2026/6AB sonuçları, “satışlar zayıf, fakat faaliyet verimliliği toparlanıyor” şeklinde özetlenebilir. Yatırımcı açısından öne çıkan fırsatlar şunlar:
- Brüt kâr marjının %10,5’ten %22,9’a yükselmesi, maliyet yönetimi veya ürün karmasında belirgin iyileşmeye işaret ediyor.
- FAVÖK’ün negatiften pozitife geçmesi, ana faaliyetlerdeki zarar döngüsünün kırılabileceğini gösteriyor.
- Net borcun 96,5 milyon TL’ye gerilemesi ve özkaynakların 2,7 milyar TL’ye çıkması, bilanço riskini sınırlıyor.
- Çeyreklik net kârın 53,2 milyon TL olması, altı aylık zarara rağmen kısa vadede toparlanma potansiyeli bulunduğunu gösteriyor.
Buna karşılık riskler de net:
- Satışların enflasyonun oldukça altında kalması, reel talep ve büyüme açısından temel sorun olmaya devam ediyor.
- FAVÖK marjı yalnızca %3,8; bu seviye, maliyet artışlarına veya satış hacmindeki yeni bir düşüşe karşı hassas.
- Net parasal pozisyonun -14,5 milyon TL gider yazması, operasyonel kârlılığın net sonuca taşınmasını zorlaştırıyor.
- Net kâr hâlâ 50,2 milyon TL zarar seviyesinde ve çeyreklik kârlılığın sürdürülebilirliği henüz kanıtlanmış değil.
Bu nedenle Formet’te izlenmesi gereken üç ana gösterge; satışların enflasyonun üzerinde büyüyüp büyümediği, FAVÖK marjının %3,8 seviyesinden daha yukarı taşınıp taşınmadığı ve TAS 29 kaynaklı parasal pozisyon giderinin azalıp azalmadığıdır. Bu üç başlık birlikte iyileşmeden, yalnızca brüt kâr artışına dayanarak güçlü bir net kâr hikâyesi kurmak erken olacaktır.
Yatırım tavsiyesi değildir.