
Açılış
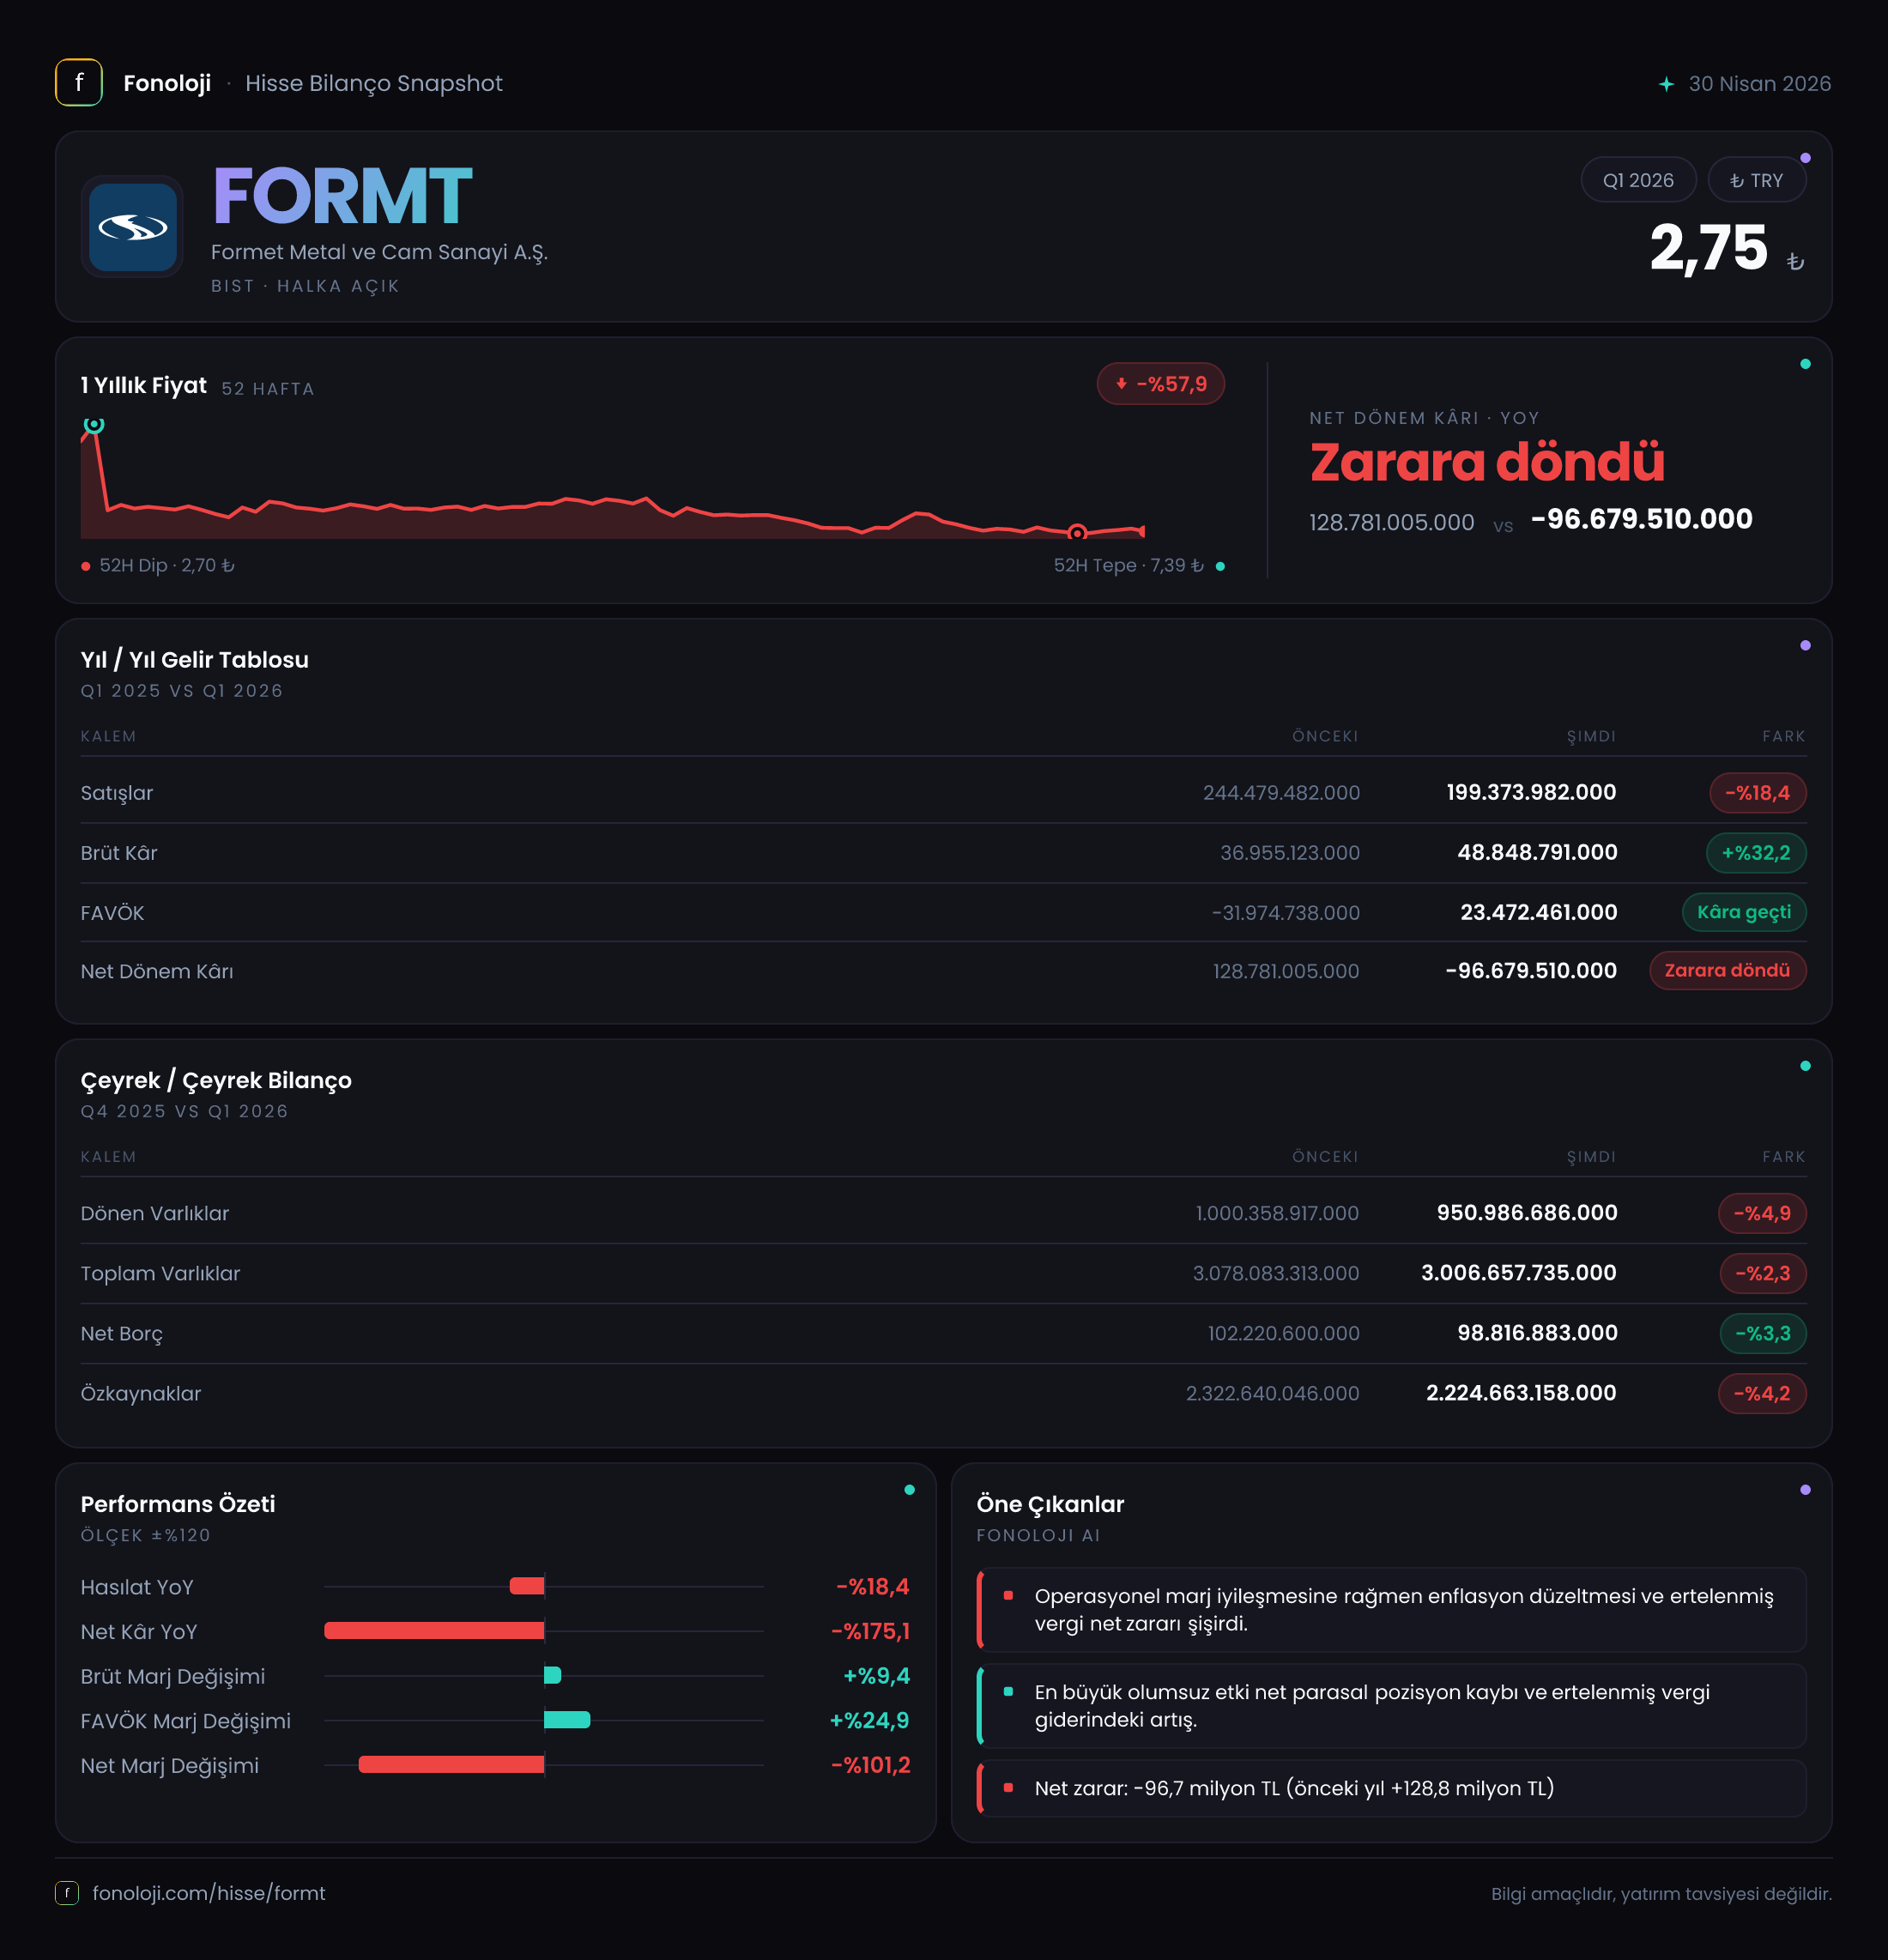
Formet Metal ve Cam Sanayi, 2026’nın ilk çeyreğinde satış tarafında daralma yaşarken operasyonel kârlılığını belirgin biçimde toparlayan, ancak enflasyon muhasebesi ve diğer finansal etkiler nedeniyle net zarara geçen bir görünüm sergiledi. Şirketin satışları geçen yılın aynı dönemine göre %18,4 azalarak 199,4 milyon TL’ye geriledi. Buna karşılık brüt kâr %32,2 artışla 48,8 milyon TL’ye, FAVÖK ise geçen yılki 10,2 milyon TL’lik zarardan 27,3 milyon TL’ye yükseldi. Ana faaliyetlerdeki bu iyileşme dikkat çekici olsa da 40,0 milyon TL’lik net parasal pozisyon zararı, net finansal sonuçları aşağı çekti ve dönem 96,7 milyon TL net zararla tamamlandı.
Buradaki temel hikâye, “satışlar zayıf ama marjlar toparlanıyor” şeklinde özetlenebilir. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal satışların gerilemesi yalnızca büyüme eksikliği değil, reel anlamda daha belirgin bir faaliyet daralması anlamına geliyor.
Satış Hikayesi
Formet’in satışları, geçen yılın aynı çeyreğindeki 244,5 milyon TL’den 199,4 milyon TL’ye inerken nominal bazda 45,1 milyon TL azaldı. Yüzde olarak bakıldığında %18,4’lük gerileme var. Bu oranı mevcut enflasyon ortamıyla birlikte değerlendirmek gerekiyor: Fiyatların yıllık bazda %30’dan fazla arttığı bir dönemde satışların nominal olarak küçülmesi, şirketin satış hacmi, ürün karması veya fiyatlama gücü bakımından baskı altında kaldığına işaret ediyor.
Başka bir ifadeyle, şirket yalnızca geçen yılın seviyesini koruyamamış değil; enflasyon etkisi de hesaba katıldığında reel satış performansı daha zayıf görünüyor. Bu durum, özellikle cam ve metal ürünlerinde talep koşullarının, sipariş temposunun veya şirketin fiyat artışlarını müşteriye yansıtma kabiliyetinin izlenmesini gerekli kılıyor. Veride satışların hangi ürün veya müşteri gruplarından kaynaklandığı bulunmadığı için, daralmanın hacimden mi yoksa ürün karmasından mı geldiğini kesin biçimde ayırmak mümkün değil.
Çeyreklik karşılaştırma tarafında ise mevcut veri yalnızca 2025/3 dönemini içeriyor. Bu nedenle 2026’nın ilk çeyreğinin 2025’in son çeyreğine göre ivme kazanıp kazanmadığını değerlendiremiyoruz. Bir sonraki ara dönem raporunda satışların yeniden büyüme patikasına girip girmediği, özellikle nominal büyümenin enflasyonun üzerine çıkıp çıkmadığı yakından takip edilmeli.
Kârlılık
Satışlardaki düşüşe rağmen brüt kârlılıkta belirgin bir iyileşme var. Brüt kâr 37,0 milyon TL’den 48,8 milyon TL’ye yükselirken brüt kâr marjı yaklaşık %15,1’den %24,5’e çıktı. Bu, marjın 9,4 puan genişlediği anlamına geliyor. Şirket daha düşük ciro üretmesine karşın sattığı ürünlerden kalan katkıyı artırmış. Bunun arkasında hammadde maliyetleri, ürün karması, fiyatlama veya üretim verimliliği etkili olmuş olabilir; ancak mevcut veri bu unsurların hangisinin baskın olduğunu göstermiyor.
FAVÖK tarafındaki dönüşüm daha çarpıcı. Geçen yılın aynı döneminde 10,2 milyon TL FAVÖK zararı yazan şirket, bu çeyrekte 27,3 milyon TL FAVÖK üretti. FAVÖK marjı yaklaşık -%4,2’den %13,7’ye yükseldi. Yani faaliyet giderleri ve üretim maliyetleri, satışlardaki gerilemeye rağmen çok daha iyi yönetilmiş. Bu, operasyonel verimlilik açısından olumlu bir sinyal ve brüt marj artışıyla da uyumlu.
Ancak operasyonel toparlanma henüz net kâra taşınabilmiş değil. Net dönem sonucu 128,8 milyon TL kârdan 96,7 milyon TL zarara döndü. Net kâr marjı da yaklaşık %52,7’den -%48,5’e geriledi. Buradaki kopuş, operasyonel performans ile nihai kâr arasındaki farkın ne kadar büyüdüğünü gösteriyor. Özellikle 40,0 milyon TL net parasal pozisyon zararı, FAVÖK’ün neredeyse 1,5 katına denk geliyor. Dolayısıyla yatırımcı açısından yalnızca FAVÖK’e bakmak yanıltıcı olabilir; şirketin enflasyon muhasebesi ve finansal kalemler sonrası kâra ulaşma kapasitesi de önemli.
Bilanço Sağlığı
Şirketin toplam varlıkları, önceki yıl sonundaki yaklaşık 3,1 milyar TL’den 3,0 milyar TL’ye gerileyerek %2,3 küçüldü. Dönen varlıklar %4,9 azalışla 951,0 milyon TL’ye, duran varlıklar ise %1,1 düşüşle 2,1 milyar TL’ye indi. Varlık tabanındaki gerileme sınırlı olmakla birlikte, işletme sermayesi tarafında bir miktar daralma yaşandığı görülüyor.
Net borç 102,2 milyon TL’den 98,8 milyon TL’ye gerileyerek %3,3 azaldı. Bu, borçluluk açısından olumlu bir hareket; ancak borcun mutlak seviyesi hâlâ faaliyet kârlılığına göre izlenmeli. Mevcut çeyreklik FAVÖK üzerinden bakıldığında net borç/FAVÖK yaklaşık 3,6 kat seviyesinde. Bu hesaplamanın yıllıklandırılmış FAVÖK değil, yalnızca ilk çeyrek verisi üzerinden yapıldığı unutulmamalı; dolayısıyla tam yıl borçluluk kapasitesini kesin olarak göstermiyor. Yine de satışların gerilediği bir dönemde net borcun azaltılması bilanço disiplini açısından olumlu.
Özkaynaklar 2,3 milyar TL’den 2,2 milyar TL’ye gerileyerek %4,2 düştü. Bu düşüş, dönem zararının özkaynaklara yansımasıyla uyumlu. Buna rağmen toplam varlıkların yaklaşık %73’ünü özkaynakların oluşturması, bilanço yapısının hâlâ yüksek özkaynak ağırlığı taşıdığını gösteriyor. Net borcun özkaynaklara oranı da yaklaşık %4,5 ile düşük seviyede. Bu açıdan şirketin bilançosu, yüksek finansal kaldıraçtan kaynaklanan bir baskı altında görünmüyor; asıl risk, operasyonel ve parasal kalemlerin net kâra etkisinde toplanıyor.
Net Parasal Pozisyon (TAS 29)
En kritik değişimlerden biri net parasal pozisyonda yaşandı. Şirket geçen yılın aynı döneminde 134,6 milyon TL net parasal kazanç kaydederken, bu çeyrekte 40,0 milyon TL net parasal zarar yazdı. Böylece iki dönem arasında yaklaşık 174,6 milyon TL’lik negatif yönlü bir değişim oluştu.
TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve parasal yükümlülüklerin enflasyon karşısındaki etkisini gelir tablosuna taşır. Önceki dönemdeki parasal kazanç, bilançodaki net parasal pozisyonun enflasyon karşısında şirket lehine çalıştığını gösterirken; bu çeyrekteki zarar, aynı mekanizmanın şirket aleyhine döndüğünü ortaya koyuyor. Bu kalem doğrudan nakit çıkışı anlamına gelmeyebilir, fakat raporlanan net kârı ciddi biçimde etkiliyor.
Bu nedenle Formet’te operasyonel kârlılık ile muhasebesel net kâr arasında belirgin bir ayrışma var. FAVÖK pozitif ve marjlar güçlü biçimde toparlanmış olsa da TAS 29 kaynaklı zarar, şirketin dönem sonucunu negatife çekmiş durumda. Önümüzdeki dönemlerde net parasal pozisyonun yeniden kâra dönüp dönmeyeceği, net kârın normalleşmesi açısından belirleyici olacak.
Yatırımcı için Ne Anlama Geliyor?
Formet’in ilk çeyrek sonuçları tek yönlü değil. Fırsat tarafında, satışlar gerilerken brüt marjın %15,1’den %24,5’e, FAVÖK marjının ise -%4,2’den %13,7’ye yükselmesi önemli bir operasyonel iyileşmeye işaret ediyor. Şirket aynı zamanda net borcunu azaltmış ve özkaynak ağırlıklı bilanço yapısını korumuş.
Buna karşılık riskler de belirgin:
- Satışların %18,4 gerilemesi, yüksek enflasyon ortamında reel daralmanın daha sert olabileceğini gösteriyor.
- FAVÖK’teki toparlanma henüz net kâra yansımadı.
- Net parasal pozisyonun 134,6 milyon TL kazançtan 40,0 milyon TL zarara dönmesi, sonuçların TAS 29’a duyarlılığını artırıyor.
- Özkaynakların %4,2 azalması, dönem zararının bilanço üzerinde baskı oluşturduğunu gösteriyor.
- Çeyreklik trend için 2025 yılının son çeyreğine ilişkin veri bulunmadığından, toparlanmanın kalıcı olup olmadığı henüz teyit edilemiyor.
Yatırımcı açısından sonraki raporlarda üç gösterge öne çıkacak: satışların yeniden büyüyüp büyümediği, FAVÖK marjının %13,7 civarında korunup korunmadığı ve net parasal pozisyon zararının azalması. Bu üç başlık birlikte iyileşirse şirketin operasyonel toparlanması daha güvenilir hale gelir; satış daralması sürer veya parasal zarar devam ederse mevcut FAVÖK iyileşmesi net kâra ulaşmakta zorlanabilir.
Yatırım tavsiyesi değildir.