
Açılış
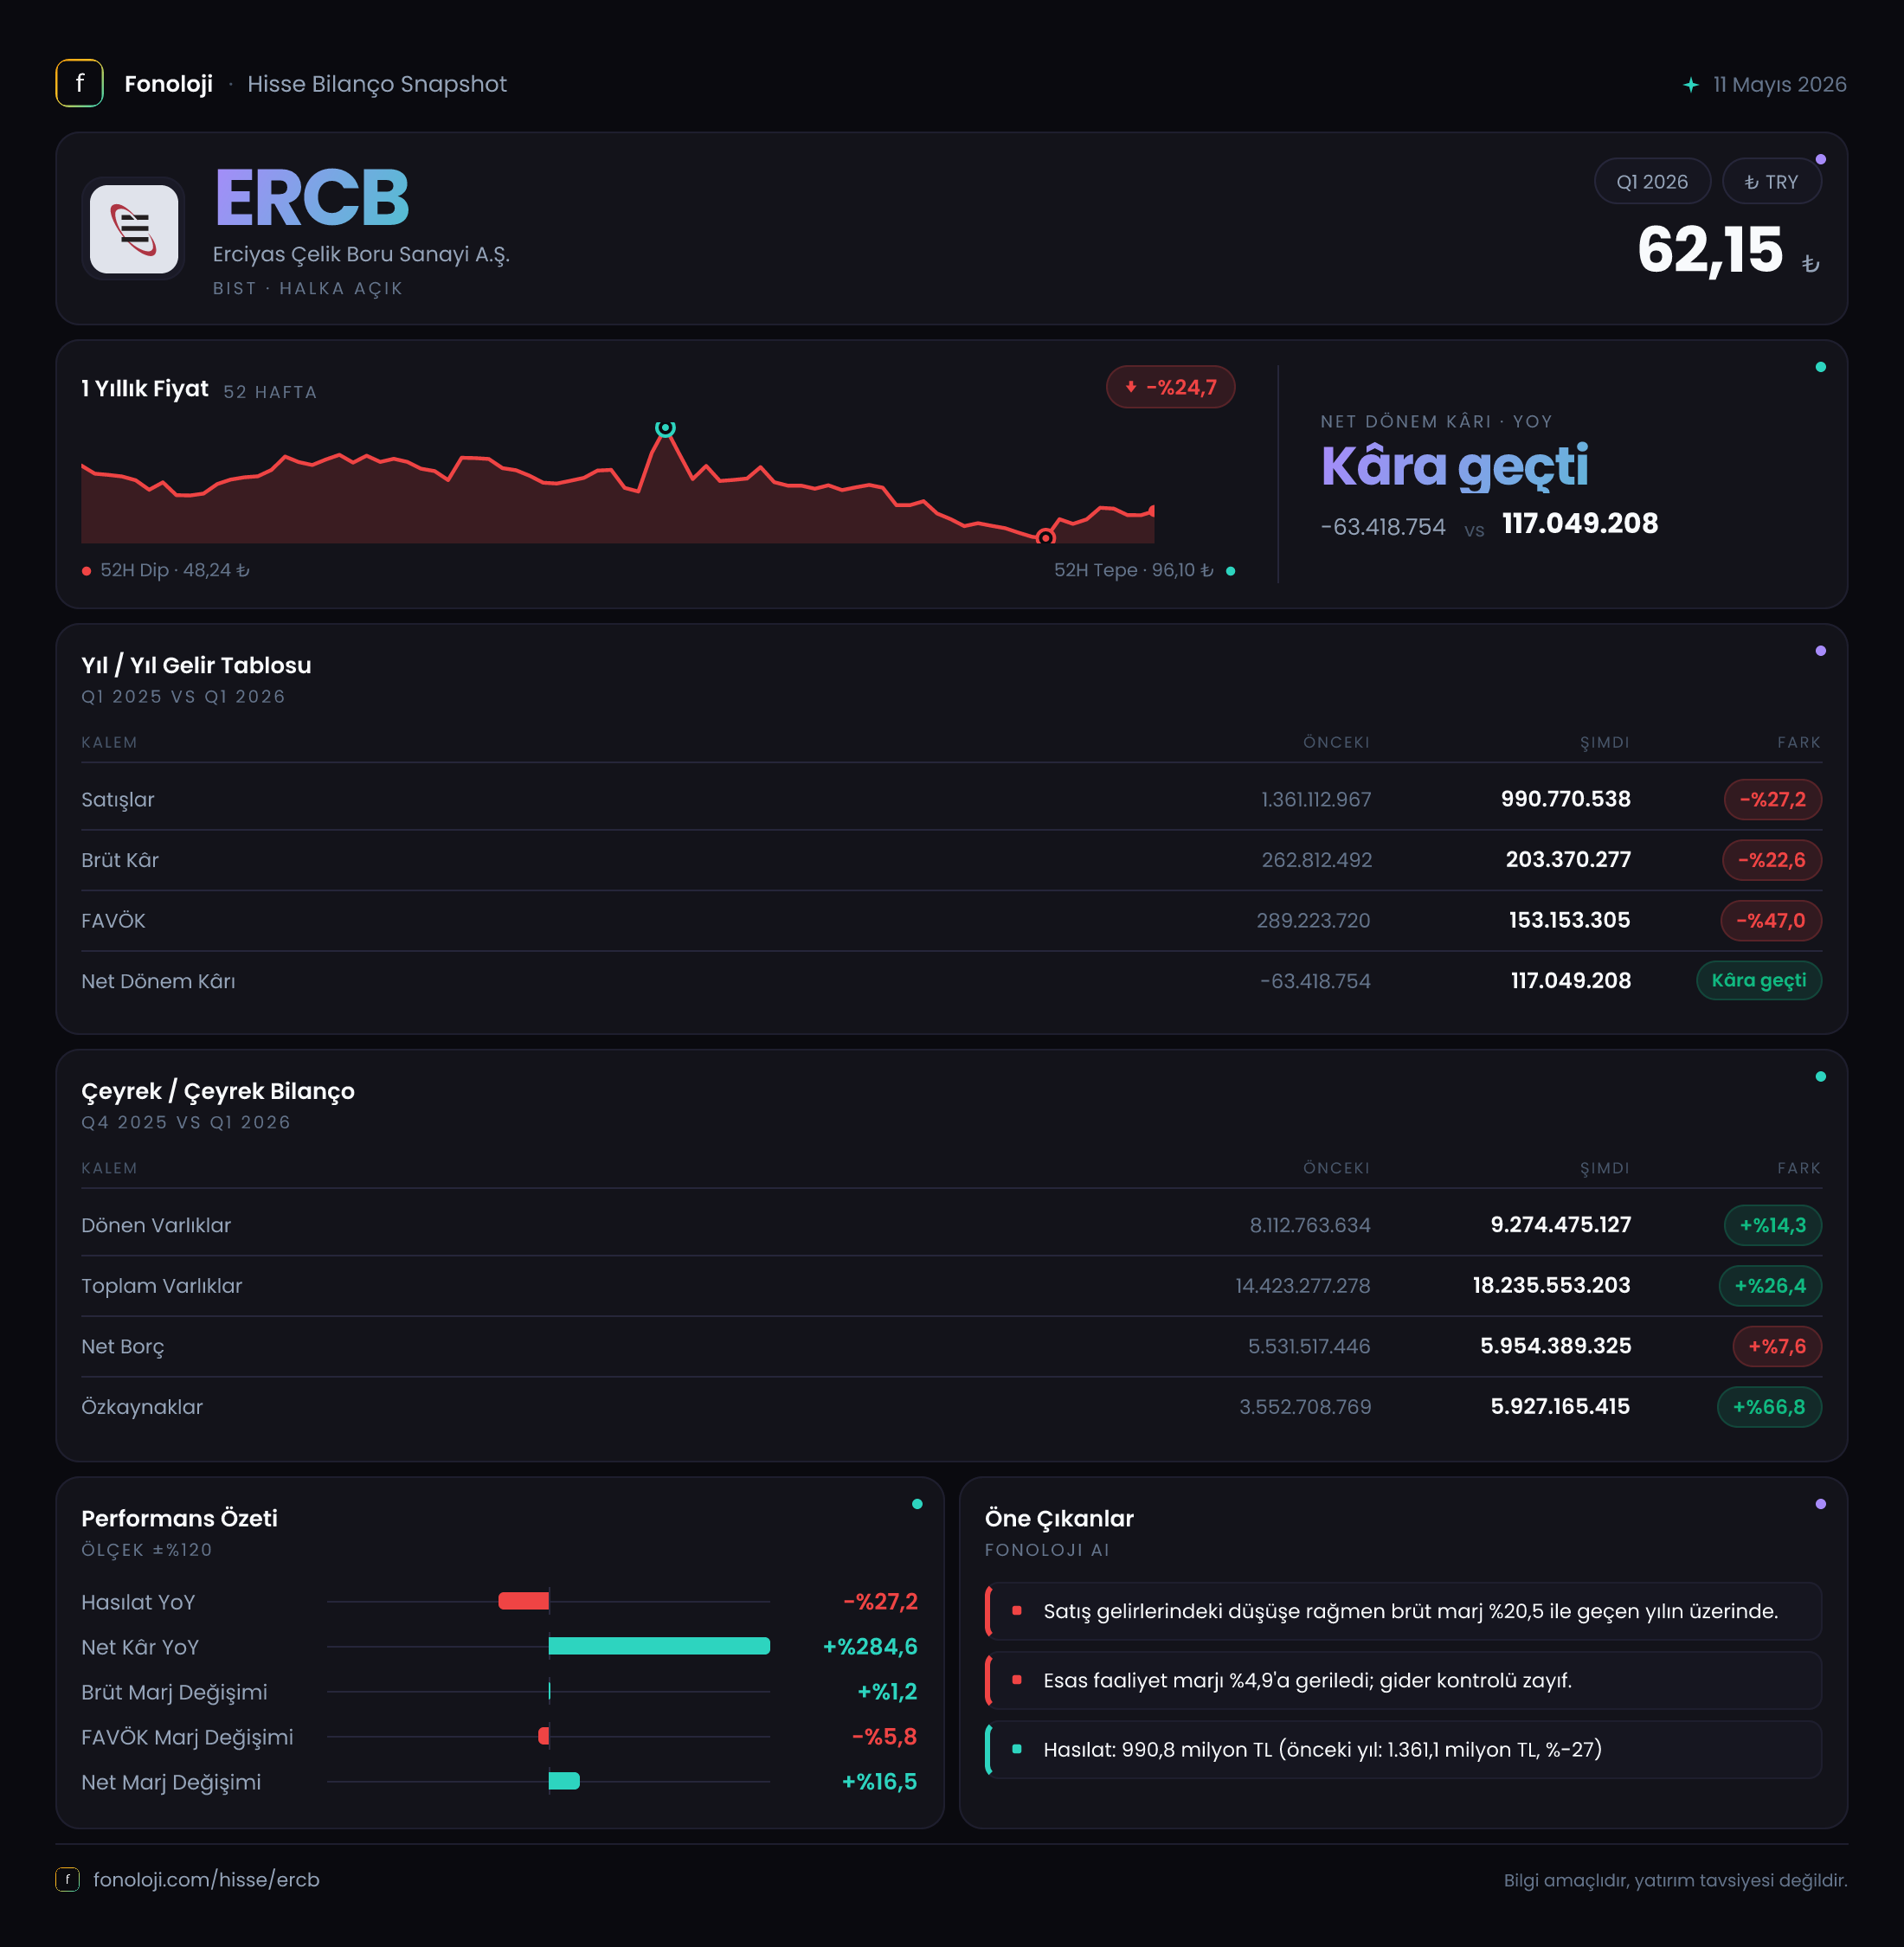
Erciyas Çelik Boru, çelik boru üretimi ve buna bağlı altyapı/proje faaliyetleriyle özellikle yatırım harcamaları, enerji ve inşaat döngüsüne duyarlı bir sanayi şirketi görünümünde. 2026/3AB döneminde ana hikâye, satışlardaki belirgin daralmaya rağmen şirketin net kâra geçmesi oldu. Ancak bu kârın arkasında faaliyet performansından çok, net parasal pozisyonun 67,0 milyon TL katkısı ve geçen yılki parasal kaybın ortadan kalkması dikkat çekiyor. Dolayısıyla ilk bakışta olumlu görünen net kâr rakamının kalitesini değerlendirirken operasyonel kârlılıktaki zayıflamayı göz ardı etmemek gerekiyor.
Satış Hikayesi
Erciyas Çelik Boru’nun satışları, geçen yılın aynı çeyreğindeki 1,4 milyar TL seviyesinden bu dönemde 990,8 milyon TL’ye geriledi. Nominal düşüş %27,2 oldu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak da küçülmesi, reel bazdaki daralmanın daha belirgin olabileceğine işaret ediyor. Başka bir ifadeyle şirket yalnızca fiyat artışlarının gerisinde kalmamış, satış hacmi, proje teslim takvimi veya ürün karması açısından da baskı yaşamış olabilir.
Burada önemli bir sınırlama var: Sunulan veride yalnızca 2025/3 ve 2026/3 dönemleri bulunuyor. Bu nedenle satışların bir önceki çeyreğe göre ivme kazanıp kazanmadığını, yılın geri kalanına nasıl bir başlangıç yaptığını veya daralmanın geçici mi kalıcı mı olduğunu söylemek mümkün değil. Çeyreklik trend için yeni dönem sonuçlarını beklemek gerekiyor.
Satışlardaki gerileme, şirketin faaliyet gösterdiği çelik boru ve altyapı bağlantılı pazarlarda talep koşullarının, proje teslimlerinin ve müşteri siparişlerinin yakından izlenmesi gerektiğini gösteriyor. Özellikle yüksek enflasyon döneminde ciro büyümesi tek başına yeterli bir gösterge değil; şirketin reel satış hacmini koruyup koruyamadığı ve fiyat artışlarını müşteriye ne ölçüde yansıtabildiği daha kritik hale geliyor.
Kârlılık
Brüt kâr, geçen yılki 262,8 milyon TL’den 203,4 milyon TL’ye geriledi. Bu düşüş %22,6 ile satışlardaki %27,2’lik daralmanın altında kaldı. Bu nedenle brüt marjda sınırlı bir iyileşme görülüyor: brüt marj yaklaşık %18,8’den %20,5’e yükseldi. Bu tablo, ürün fiyatlaması, hammadde maliyetleri veya ürün karması tarafında brüt seviyede bir miktar direnç bulunduğunu gösteriyor.
Ancak bu olumlu görüntü FAVÖK seviyesinde korunamadı. FAVÖK, 194,4 milyon TL’den 98,3 milyon TL’ye düşerek %49,5 oranında geriledi. FAVÖK marjı da %13,9’dan %9,9’a indi. Yani şirket, satış başına brüt kâr üretme kabiliyetini kısmen korurken, faaliyet giderleri ve operasyonel maliyetler sonrasında daha az nakit benzeri kârlılık yaratmış durumda. Brüt marjın yükselmesine karşın FAVÖK marjının düşmesi, faaliyet giderlerinin ciroya oranının arttığını veya sabit maliyetlerin daha düşük satış hacmine yayıldığını düşündüren önemli bir sinyal.
Net dönem kârı ise geçen yılki 68,5 milyon TL zarardan, bu dönemde 132,2 milyon TL kâra döndü. Kâr marjı yaklaşık %13,3 oldu; ancak bu rakam FAVÖK marjı olan %9,9’un üzerinde. Bunun temel nedeni operasyonel kârlılığın olağanüstü güçlü olması değil, 67,0 milyon TL’lik net parasal pozisyon kazancı ve finansal/diğer kalemlerin katkısıdır. Bu nedenle net kârdaki dönüşüm olumlu olsa da, kârın sürdürülebilirliği açısından FAVÖK’ün yeniden büyümeye başlaması daha belirleyici olacaktır.
Bilanço Sağlığı
Bilanço, dönem sonunda belirgin şekilde büyümüş durumda. Dönen varlıklar 8,1 milyar TL’den 9,3 milyar TL’ye çıkarak %14,3 arttı. Duran varlıklar ise 6,3 milyar TL’den 9,0 milyar TL’ye yükseldi ve artış %42,0 oldu. Böylece toplam varlıklar 14,4 milyar TL’den 18,2 milyar TL’ye çıkarak %26,4 büyüdü.
Varlık büyümesine karşın net borç da 5,5 milyar TL’den 6,0 milyar TL’ye yükseldi; artış %7,6 seviyesinde kaldı. Bu, bilanço büyümesinin tamamının borçla finanse edilmediğini gösteren olumlu bir nokta. Özkaynaklar ise 3,6 milyar TL’den 5,9 milyar TL’ye çıkarak %66,8 büyüdü. Böylece net borç/özkaynak oranı yaklaşık 1,5’ten 1,0’a geriledi. Şirketin özkaynak tamponu güçlenmiş ve borcun özkaynağa göre ağırlığı azalmış durumda.
Bununla birlikte net borç hâlâ yüksek. Bu çeyrekteki 98,3 milyon TL FAVÖK yıllıklandırıldığında yaklaşık 393 milyon TL eder; bu basit yaklaşımla net borç/FAVÖK oranı yaklaşık 15,3x seviyesine gelir. Tek çeyrek verisi mevsimsellik ve proje teslim takvimi nedeniyle yıllık performansı tam yansıtmayabilir; yine de borçluluğun operasyonel kâra göre yüksek olduğunu gösteren bir uyarı niteliğinde. Faiz giderleri ve nakit akışının detayları verilmediği için borç servis kapasitesi konusunda daha ileri bir hüküm kurmak mümkün değil.
Net Parasal Pozisyon (TAS 29)
TAS 29 enflasyon muhasebesi kapsamında net parasal pozisyon, bu dönemde şirketin kârına 67,0 milyon TL katkı sağladı. Geçen yılın aynı döneminde ise 258,0 milyon TL net parasal pozisyon kaybı vardı. Bu değişim, net kârın geçen yılki zarardan bu yılki kâra dönmesinde kritik rol oynadı.
Bu kazanç, şirketin faaliyetlerinden elde ettiği kalıcı bir gelir gibi değerlendirilmemeli. Enflasyon muhasebesi, parasal varlıklar ve parasal yükümlülüklerin enflasyon karşısındaki etkisini finansal tablolara yansıtır. Dolayısıyla 67,0 milyon TL’lik katkı, şirketin operasyonel satış gücünün veya üretim verimliliğinin doğrudan göstergesi değildir. Geçen yılki 258,0 milyon TL’lik kaybın bu yıl kazanca dönmesi karşılaştırmayı da önemli ölçüde etkiliyor. Bu nedenle yatırımcı, net kâr yerine FAVÖK, faaliyet nakit akışı ve borçluluk trendini birlikte izlemeli.
Yatırımcı için Ne Anlama Geliyor?
Erciyas Çelik Boru’nun ilk çeyrek sonuçları, net kâr açısından olumlu, operasyonel ivme açısından ise temkinli okunması gereken bir tablo sunuyor.
- Fırsat tarafında: Brüt marjın %18,8’den %20,5’e yükselmesi, fiyatlama veya ürün karmasında direnç olduğunu gösteriyor. Özkaynakların %66,8 büyümesi de bilanço tamponunu güçlendirdi.
- Risk tarafında: Satışların nominal olarak %27,2 gerilemesi, yüksek enflasyon ortamında reel daralmanın daha sert olabileceğine işaret ediyor. FAVÖK’ün %49,5 düşmesi ise operasyonel kaldıraç ve gider baskısının sürdüğünü gösteriyor.
- En kritik takip noktası: Net borcun 6,0 milyar TL seviyesinde bulunmasına karşın ilk çeyrek FAVÖK’ünün 98,3 milyon TL ile sınırlı kalması. Borçluluğun makul seviyeye inmesi için yalnızca net kâr değil, FAVÖK ve nakit üretiminin de güçlenmesi gerekiyor.
Özetle şirket bu dönemde zarar bölgesinden kâra geçti; fakat dönüşümün önemli kısmı TAS 29 kaynaklı parasal pozisyon etkisinden geldi. Daha güçlü ve sürdürülebilir bir yatırım hikâyesi için satışların yeniden büyümesi, FAVÖK marjının %9,9 seviyesinden toparlanması ve net borcun operasyonel kâra oranının düşmesi izlenmeli. Yatırım tavsiyesi değildir.