
Açılış
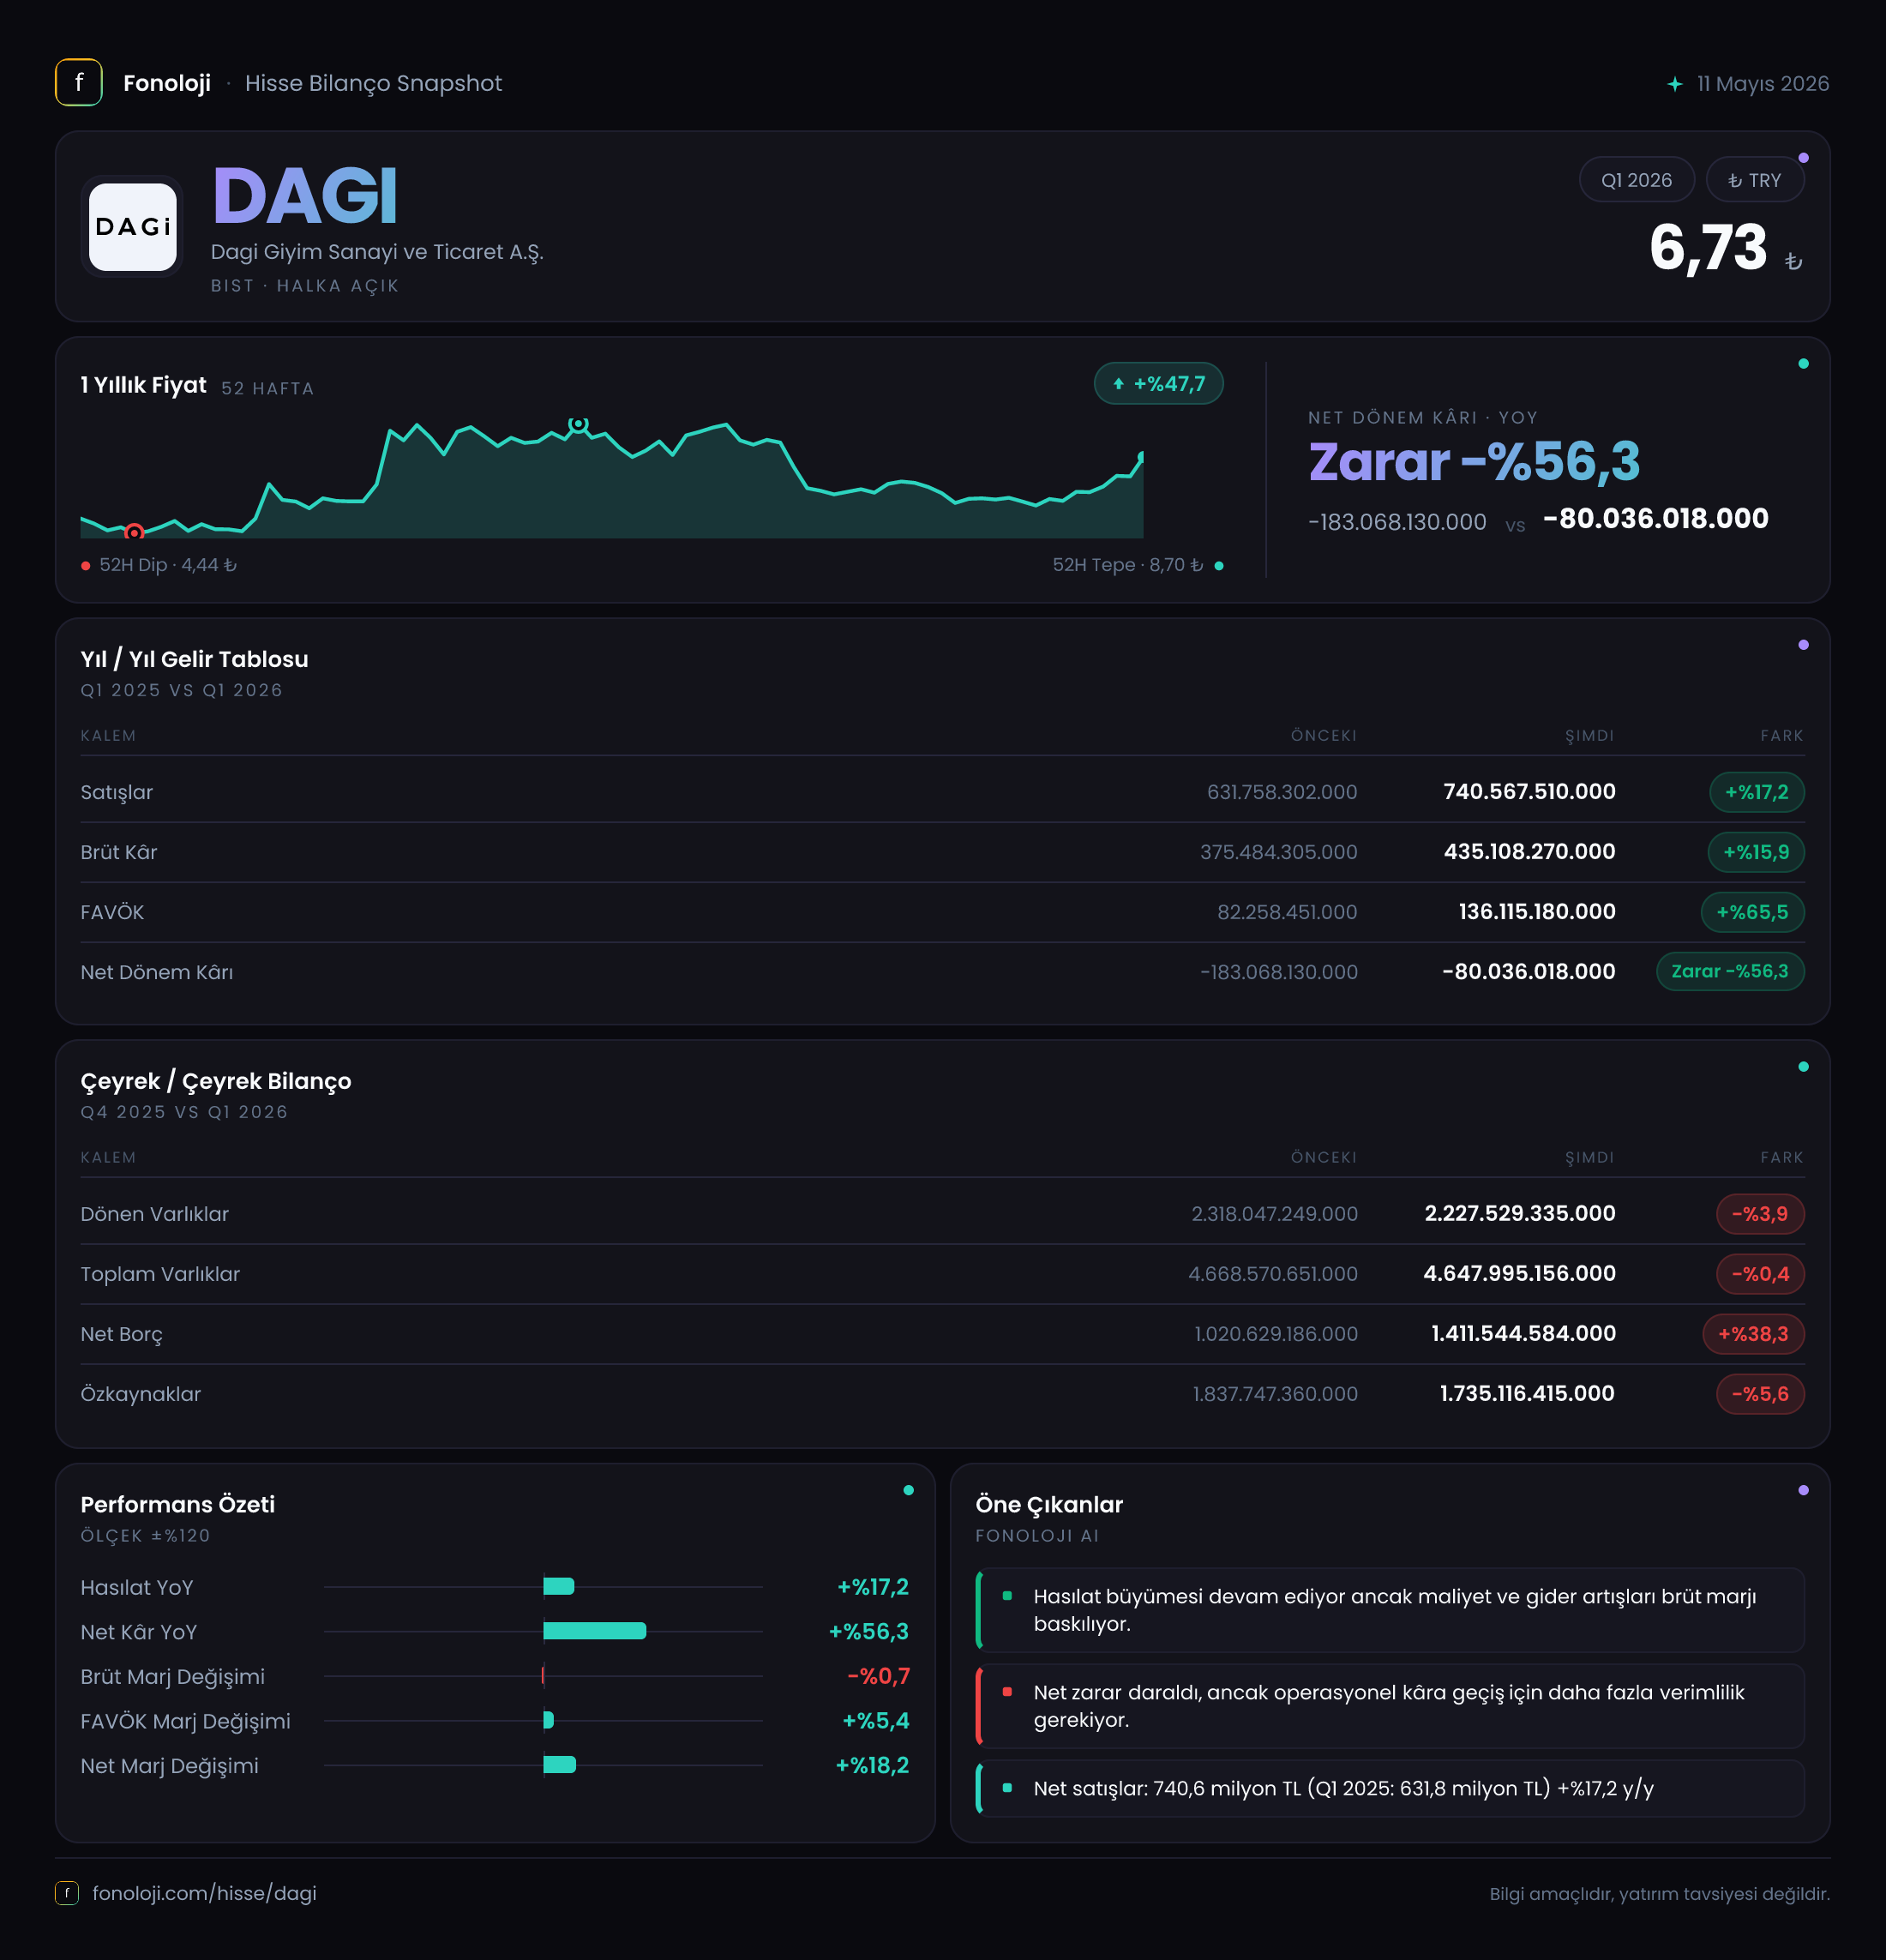
DAGİ Giyim, hazır giyim ve perakende alanında faaliyet gösteren bir şirket olarak 2026’nın ilk çeyreğinde satışlarını geçen yılın aynı dönemine göre artırırken, operasyonel kârlılıkta sınırlı da olsa toparlanma sinyali verdi. Ancak bu toparlanma henüz güçlü bir kâr üretimine dönüşmüş değil: FAVÖK yalnızca 2,2 milyon TL, net dönem zararı ise 80,0 milyon TL seviyesinde bulunuyor. Net zararın geçen yılki 183,1 milyon TL’den belirgin biçimde azalmasında 117,2 milyon TL’lik net parasal pozisyon kazancı önemli rol oynuyor. Buna karşılık net borcun yıl sonuna göre %38,3 artarak 1,4 milyar TL’ye yükselmesi, bilançonun bu çeyrekte daha dikkatli okunmasını gerektiriyor.
| KPI | 2026/3 | 2025/3 veya 2025/12 | Yorum | |---|---:|---:|---| | Satışlar | 740,6 mn TL | 631,8 mn TL | Yıllık %17,2 artış; enflasyonun gerisinde | | Brüt kâr marjı | %58,7 | %59,4 | Marjda sınırlı daralma | | FAVÖK marjı | %0,3 | -%0,8 | Operasyonel başa baş noktasına yakın | | Net dönem kârı | -80,0 mn TL | -183,1 mn TL | Zarar yaklaşık 103,1 mn TL azaldı | | Net borç | 1,4 mlr TL | 1,0 mlr TL | Yıl sonuna göre %38,3 artış |
Satış Hikayesi
DAGİ’nin satışları ilk çeyrekte 740,6 milyon TL’ye ulaşarak geçen yılın aynı dönemindeki 631,8 milyon TL’nin %17,2 üzerine çıktı. Nominal olarak bakıldığında bu artış olumlu görünüyor; şirket yaklaşık 108,8 milyon TL ilave satış yaratmış durumda. Fakat Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, %17,2’lik büyüme fiyat etkisinden arındırıldığında satış hacmi ve gerçek büyüme açısından daha zayıf bir tabloya işaret ediyor.
Başka bir ifadeyle DAGİ’nin satışları nominal olarak büyüse de, genel fiyat seviyesindeki artışı yakalayamamış. Bu durum, mağaza trafiği, adet bazlı satış, ürün karması veya tüketicinin daha düşük fiyatlı ürünlere yönelmesi gibi unsurların şirket performansını sınırlamış olabileceğini düşündürüyor; ancak paylaşılan veride bu kalemlerin ayrıntısı bulunmadığı için kesin bir neden atfetmek mümkün değil.
Brüt kâr da satışlara paralel şekilde artarak 375,5 milyon TL’den 435,1 milyon TL’ye yükseldi. Artış %15,9 ile satış büyümesinin hafif altında kaldı. Bu ayrışma, ürün maliyetlerinin satışlardan biraz daha hızlı arttığını gösteriyor. Brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %59,4’ten %58,7’ye geriledi. Yaklaşık 0,7 puanlık bu düşüş henüz sert bir bozulma değil; ancak yüksek enflasyon ortamında fiyat artışlarının maliyet artışlarını tam olarak telafi edemediğini ortaya koyuyor.
Çeyreklik trend açısından mevcut veri yalnızca 2025/3 dönemini içeriyor. Bu nedenle satışların 2025’in son çeyreğine veya 2026’nın önceki çeyreğine göre ivme kazanıp kazanmadığını değerlendirmek için sonraki ara dönem raporlarını beklemek gerekiyor.
Kârlılık
DAGİ’nin kârlılık hikâyesinin merkezinde, brüt kârın yüksek olmasına rağmen faaliyet giderleri sonrasında kârın neredeyse tamamen erimesi bulunuyor. Şirket 435,1 milyon TL brüt kâr üretmesine karşın FAVÖK’ü yalnızca 2,2 milyon TL seviyesinde kaldı. Bu, satışların yaklaşık %0,3’ü kadar bir operasyonel kârlılığa denk geliyor.
Geçen yıl aynı dönemde FAVÖK -5,2 milyon TL ve FAVÖK marjı yaklaşık -%0,8 idi. Dolayısıyla şirket bu çeyrekte operasyonel zarar bölgesinden nominal olarak başa baş noktasına yaklaşmış durumda. FAVÖK’teki %142,1’lik artış ilk bakışta yüksek görünse de, karşılaştırılan baz dönem negatif olduğu için bu oran ekonomik olarak sınırlı anlam taşıyor. Asıl önemli nokta, DAGİ’nin operasyonel kârlılığının pozitife geçmesine rağmen bunun henüz anlamlı bir marj yaratmaması.
Net dönem zararı ise geçen yılki 183,1 milyon TL’den 80,0 milyon TL’ye geriledi. Zararın yaklaşık 103,1 milyon TL azalması önemli bir iyileşme olsa da şirket hâlâ net kâr üretemiyor. Net kâr marjı geçen yıl yaklaşık -%29,0 iken bu çeyrekte -%10,8 seviyesine geldi. Bu iyileşme, operasyonel toparlanmanın yanı sıra finansal ve parasal kalemlerin etkisini de içeriyor.
Dolayısıyla kârlılıktaki iyileşmeyi yalnızca satış performansına bağlamak doğru olmaz. FAVÖK marjının %0,3 gibi düşük bir seviyede kalması, şirketin sürdürülebilir net kâra ulaşabilmesi için hem satış büyümesini hızlandırması hem de faaliyet giderlerini daha sıkı kontrol etmesi gerektiğini gösteriyor.
Bilanço Sağlığı
DAGİ’nin toplam varlıkları yıl sonuna göre sınırlı biçimde gerileyerek 4,7 milyar TL’den 4,6 milyar TL’ye indi. Dönen varlıklar 2,3 milyar TL’den 2,2 milyar TL’ye düşerken duran varlıklar %3,0 artışla 2,4 milyar TL’ye ulaştı. Bu tablo, bilanço büyüklüğünün genel olarak yatay kaldığını, ancak varlık kompozisyonunun sınırlı ölçüde değiştiğini gösteriyor.
Daha dikkat çekici hareket borç tarafında. Net borç 1,0 milyar TL’den 1,4 milyar TL’ye yükselerek üç ay içinde %38,3 arttı. Buna karşılık özkaynaklar 1,8 milyar TL’den 1,7 milyar TL’ye geriledi. Böylece net borcun özkaynaklara oranı yaklaşık %82 seviyesine geldi. Bu oran tek başına aşırı yüksek görünmeyebilir; ancak şirketin FAVÖK üretimi çok düşük olduğu için borç taşıma kapasitesi üzerindeki baskı daha belirgin hale geliyor.
Net borcun FAVÖK’e oranı yaklaşık 636x seviyesinde hesaplanıyor. Bu olağanüstü yüksek oran, şirketin borcunun mutlak olarak yönetilemez olduğu anlamına gelmez; asıl sorun, dönemsel FAVÖK’ün yalnızca 2,2 milyon TL gibi çok düşük bir seviyede olmasıdır. Bu nedenle oran yıllıklandırmaya karşı son derece hassas ve mevcut çeyrek için sağlıklı bir kaldıraç ölçüsü olarak kullanılmamalı. Yine de yatırımcı açısından mesaj net: DAGİ’nin borçluluk görünümü, operasyonel kârlılık kalıcı biçimde güçlenmeden rahatlamayacak.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi bu çeyrekte 117,2 milyon TL gelir yarattı. Geçen yıl aynı dönemde bu kalem 12,8 milyon TL gider yönündeydi. Böylece net parasal pozisyonun dönem kârına katkısı iki dönem arasında yaklaşık 130,0 milyon TL iyileşti.
Bu gelişme, net zararın 183,1 milyon TL’den 80,0 milyon TL’ye gerilemesinde temel faktörlerden biri oldu. Ancak burada kritik ayrım şu: Net parasal pozisyon kazancı, şirketin mağaza operasyonlarından veya ürün satışlarından kaynaklanan nakit yaratma gücünü göstermiyor. Bu kalem, enflasyon muhasebesi altında parasal varlık ve borçların enflasyon karşısındaki etkisini yansıtıyor. Dolayısıyla bu çeyrekteki olumlu katkı, gelecek dönemlerde aynı büyüklükte tekrarlanmayabilir.
Özellikle net borcun artmış olması, şirketin finansman yapısının enflasyon muhasebesi açısından yakından takip edilmesini gerektiriyor. Net parasal pozisyonun olumlu olması net zararı sınırlasa da, bu etki düşük FAVÖK’ün yarattığı operasyonel baskıyı ortadan kaldırmıyor.
Yatırımcı için Ne Anlama Geliyor?
DAGİ’nin ilk çeyrek sonuçları, zararın azalması ve FAVÖK’ün pozitife dönmesi açısından geçen yıla göre daha iyi; ancak henüz güçlü ve dengeli bir toparlanma tablosu sunmuyor. Satış büyümesi %17,2 ile nominal olarak pozitif olsa da, %30’un üzerindeki enflasyon ortamında reel açıdan yetersiz kalıyor. Brüt marjın hafif gerilemesi ve FAVÖK marjının %0,3 gibi düşük bir seviyede bulunması, operasyonel iyileşmenin henüz kırılgan olduğunu gösteriyor.
Önümüzdeki dönemlerde yatırımcıların özellikle şu noktaları izlemesi gerekiyor:
- Satış büyümesinin enflasyonu aşarak reel büyümeye dönüşüp dönüşmediği,
- Brüt kâr marjının %58-59 bandını koruyup koruyamadığı,
- FAVÖK marjının başa baş seviyesinden anlamlı biçimde yukarı çıkıp çıkmadığı,
- Net borcun artış trendinin durup durmadığı,
- Net parasal pozisyon katkısı olmadan net zararın ne ölçüde azaldığı.
Şirket için fırsat, operasyonel giderlerin kontrol altına alınması ve satışların yeniden reel büyüme patikasına girmesi halinde düşük bazın güçlü bir kârlılık toparlanmasına zemin hazırlayabilmesi. Ana risk ise borçluluğun artmaya devam etmesi ve operasyonel kârlılığın buna karşılık verememesi. Bu nedenle DAGİ’de yalnızca net zararın azalmasına değil, bu iyileşmenin ne kadarının sürdürülebilir faaliyet kârından geldiğine odaklanmak gerekiyor.
Yatırım tavsiyesi değildir.