
Açılış
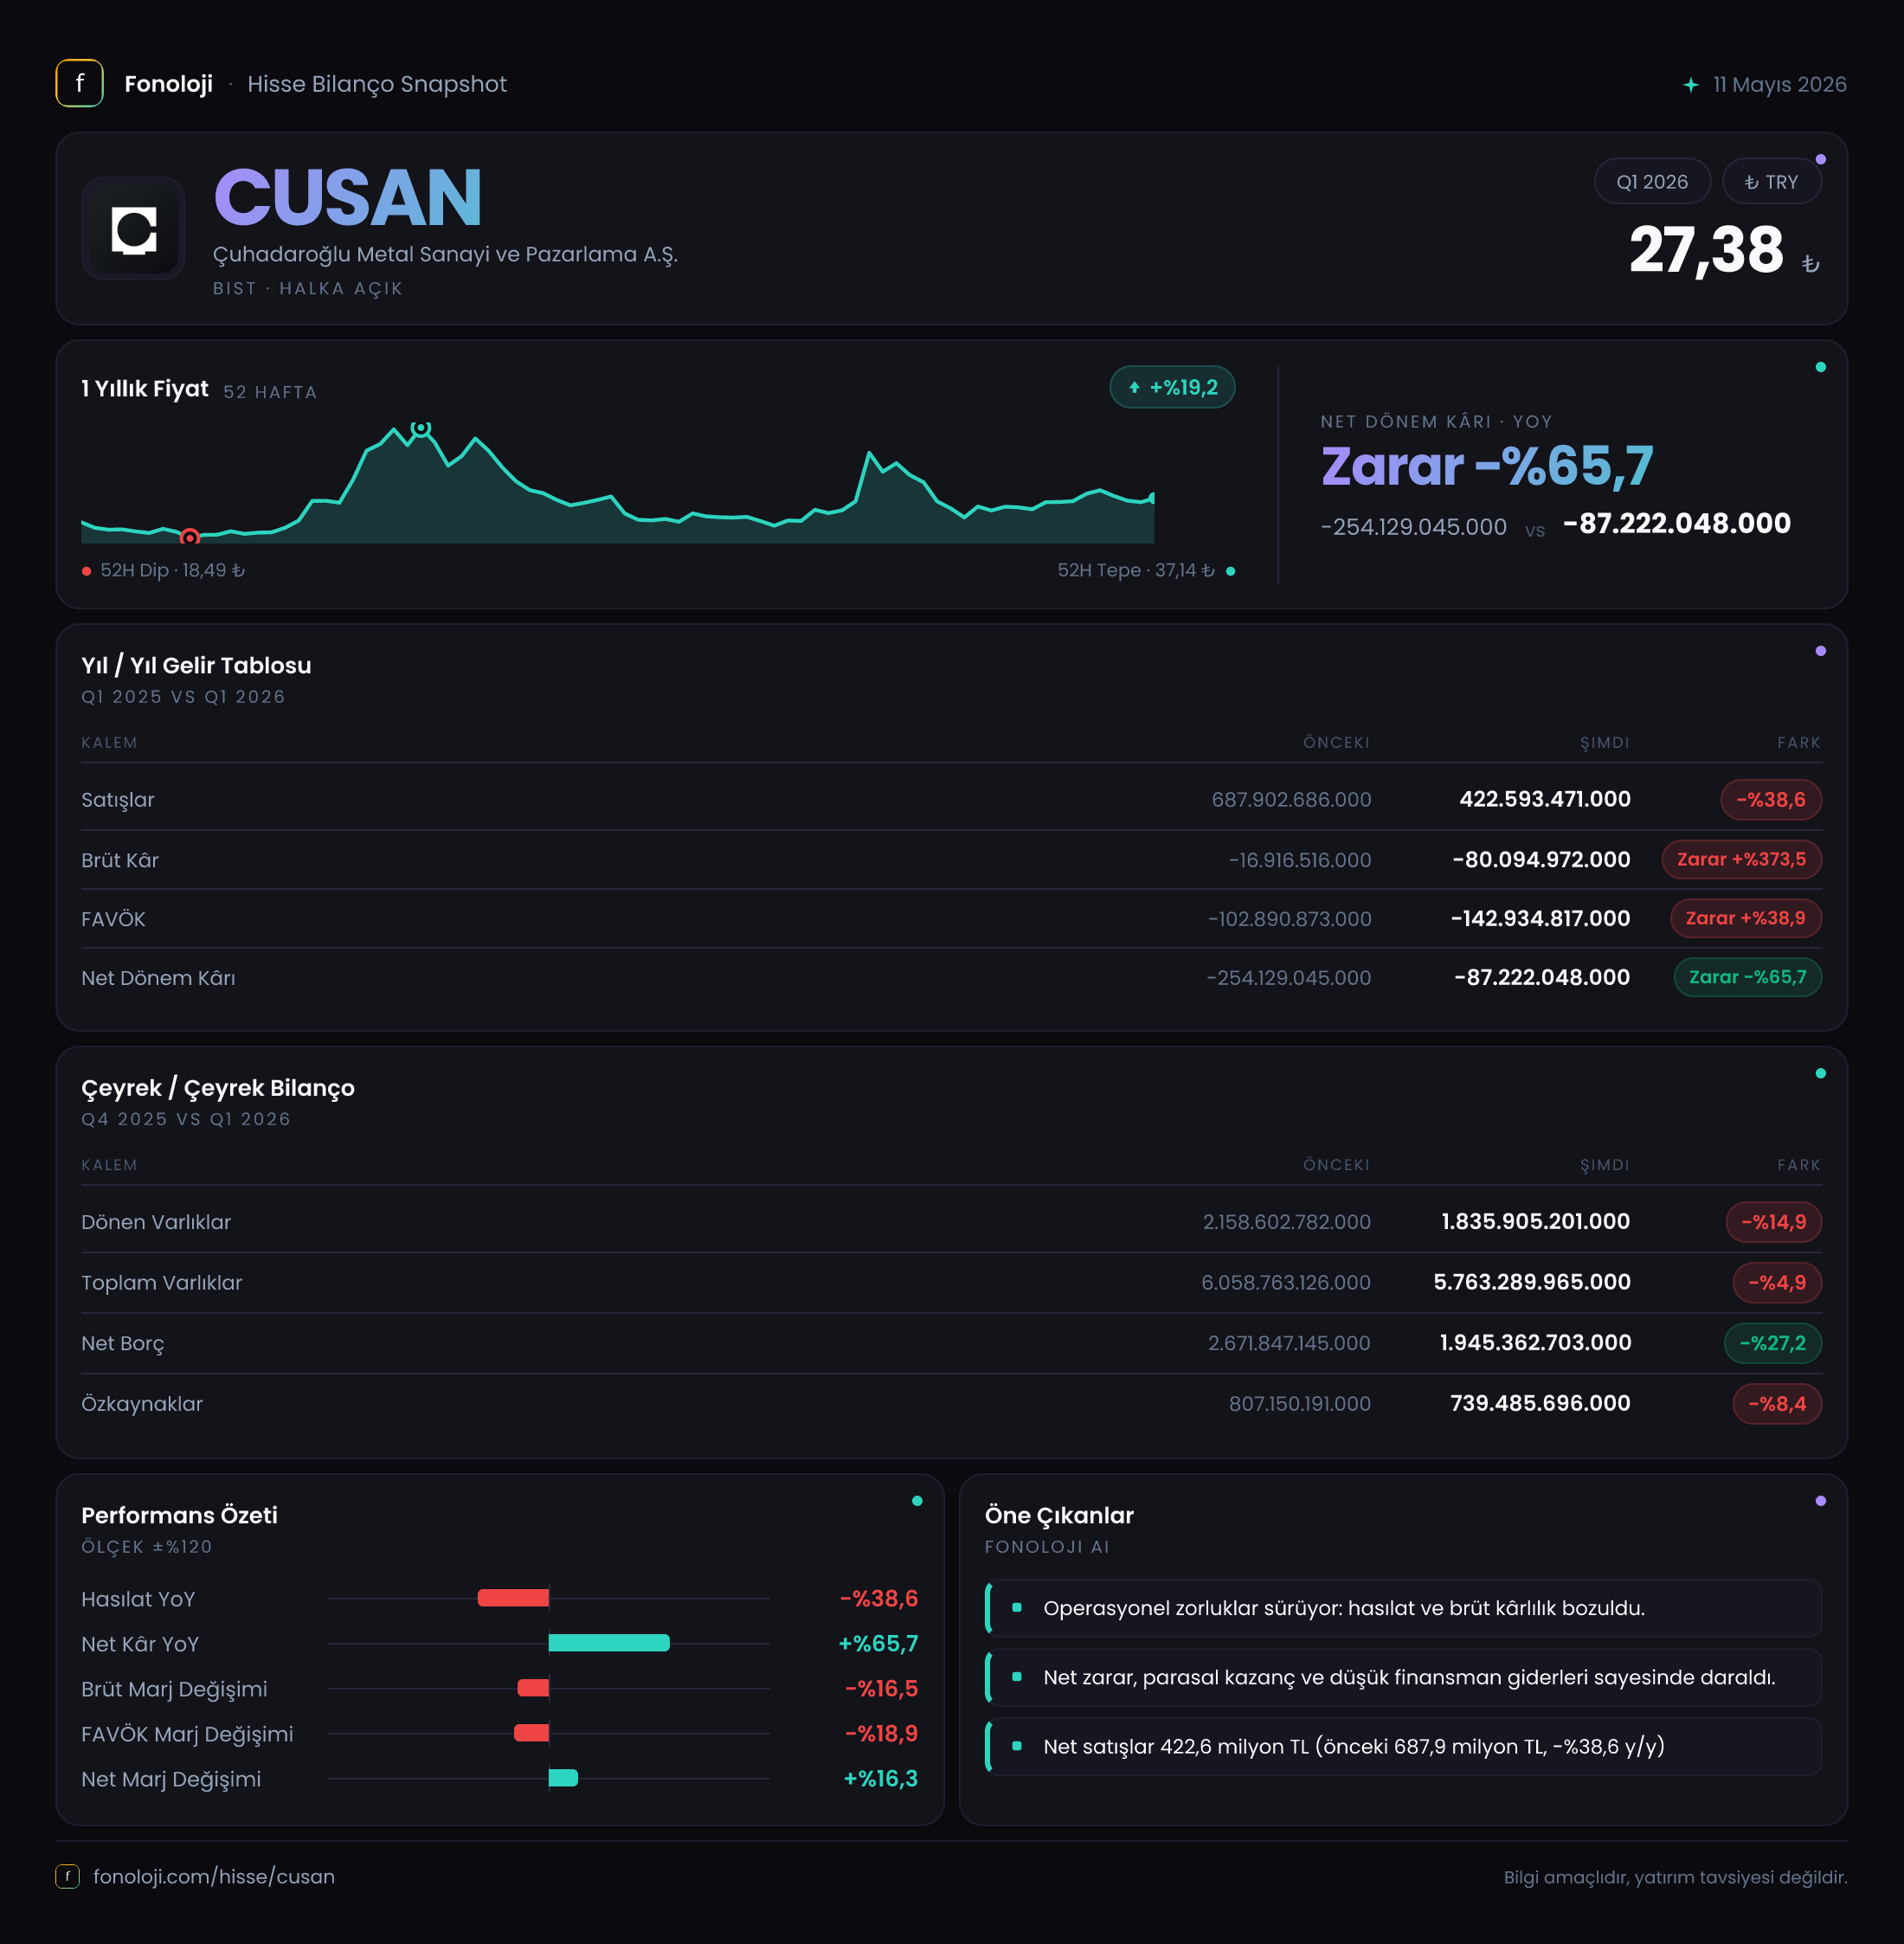
Çuhadaroğlu Metal Sanayi ve Pazarlama, 2026’nın ilk çeyreğinde satış hacmi ve operasyonel kârlılık açısından zorlu bir dönem geçirdi. Satışlar geçen yılın aynı dönemine göre %38,6 gerileyerek 422,6 milyon TL’ye inerken, brüt zarar 80,1 milyon TL’ye, FAVÖK zararı ise 142,5 milyon TL’ye ulaştı. Buna karşın net dönem zararı 204,5 milyon TL’den 39,8 milyon TL’ye geriledi; ancak bu iyileşmenin ana motoru operasyonel performans değil, 215,2 milyon TL’lik net parasal pozisyon kazancı oldu. Dolayısıyla ilk çeyrek tablosu, bilanço tarafında borç azaltımı görülse de ana faaliyetlerde henüz toparlanma işareti vermiyor.
Satış Hikayesi
Şirketin satışları 687,9 milyon TL’den 422,6 milyon TL’ye düşerek yıllık bazda %38,6 küçüldü. Bu, yalnızca nominal bir gerileme değil; Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında reel satış performansının çok daha zayıf olduğuna işaret ediyor. Başka bir ifadeyle şirket, geçen yılın aynı çeyreğine kıyasla daha az satış yaparken, satış fiyatlarındaki enflasyon kaynaklı artış da gelir tablosundaki düşüşü telafi edememiş görünüyor.
Burada önemli bir ayrım var: Veride satışların miktar, fiyat, ürün karması veya ihracat-iç pazar dağılımı bulunmuyor. Bu nedenle düşüşün ne kadarının talep daralmasından, ne kadarının proje teslimat zamanlamasından ya da ürün karmasından kaynaklandığını kesin olarak söylemek mümkün değil. Ancak mevcut rakam, şirketin ilk çeyrekte kapasitesini ve maliyet yapısını satışlara yeterince yansıtamadığını gösteriyor.
Çeyreklik karşılaştırma için elimizde yalnızca 2025/3 verisi bulunuyor. Bu nedenle 2025/12 ile 2026/3 arasındaki satış trendi, siparişlerin yıl içine yayılımı veya sezon etkisi hakkında sağlıklı bir değerlendirme yapmak için sonraki çeyrekleri beklemek gerekiyor. Yine de ilk çeyrekteki 422,6 milyon TL’lik gelir seviyesi, geçen yılın aynı dönemine göre belirgin bir ivme kaybına işaret ediyor.
Kârlılık
Kârlılık tablosu satış performansından daha olumsuz. Brüt kâr, geçen yılın ilk çeyreğindeki 16,9 milyon TL’lik zarardan 80,1 milyon TL zarara genişledi. Buna göre brüt marj -%2,5’ten yaklaşık -%19,0’a geriledi. Satışlar düşerken maliyetlerin satışlardan daha hızlı baskı yaratması, şirketin temel üretim ve ticari faaliyetlerinde ciddi bir marj sorunu olduğunu gösteriyor.
FAVÖK tarafında şirket 142,5 milyon TL zarar açıkladı. FAVÖK marjı yaklaşık -%33,7 seviyesinde gerçekleşti. Geçen yılın aynı dönemi için FAVÖK verisi bulunmadığından yıllık marj değişimi hesaplanamıyor; ancak brüt marjın negatifte derinleşmesi, faaliyet giderlerinin de eklenmesiyle operasyonel zararın belirgin biçimde büyüdüğünü ortaya koyuyor.
Net zarar ise 204,5 milyon TL’den 39,8 milyon TL’ye geriledi. Bu ilk bakışta güçlü bir iyileşme gibi görünse de net zarar marjı hâlâ -%9,4 seviyesinde. Geçen yıl bu oran yaklaşık -%29,7 idi. İyileşmenin arkasında, operasyonel kârlılığın pozitife dönmesi değil, net parasal pozisyon kazancının yükselmesi bulunuyor. Bu nedenle net kâr satırındaki toparlanmayı doğrudan faaliyet performansındaki düzelme olarak okumak doğru olmaz.
Özetle, şirketin gelir tablosunda üç farklı katman var:
- Satışlar daralıyor.
- Brüt ve operasyonel marjlar negatifte derinleşiyor.
- Net zarar, enflasyon muhasebesinin sağladığı parasal kazançla sınırlanıyor.
Bu yapı, faaliyet tarafındaki toparlanmanın henüz başlamadığını gösteriyor.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dengeli bir görüntü sunuyor. Toplam varlıklar yıl sonuna göre %4,9 azalarak 5,8 milyar TL’ye geriledi. Bu düşüşte dönen varlıkların 2,2 milyar TL’den 1,8 milyar TL’ye inmesi etkili oldu. Dönen varlıklardaki %14,9’luk azalış; nakit, ticari alacaklar veya stoklarda daralma anlamına gelebilir, ancak alt kırılım paylaşılmadığı için hangi kalemin belirleyici olduğunu söylemek mümkün değil.
Duran varlıklar ise 3,9 milyar TL seviyesinde büyük ölçüde yatay kaldı. Bu durum şirketin uzun vadeli varlık tabanının korunduğunu, bilanço küçülmesinin esas olarak kısa vadeli kalemlerden kaynaklandığını gösteriyor.
Net borç 2,7 milyar TL’den 1,9 milyar TL’ye gerileyerek %27,2 azaldı. Bu, finansal risk açısından olumlu bir gelişme. Borç azaltımı, yüksek faiz ve sıkı finansal koşullar altında şirketin faiz yükünü sınırlama potansiyeli taşıyor. Ancak FAVÖK negatif olduğu için net borç/FAVÖK oranı anlamlı biçimde hesaplanamıyor; mekanik olarak negatif bir oran üretmek şirketin borç ödeme kapasitesini yansıtmaz.
Özkaynaklar 807,2 milyon TL’den 739,5 milyon TL’ye geriledi. Böylece özkaynakların toplam varlıklara oranı yaklaşık %12,7 seviyesine indi. Bu oran, bilanço içinde borç ve diğer yükümlülüklerin ağırlığının yüksek olduğunu gösteriyor. Net borçtaki düşüş olumlu olsa da özkaynak erimesinin sürmesi, zararların bilanço dayanıklılığını zayıflattığını ortaya koyuyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kazancı 157,6 milyon TL’den 215,2 milyon TL’ye yükseldi. Bu rakam yıllık bazda %36,5 artarken, 2026 ilk çeyrek satışlarının yaklaşık %50,9’una denk geliyor. Geçen yıl aynı dönemde bu oran yaklaşık %22,9 seviyesindeydi. Bu karşılaştırma, net kâr ile operasyonel performans arasındaki farkın ne kadar büyüdüğünü açıkça gösteriyor.
TAS 29 kapsamında enflasyon muhasebesi, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini gelir tablosuna taşıyor. Net parasal yükümlülük pozisyonu bulunan şirketlerde yüksek enflasyon dönemlerinde parasal kazanç oluşabilir. Ancak bu kazanç nakit yaratımı veya satışlardan elde edilen ticari kâr anlamına gelmez; bilançodaki parasal pozisyonun enflasyon karşısındaki muhasebesel etkisini yansıtır.
Bu nedenle 215,2 milyon TL’lik kazanç net zararı azaltmış olsa da şirketin faaliyetlerinde para kazandığı sonucuna götürmemeli. Yatırımcı açısından izlenmesi gereken temel gösterge, önümüzdeki dönemde brüt marjın ve FAVÖK’ün pozitife dönüp dönmeyeceği.
Yatırımcı için Ne Anlama Geliyor?
CUSAN’ın 2026/3AB sonuçları, borç azaltımı sayesinde bilanço riskinde kısmi rahatlama olduğunu; buna karşılık satış ve operasyonel kârlılık tarafında baskının sürdüğünü gösteriyor. En önemli fırsat, 1,9 milyar TL’ye gerileyen net borcun finansal yükü azaltması ve satışlarda toparlanma gerçekleştiğinde bunun kârlılığa daha hızlı yansıyabilmesi. Ancak bu fırsatın gerçekleşmesi için önce satış hacminin toparlanması, ardından brüt marjın negatif bölgeden çıkması gerekiyor.
Başlıca riskler ise şunlar:
- Satışların enflasyonun oldukça altında kalması ve reel daralmanın sürmesi.
- Brüt marjın -%19,0, FAVÖK marjının -%33,7 seviyesinde olması.
- Özkaynakların çeyrek içinde %8,4 azalması.
- Net kârdaki iyileşmenin operasyonel değil, ağırlıklı olarak TAS 29 kaynaklı olması.
Bu çerçevede yatırımcı, yalnızca net zarardaki düşüşe odaklanmamalı. Bir sonraki dönemde özellikle satışların yıllık bazda toparlanıp toparlanmadığına, brüt zarar seviyesinin daralıp daralmadığına, FAVÖK’ün negatifi azaltıp azaltmadığına ve net borçtaki düşüşün devam edip etmediğine bakmalı. Mevcut veriler, hikâyenin henüz “kârlı büyüme” aşamasında olmadığını; önceliğin operasyonel yapıyı istikrara kavuşturmak olduğunu gösteriyor.
Yatırım tavsiyesi değildir.