
Açılış
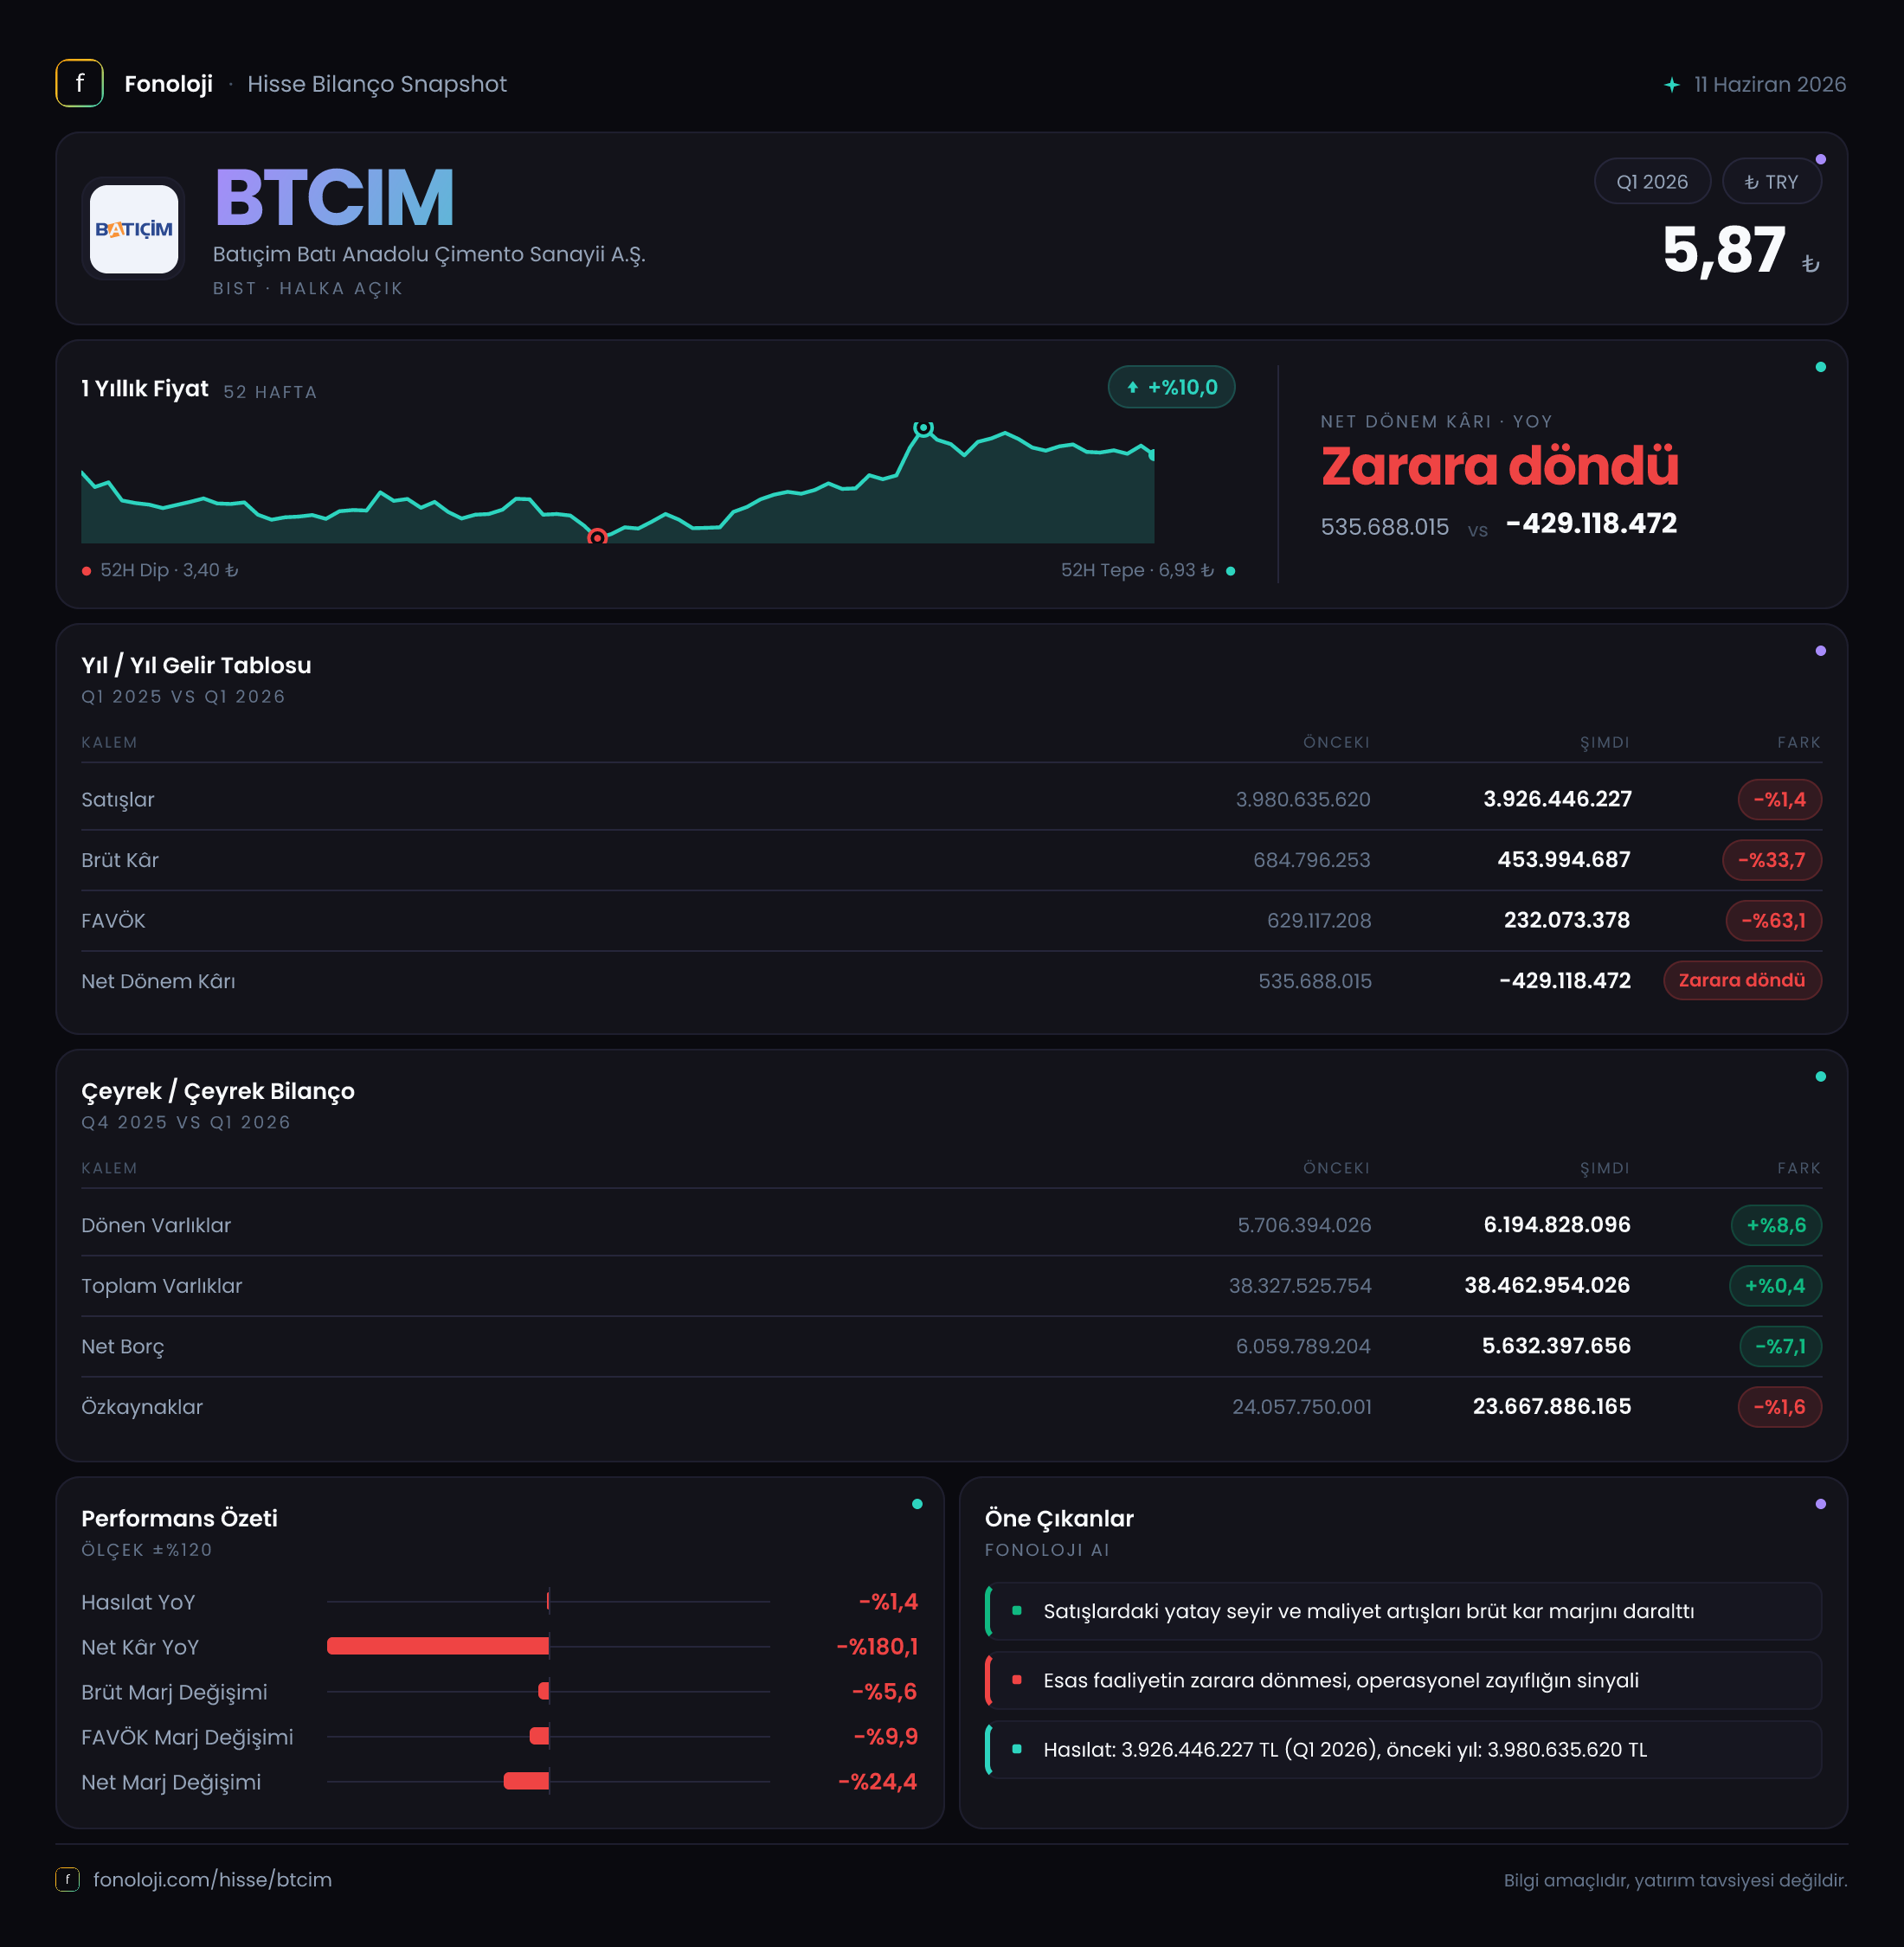
Batıçim Batı Anadolu Çimento, çimento ve yapı malzemeleri alanında faaliyet gösteren, varlık tabanı yüksek ancak operasyonel performansı dönemsel olarak enerji, hammadde, fiyatlama ve talep koşullarına duyarlı bir şirket. 2026/3AB döneminde ana mesaj, satışların büyük ölçüde korunmasına rağmen kârlılık katmanlarında belirgin bozulma yaşanması. Şirketin satışları geçen yılın aynı çeyreğine göre yalnızca %1,4 gerileyerek 3,9 milyar TL olurken, brüt kâr %33,7, FAVÖK ise %54,5 azaldı. Bu operasyonel zayıflama, geçen yıl pozitif olan 364,9 milyon TL net kârın bu dönemde 328,8 milyon TL net zarara dönüştüğü bir tablo yarattı.
Satış Hikayesi
Batıçim’in ilk çeyrek satışları 3,9 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde satışlar 4,0 milyar TL idi; yani nominal gerileme %1,4 ile sınırlı kaldı. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu görünüm, reel anlamda satışların ciddi biçimde daraldığına işaret ediyor. Şirket, satışlarını nominal olarak büyük ölçüde koruyabilmiş olsa da fiyat artışlarını enflasyonun üzerine taşıyamamış veya satış hacmi/fiyat dengesi reel büyümeyi desteklememiş görünüyor.
Burada özellikle çimento sektörü açısından iki unsur önem taşıyor. Birincisi, satış fiyatlarındaki artışın enerji, işçilik, lojistik ve diğer üretim maliyetlerindeki yükselişi karşılayıp karşılamadığı. İkincisi ise iç pazardaki inşaat ve altyapı talebinin hacim tarafında ne ölçüde destek sağladığı. Batıçim’in satışlarının yıllık bazda korunmasına rağmen brüt kârın çok daha hızlı düşmesi, gelir tarafındaki nominal dayanıklılığın maliyet baskısını telafi etmeye yetmediğini gösteriyor.
Çeyreklik trend açısından mevcut veri setinde yalnızca 2025/3 ve 2026/3 karşılaştırması bulunuyor. Bu nedenle 2025’in son çeyreğine veya 2026’nın önceki çeyreğine göre ivmenin nasıl değiştiği konusunda kesin bir değerlendirme yapmak mümkün değil. Önümüzdeki dönemlerde satış hacmi, ton başına satış fiyatı ve bölgesel dağılımın izlenmesi, bu daralmanın fiyat kaynaklı mı yoksa hacim kaynaklı mı olduğunu anlamak açısından kritik olacak.
Kârlılık
Kârlılık tablosu, Batıçim için dönemsel performanstaki asıl sorunun satışlardan çok maliyet yapısında olduğunu ortaya koyuyor.
| KPI | 2026/3AB | 2025/3AB | Değişim | |---|---:|---:|---:| | Brüt kâr marjı | %11,6 | %17,1 | -5,5 puan | | FAVÖK marjı | %6,9 | %14,8 | -7,9 puan | | Net kâr marjı | -%8,4 | %9,1 | Negatif bölgeye geçiş |
Brüt kâr 454,0 milyon TL ile geçen yılki 684,8 milyon TL’nin oldukça altında kaldı. Bu sonuç, satışlar yalnızca %1,4 düşerken brüt kârın %33,7 gerilemesi nedeniyle brüt marjın %17,1’den %11,6’ya indiğini gösteriyor. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 17,1 TL brüt kâr elde ederken bu dönem yalnızca 11,6 TL brüt kâr üretebildi.
FAVÖK tarafındaki bozulma daha sert. FAVÖK 593,7 milyon TL’den 270,2 milyon TL’ye gerilerken FAVÖK marjı %14,8’den %6,9’a düştü. Brüt kâr marjındaki daralmanın üzerine faaliyet giderlerinin satışlara oranı da şirketin operasyonel kârlılığını aşağı çekmiş görünüyor. Bu durum, yalnızca üretim maliyetlerinin değil, satış ve genel yönetim giderlerinin de zayıf gelir ortamında daha ağır hissedildiğine işaret ediyor.
Net sonuçta ise şirket 328,8 milyon TL zarar açıkladı. Geçen yıl aynı dönemde 364,9 milyon TL net kâr vardı. Böylece net kâr marjı %9,1’den -%8,4’e döndü. Operasyonel kârlılıktaki düşüş, net parasal pozisyon katkısındaki gerileme ve diğer finansal/vergisel kalemler birlikte net sonucu baskılamış görünüyor. Verilen özet, zarar kalemlerinin ayrıntılı kırılımını içermediği için net zararın hangi alt kalemden ne ölçüde kaynaklandığı konusunda kesin bir dağılım yapmak mümkün değil.
Bilanço Sağlığı
Bilanço tarafında ilk bakışta daha dengeli bir görünüm var. Toplam varlıklar önceki yıl sonundaki 38,3 milyar TL’den 38,5 milyar TL’ye yükselerek yalnızca %0,4 arttı. Bu, şirketin bilanço büyüklüğünün büyük ölçüde korunduğunu gösteriyor.
Dönen varlıklar %8,6 artışla 6,2 milyar TL’ye yükseldi. Bu artış, kısa vadeli likidite tamponunun güçlendiğini düşündürebilir; ancak dönen varlıkların hangi bölümünün nakit, ticari alacak veya stoklardan oluştuğu paylaşılmadığı için artışın kalitesi konusunda temkinli olmak gerekiyor. Özellikle çimento sektöründe stok ve ticari alacak büyümesi, tek başına nakit yaratımı anlamına gelmez.
Duran varlıklar %1,1 azalarak 32,3 milyar TL’ye geriledi. Şirketin bilançosunda duran varlıkların ağırlığı oldukça yüksek; bu da Batıçim’in sermaye yoğun bir yapıya sahip olduğunu gösteriyor. Böyle şirketlerde kârlılık düşerken sabit varlık tabanının büyüklüğü, yatırımların geri dönüşü ve kapasite kullanım oranı daha önemli hale gelir.
Net borç 6,1 milyar TL’den 5,6 milyar TL’ye geriledi ve düşüş %7,1 oldu. Bu, bilanço açısından olumlu bir gelişme. Net borcun özkaynaklara oranı yaklaşık %23,6 seviyesinde; bu oran şirketin özkaynak tabanına göre borçluluğunun yönetilebilir göründüğünü düşündürüyor. Bununla birlikte çeyreklik FAVÖK üzerinden bakıldığında net borç/FAVÖK yaklaşık 20,7x seviyesine geliyor. Bu oran, yalnızca tek çeyreğin FAVÖK’ü kullanıldığı için yıllık normalize bir gösterge değil; ancak mevcut operasyonel kârlılığın borç yüküne kıyasla düşük kaldığını açıkça ortaya koyuyor.
Özkaynaklar 24,1 milyar TL’den 23,7 milyar TL’ye geriledi. Bu %1,6’lık düşüş, dönem zararının özkaynaklar üzerindeki etkisini yansıtıyor. Borç azalırken özkaynakların da gerilemesi, bilanço iyileşmesinin henüz güçlü bir kâr üretimiyle desteklenmediğini gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından şirketin net parasal pozisyonu bu dönemde 244,5 milyon TL katkı sağladı. Geçen yıl aynı dönemde bu katkı 512,7 milyon TL idi; dolayısıyla parasal pozisyon etkisi %52,3 azaldı.
Pozitif net parasal pozisyon, enflasyon muhasebesi altında şirketin parasal varlık ve yükümlülük yapısının dönem kârına katkı verebildiğini ifade eder. Ancak bu kalemin 512,7 milyon TL’den 244,5 milyon TL’ye gerilemesi, geçen yıl net kârı destekleyen önemli bir unsurun bu yıl daha sınırlı kaldığını gösteriyor. Başka bir ifadeyle operasyonel kârlılık zayıflarken TAS 29 kaynaklı katkı da aynı ölçüde tampon oluşturamamış.
Bu kalem nakit yaratımı olarak okunmamalı; esas faaliyet performansından farklı, enflasyon muhasebesinin bilanço yapısı üzerindeki etkisini yansıtan bir muhasebe sonucudur. Bu nedenle yatırımcı açısından asıl odak, pozitif parasal pozisyonun büyüklüğünden çok şirketin enflasyonun üzerinde fiyatlama yapıp yapamadığı ve faaliyetlerinden sürdürülebilir nakit üretip üretemediği olmalı.
Yatırımcı için Ne Anlama Geliyor?
Batıçim’in 2026/3AB sonuçları, satışların nominal olarak korunmasına rağmen maliyet baskısının kârlılığı belirgin biçimde aşındırdığını gösteriyor. Yatırımcı açısından öne çıkan başlıklar şöyle:
- Fırsat: Net borcun 500 milyon TL azalması ve özkaynak tabanının 23,7 milyar TL gibi yüksek bir seviyede kalması bilanço için destekleyici.
- Risk: FAVÖK marjının %14,8’den %6,9’a gerilemesi, şirketin maliyetleri fiyatlara aktarma gücünün zayıfladığını gösteriyor.
- Risk: Net kârın 364,9 milyon TL’den 328,8 milyon TL zarara dönmesi, operasyonel bozulmanın artık alt satıra da yansıdığını ortaya koyuyor.
- Takip edilmesi gerekenler: Ton başına satış fiyatı, enerji maliyetleri, kapasite kullanımı, ticari alacak ve stok hareketleri ile net borcun sonraki çeyreklerde nasıl değiştiği.
Bu çeyrek, Batıçim için güçlü bir büyüme dönemi değil; daha çok marjların ve operasyonel verimliliğin sınandığı bir dönem. Net borçtaki düşüş olumlu olsa da sürdürülebilir yatırım hikâyesinin güçlenmesi için satışların enflasyonun üzerinde büyümesi ve FAVÖK marjının yeniden toparlanması gerekiyor. Aksi halde bilanço sağlamlığı, zayıf faaliyet kârlılığını tek başına telafi etmeye yetmeyebilir.
Yatırım tavsiyesi değildir.