
Açılış
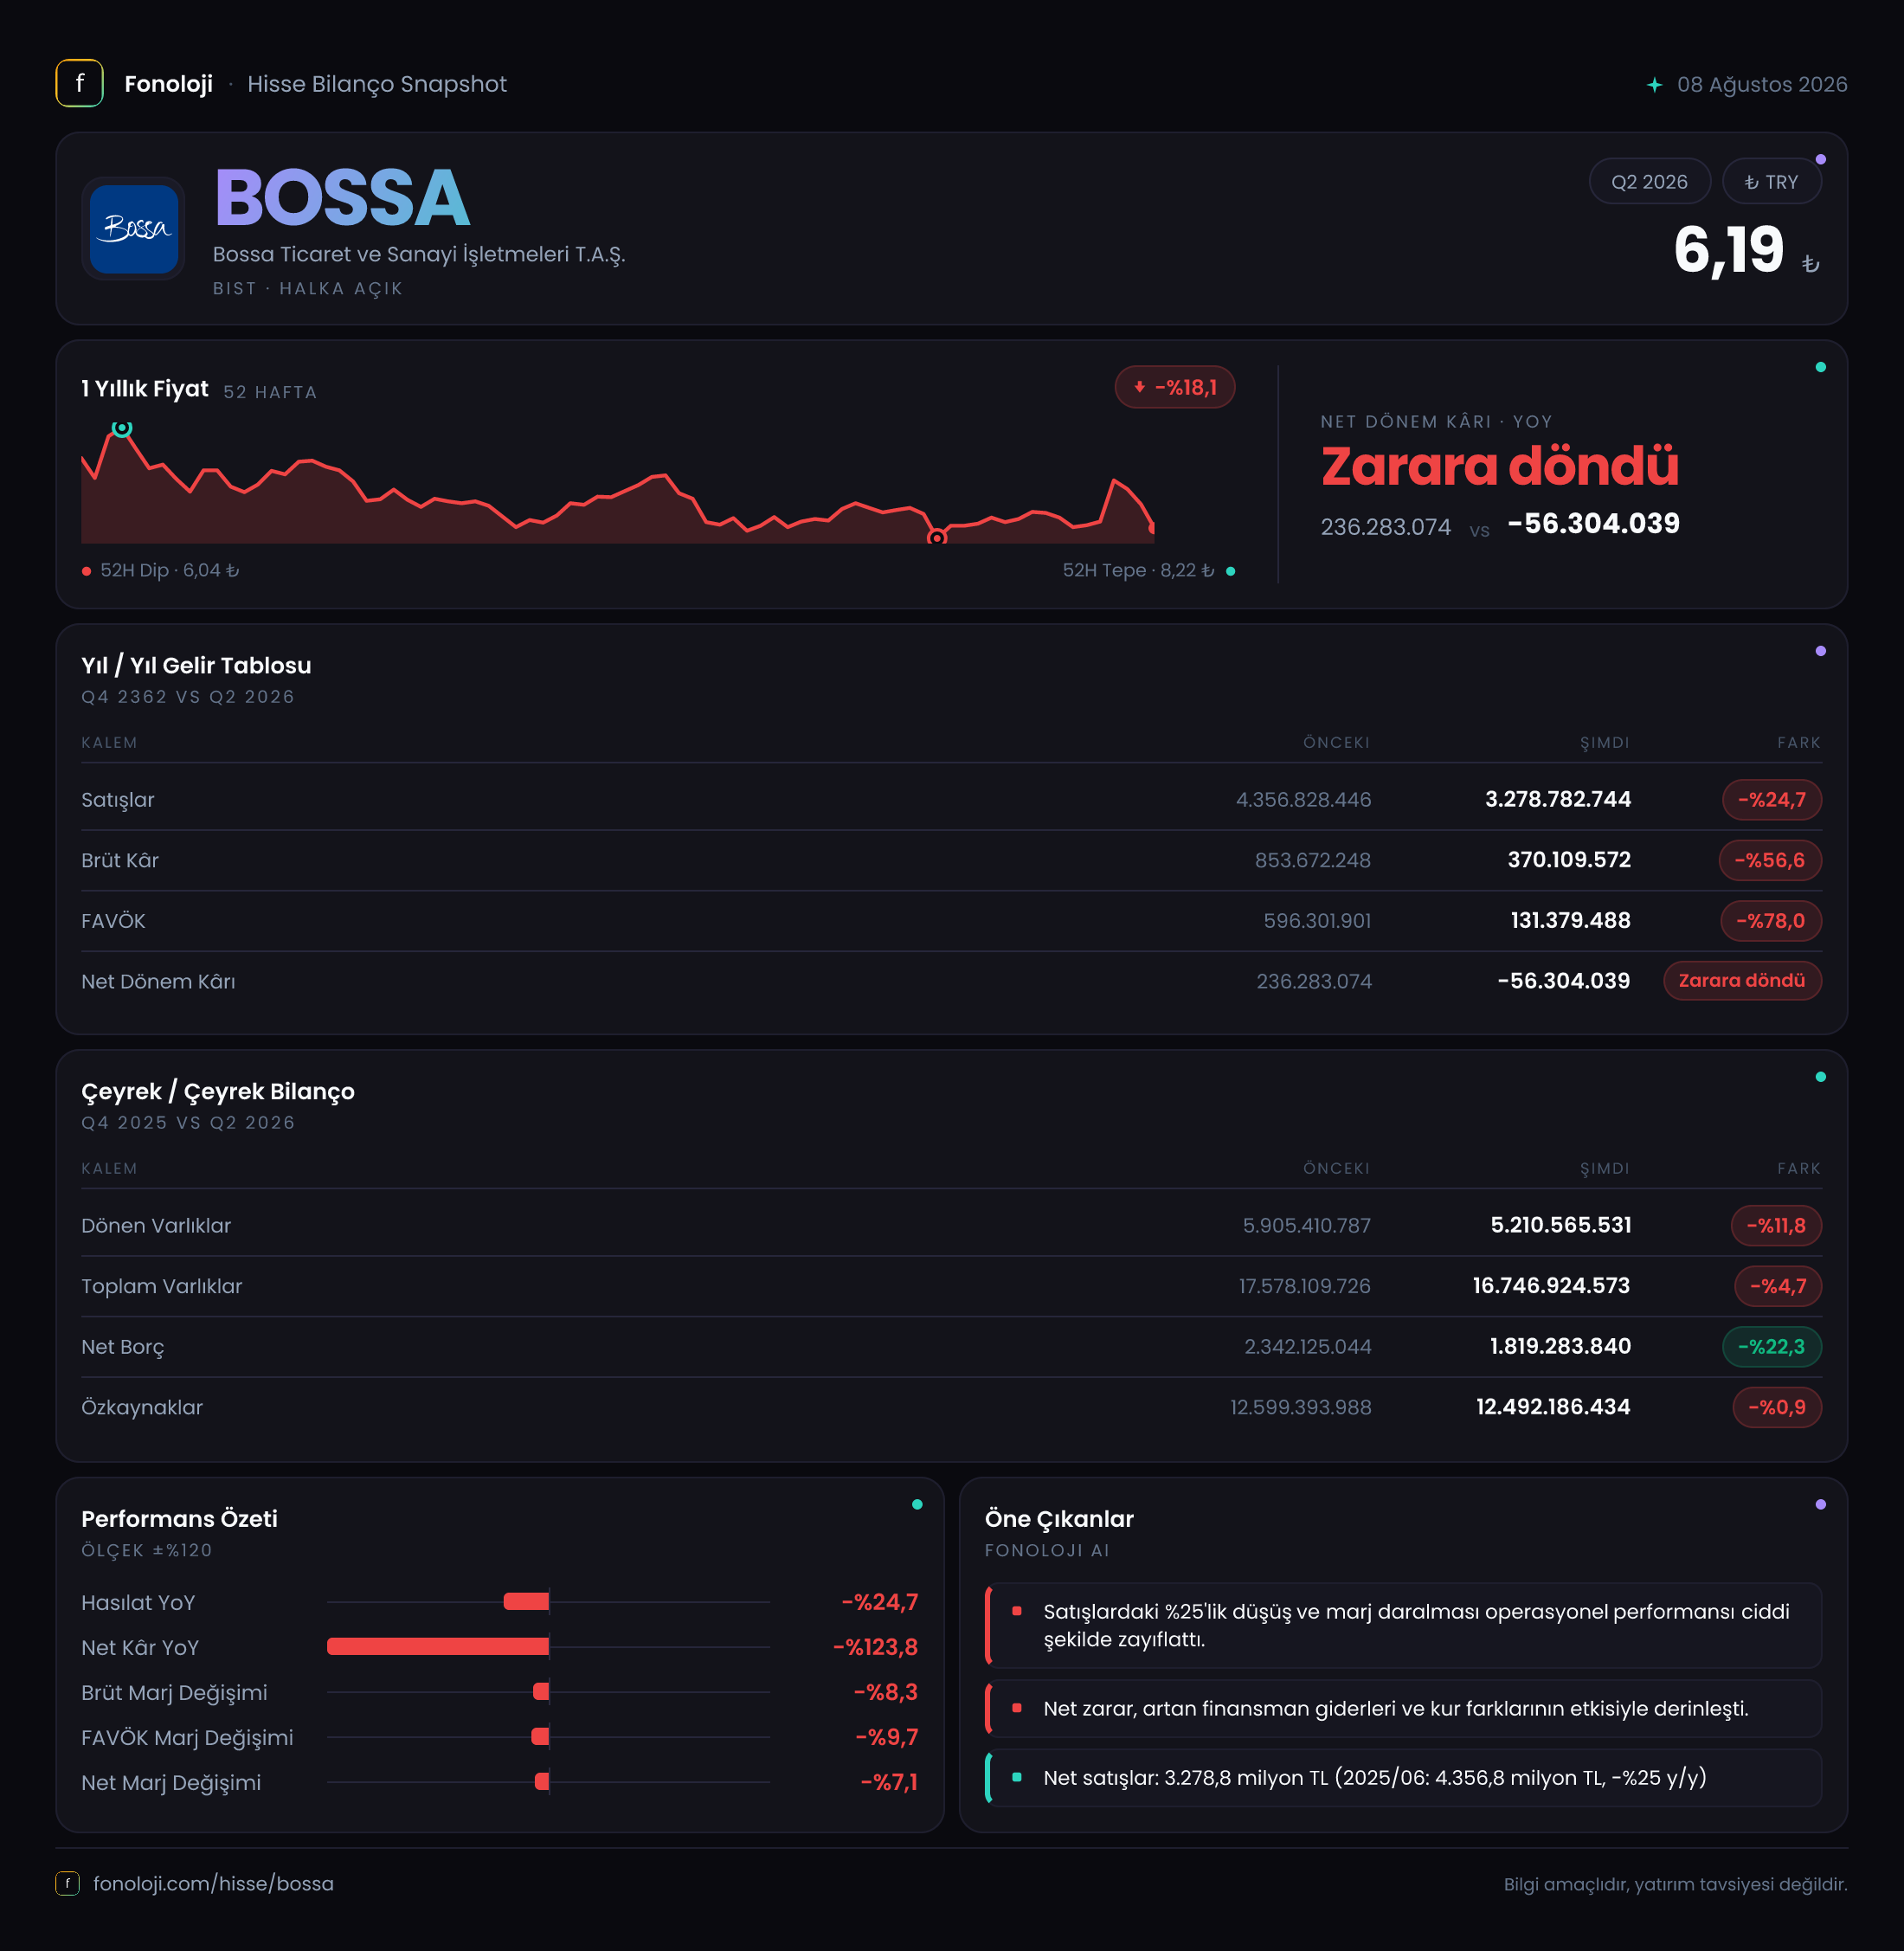
BOSSA, tekstil sektöründe faaliyet gösteren ve sonuçları hem iç talep hem de ihracat koşullarından etkilenen bir sanayi şirketi. 2026/6AB sonuçlarının ana mesajı, bilanço tarafında net borç azaltılırken operasyonel performansın belirgin biçimde zayıfladığı yönünde. Satışlar geçen yılın aynı dönemine göre %24,7 gerileyerek 3,3 milyar TL’ye, FAVÖK ise %78 düşerek 131,4 milyon TL’ye indi. Bu tablo, yalnızca ciro kaybını değil, satışların kâra dönüşme kabiliyetinde çok daha sert bir bozulmayı gösteriyor. Şirket dönem sonunda 56,3 milyon TL net zarar açıklarken, geçen yılın aynı döneminde 236,3 milyon TL net kâr üretmişti.
Satış Hikayesi
BOSSA’nın satışları 4,4 milyar TL’den 3,3 milyar TL’ye düşerek 1,1 milyar TL azaldı. Bu, geçen yılın aynı altı aylık dönemine kıyasla %24,7’lik ciddi bir daralma anlamına geliyor. Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal satışların da gerilemesi şirketin reel anlamda çok daha sert bir hacim veya fiyatlama kaybı yaşadığına işaret ediyor.
Burada iki ihtimal öne çıkıyor: Tekstil talebindeki zayıflık nedeniyle sipariş ve üretim hacmi gerilemiş olabilir; ya da şirket rekabetçi kalabilmek için fiyat artışlarını sınırlı tutmuş olabilir. Veride satış hacmi, ihracat-iç piyasa kırılımı veya sipariş görünümü bulunmadığı için bu iki etkinin hangisinin baskın olduğunu kesin olarak ayırmak mümkün değil. Ancak mevcut rakam, şirketin yüksek enflasyonlu ortamda satışlarını en azından nominal olarak koruyamadığını gösteriyor.
Çeyreklik trend açısından dikkatli olmak gerekiyor. Paylaşılan veri 2026/6AB, yani altı aylık ara dönem sonuçlarını temsil ediyor; ayrıca karşılaştırma yalnızca 2025/6AB ile yapılabiliyor. Tek başına 2026 yılının ikinci çeyreğine veya ilk çeyreğe ilişkin ayrı gelir tablosu verisi bulunmadığından, dönem içindeki toparlanma ya da ivme kaybı için çeyreklik trendi beklemek gerekiyor.
Kârlılık
Kârlılık tarafındaki bozulma, satışlardaki düşüşten daha sert. Brüt kâr 853,7 milyon TL’den 370,1 milyon TL’ye gerileyerek %56,6 azaldı. Buna göre brüt kâr marjı yaklaşık %19,4’ten %11,2’ye düştü. Başka bir ifadeyle BOSSA, her 100 TL’lik satıştan geçen yıl yaklaşık 19 TL brüt kâr elde ederken, bu dönemde bu tutar yaklaşık 11 TL’ye gerilemiş durumda.
Satışların %24,7 düşmesine karşın brüt kârın %56,6 gerilemesi, maliyetlerin cirodan daha hızlı arttığını veya ürün karması ve fiyatlama koşullarının şirket aleyhine değiştiğini gösteriyor. Tekstil üretiminde enerji, işçilik, hammadde ve finansman maliyetleri marjları hızlı biçimde etkileyebilir. Bu nedenle satışlardaki toparlanma tek başına yeterli olmayacak; BOSSA’nın asıl ihtiyacı brüt marjı yeniden güçlendirmek.
FAVÖK ise 596,3 milyon TL’den 131,4 milyon TL’ye gerileyerek %78 azaldı. FAVÖK marjı da yaklaşık %13,6’dan %4’e indi. Brüt marjdaki 8,2 puanlık düşüşün faaliyet giderleriyle birleşmesi, operasyonel kârlılığı daha da aşağı çekmiş. Şirketin satış üretmeye devam ettiği, ancak bu satışların sabit giderleri ve operasyonel maliyetleri karşılamakta zorlandığı görülüyor.
Net sonuçta tablo negatife döndü. Geçen yıl 236,3 milyon TL olan net dönem kârı, bu dönemde 56,3 milyon TL net zarara dönüştü. Net kâr marjı yaklaşık %5,4’ten -%1,7’ye geriledi. Net parasal pozisyonun 214 milyon TL’den 87,1 milyon TL’ye düşmesine rağmen hâlâ pozitif katkı sunması, enflasyon muhasebesinin sonuçları desteklediğini gösteriyor. Ancak bu katkı, operasyonel kârlılıktaki kaybı telafi etmeye yetmemiş.
Bilanço Sağlığı
BOSSA’nın toplam varlıkları önceki yıl sonuna göre %4,7 azalarak 16,7 milyar TL’ye indi. Bu gerilemenin ana kaynağı dönen varlıklar. Dönen varlıklar 5,9 milyar TL’den 5,2 milyar TL’ye düşerek %11,8 azaldı; duran varlıklar ise 11,7 milyar TL’den 11,5 milyar TL’ye gerileyerek daha sınırlı bir değişim gösterdi.
Dönen varlıklardaki düşüş, işletme sermayesi ihtiyacının veya stok ve ticari alacakların önceki yıl sonuna göre azaldığını düşündürebilir; ancak kalem bazında veri bulunmadığı için bunun nakit yaratımı mı yoksa faaliyet hacmindeki daralma mı olduğunu kesinleştirmek mümkün değil. Özellikle satışlar gerilerken dönen varlıkların da küçülmesi, şirketin bilançosunu daha düşük faaliyet hacmine göre taşıdığını gösteriyor.
Net borç 2,3 milyar TL’den 1,8 milyar TL’ye gerileyerek %22,3 azaldı. Bu, kârlılıktaki sert bozulmaya rağmen olumlu bir gelişme. Özkaynaklar ise 12,6 milyar TL’den 12,5 milyar TL’ye sadece %0,9 geriledi. Böylece şirketin net borcu özkaynaklarının yaklaşık %14’ü seviyesinde kalıyor; bu oran, özkaynak tabanına göre yüksek bir borçluluk görüntüsü vermiyor.
Buna karşın 1,8 milyar TL net borcun, ilk altı aydaki 131,4 milyon TL FAVÖK’e oranı yaklaşık 13,7 kat. Bu hesap yıllıklandırılmamış altı aylık FAVÖK üzerinden yapıldığı için temkinli yorumlanmalı; aynı faaliyet performansı yılın tamamına yayılırsa oran kabaca 6,8 kata iner. Yine de operasyonel kârlılığın mevcut seviyede kalması halinde borç servis kapasitesi yakından izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında BOSSA’nın net parasal pozisyonu 87,1 milyon TL pozitif katkı sağladı. Ancak bu katkı, geçen yılki 214 milyon TL’ye göre %59,3 azalmış durumda. Pozitif net parasal pozisyon, şirketin parasal varlık ve yükümlülük yapısının enflasyon muhasebesi sonucunda dönem kârına katkı verdiğini gösteriyor.
Fakat bu kalem operasyonel bir gelir değil. Üretim hacmini, siparişleri veya tekstil marjlarını iyileştirmiyor; yalnızca enflasyon muhasebesinin parasal kalemler üzerindeki etkisini yansıtıyor. Bu nedenle yatırımcı açısından temel gösterge, net parasal kazançtan önce FAVÖK ve brüt marjın toparlanması olmalı. Bu dönemde 87,1 milyon TL’lik pozitif katkıya rağmen net zarar oluşması da operasyonel zayıflığın boyutunu açık biçimde ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
BOSSA’nın sonuçları, bilanço savunmasının sürdüğünü ancak gelir tablosunun ciddi baskı altında kaldığını gösteriyor. Fırsat tarafında net borcun %22,3 azalması, özkaynakların büyük ölçüde korunması ve duran varlık tabanının güçlü kalması öne çıkıyor. Talep koşullarının iyileşmesi, kapasite kullanımının artması ve maliyet baskısının hafiflemesi halinde düşük baz etkisiyle FAVÖK’te hızlı bir toparlanma mümkün olabilir.
Risk tarafında ise satışların enflasyonun gerisinde kalması, brüt marjın %11,2’ye düşmesi ve FAVÖK marjının yalnızca %4 seviyesinde kalması bulunuyor. Borç azalmış olsa da mevcut FAVÖK seviyesiyle net borç/FAVÖK görünümü rahat değil. Önümüzdeki dönemlerde özellikle şu başlıklar izlenmeli:
- Satışların yeniden nominal büyümeye geçip geçmediği,
- Brüt marjın %11,2 seviyesinden toparlanıp toparlanmadığı,
- FAVÖK marjının %4’ün üzerine çıkıp çıkmadığı,
- Net borç azaltımının sürüp sürmediği,
- Net parasal pozitif etkinin azalmasına rağmen operasyonel kârlılığın güçlenip güçlenmediği.
Mevcut veriler, BOSSA’da önceliğin büyümeden önce marj ve operasyonel nakit yaratımını düzeltmek olduğunu söylüyor. Yatırım tavsiyesi değildir.