
Açılış
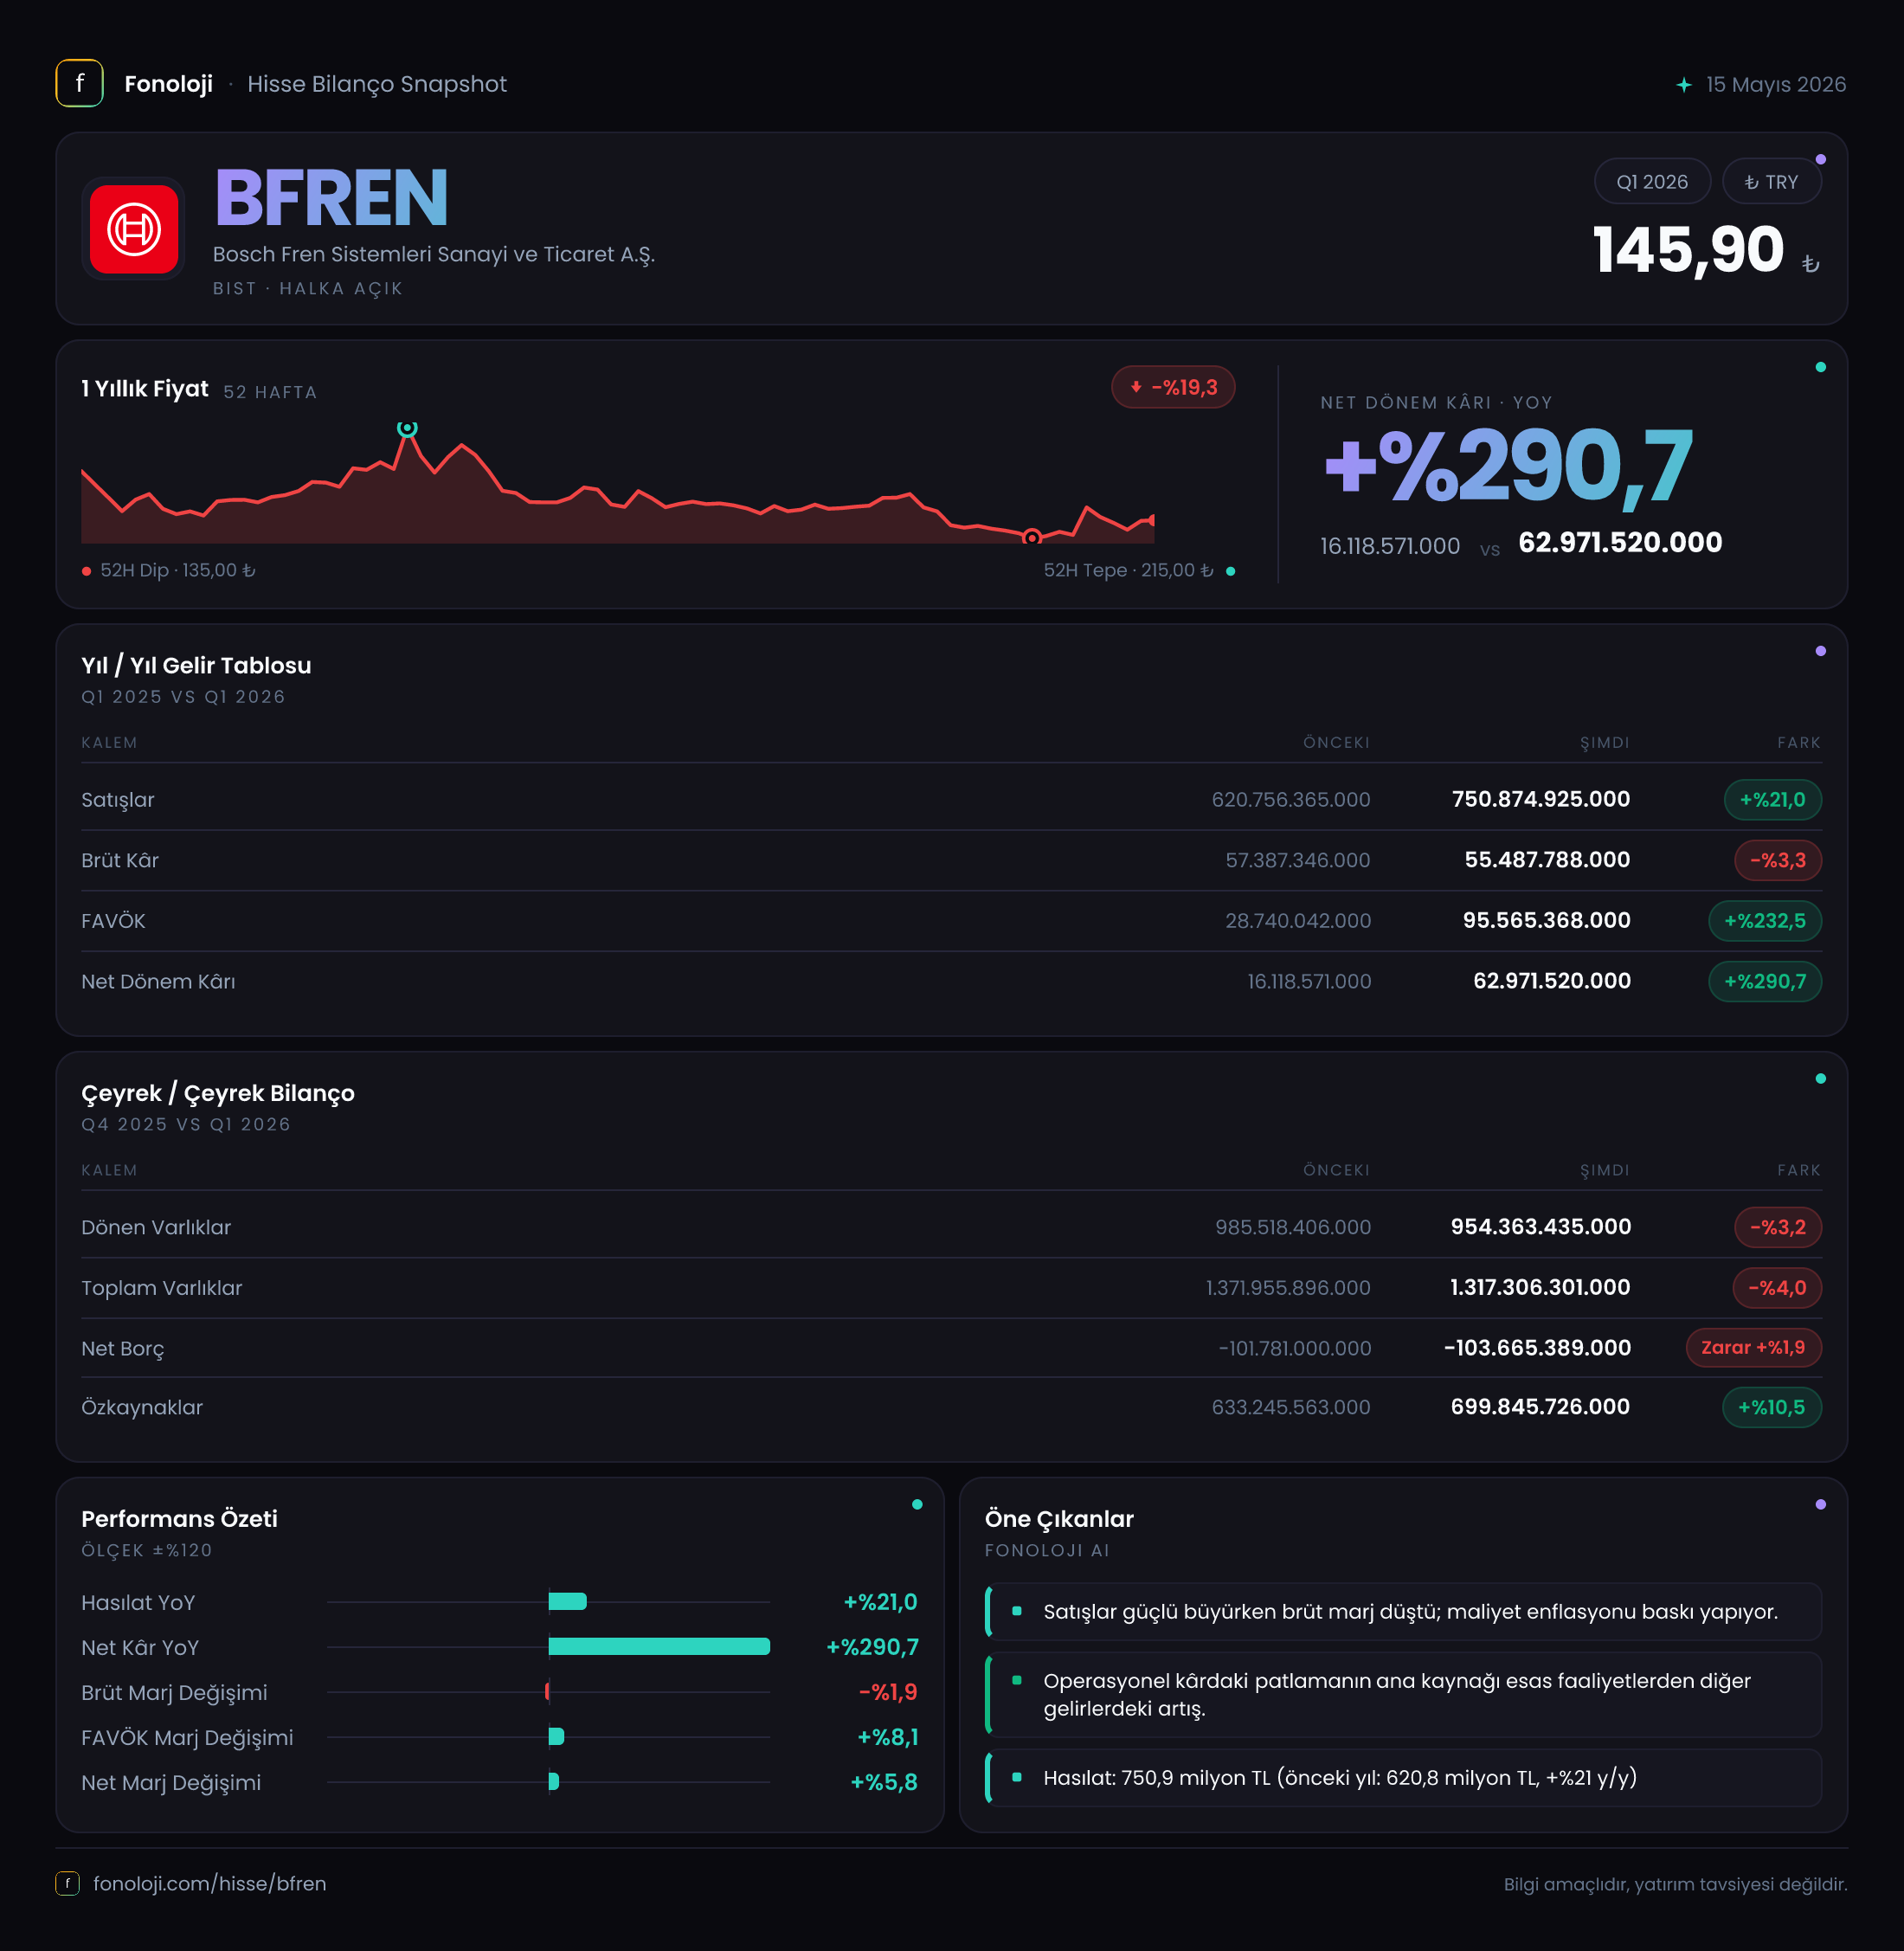
Bosch Fren Sistemleri, otomotiv sektörüne fren sistemleri ve ilgili parçaları tedarik eden, dolayısıyla üretim hacmi, araç üreticilerinin siparişleri ve maliyet enflasyonundan doğrudan etkilenen bir şirket. 2026/3AB sonuçlarının ana mesajı, satış tarafında nominal büyüme devam ederken operasyonel kârlılığın zayıflaması; buna karşılık net kârın güçlü biçimde yükselmesi. Satışlar geçen yılın aynı dönemine göre %21 artarak 750,9 milyon TL’ye ulaşmış, ancak brüt kâr %3,3, FAVÖK ise %13,6 gerilemiş. Bu tablo, şirketin daha fazla ciro üretmesine rağmen bu cironun kâra dönüşümünde baskı yaşadığını gösteriyor.
Net kârın 16,1 milyon TL’den 63,0 milyon TL’ye çıkması ilk bakışta oldukça olumlu görünse de, bu sıçramanın operasyonel kârlılıkta yaşanmadığı özellikle vurgulanmalı. Bu nedenle yatırımcı açısından temel soru, net kârdaki artışın ne kadarının sürdürülebilir faaliyet performansından, ne kadarının faaliyet dışı kalemlerden ve enflasyon muhasebesi etkilerinden kaynaklandığıdır.
Satış Hikayesi
Şirketin satışları yıllık bazda %21 artarak 620,8 milyon TL’den 750,9 milyon TL’ye yükseldi. Nominal olarak bakıldığında bu, özellikle otomotiv tedarik zincirindeki hacim ve fiyatlama dinamikleri açısından olumlu bir gelişme. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, %21’lik satış büyümesi reel anlamda daralmaya işaret ediyor. Başka bir ifadeyle şirketin satışları TL bazında büyümüş olsa da fiyat artışlarının gerisinde kalmış olabilir; bu da ürün hacminde, ihracat katkısında veya müşteri talebinde yeterli ivme oluşmadığını düşündürüyor.
Burada önemli nokta, satış büyümesinin brüt kâra yansımamış olması. Ciro 130,1 milyon TL artarken brüt kâr 57,4 milyon TL’den 55,5 milyon TL’ye geriledi. Bu, ek satışların şirketin maliyet yapısını telafi edecek kadar yüksek marj yaratmadığını gösteriyor. Hammadde, enerji, işçilik, lojistik veya müşteri fiyatlama koşullarındaki baskılar bu ayrışmanın arkasında olabilir; ancak mevcut veride bu kalemlerin hangisinin belirleyici olduğu açıklanmıyor.
Çeyreklik karşılaştırma için elde yalnızca 2025/3 satış verisi bulunuyor. Bu nedenle 2025/12’den 2026/3’e satışların nasıl seyrettiğini, satışlarda ivmelenme mi yoksa yavaşlama mı olduğunu mevcut veriyle net biçimde değerlendirmek mümkün değil. Bu trendi görmek için sonraki dönem finansallarını beklemek gerekiyor.
Kârlılık
Kârlılık tarafı, sonuçların en dikkat çekici ve aynı zamanda en fazla soru işareti barındıran bölümü. Brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %9,2 seviyesinden %7,4’e geriledi. Satışların büyüdüğü bir dönemde brüt marjın yaklaşık 1,9 puan düşmesi, maliyetlerin satışlardan daha hızlı arttığını gösteriyor. Bu, özellikle otomotiv yan sanayinde müşteri fiyatlarının geriden gelmesi veya maliyet artışlarının tam olarak yansıtılamaması açısından izlenmesi gereken bir risk.
FAVÖK de 58,4 milyon TL’den 50,4 milyon TL’ye gerilerken FAVÖK marjı %9,4’ten %6,7’ye düştü. Yani şirket satışlarının her 100 TL’sinden geçen yıl yaklaşık 9,4 TL operasyonel nakit kârlılık üretirken, bu dönemde yaklaşık 6,7 TL üretebildi. Brüt marj düşüşüne ek olarak faaliyet giderlerinin de kârlılık üzerinde baskı yarattığı anlaşılıyor.
Buna karşın net kâr marjı %2,6’dan %8,4’e yükseldi. Net kârın FAVÖK’ün üzerine çıkması, sonuçların faaliyet dışı kalemlerden belirgin biçimde etkilendiğini gösteriyor. Net parasal pozisyon geliri bu dönemde 28,5 milyon TL ile önemli bir katkı sağlamış olsa da geçen yılki 36,5 milyon TL’nin altında kaldı. Dolayısıyla net kâr sıçramasını yalnızca net parasal pozisyonla açıklamak mümkün değil. Vergi, finansman, diğer gelir-giderler veya tek seferlik kalemlerin etkisini görmek için ayrıntılı dipnotlara ihtiyaç var. Operasyonel marjlar toparlanmadıkça net kâr artışının tamamını kalıcı bir performans göstergesi olarak okumak doğru olmaz.
Bilanço Sağlığı
Bilanço, şirketin kârlılık tarafındaki baskıya rağmen güçlü bir finansal yapı sunduğunu gösteriyor. Dönen varlıklar önceki yıl sonuna göre %3,2 azalarak 954,4 milyon TL’ye, duran varlıklar ise %6,1 düşerek 362,9 milyon TL’ye gerilemiş. Böylece toplam varlıklar yaklaşık 1,4 milyar TL’den 1,3 milyar TL’ye indi. Varlık tabanındaki küçülme tek başına olumsuz değildir; ancak bunun işletme sermayesi, yatırım harcamaları veya amortisman kaynaklı olup olmadığı ayrıntılı bilanço kalemleriyle takip edilmeli.
Şirketin en güçlü taraflarından biri net nakit pozisyonu. Net borç kalemi -103,7 milyon TL seviyesinde; bu, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu ifade ediyor. Önceki dönem sonunda da net borç -101,8 milyon TL idi. Dolayısıyla bilanço, faiz ve refinansman riskinin yüksek olmadığı, operasyonel zayıflık dönemlerinde şirketin finansal esnekliğinin bulunduğu bir yapıya işaret ediyor.
Özkaynaklar 633,2 milyon TL’den 699,8 milyon TL’ye çıkarak %10,5 arttı. Toplam varlıklar gerilerken özkaynakların yükselmesi, bilanço kaldıraç oranının iyileştiğini gösteriyor. Özkaynakların toplam varlıklara oranı yaklaşık %53 seviyesine ulaşmış durumda; bu, şirketin varlıklarının yarısından fazlasını özkaynakla finanse ettiğini ve finansal dayanıklılığının güçlü olduğunu gösteren olumlu bir unsur.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon geliri, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülüklerinin satın alma gücündeki değişimini yansıtıyor. BFREN’in net parasal pozisyon geliri 28,5 milyon TL ile hâlâ net kâra anlamlı katkı sağlıyor; ancak bu tutar geçen yılki 36,5 milyon TL’ye göre %21,7 geriledi.
Bu gelir, şirketin operasyonel marjlarındaki zayıflığı kısmen telafi etmiş olabilir. Fakat net parasal pozisyon gelirinin düşmesi, net kârın ilerleyen dönemlerde aynı destekten yararlanamayabileceği anlamına geliyor. Dolayısıyla yatırımcı, net kârı değerlendirirken faaliyet kârı ile TAS 29 etkisini birbirinden ayırmalı. Şirketin kalıcı değer üretimi açısından brüt kâr ve FAVÖK marjlarının toparlanması, enflasyon muhasebesi kaynaklı kazançlardan daha kritik.
Yatırımcı için Ne Anlama Geliyor?
BFREN’in bu çeyreği, güçlü bilanço ve zayıflayan operasyonel marjların aynı anda görüldüğü karma bir tablo sunuyor.
- Fırsat: Net nakit pozisyonu, düşük finansal risk ve artan özkaynaklar şirketin bilanço dayanıklılığını destekliyor.
- Fırsat: Satışlar nominal olarak büyümeye devam ediyor; otomotiv üretim hacmi ve müşteri siparişleri güçlenirse faaliyet kaldıracı yeniden çalışabilir.
- Risk: %21’lik satış büyümesi, yüksek enflasyonun gerisinde kaldığı için reel büyüme açısından yeterli görünmüyor.
- Risk: Brüt marjın %9,2’den %7,4’e, FAVÖK marjının %9,4’ten %6,7’ye gerilemesi maliyet ve fiyatlama baskısının sürdüğünü gösteriyor.
- Dikkat noktası: Net kâr artışı güçlü olsa da operasyonel kârlılıktaki düşüş nedeniyle bu artışın sürdürülebilirliği ayrıntılı gelir tablosu dipnotlarıyla doğrulanmalı.
Önümüzdeki dönemlerde özellikle satışların enflasyonu aşan reel büyümeye dönüp dönmediği, FAVÖK marjının yeniden %9 civarına yaklaşıp yaklaşmadığı ve net parasal pozisyon gelirine duyarlılığın azalıp azalmadığı izlenmeli. Mevcut veriler, şirketin finansal açıdan sağlam; ancak faaliyet kârlılığı bakımından baskı altında olduğunu gösteriyor. Yatırım tavsiyesi değildir.