
Açılış
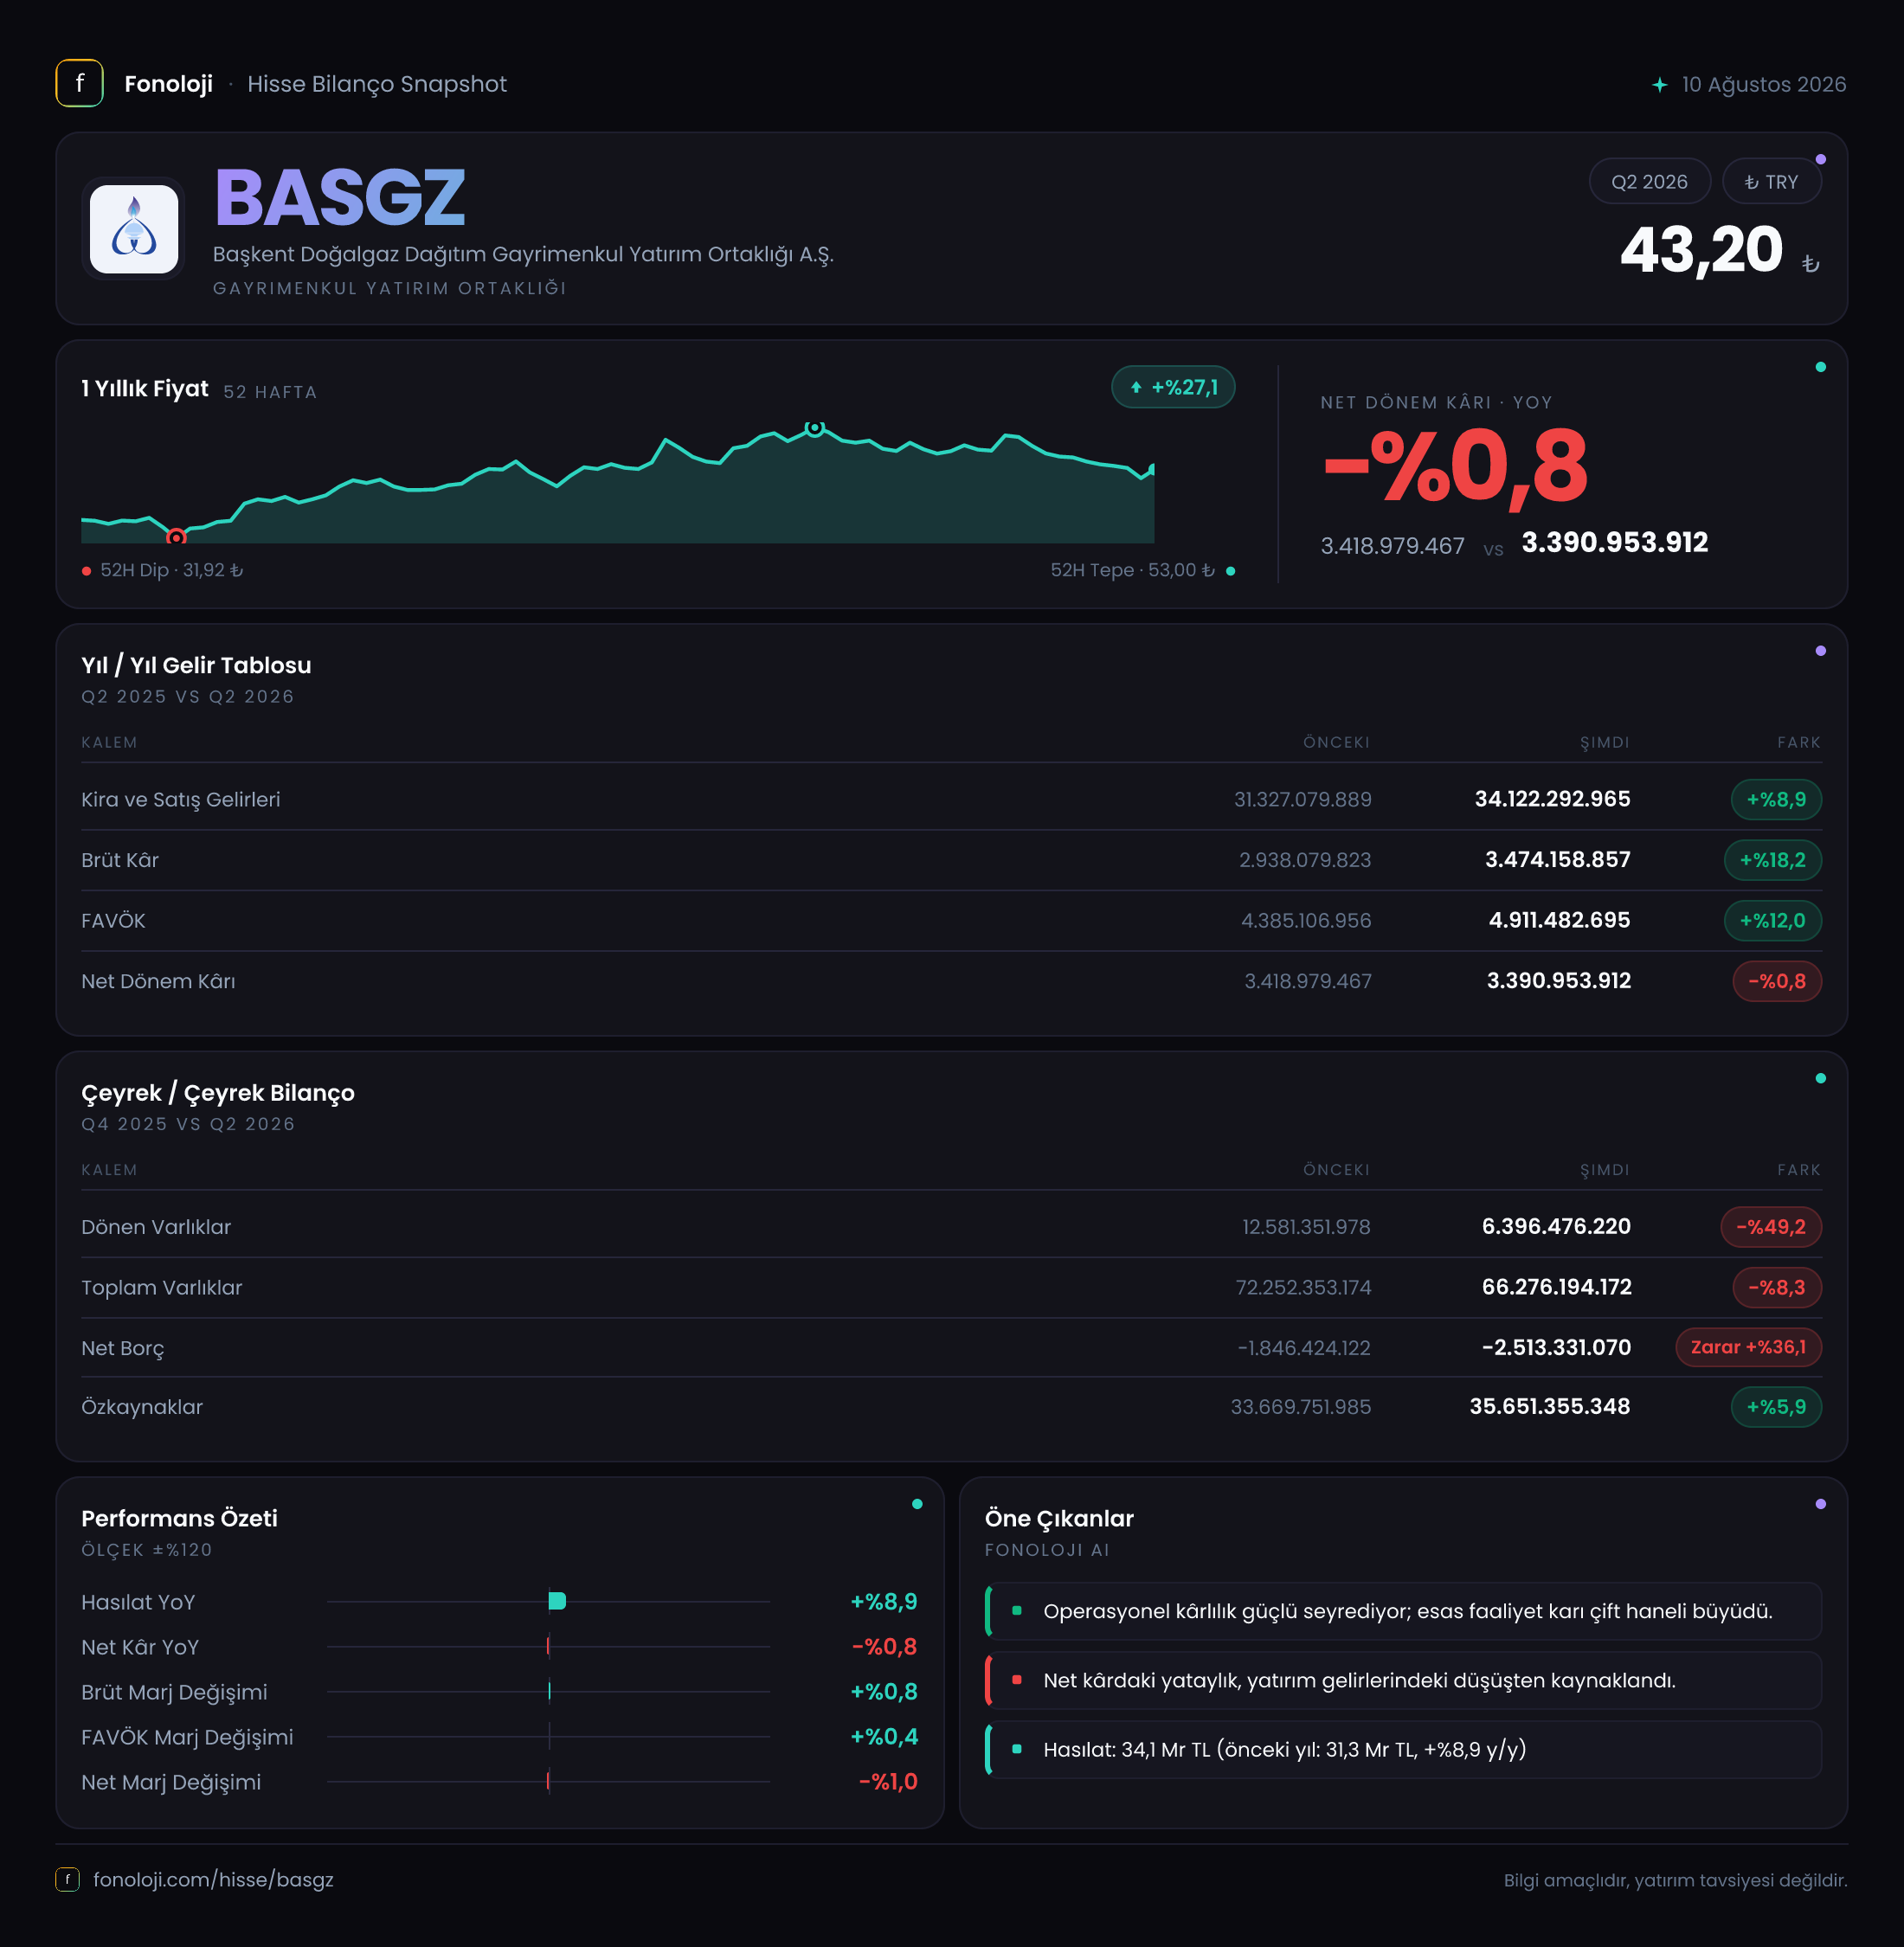
Başkent Doğalgaz Dağıtım GYO, Ankara’daki doğal gaz dağıtım faaliyetleri üzerinden düzenli ve görece öngörülebilir bir gelir yapısına sahip. 2026/6AB döneminde şirketin satışları nominal olarak büyürken, brüt kâr ve FAVÖK artışı satış büyümesinin üzerine çıktı. Buna karşılık net dönem kârı yatay kaldı; burada artan net parasal kazanca rağmen operasyonel olmayan kalemlerin ve finansal etkilerin sonucu sınırladığı görülüyor. Bilanço tarafında ise şirket borçlu değil, aksine 2,5 milyar TL net nakit pozisyonunda; ancak dönen varlıklardaki sert gerileme ayrıca izlenmesi gereken bir başlık.
Satış Hikayesi
Başkentgaz’ın satışları geçen yılın aynı dönemindeki 31,3 milyar TL’den 34,1 milyar TL’ye yükseldi. Nominal büyüme %8,9 seviyesinde kaldı. Türkiye’de aynı dönemde enflasyonun %30’un üzerinde seyrettiği dikkate alındığında, bu artış şirketin satış hacmi veya reel fiyatlama gücü açısından güçlü bir tablo sunmuyor. Başka bir ifadeyle şirket daha yüksek nominal gelir elde etmiş olsa da, enflasyondan arındırıldığında satışların reel olarak gerilemiş olması muhtemel.
Doğal gaz dağıtım şirketlerinde satış performansını yalnızca gelir büyümesiyle okumak yeterli değil. Tarifeler, tüketim miktarı, hava koşulları ve dağıtım gelirlerinin muhasebeleştirme yapısı önemli rol oynar. Ancak paylaşılan veride hacim ve tarife kırılımı bulunmadığından, satışlardaki %8,9’luk büyümenin ne kadarının fiyat, ne kadarının tüketim kaynaklı olduğunu ayırmak mümkün değil.
Kârlılık tarafında olumlu ayrışma var. Brüt kâr 2,9 milyar TL’den 3,5 milyar TL’ye çıkarak %18,2 arttı. Bu, satışlardaki büyümenin iki katından fazla ve brüt marjın iyileştiğini gösteriyor. Fakat çeyreklik trend için dikkatli olmak gerekiyor. Verilen 2025/3 satışının 20,7 milyar TL, 2025/6 satışının ise 10,6 milyar TL olması, bu rakamların doğrudan tek çeyrek karşılaştırmasına uygun olmadığını düşündürüyor. Ara dönem raporlarında kümülatif ve dönemsel rakamlar karışabildiğinden, 2026/6AB için çeyrek bazlı ivmeyi kesin biçimde yorumlamak yerine daha ayrıntılı dipnotları beklemek gerekir.
Kârlılık
Brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %9,3’ten %10,3’e yükseldi. Yaklaşık 1 puanlık bu iyileşme, satışların reel olarak güçlü büyümediği bir ortamda maliyetlerin ve dağıtım ekonomisinin gelirden daha kontrollü yönetildiğini gösteriyor. Bu şirket açısından olumlu; çünkü düşük satış büyümesine rağmen brüt kârın daha hızlı artması, kâr kalitesinin yalnızca ciroya bağlı olmadığını ortaya koyuyor.
FAVÖK ise 4,4 milyar TL’den 4,9 milyar TL’ye çıkarak %12,0 yükseldi. FAVÖK marjı yaklaşık %14,1’den %14,4’e geldi. Dolayısıyla faaliyet kârlılığında sınırlı fakat pozitif bir genişleme var. Satışların enflasyon karşısında zayıf kaldığı düşünüldüğünde, marjın korunması dahi önemli; burada şirketin operasyonel maliyetlerini gelir artışından daha hızlı büyütmediği görülüyor.
Bununla birlikte, verilen rakamlarda FAVÖK’ün 4,9 milyar TL ile brüt kârın üzerinde olduğu dikkat çekiyor. Standart gelir tablosu tanımlarında FAVÖK’ün brüt kârı aşması alışılmış bir durum değildir; ancak diğer faaliyet gelirlerinin FAVÖK hesaplamasına dahil edilmesi veya kullanılan veri sağlayıcının farklı sınıflandırması bu sonucu yaratabilir. Bu nedenle FAVÖK marjını izlerken, şirketin kendi finansal raporundaki FAVÖK tanımıyla doğrulama yapmak gerekir.
Net dönem kârı 3,4 milyar TL ile geçen yılki 3,4 milyar TL’ye kıyasla %0,8 geriledi. Operasyonel tarafta brüt kâr ve FAVÖK artarken net kârın yatay kalması, faaliyet dışı kalemlerin nihai sonucu baskıladığını gösteriyor. Net kâr marjı da yaklaşık %10,9’dan %10,0’a geriledi. Yani şirket faaliyet düzeyinde bir miktar güçlenmiş, fakat bu iyileşme hissedara ulaşan net kâra aynı ölçüde yansımamış.
Bilanço Sağlığı
Bilanço, şirketin borçluluk açısından güçlü konumunu koruduğunu gösteriyor. Net borç kalemi eksi 1,8 milyar TL’den eksi 2,5 milyar TL’ye geldi. Eksi net borç, şirketin finansal borçlarından daha yüksek nakit ve nakit benzeri varlıklara sahip olduğunu ifade eder. Net nakit pozisyonunun 700 milyon TL iyileşmesi, finansal esnekliğin arttığına işaret ediyor.
Net borç/FAVÖK oranı, verilen dönemsel FAVÖK üzerinden yaklaşık -0,5x seviyesinde. Bu oran borçluluk riski yerine net nakit pozisyonunu yansıtıyor. FAVÖK yıllıklandırılmadan yapılan bu hesap yalnızca yön gösterir; yine de şirketin faiz ve refinansman baskısının düşük olduğunu ortaya koyuyor.
Özkaynaklar 33,7 milyar TL’den 35,7 milyar TL’ye çıkarak %5,9 arttı. Toplam varlıklar ise 72,3 milyar TL’den 66,3 milyar TL’ye geriledi. Bu iki hareket birlikte değerlendirildiğinde, özkaynakların toplam varlıklar içindeki payı yaklaşık %46,6’dan %53,8’e yükseliyor. Bu, bilanço kaldıraç seviyesinin azaldığını ve finansal yapının daha muhafazakâr hale geldiğini gösteriyor.
Ancak dönen varlıklar 12,6 milyar TL’den 6,4 milyar TL’ye inerek neredeyse yarı yarıya geriledi. Veride nakit, ticari alacak veya diğer dönen varlık kırılımı bulunmadığından düşüşün kaynağını kesinleştiremiyoruz. Bu nedenle şirketin kısa vadeli likiditesini değerlendirirken yalnızca net nakit rakamına değil, dönen varlıkların kompozisyonuna da bakmak gerekir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kazancı 416,1 milyon TL’den 950,0 milyon TL’ye yükselerek %128,3 arttı. Yüksek enflasyon muhasebesi uygulanan Türkiye’de bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini gösterir. Net parasal kazanç, enflasyon nedeniyle parasal yükümlülük taşımanın veya parasal pozisyon yapısının şirket lehine çalışmasının sonucu olabilir.
Bu kazanç net kârı önemli ölçüde desteklemiş görünüyor. Ancak net parasal pozisyon, şirketin doğal gaz dağıtım faaliyetlerinden elde ettiği operasyonel performans değildir ve nakit yaratımıyla bire bir aynı anlama gelmez. Bu nedenle 950 milyon TL’lik katkıyı sürdürülebilir faaliyet kârı olarak değerlendirmemek gerekir. Özellikle net kârın yatay kaldığı bir dönemde, operasyonel marjlarla enflasyon muhasebesi etkisini birbirinden ayırmak yatırımcı açısından kritik.
Yatırımcı için Ne Anlama Geliyor?
BASGZ’nin 2026/6AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Operasyonel tarafta brüt kâr ve FAVÖK, satışlardan daha hızlı artıyor; marjlar korunuyor ve bir miktar iyileşiyor.
- Reel büyüme açısından satışların %8,9 artışı, %30’un üzerindeki enflasyon ortamında zayıf kalıyor.
- Finansal yapı güçlü: şirket 2,5 milyar TL net nakit taşıyor ve özkaynakları büyüyor.
- Net kâr kalitesi yakından izlenmeli: kârın içinde net parasal pozisyonun payı belirgin biçimde artmış durumda.
- Dönen varlıklardaki %49,2’lik düşüş likidite ve bilanço kompozisyonu açısından açıklama gerektiriyor.
- Çeyreklik ivme mevcut verilerle sağlıklı biçimde ölçülemiyor; ara dönem rakamlarının kümülatif mi dönemsel mi olduğu netleştirilmeli.
Özetle BASGZ, düşük borçluluk ve güçlü özkaynak yapısıyla savunmacı özellik taşıyor. Buna karşılık satışların enflasyona göre zayıf kalması ve net kârın operasyonel iyileşmeye rağmen artmaması, büyüme hikâyesinin henüz güçlenmediğini gösteriyor. Bundan sonraki dönemde yatırımcıların özellikle reel satış büyümesini, dağıtım marjlarını, net parasal pozisyonun kâra katkısını ve dönen varlıkların neden gerilediğini takip etmesi gerekiyor.
Yatırım tavsiyesi değildir.