
Açılış
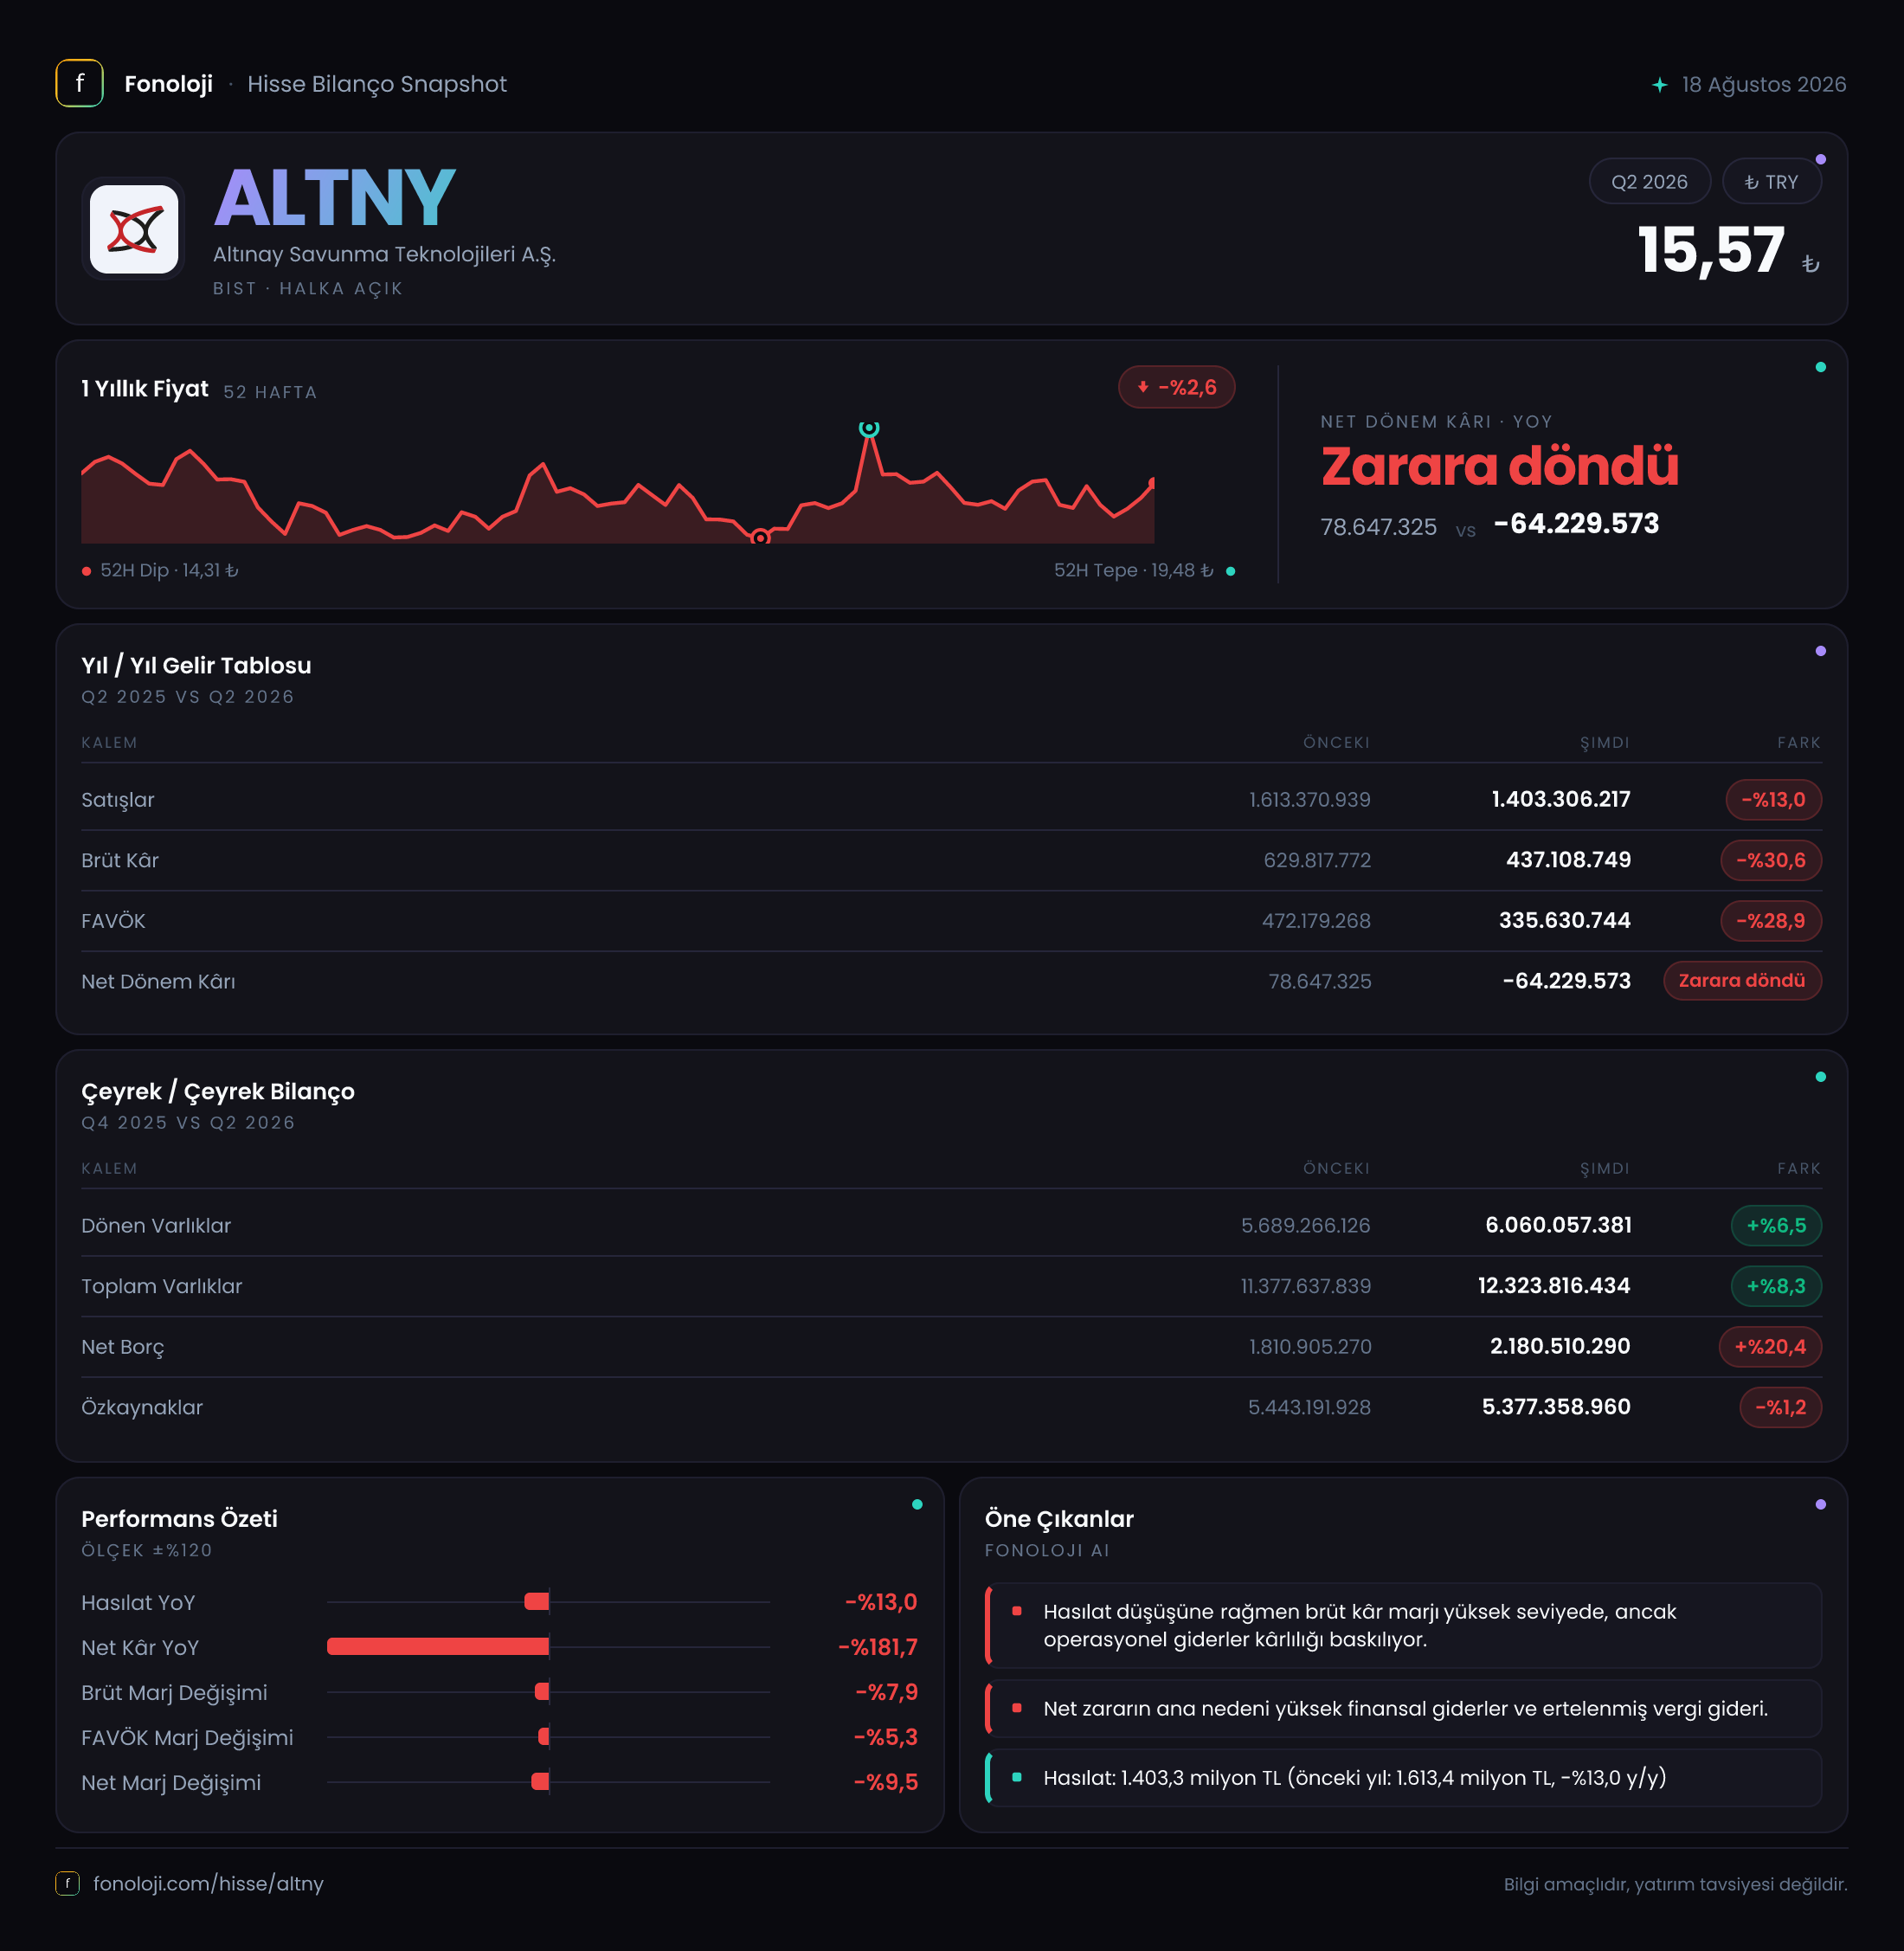
Altınay Savunma Teknolojileri, savunma sanayii için teknoloji, sistem ve alt sistemler geliştiren bir şirket olarak faaliyet gösteriyor. 2026/6AB sonuçlarının ana mesajı, satışlardaki sınırlı daralmadan çok kârlılıkta yaşanan belirgin bozulma. Şirketin satışları geçen yılın aynı dönemine göre %13 gerilerken, brüt kâr %30,6, FAVÖK ise %28,9 düştü. Buna karşılık net parasal pozisyonun pozitife dönmesi zararı sınırlamış olsa da şirket dönem sonunda 64,2 milyon TL net zarar açıkladı. Enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların da gerilemesi, operasyonel görünüm açısından dikkatle izlenmesi gereken bir sinyal.
Satış Hikayesi
Altınay’ın satışları 1,4 milyar TL seviyesinde gerçekleşti; geçen yılın aynı döneminde bu rakam 1,6 milyar TL idi. İlk bakışta %13’lük düşüş sınırlı görünebilir. Ancak Türkiye’de yüksek enflasyonun devam ettiği bir dönemde satışların nominal olarak küçülmesi, reel bazda daha sert bir daralmaya işaret eder. Başka bir ifadeyle şirket yalnızca fiyat artışlarını satışlarına yansıtmakta zorlanmamış, aynı zamanda satış hacmi, proje teslimat takvimi veya siparişlerin gelir tablosuna aktarılması açısından da baskı yaşamış olabilir.
Savunma sanayii şirketlerinde gelirlerin çeyrekler arasında dalgalanması olağandır. Proje bazlı işler, teslimat kilometre taşları ve kamu/kurumsal siparişlerin kabul süreçleri satışların belirli dönemlerde yoğunlaşmasına yol açabilir. Bu nedenle tek bir ara dönem verisiyle kalıcı bir talep kaybı sonucu çıkarmak doğru olmaz. Bununla birlikte mevcut veride satış daralması brüt kâr ve FAVÖK düşüşünden daha sınırlı. Bu ayrışma, şirketin maliyet yapısında veya proje karmasında olumsuz bir değişim yaşandığını düşündürüyor.
Paylaşılan çeyreklik bilgiler yalnızca 2025/3 ve 2025/6 dönemlerini içeriyor. Bu veriye göre satışlar 892,7 milyon TL’den 720,7 milyon TL’ye gerilemiş; yani %19,3 azalmış. Net kâr da aynı dönemde 230,4 milyon TL’den 151,7 milyon TL net zarara dönmüş. Ancak güncel 2026/6AB döneminin çeyreklik kırılımı verilmediği için son çeyrekteki ivmeyi veya satışların hangi dönemde yoğunlaştığını kesin biçimde değerlendirmek mümkün değil. Güncel çeyreklik sonuçlar ve sipariş/teslimat verileri, bu daralmanın geçici mi yoksa yapısal mı olduğunu anlamak için kritik olacak.
Kârlılık
Kârlılık tarafındaki bozulma satış performansından daha belirgin. Şirketin brüt kârı 437,1 milyon TL’ye gerilerken, geçen yıl aynı dönemde 629,8 milyon TL seviyesindeydi. Buna göre brüt kâr marjı yaklaşık %39,4’ten %31,2’ye düşmüş durumda. Yaklaşık 8,2 puanlık bu gerileme, satışlardaki daralmanın ötesinde maliyetlerin daha hızlı arttığını veya daha düşük marjlı projelerin gelir kompozisyonunda ağırlık kazandığını gösteriyor.
FAVÖK de 472,2 milyon TL’den 335,6 milyon TL’ye indi. FAVÖK marjı geçen yılki yaklaşık %29,5 seviyesinden %24,0’a geriledi. Brüt marj ile FAVÖK marjındaki düşüş birlikte değerlendirildiğinde, baskının yalnızca üretim veya proje maliyetlerinde kalmadığı; faaliyet giderlerinin de satışlara oranla daha ağır hale geldiği görülüyor. Savunma teknolojileri gibi mühendislik ve nitelikli iş gücü yoğun sektörlerde kapasite ve personel giderleri, gelirlerin zayıfladığı dönemlerde marjları hızlı biçimde aşağı çekebilir.
Net kâr tarafında tablo daha sert. Geçen yıl 78,6 milyon TL net kâr açıklayan şirket, bu dönemde 64,2 milyon TL net zarara geçti. Net kâr marjı yaklaşık %4,9’dan -%4,6’ya geriledi. Burada faaliyet kârlılığındaki düşüşe ek olarak finansman giderleri, kur etkileri, amortisman ve enflasyon muhasebesi kaynaklı kalemler de etkili olmuş olabilir. Verilen bilgiler bu kalemlerin ayrıntısını içermediği için zararın ne kadarının operasyonel, ne kadarının finansal kaynaklı olduğunu kesin olarak ayırmak mümkün değil.
Bilanço Sağlığı
Bilanço, şirketin faaliyetlerdeki zayıflığa rağmen büyümeye devam eden bir varlık tabanına sahip olduğunu gösteriyor. Toplam varlıklar önceki yıl sonuna göre %8,3 artarak 12,3 milyar TL’ye ulaşmış. Dönen varlıklar 6,1 milyar TL ile %6,5, duran varlıklar ise 6,3 milyar TL ile %10,1 büyümüş. Duran varlıklardaki daha yüksek artış, şirketin kapasite, teknoloji altyapısı veya uzun vadeli yatırım tarafında kaynak kullandığını gösterebilir; ancak bu yatırımların satış ve nakit akışına ne hızla dönüşeceği henüz net değil.
Özkaynaklar 5,4 milyar TL seviyesinde kalarak %1,2 gerilemiş. Varlıklar büyürken özkaynakların azalması, finansal yapıda borçların ağırlığının arttığına işaret ediyor. Nitekim net borç 1,8 milyar TL’den 2,2 milyar TL’ye yükselmiş; artış %20,4. Bu, şirketin dönem içinde borçluluk açısından daha kırılgan hale geldiğini gösteriyor.
Net borcun FAVÖK’e oranı yaklaşık 6,6 kat seviyesinde. Önceki dönem FAVÖK’üyle kaba bir karşılaştırma yapıldığında bu oran yaklaşık 3,8 kat civarındaydı. Karşılaştırılan dönemler birebir aynı kapsamda olmayabileceği için bu hesap temkinli okunmalı; ancak yön açık: FAVÖK düşerken borcun artması kaldıraç baskısını belirginleştiriyor. Faaliyet kârlılığı toparlanmadığı takdirde faiz ve borç çevirme maliyetleri net kâr üzerinde daha fazla baskı yaratabilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon 76,6 milyon TL olarak gerçekleşmiş; geçen yıl aynı dönemde bu kalem 70,7 milyon TL zarar yazmıştı. Böylece yaklaşık 147,3 milyon TL tutarında pozitif yönlü bir değişim oluşmuş. Şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olması veya parasal pozisyon kompozisyonunun değişmesi, yüksek enflasyon döneminde bu sonucu yaratmış olabilir.
Ancak net parasal pozisyonun pozitife dönmesi, şirketin operasyonel olarak güçlendiği anlamına gelmez. Bu kalem enflasyon muhasebesi altında bilançodaki parasal varlık ve yükümlülüklerin etkisini yansıtır; nakit yaratımı veya satış performansının doğrudan göstergesi değildir. Nitekim pozitif 76,6 milyon TL katkıya rağmen şirket net zarar açıklamış durumda. Dolayısıyla yatırımcı açısından esas odak, TAS 29 kaynaklı kazançtan çok brüt marjın ve FAVÖK marjının yeniden toparlanıp toparlanamayacağı olmalı.
Yatırımcı için Ne Anlama Geliyor?
ALTNY’de hikâyenin güçlü tarafı, savunma teknolojileri alanındaki varlık tabanı ve dönem sonunda 12,3 milyar TL seviyesine ulaşan bilanço ölçeği. Duran varlıklardaki artış, şirketin uzun vadeli kapasite ve teknoloji yatırımlarını sürdürdüğünü gösteriyor. Savunma sanayiinde proje teslimatlarının hızlanması, yeni sözleşmelerin gelire dönüşmesi ve maliyet baskısının azalması halinde düşük marjların toparlanma potansiyeli bulunuyor.
Buna karşılık mevcut finansal tablo, kısa vadede temkinli olmayı gerektiriyor:
- Satışlar yüksek enflasyon ortamında %13 gerileyerek reel bazda daha belirgin bir daralmaya işaret ediyor.
- Brüt kâr marjındaki yaklaşık 8,2 puanlık düşüş, maliyet ve proje karması riskini öne çıkarıyor.
- Net borcun 2,2 milyar TL’ye yükselmesi ve borç/FAVÖK oranının yaklaşık 6,6 kat seviyesine çıkması finansal kaldıraç riskini artırıyor.
- Net parasal pozisyonun pozitife dönmesi zararı desteklemiş olsa da operasyonel kârlılık zayıf kalıyor.
- Güncel çeyreklik kırılım paylaşılmadığı için toparlanmanın başlayıp başlamadığını görmek adına gelecek dönem satış, FAVÖK ve nakit akışı verileri beklenmeli.
Bu nedenle ALTNY için izlenmesi gereken ana göstergeler yeni siparişlerden çok bu siparişlerin ne zaman teslimata ve nakit akışına dönüştüğü, brüt marjın %31,2 seviyesinden toparlanıp toparlanmadığı ve net borcun yeniden düşüşe geçip geçmediği olacak. Operasyonel marjlar iyileşmeden yalnızca bilanço büyümesine bakmak yeterli değil.
Yatırım tavsiyesi değildir.