
Açılış
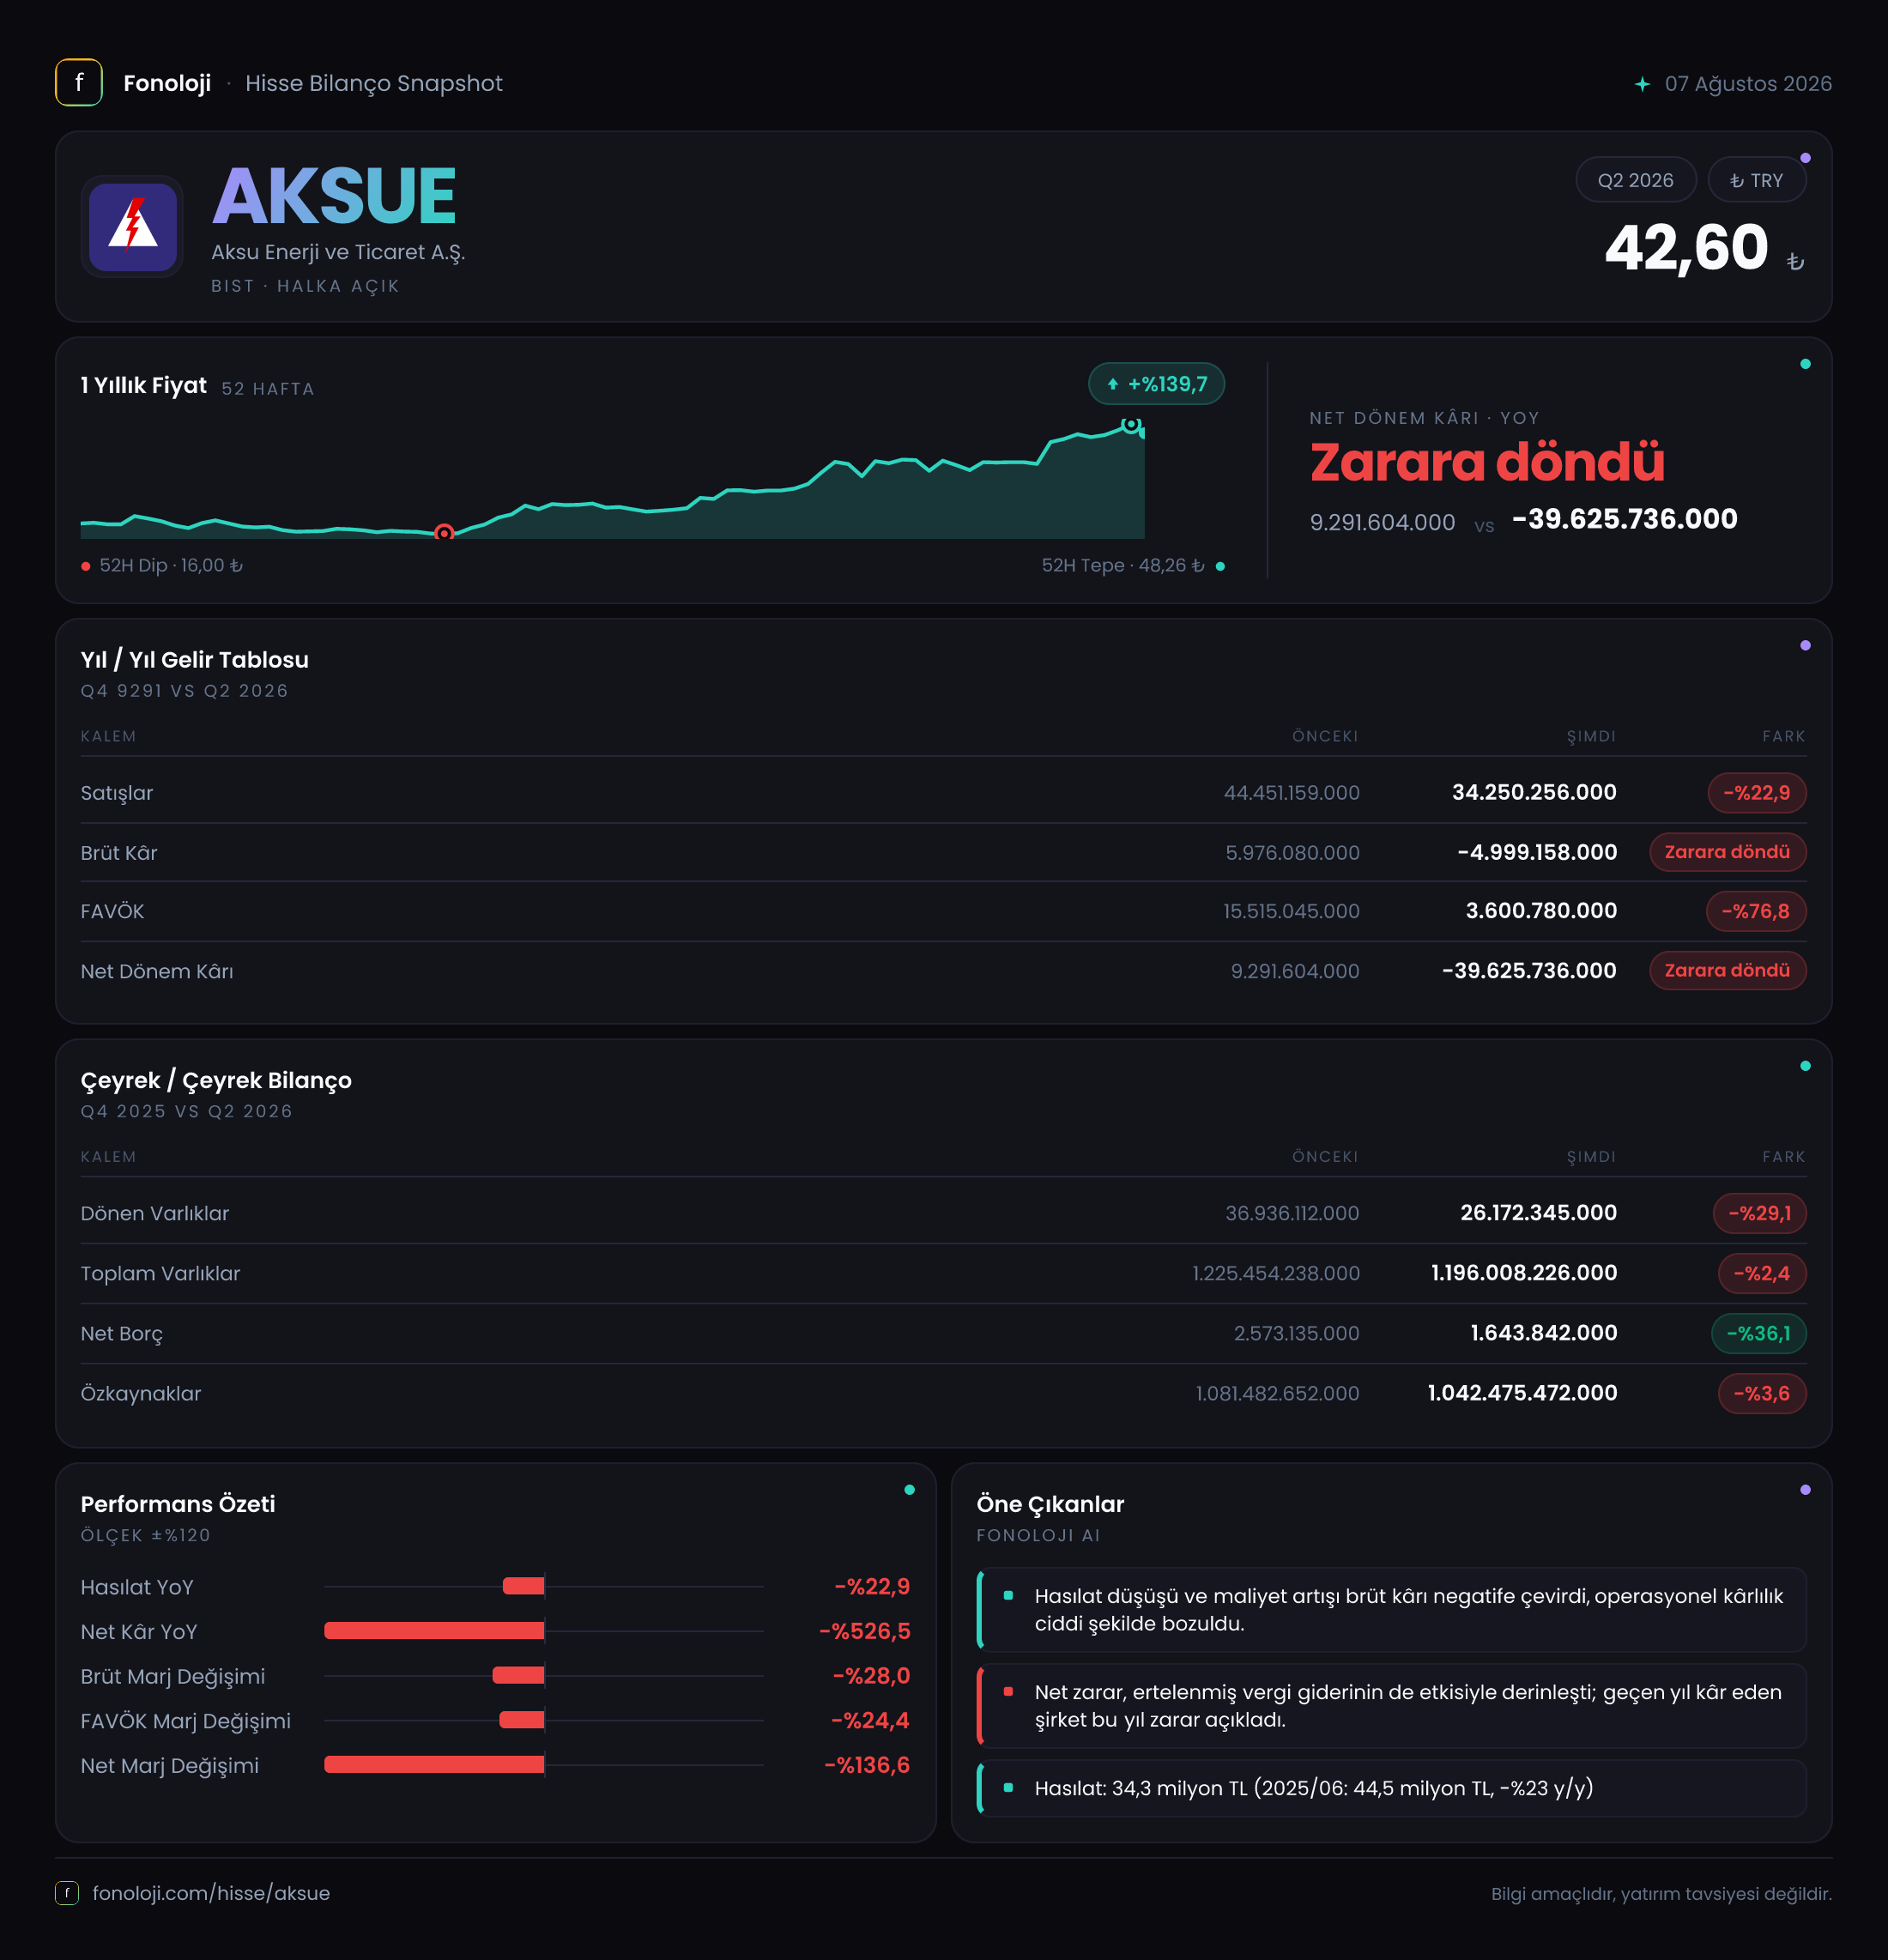
Aksu Enerji ve Ticaret A.Ş. (AKSUE), 2026/6AB döneminde faaliyet ölçeği küçülen, brüt kârlılığı negatife dönen ve net zarar yazan bir görünüm sergiledi. Şirketin satışları geçen yılın aynı dönemine göre %22,9 gerileyerek 34,3 milyon TL’ye inerken, 5,0 milyon TL brüt zarar oluştu. FAVÖK hâlâ pozitif kalsa da 3,6 milyon TL seviyesine gerileyerek operasyonel tamponun önemli ölçüde zayıfladığını gösteriyor. Bilançonun güçlü tarafı ise düşük net borç ve yüksek özkaynak seviyesi; ancak bu sağlam bilanço, gelir tablosundaki bozulmayı şu aşamada telafi edemiyor.
Bu verilerin altı aylık ara dönem sonuçları olduğunu özellikle vurgulamak gerekir. Dolayısıyla çeyrekten çeyreğe gidişatı değerlendirmek için yeterli veri bulunmuyor; mevcut karşılaştırma, 2025/6AB ile yapılabiliyor.
Satış Hikayesi
AKSUE’nin satışları, geçen yılın aynı dönemindeki 44,5 milyon TL’den 34,3 milyon TL’ye düşerek 10,2 milyon TL azaldı. Yüzde bazında %22,9’luk bu gerileme, Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal olarak dahi küçülmeye işaret ediyor. Başka bir ifadeyle şirket yalnızca enflasyona göre büyüyememiş değil, satış hacmi veya fiyatlama gücü açısından da belirgin bir kayıp yaşamış görünüyor.
Bu düşüşün şirketin enerji üretim miktarından, elektrik fiyatlarından, sözleşme yapısından veya dönemsel üretim koşullarından hangisinden kaynaklandığı paylaşılan veride ayrıştırılmıyor. Bu nedenle satışlardaki zayıflığı tek bir nedene bağlamak mümkün değil. Ancak yatırımcı açısından ana mesaj net: Şirketin mevcut dönemde gelir üretme kapasitesi, geçen yılın aynı dönemine göre belirgin biçimde gerilemiş.
Daha kritik nokta, satışlardaki düşüşün kârlılıkta daha sert hissedilmesi. Satışlar %22,9 gerilerken brüt kâr pozisyonu 6,0 milyon TL brüt kârdan 5,0 milyon TL brüt zarara döndü. Bu tablo, yalnızca satış hacminin değil, satışların maliyet yapısının da bozulduğunu gösteriyor. Enerji şirketlerinde üretim maliyetleri, bakım giderleri, satın alınan elektrik maliyeti ve fiyatlama koşulları brüt marj üzerinde önemli rol oynar; ancak bu kalemlerin detayları olmadan spesifik bir neden söylemek doğru olmaz.
Kârlılık
AKSUE’nin brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %13,5 seviyesinden bu dönemde yaklaşık -%14,6’ya geriledi. Yani şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 13,5 TL brüt kâr üretirken bu dönemde satış başına yaklaşık 14,6 TL brüt zarar yazdı. Bu, sonuçların en zayıf tarafı ve faaliyet modelindeki baskının temel göstergesi.
FAVÖK tarafında görünüm daha farklı. FAVÖK, 15,5 milyon TL’den 3,6 milyon TL’ye gerileyerek %76,8 düştü. Buna rağmen FAVÖK marjı yaklaşık %10,5 ile pozitif kaldı; geçen yıl bu oran yaklaşık %34,8 seviyesindeydi. Dolayısıyla şirketin faaliyet giderleri veya diğer operasyonel kalemleri, brüt zarar oluşmasına rağmen FAVÖK’ün pozitif kalmasını sağlamış olabilir. Ancak bu durum, operasyonel performansın güçlü olduğu anlamına gelmiyor. Aksine, FAVÖK’ün satışlara oranı ciddi biçimde daralmış durumda ve kârlılıkta güvenlik marjı sınırlanmış görünüyor.
Net sonuç ise çok daha sert bozuldu. Şirket geçen yılın aynı döneminde 9,3 milyon TL net kâr açıklarken bu dönemde 39,6 milyon TL net zarar yazdı. Net kâr marjı yaklaşık %20,9’dan -%115,5’e geriledi. Net zararın, FAVÖK’teki 11,9 milyon TL’lik düşüşten çok daha yüksek olması; finansman giderleri, değerleme farkları, amortisman, vergi veya diğer faaliyet dışı kalemlerin incelenmesini gerektiriyor. Paylaşılan veride bu kırılım yer almadığı için zararın tamamını operasyonel zayıflıkla açıklamak mümkün değil.
| KPI | 2026/6AB | 2025/6AB | Yorum | |---|---:|---:|---| | Satışlar | 34,3 mn TL | 44,5 mn TL | %22,9 düşüş | | Brüt marj | -%14,6 | %13,5 | Brüt kârdan brüt zarara dönüş | | FAVÖK marjı | %10,5 | %34,8 | Operasyonel tampon belirgin zayıfladı | | Net kâr marjı | -%115,5 | %20,9 | Net kârdan ağır zarara geçiş |
Bilanço Sağlığı
Bilançonun faaliyet sonuçlarına göre daha dayanıklı bir görünümü var. Dönen varlıklar, önceki yıl sonundaki 36,9 milyon TL’den 26,2 milyon TL’ye gerileyerek %29,1 azaldı. Bu düşüş, kısa vadeli likidite tamponunun daraldığını gösteriyor. Ancak dönen varlıklardaki gerilemenin nakit, ticari alacak veya diğer kalemlerden hangisinden kaynaklandığı verilmediği için likiditenin niteliği hakkında kesin hüküm kurulamıyor.
Duran varlıklar yaklaşık 1,2 milyar TL seviyesinde korunurken toplam varlıklar da yaklaşık 1,2 milyar TL oldu. Özkaynaklar 1,1 milyar TL’den 1,0 milyar TL’ye gerileyerek %3,6 azaldı. Bu düşüş, dönem zararının özkaynaklar üzerinde baskı yarattığını gösteriyor; ancak özkaynak tabanı hâlâ bilançonun ana taşıyıcısı konumunda. Yaklaşık hesapla özkaynakların toplam varlıklara oranı %83 civarında ve bu oran, şirketin bilanço finansmanında özkaynak ağırlığının yüksek olduğunu gösteriyor.
Net borç ise 2,6 milyon TL’den 1,6 milyon TL’ye gerileyerek %36,1 azaldı. Dönemsel 3,6 milyon TL FAVÖK üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 0,4x seviyesinde. Bu oldukça düşük bir kaldıraç göstergesi. Ancak FAVÖK’ün geçen yıl 15,5 milyon TL’den bu dönemde 3,6 milyon TL’ye gerilediği unutulmamalı. Borç düşük olsa da faaliyet kârlılığı kalıcı biçimde zayıflarsa şirketin yatırım kapasitesi ve nakit üretimi yine baskı altında kalabilir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, geçen yılki 2,9 milyon TL kazançtan bu dönemde 2,1 milyon TL zarara dönerek 5,0 milyon TL’lik olumsuz değişim gösterdi. Enflasyon muhasebesinde bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini yansıtır; doğrudan faaliyet performansı veya nakit akışı olarak okunmamalıdır.
Bu dönemdeki 2,1 milyon TL’lik net parasal zarar, yüksek enflasyon ortamında parasal pozisyonun şirket lehine çalışmadığını gösteriyor. Ancak bu kalem, 39,6 milyon TL’lik net zararın tamamını açıklamıyor. Dolayısıyla yatırımcı, TAS 29 etkisini önemli bir unsur olarak izlemeli fakat asıl baskının hangi gelir tablosu kalemlerinden geldiğini finansal dipnotlarda ayrıca incelemeli.
Yatırımcı için Ne Anlama Geliyor?
AKSUE’de yatırım tezinin güçlü tarafı düşük borçluluk ve yüksek özkaynak desteği. Şirketin net borç/FAVÖK oranı yaklaşık 0,4x seviyesinde; bu da finansal riskin, yüksek borç taşıyan şirketlere kıyasla sınırlı olduğunu gösteriyor. Buna karşılık operasyonel tablo belirgin biçimde zayıflamış durumda:
- Satışlar enflasyonun üzerinde büyümek bir yana %22,9 geriledi.
- Brüt marj pozitiften negatife döndü.
- FAVÖK %76,8 azaldı ve marj %34,8’den %10,5’e indi.
- Net sonuç 9,3 milyon TL kârdan 39,6 milyon TL zarara geçti.
- Dönen varlıklar ve özkaynaklar geriledi.
Bu nedenle önümüzdeki dönemlerde izlenmesi gereken temel başlık, satışların yeniden toparlanıp toparlanmayacağı ve brüt marjın pozitife dönüp dönmeyeceği. FAVÖK’ün pozitif kalması olumlu bir işaret olsa da, brüt zarar sürdüğü takdirde bu tamponun kalıcı olması zorlaşabilir. Ayrıca net zararın nedenlerini anlamak için finansman giderleri, değer düşüklüğü, amortisman ve diğer faaliyet dışı kalemlerin ayrıntısı görülmeli. Şimdilik bilanço güçlü, fakat gelir tablosu yatırımcıya açık biçimde temkinli olunması gerektiğini söylüyor.
Yatırım tavsiyesi değildir.