
Açılış
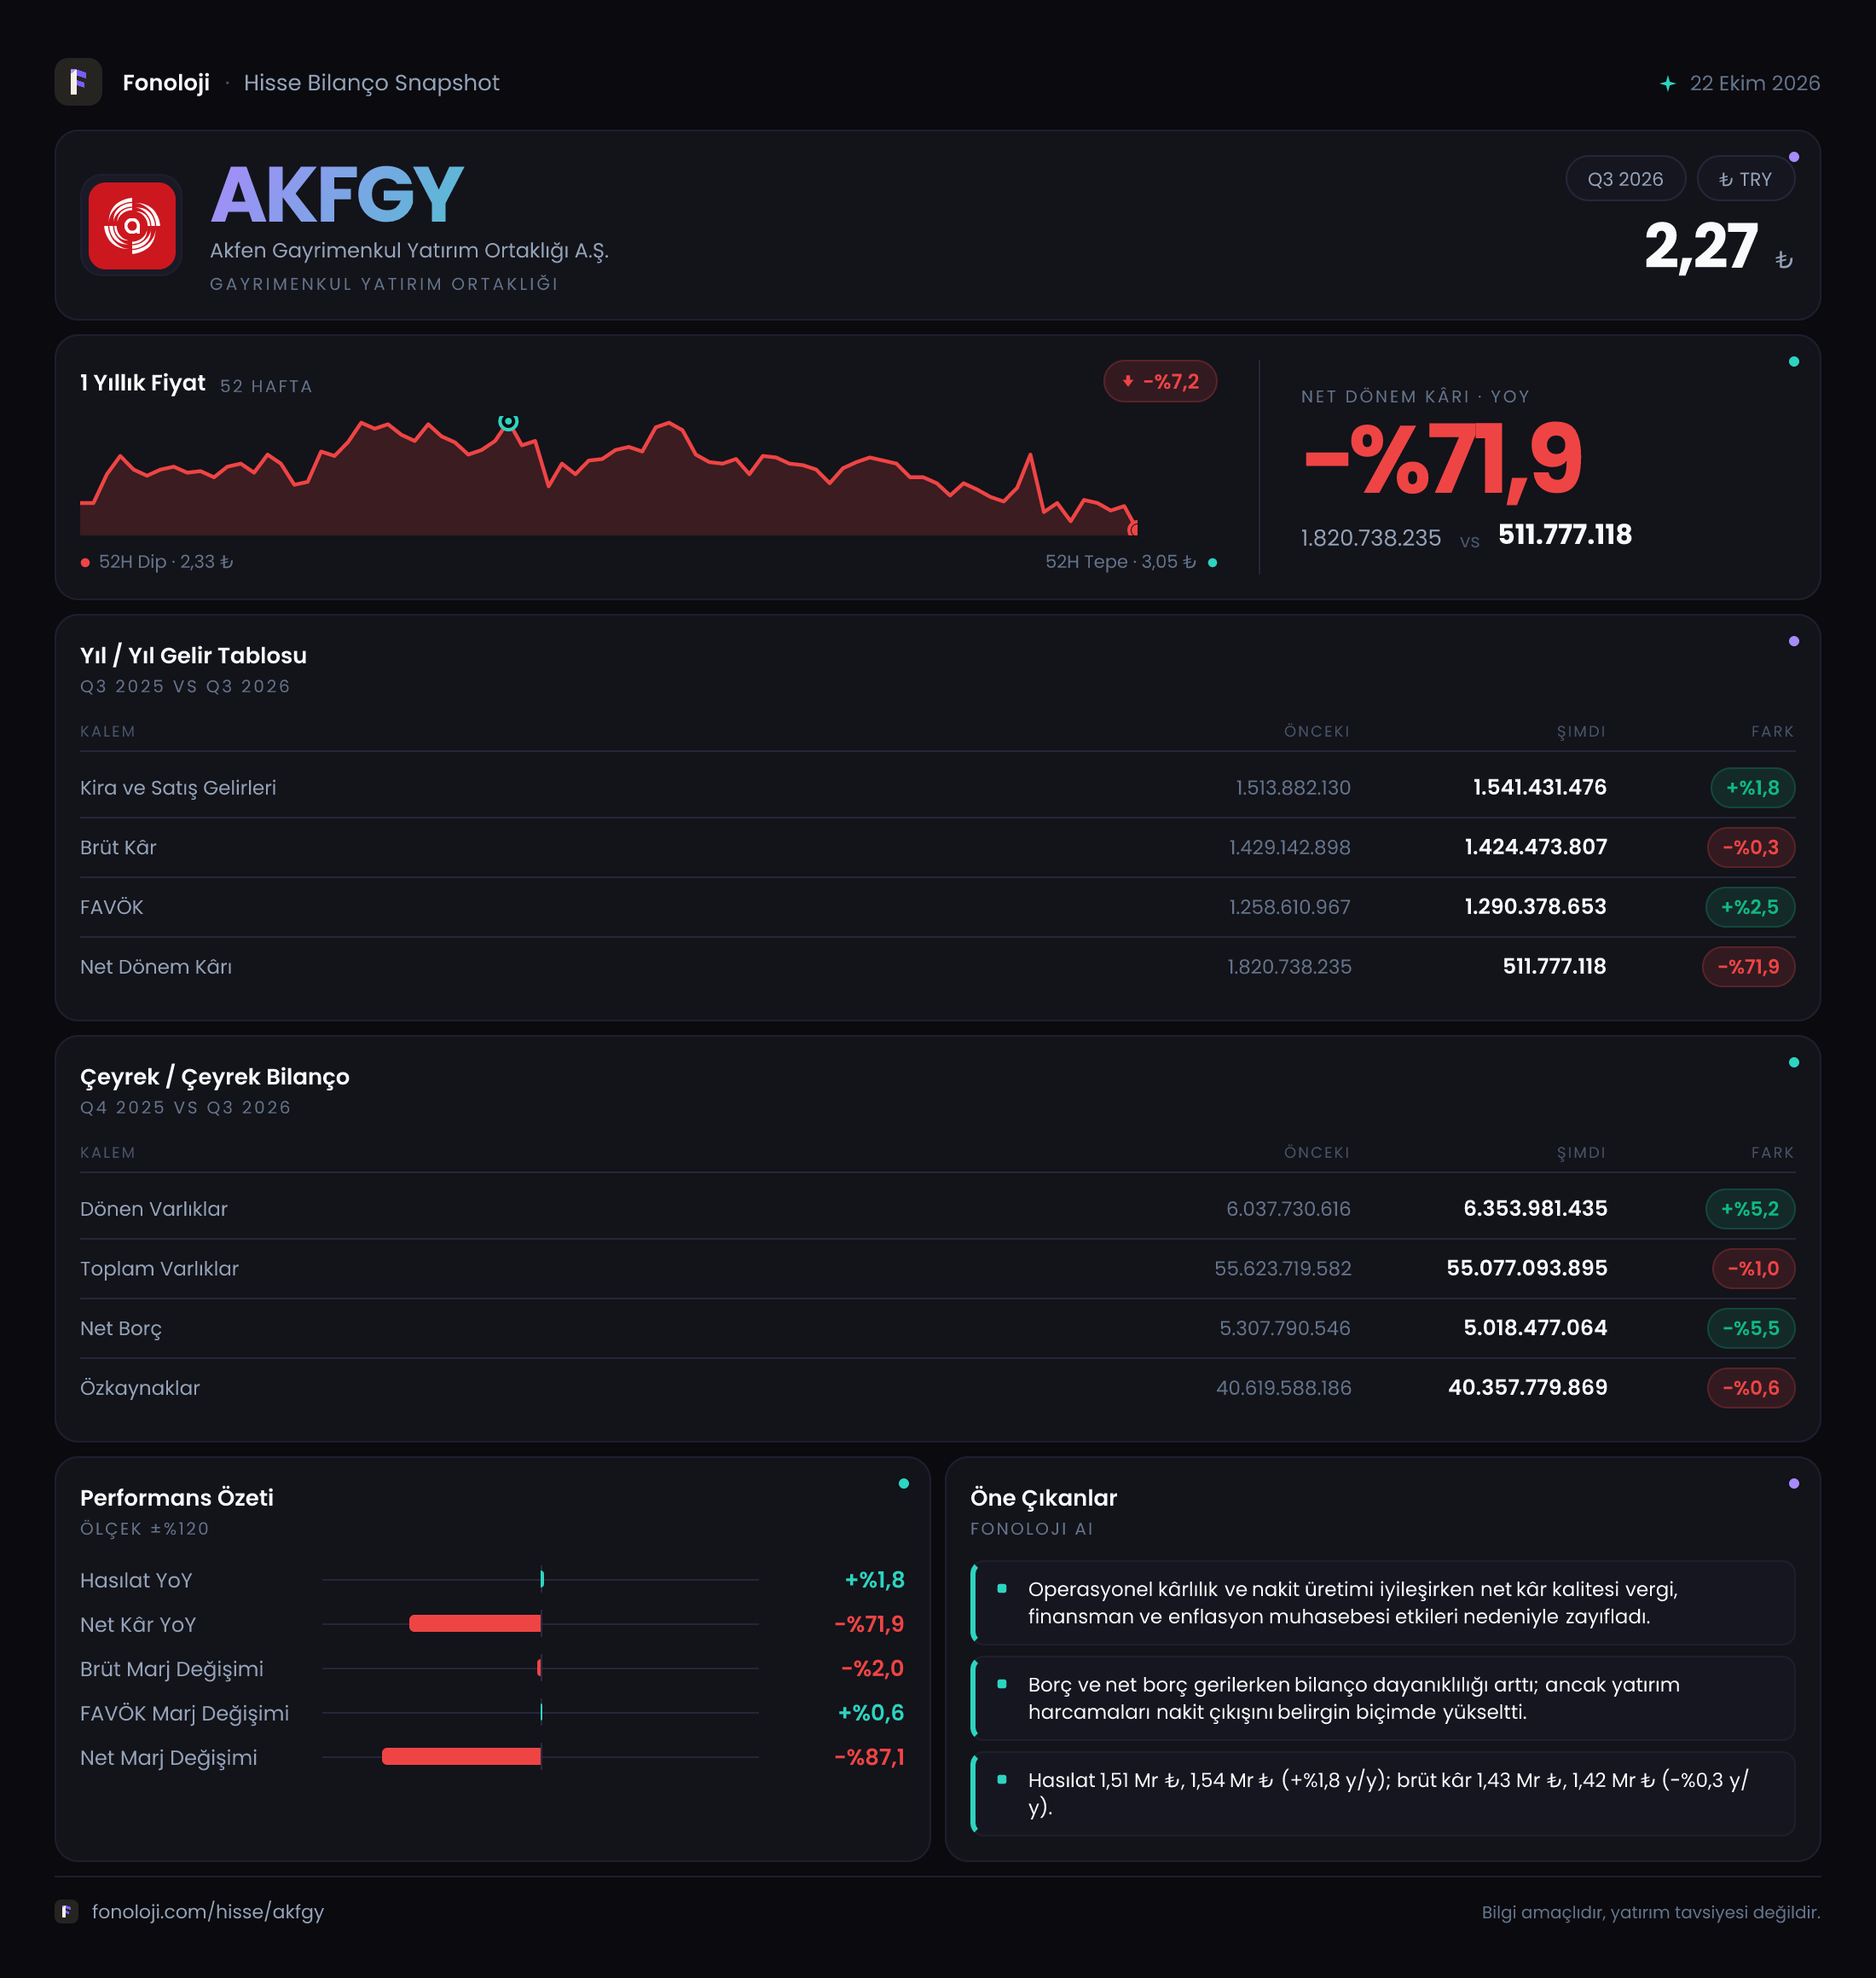
Akfen Gayrimenkul Yatırım Ortaklığı, gelirlerini ağırlıklı olarak gayrimenkul portföyü ve buna bağlı işletme faaliyetlerinden üreten bir GYO olarak, 2026/9 ara döneminde operasyonel tarafta yatay; kârlılık tarafında ise belirgin biçimde zayıf bir görünüm sergiledi. Şirketin satışları geçen yılın aynı dönemine göre yalnızca %0,8 artarak 936,1 milyon TL’ye yükselirken, brüt kâr ve FAVÖK geriledi. En dikkat çekici değişim, 681,1 milyon TL’lik net parasal pozisyon kazancı olmasına rağmen şirketin dönem sonunda 106,4 milyon TL net zarar açıklaması. Bu tablo, faaliyet performansındaki baskının ve finansman/muhasebe etkilerinin birlikte okunması gerektiğini gösteriyor.
Bilanço tarafında toplam varlıklar sınırlı artarken net borç yükseldi, özkaynaklar ise hafif geriledi. Dolayısıyla bu dönemin ana mesajı, “varlık tabanı korunuyor ancak gelir yaratma ve net kâra dönüşüm kapasitesi zayıflıyor” şeklinde özetlenebilir.
Satış Hikayesi
Şirketin satışları 936,1 milyon TL ile geçen yılın aynı dönemindeki 928,7 milyon TL’nin yalnızca %0,8 üzerinde gerçekleşti. Bu artış, Türkiye’de %30’un üzerinde seyreden enflasyon ortamı dikkate alındığında reel anlamda büyümeye işaret etmiyor. Başka bir ifadeyle Akfen GYO’nun nominal geliri korunmuş olsa da portföyünün fiyatlama gücü, doluluk seviyesi veya operasyonel hacmi enflasyonun belirgin biçimde gerisinde kalmış görünüyor.
Gayrimenkul ve konaklama gibi faaliyetlerde satışların enflasyona karşı korunabilmesi için kira güncellemeleri, oda fiyatları, doluluk oranları veya yabancı para bazlı gelirler önem taşır. Ancak mevcut veride bu kalemlerin ayrıştırması bulunmadığı için satışlardaki sınırlı artışın fiyat kaynaklı mı, hacim kaynaklı mı olduğunu kesin biçimde söylemek mümkün değil. Yine de toplam satış büyümesinin enflasyonun çok altında kalması, şirketin gelir tabanında reel baskı bulunduğunu gösteriyor.
Satışların altında kalan kârlılık performansı da dikkat çekici. Brüt kâr %2,0 gerileyerek 859,0 milyon TL’ye inerken, FAVÖK %4,2 düşüşle 771,4 milyon TL’ye geriledi. Bu, satışlar korunmaya çalışılırken maliyetlerin daha hızlı arttığını ve operasyonel verimliliğin zayıfladığını gösteriyor.
Sunulan çeyreklik veride 2025/9 satışları 367,1 milyon TL olarak yer alıyor. Ancak mevcut dönem ve karşılaştırma kalemlerinin aynı raporlama kapsamını temsil edip etmediği net olmadığı için bu veriyle doğrudan çeyreklik büyüme hesabı yapmak sağlıklı değil. 2026/9 döneminin çeyreklik trendini değerlendirmek için daha karşılaştırılabilir ara dönem verisini beklemek gerekir.
Kârlılık
Brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %94,4 seviyesinden %91,8’e geriledi. Marjdaki yaklaşık 2,6 puanlık düşüş, satışların büyük bölümünün brüt kâra dönüşmeye devam ettiğini ancak maliyet baskısının arttığını ortaya koyuyor. Gayrimenkul işletmelerinde yüksek brüt marj görülebilse de bu marjın sürdürülebilirliği, bakım-onarım, personel, enerji, hizmet ve kira işletme giderlerindeki artışlara bağlıdır.
FAVÖK marjı da geçen yılki yaklaşık %86,7 seviyesinden %82,4’e indi. Brüt marjdaki bozulmanın FAVÖK’e yansıması, baskının yalnızca muhasebesel bir kalem olmadığını; faaliyet giderlerinin de operasyonel kazancı aşağı çektiğini gösteriyor. Satışlar nominal olarak artarken FAVÖK’ün gerilemesi, şirketin gelir artışını verimlilik artışına dönüştüremediği bir döneme işaret ediyor.
Net kâr tarafındaki değişim daha sert. Geçen yıl aynı dönemde 591,0 milyon TL net kâr açıklayan şirket, bu dönemde 106,4 milyon TL net zarara geçti. Böylece net kâr marjı yaklaşık %63,6’dan -%11,4’e döndü. Bu fark, faaliyet kârındaki 33,6 milyon TL’lik düşüşle tek başına açıklanamayacak kadar büyük. Net parasal pozisyonun geçen yıl 82,1 milyon TL zarar iken bu yıl 681,1 milyon TL kazanca dönüşmesine rağmen net zararın oluşması; finansman giderleri, kur farkları, değerleme kalemleri veya diğer giderlerin net sonucu ciddi biçimde aşağı çekmiş olabileceğini gösteriyor. Bu kalemlerin ayrıntısı olmadan zararın tek bir nedene bağlanması doğru olmaz.
Bilanço Sağlığı
Akfen GYO’nun toplam varlıkları, önceki dönem sonuna göre %0,7 artarak 45,7 milyar TL’ye ulaştı. Bu büyüme oldukça sınırlı; duran varlıklar %0,4 artışla 40,3 milyar TL, dönen varlıklar ise %3,3 artışla 5,4 milyar TL oldu. Varlık yapısının yaklaşık %88’inin duran varlıklardan oluşması, şirketin sermaye yoğun ve gayrimenkul değerlerine duyarlı yapısını koruduğunu gösteriyor.
Özkaynaklar 35,7 milyar TL’den 35,5 milyar TL’ye geriledi. Düşüş sınırlı olsa da dönem zararının özkaynaklar üzerinde baskı oluşturduğu görülüyor. Buna karşılık özkaynakların toplam varlıklara oranı yaklaşık %78 seviyesinde. Bu oran, bilanço üzerinde güçlü bir özkaynak tamponu bulunduğunu gösteren olumlu bir unsur.
Ancak net borç 2,9 milyar TL’den 3,3 milyar TL’ye yükselerek %13,6 arttı. Raporlanan dönem FAVÖK’ü baz alındığında net borç/FAVÖK oranı yaklaşık 4,3x seviyesinde; önceki dönemde bu oran yaklaşık 3,6x idi. Bu hesap yıllıklandırılmamış dönem verisine dayandığı için tek başına kesin borçluluk ölçüsü değildir, ancak yön önemlidir: borç artarken operasyonel kâr düşüyor. Bu kombinasyon, faiz ve finansman koşullarına karşı hassasiyetin yükseldiğini gösteriyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini finansal tablolara yansıtır. Akfen GYO’nun net parasal pozisyonu geçen yıl 82,1 milyon TL gider iken bu dönemde 681,1 milyon TL gelire döndü. Aradaki yaklaşık 763,2 milyon TL’lik değişim, net kâr üzerinde teorik olarak güçlü bir destek yaratmalıydı.
Buna rağmen şirketin net zarar açıklaması, net parasal kazancın nakit yaratımıyla aynı anlama gelmediğini açıkça ortaya koyuyor. Bu kalem, enflasyon muhasebesinden kaynaklanan bir muhasebe etkisidir; şirketin kasasına aynı tutarda nakit girişi sağlamaz. Ayrıca parasal pozisyon kazancı, finansman giderleri, kur farkları, değerleme hareketleri ve diğer giderlerle dengelenmiş olabilir.
Bu nedenle yatırımcı açısından doğru yaklaşım, 681,1 milyon TL’lik kazancı operasyonel kâr gibi değerlendirmemek. Şirketin gerçek performansını anlamak için FAVÖK, borçluluk, faiz karşılama kapasitesi ve nakit akışı birlikte izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
Akfen GYO’nun bu dönemki görünümünde güçlü taraf, yüksek özkaynak tabanı ve varlıkların büyük ölçüde korunması. Toplam varlıkların 45,7 milyar TL, özkaynakların ise 35,5 milyar TL seviyesinde olması bilanço dayanıklılığı sağlıyor. Gayrimenkul portföyünün değer kazanması veya operasyonel gelirlerin enflasyona uyum sağlaması halinde bu yapı önemli bir avantaj yaratabilir.
Buna karşılık kısa vadeli riskler daha belirgin:
- Satış büyümesi %0,8 ile enflasyonun çok gerisinde kaldı.
- Brüt ve FAVÖK marjları geriledi; operasyonel verimlilik zayıfladı.
- Net borç artarken FAVÖK düştü ve borçluluk oranı yükseldi.
- Net parasal pozisyon kazancı, şirketi net zarardan kurtaramadı.
- Kârlılığın değerleme ve parasal pozisyon gibi muhasebe kalemlerine duyarlılığı yüksek.
İzlenmesi gereken ana başlıklar, gelecek dönemlerde satışların enflasyonu aşan bir hızla büyüyüp büyümeyeceği, FAVÖK marjının toparlanıp toparlanmayacağı ve net borcun faaliyet kârına göre gerileyip gerilemeyeceği. Şirketin varlık zenginliği önemli bir güvenlik alanı sunuyor; ancak yatırımcı açısından bu varlıkların sürdürülebilir nakit akışı ve net kâra ne ölçüde dönüştüğü daha kritik hale gelmiş durumda.
Yatırım tavsiyesi değildir.