
Açılış
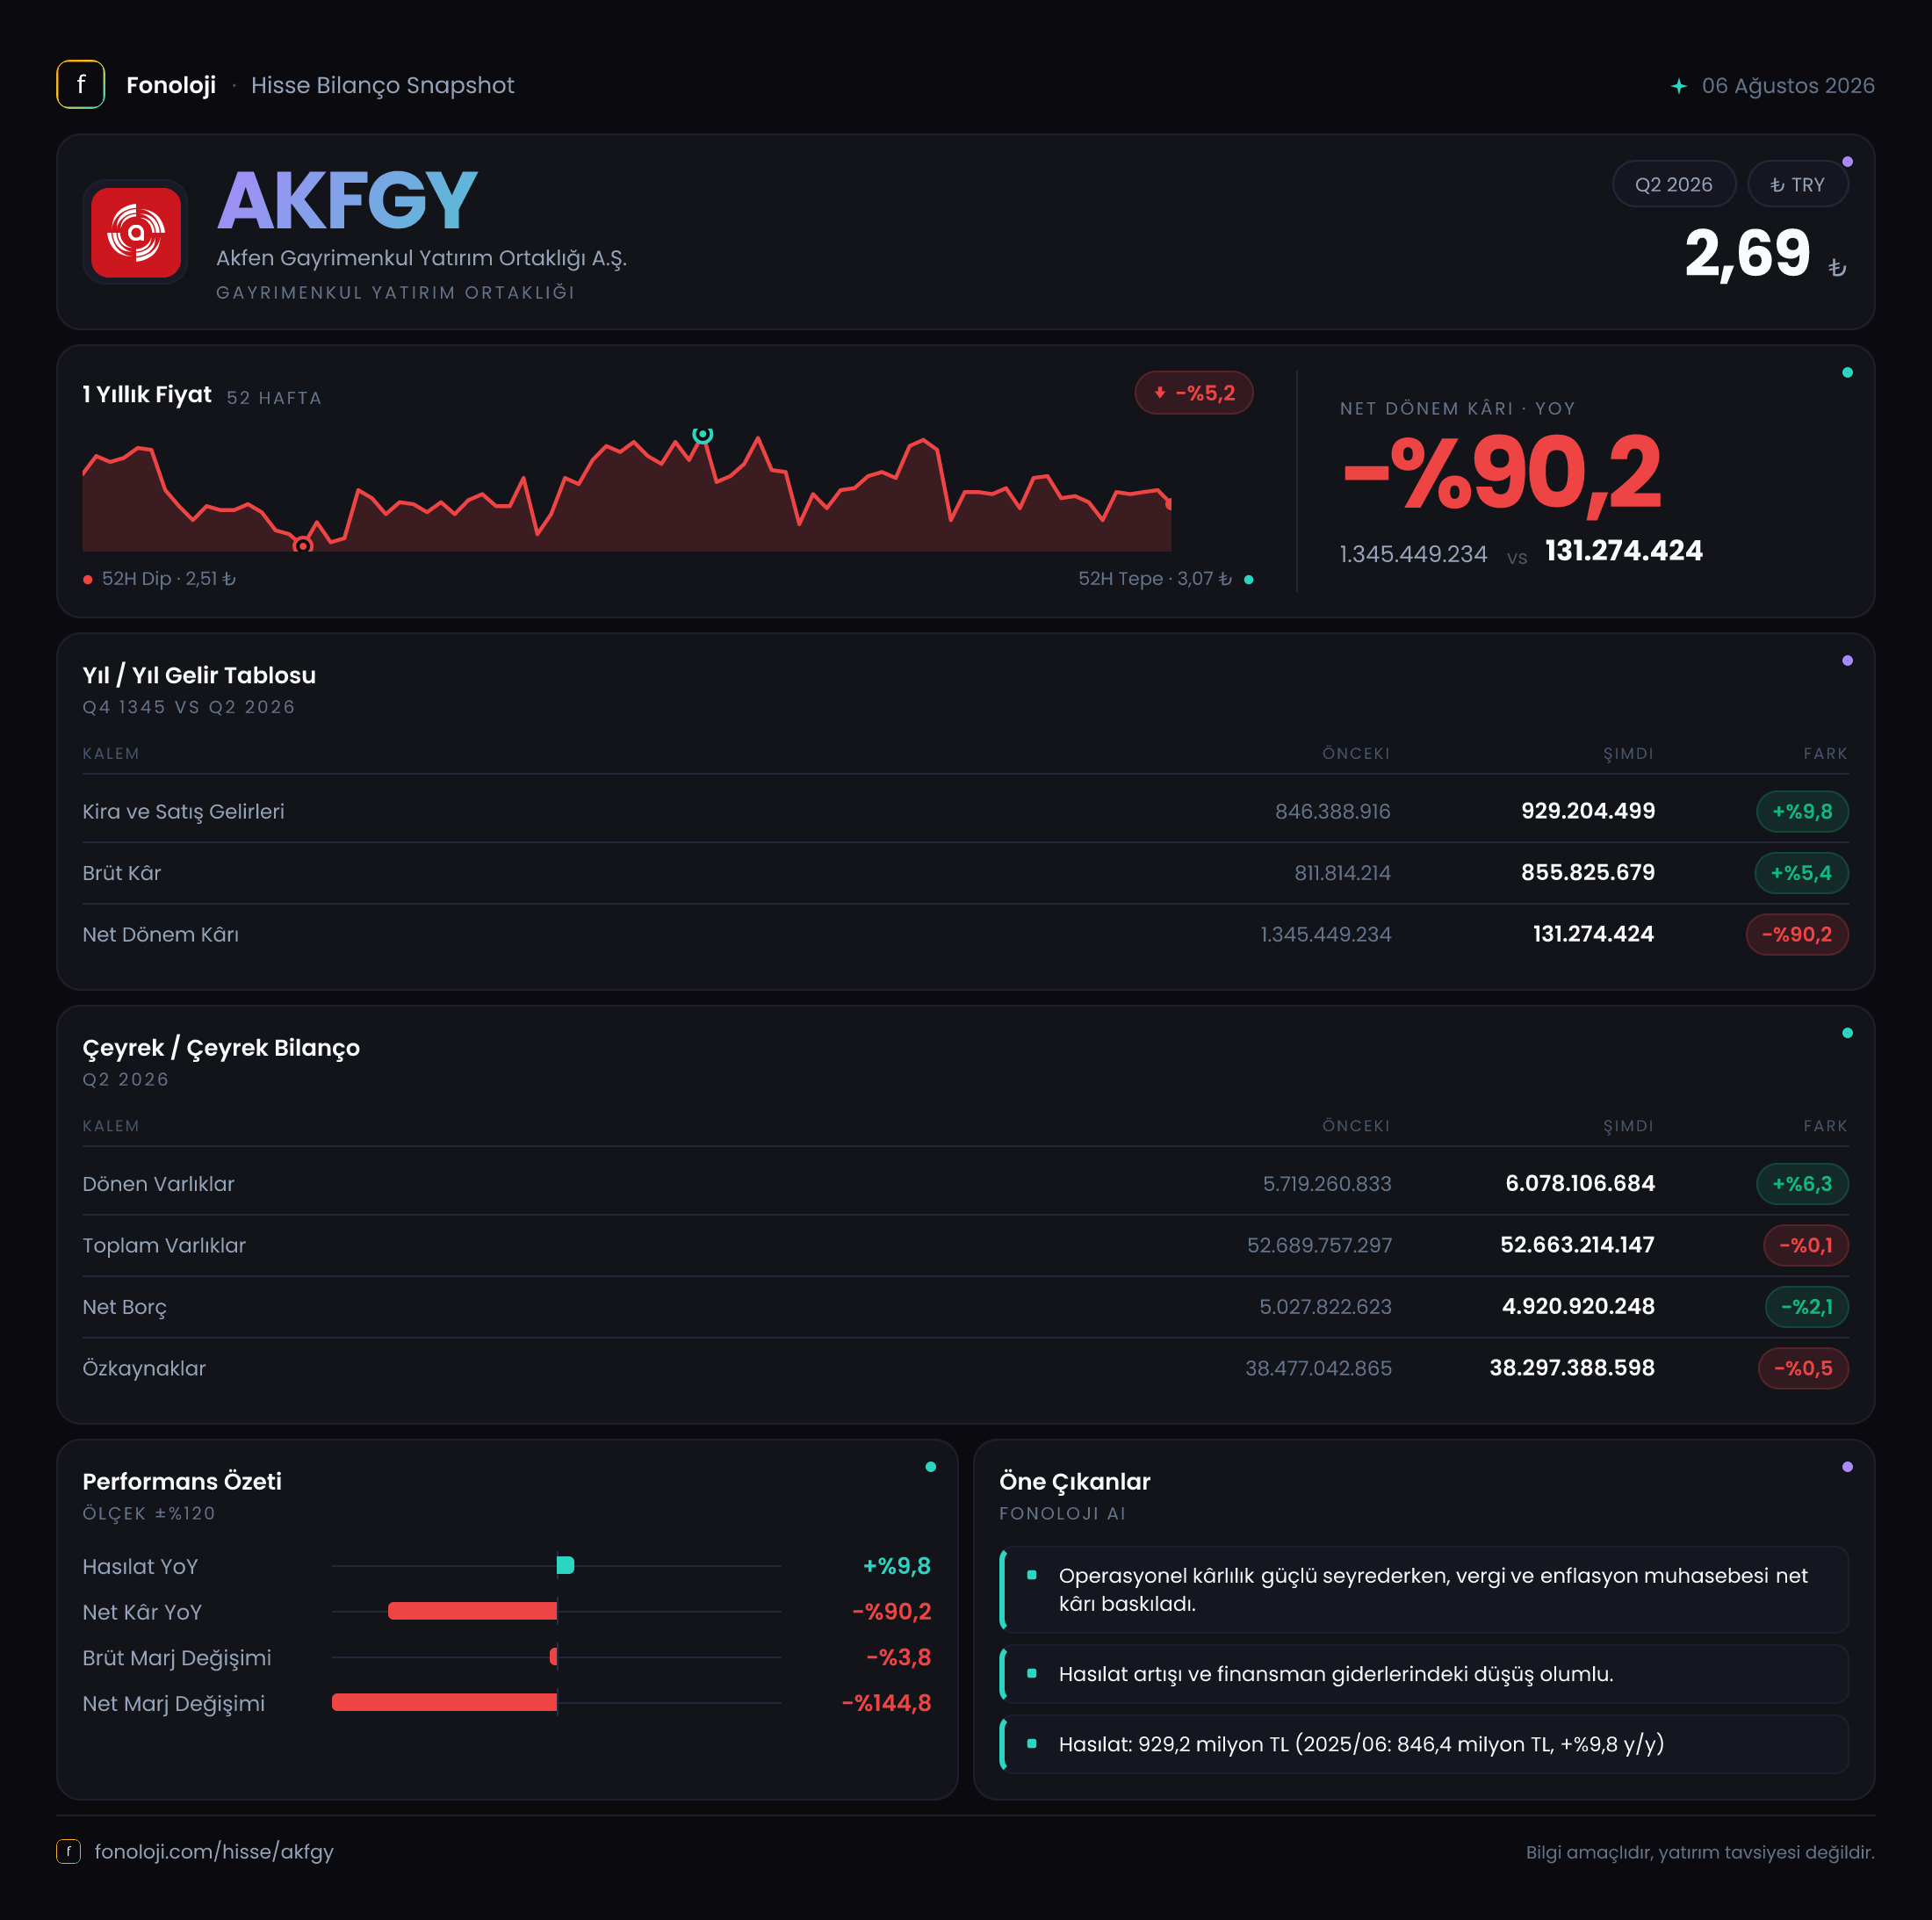
Akfen GYO, ağırlıklı olarak kira geliri ve yatırım amaçlı gayrimenkul portföyüyle faaliyet gösteren bir gayrimenkul yatırım ortaklığı. 2026 ilk yarısında şirketin satış gelirleri nominal olarak artmış görünüyor; ancak net kâr cephesinde belirgin bir bozulma var. Bir başka deyişle bu dönem, faaliyet tarafında durağan, kârlılık tarafında çarpıcı bir kırılmanın yaşandığı bir dönem olarak öne çıkıyor. Bu kırılmanın büyük kısmı TAS 29 enflasyon muhasebesi ve değerleme etkilerinden kaynaklanıyor; şirketin bilanço yapısı ise hâlâ güçlü görünüyor.
Satış Hikayesi
Şirketin satış gelirleri bu dönemde 549,4 milyar TL olarak gerçekleşmiş. Geçen yılın aynı döneminde bu rakam 532,0 milyar TL idi; böylece artış %3,3. İlk bakışta pozitif bir tablo gibi dursa da Türkiye’de enflasyonun son dönemlerde %30’ların üzerinde seyrettiği dikkate alındığında, reel olarak ciddi bir daralma söz konusu. Nominal artış enflasyonun çok altında kalmış. Bu, şirketin kira sözleşmelerinin endekslenme hızının ya da doluluk performansının enflasyonun gerisinde kaldığına işaret ediyor olabilir.
Ancak burada GYO’ya özgü bir nüans var: Satış gelirlerinin büyük kısmı kira gelirlerinden oluşuyor; kira gelirleri ise sözleşme yenileme dönemlerine göre dalgalanabilir. Çeyreklik trend verisi açıklanmadığı için büyümenin ilk yarıda mı, yoksa ikinci çeyrekte mi daha güçlü olduğunu şu an göremiyoruz. Geçen yılın aynı dönemine göre neredeyse sabit kalan satışlar, şirketin portföy gelirlerini enflasyona endeksleme konusunda zorlandığını düşündürüyor.
Kârlılık
Brüt kâr, satışlara paralel olarak hafif gerilemiş: 503,8 milyar TL (geçen yıl: 512,1 milyar TL). Brüt kâr marjı ise geçen yılın aynı döneminde %96,2 iken bu dönemde %91,7 seviyesine inmiş. GYO’larda brüt kâr marjının doğal olarak yüksek olması beklenir; burada asıl dikkat çekici olan, satışlar artarken brüt kârın düşmesi. Yani maliyetler, gelirlerden daha hızlı artmış. Enerji, bakım-onarım ve yönetim giderlerindeki enflasyonist baskı bu sonucu doğurmuş olabilir.
FAVÖK verisi bu raporda açıklanmamış. Bu, operasyonel kârlılığı tam olarak değerlendirmemizi engelliyor. GYO'lar için FAVÖK’ün zaman zaman farklı tanımlarla hesaplandığı düşünülürse, bu boşluğu şimdilik not edip geçmek gerekiyor. Net dönem kârı ise bu dönemde -174,1 milyar TL; geçen yılın aynı döneminde 405,1 milyar TL kâr vardı. Bu, %143’lük sert bir düşüş anlamına geliyor. Net kârı bu kadar aşağı çeken unsurun faaliyet giderleri değil, büyük ölçüde yatırım amaçlı gayrimenkullerin değerleme farkları ve enflasyon muhasebesi kalemleri olduğu anlaşılıyor.
Bilanço Sağlığı
Toplam varlıklar 43.381,8 milyar TL seviyesinde. Bunun 38.146,5 milyar TL’si duran varlıklardan oluşuyor; bir GYO için beklenen tablo bu. Özkaynaklar 33.577,1 milyar TL ile toplam varlıkların yaklaşık %77’sini karşılıyor. Bu, oldukça güçlü bir sermaye yapısına işaret ediyor. Net borç ise 3.138,3 milyar TL ve geçen yıl sonuna göre %12,7 artmış. Artış hızı dikkat çekici; ancak net borcun özkaynaklara oranı hâlâ yaklaşık %9,3 gibi düşük bir seviyede. Net borç/FAVÖK rasyosu FAVÖK verisi eksik olduğu için hesaplanamıyor, ama mevcut yapı itibarıyla şirketin borç yükü açısından rahat bir pozisyonda olduğu söylenebilir.
Özkaynaklardaki %0,7’lik azalma ise dönem zararının bilançoya yansıması. Bu, zarara rağmen şirketin sermaye tabanının ciddi şekilde aşınmadığını gösteriyor. Dönen varlıklardaki %5,5’lik artış da likiditenin korunduğuna dair olumlu bir sinyal.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi çerçevesinde şirketin net parasal pozisyon kalemi bu dönemde +514,1 milyar TL kazanç olarak kaydedilmiş. Geçen yılın aynı döneminde ise -109,9 milyar TL kayıp vardı. Bu kalemin pozitife dönmesi, şirketin net parasal yükümlülük pozisyonunda olduğunu ve yüksek enflasyon döneminde borçlu olmanın avantajını yaşadığını gösteriyor. Bir başka deyişle, enflasyon şirketin reel borç yükünü eritmiş.
Ancak işin ilginç tarafı şu: Net parasal pozisyon kazancı 514,1 milyar TL gibi yüksek bir rakam olmasına rağmen dönem yine de -174,1 milyar TL zararla kapanmış. Bu durum, açıklanmayan kalemlerde (muhtemelen yatırım amaçlı gayrimenkul değer düşüşleri veya ertelenmiş vergi giderleri gibi) çok ciddi bir gider yazıldığına işaret ediyor. TAS 29’un yarattığı pozitif katkı, diğer gider kalemlerini dengelemeye yetmemiş.
Yatırımcı için Ne Anlama Geliyor?
Bu çeyrek raporundan çıkan ana mesaj şu: Akfen GYO’nun bilançosu güçlü, borçluluk oranı düşük ve enflasyon muhasebesi şirketin lehine çalışıyor. Buna karşılık kârlılık cephesinde ciddi bir dalgalanma var; net kârın derin zarara dönmesi, yatırımcılar için bir uyarı niteliği taşıyor. FAVÖK ve çeyreklik kırılım olmadan operasyonel kârlılığın asıl yönünü tam olarak göremiyoruz; bu yüzden bir sonraki ara dönem raporu kritik önemde.
Dikkat edilmesi gereken noktalar:
- Satışlardaki reel daralma sürüyor mu, yoksa bu döneme özgü bir endeksleme gecikmesi mi?
- Net kârı zarara sürükleyen değerleme farkları hangi kalemlerden kaynaklandı? Bu, portföyün gerçek piyasa değerine dair soru işaretleri oluşturuyor.
- Net borcun %12,7 artması faiz giderlerini ne ölçüde baskılıyor?
Fırsat tarafında ise şirketin özkaynak yapısı, olası bir faiz indirimi döngüsünde ve gayrimenkul piyasasındaki toparlanmada daha yüksek değerlemelerden faydalanmasını sağlayabilecek esnekliğe sahip. Güçlü aktif dağılımı ve düşük kaldıraç, uzun vadeli yatırımcı için avantaj olarak öne çıkıyor. Ancak bu dönemin zararı, sadece "kağıt üzerinde" bir TAS 29 etkisi olarak görülmemeli; değerleme kaynaklı giderlerin sürekliliği, önümüzdeki dönemler için en kritik izleme kalemi.
Yatırım tavsiyesi değildir.