
Açılış
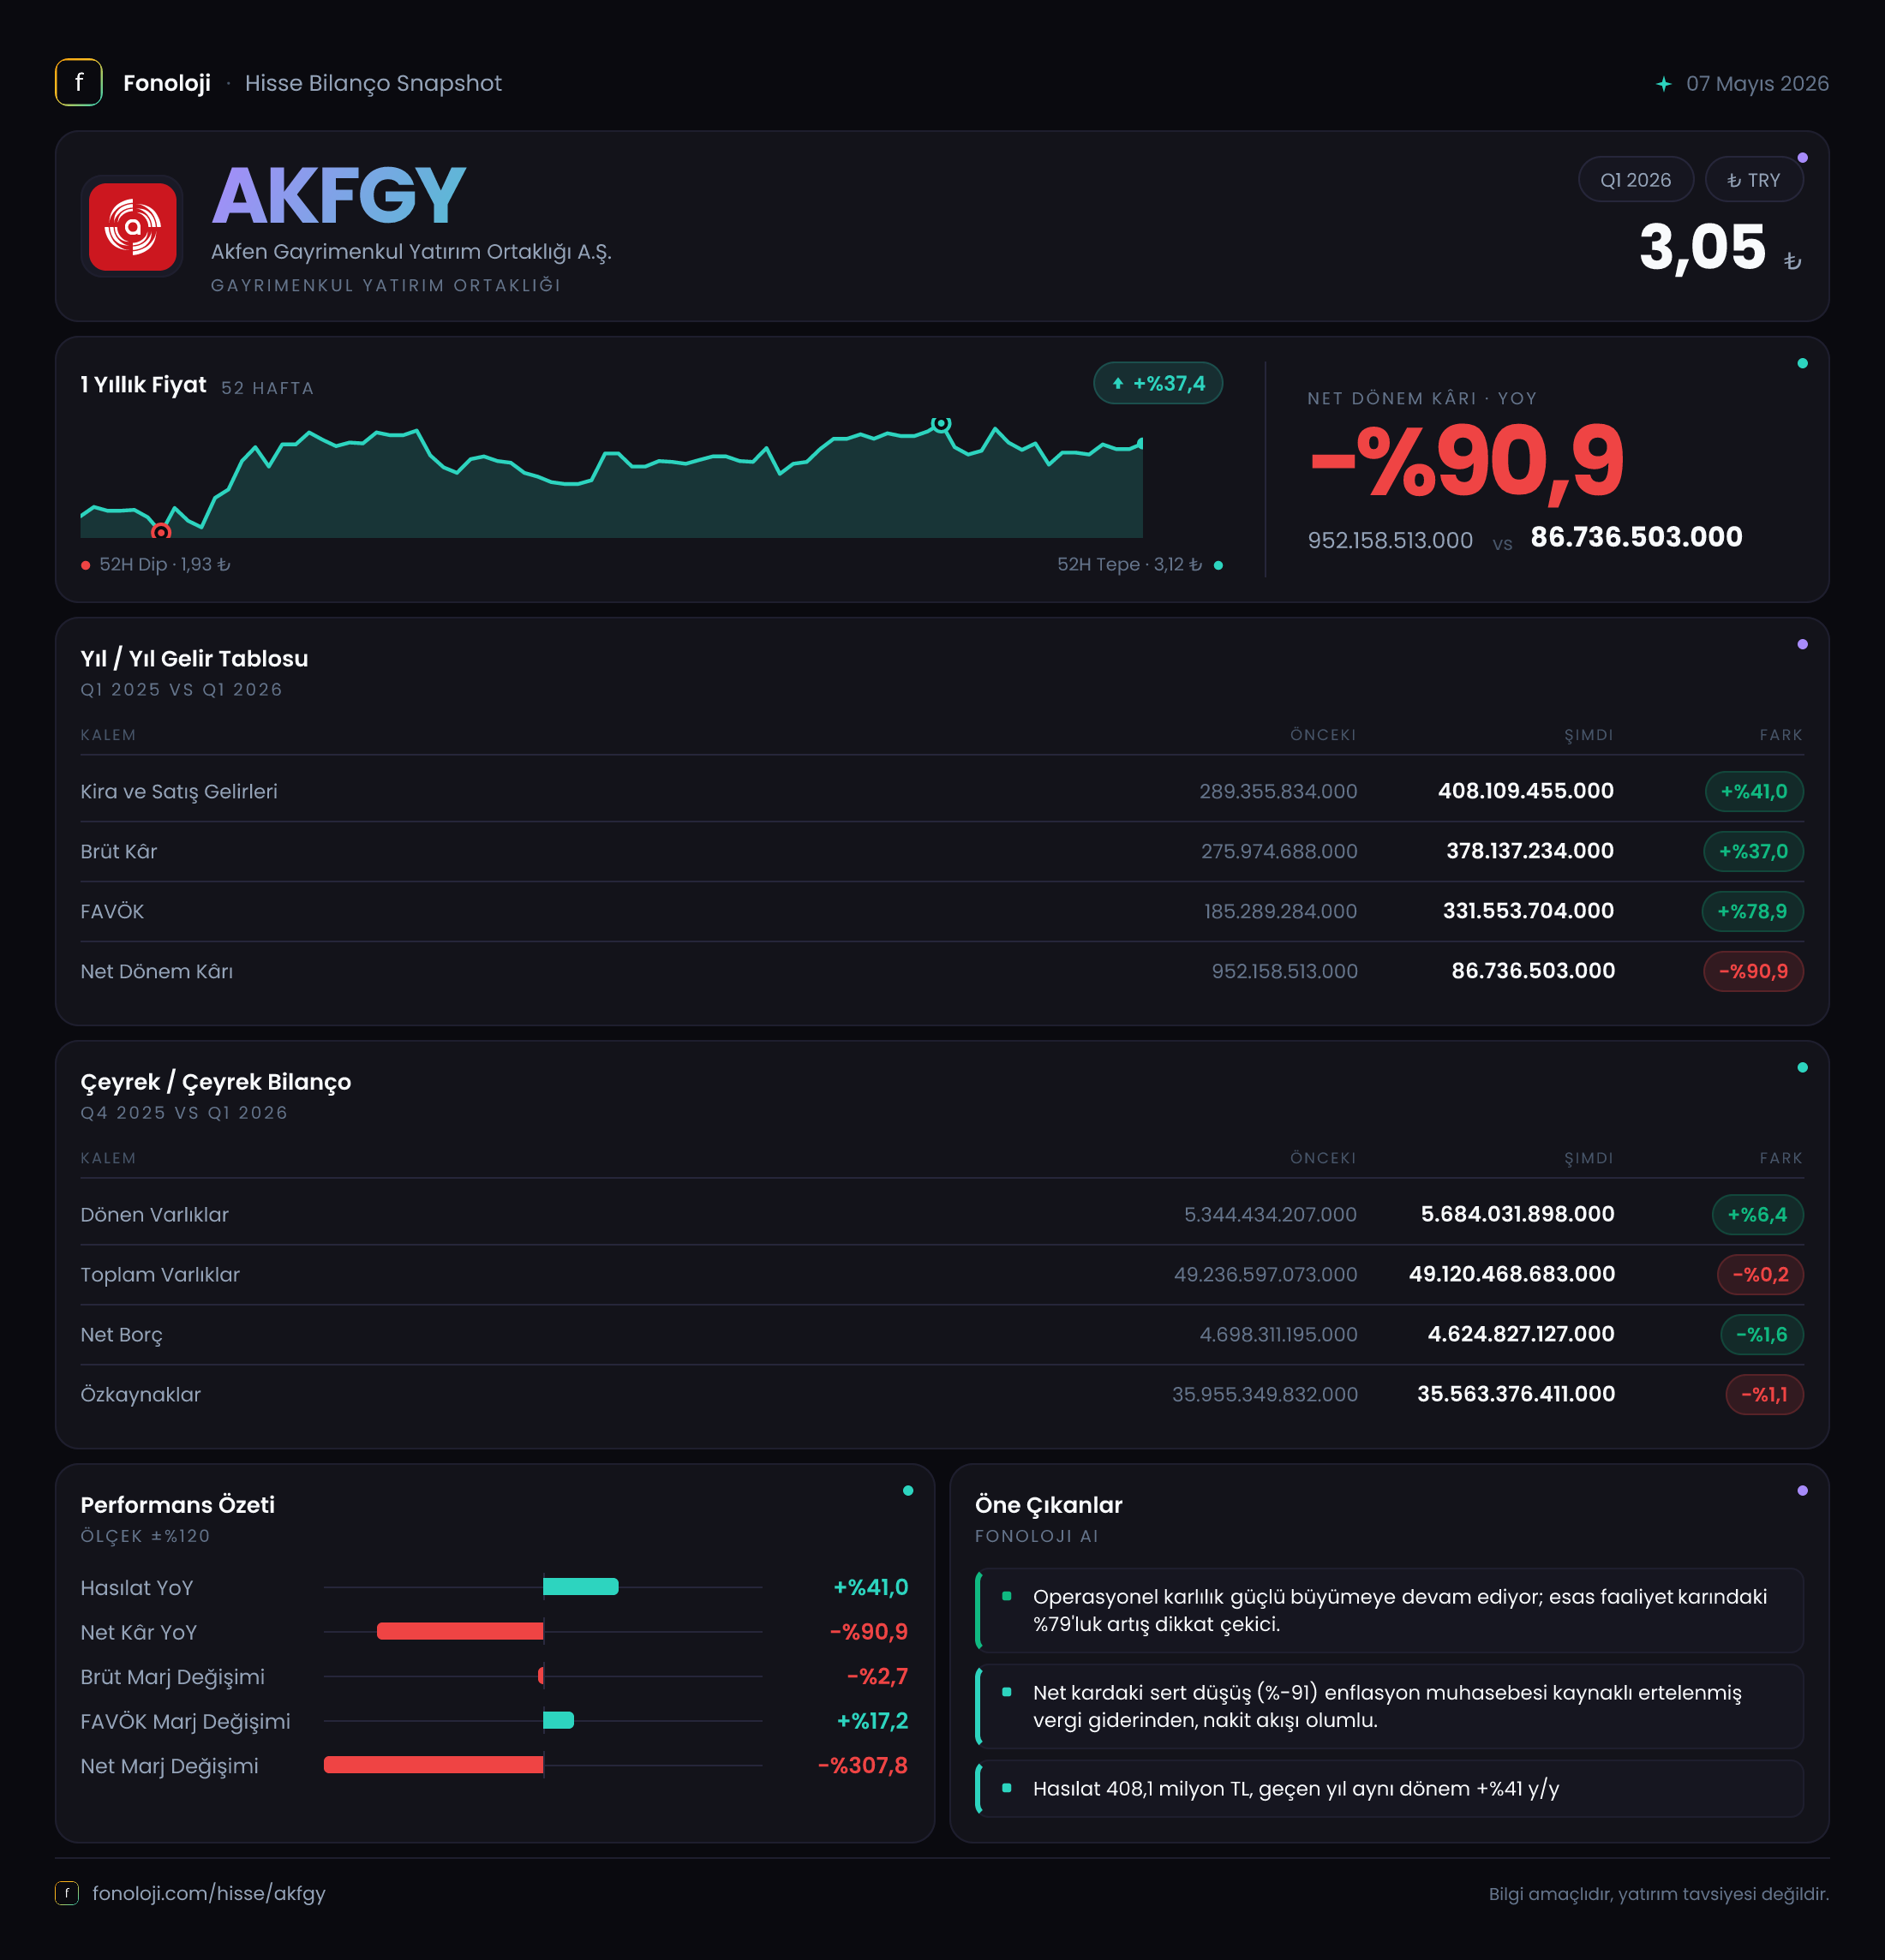
Akfen Gayrimenkul Yatırım Ortaklığı, gayrimenkul portföyü ve bu portföyden elde edilen kira/işletme gelirleri üzerinden değer üreten bir GYO olarak, 2026’nın ilk çeyreğinde operasyonel tarafta büyümeyi sürdürdü. Satışlar geçen yılın aynı dönemine göre %28,2 artarak 240,8 milyon TL’ye, FAVÖK ise %23 artarak 197,3 milyon TL’ye ulaştı. Ancak bu olumlu operasyonel tablo, net kâra aynı ölçüde yansımadı; şirket ilk çeyreği 182,6 milyon TL net zararla tamamladı. Ana mesaj şu: operasyonel gelir üretimi güçlü kalırken, kârlılığın alt satırında önemli baskılar oluşmuş durumda.
| Gösterge | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 240,8 mn TL | 187,8 mn TL | %28,2 artış | | FAVÖK | 197,3 mn TL | 160,4 mn TL | %23,0 artış | | FAVÖK marjı | %82,0 | %85,4 | 3,4 puan gerileme | | Net dönem kârı | -182,6 mn TL | 248,4 mn TL | Kârdan zarara geçiş | | Net borç | 2,9 mlr TL | 2,6 mlr TL | %12,5 artış |
Satış Hikayesi
Şirketin ilk çeyrek satışları 240,8 milyon TL oldu. Geçen yılın aynı çeyreğinde bu rakam 187,8 milyon TL seviyesindeydi; dolayısıyla nominal büyüme %28,2 olarak gerçekleşti. İlk bakışta bu oran güçlü görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satış büyümesinin reel olarak belirgin biçimde ayrıştığını söylemek mümkün değil. Başka bir ifadeyle şirket gelirlerini enflasyona yakın bir hızda artırmış, fakat bu artış henüz güçlü bir reel büyüme hikâyesine dönüşmemiştir.
Gayrimenkul şirketlerinde satış performansını yalnızca hasılat artışıyla değerlendirmek de yeterli değildir. Kira gelirleri, otel veya ticari gayrimenkul işletme gelirleri, doluluk oranları, oda fiyatları ve portföydeki varlıkların katkısı birlikte izlenmelidir. Bu veri setinde söz konusu alt kırılımlar yer almadığı için satış büyümesinin hangi varlıklardan veya hangi operasyonel kanallardan geldiği konusunda kesin bir ayrıştırma yapılamıyor.
Çeyreklik karşılaştırma açısından elde yalnızca 2025/3 verisi bulunuyor. Bu nedenle 2026’nın ilk çeyreğinin 2025’in son çeyreğine göre ivme kazanıp kazanmadığını veya mevsimsellikten ne ölçüde etkilendiğini değerlendirmek mümkün değil. GYO’larda özellikle kira ve işletme gelirlerinin dönemsel yapısı nedeniyle, sonraki çeyreklerde satışların nasıl seyrettiği önemli olacak.
Kârlılık
Brüt kâr 181,8 milyon TL’den 224,2 milyon TL’ye yükselerek %23,3 arttı. Ancak satışlar daha hızlı arttığı için brüt kâr marjı yaklaşık %96,8’den %93,1’e geriledi. Marj hâlâ yüksek olsa da, gelir artışının maliyetlere tamamen yansıtılamadığını gösteren ilk sinyal burada ortaya çıkıyor.
FAVÖK de 160,4 milyon TL’den 197,3 milyon TL’ye çıkarak %23 büyüdü. Buna karşın FAVÖK marjı %85,4’ten %82,0’ye indi. Yaklaşık 3,4 puanlık bu gerileme, şirketin operasyonel kârlılığını koruduğunu fakat her 100 TL’lik satıştan elde ettiği operasyonel kazancın geçen yıla göre azaldığını gösteriyor. Enflasyonist ortamda ücret, bakım, enerji, hizmet ve diğer işletme giderlerinin artması marj üzerinde baskı yaratmış olabilir; ancak veri seti bu kalemlerin hangisinin etkili olduğunu göstermiyor.
Asıl dikkat çekici gelişme net kârda yaşandı. Şirket geçen yılın aynı dönemindeki 248,4 milyon TL net kârdan, bu çeyrekte 182,6 milyon TL net zarara geçti. Böylece operasyonel kârlılık devam etmesine rağmen faaliyet dışı kalemlerin net sonucu önemli ölçüde aşağı çektiği görülüyor. Bu farkın finansman giderleri, kur etkileri, gayrimenkul değerleme hareketleri veya diğer muhasebe kalemlerinden kaynaklanıp kaynaklanmadığı, dipnotlar incelenmeden kesin olarak söylenemez. Yatırımcı açısından kritik nokta, FAVÖK ile net kâr arasındaki makasın açılmış olmasıdır.
Bilanço Sağlığı
Şirketin toplam varlıkları yıl sonuna göre %1 artarak 40,6 milyar TL’ye yükseldi. Bu artış oldukça sınırlı; duran varlıklar 35,6 milyar TL ile neredeyse sabit kalırken, dönen varlıklar %7,8 artarak 5,0 milyar TL’ye çıktı. Dolayısıyla bilanço büyümesinin esas olarak likit veya kısa vadeli varlıklardaki artıştan geldiği, gayrimenkul portföyünün ise bu dönemde önemli bir büyüme göstermediği anlaşılıyor.
Özkaynaklar 31,6 milyar TL’den 31,4 milyar TL’ye geriledi. Bu düşüş yalnızca %0,6 ile sınırlı olsa da, net zarar açıklanan bir dönemde özkaynakların aşağı yönlü hareket etmesi beklenen bir sonuç. Varlıklar yatay kalırken özkaynakların azalması, bilançonun borç tarafına bir miktar daha fazla yaslandığını gösteriyor.
Net borç 2,6 milyar TL’den 2,9 milyar TL’ye çıkarak %12,5 arttı. Bu artış, toplam varlık büyümesinin ve özkaynak seviyesinin üzerinde gerçekleşti. İlk çeyrek FAVÖK’ünün dört çeyrek boyunca devam ettiği varsayımıyla kaba bir yıllıklandırma yapılırsa FAVÖK yaklaşık 789 milyon TL, net borç/FAVÖK ise yaklaşık 3,7x olur. Ancak bu yalnızca mekanik bir gösterge; tek çeyrek verisinin yıllıklandırılması ve GYO’larda değerleme etkileri nedeniyle kesin bir borçluluk ölçüsü olarak kullanılmamalı. Yine de borcun gelir üretimine kıyasla arttığı ve faiz/finansman koşullarının yakından izlenmesi gerektiği açık.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini gösterir. Akfen GYO bu çeyrekte 262,3 milyon TL net parasal kazanç kaydetti. Geçen yılın aynı döneminde ise 125,8 milyon TL net parasal kayıp vardı. İki dönem arasında şirket lehine 388,1 milyon TL’lik belirgin bir değişim gerçekleşti.
Bu kalem, şirketin yüksek enflasyon ortamında parasal yükümlülükleri ve parasal varlıkları arasındaki net pozisyonundan muhasebesel fayda sağladığını gösteriyor. Ancak net parasal kazanç nakit girişi değildir; şirketin kasasına aynı tutarda para eklemez. Bu nedenle bu kazanç, operasyonel nakit akışı veya borç ödeme kapasitesiyle karıştırılmamalı.
Daha da önemlisi, 262,3 milyon TL’lik net parasal kazanca rağmen şirketin 182,6 milyon TL net zarar açıklaması, TAS 29 katkısının diğer gider ve değerleme etkilerini telafi etmeye yetmediğini gösteriyor. Bu da net kârın yalnızca enflasyon muhasebesiyle değil, finansman yapısı ve portföy değerleme hareketleriyle birlikte değerlendirilmesi gerektiğine işaret ediyor.
Yatırımcı için Ne Anlama Geliyor?
AKFGY’nin 2026 ilk çeyrek görünümü iki farklı hikâyeyi aynı anda taşıyor:
- Operasyonel taraf güçlü: Satışlar ve FAVÖK yaklaşık %23-28 bandında arttı.
- Marjlar zayıflıyor: Brüt kâr ve FAVÖK marjları geçen yıla göre geriledi.
- Net kârlılık belirgin biçimde bozuldu: Şirket kârdan zarara geçti.
- Borçluluk yükseldi: Net borç %12,5 artarak 2,9 milyar TL’ye çıktı.
- TAS 29 desteği var ancak nakit yaratmıyor: Net parasal kazanç, net zararı önleyemedi.
Şirket açısından fırsat, mevcut gayrimenkul portföyünün gelir üretmeye devam etmesi ve operasyonel kârlılığın korunması. Buna karşılık en önemli riskler, yükselen net borç, daralan marjlar ve net kârı aşağı çeken faaliyet dışı kalemlerdir. Önümüzdeki dönemlerde özellikle net borç trendi, faiz giderleri, portföy değerleme sonuçları, kira/doluluk performansı ve operasyonel nakit akışı birlikte izlenmeli. Bu başlıklarda iyileşme görülmeden yalnızca satış ve FAVÖK büyümesine bakarak güçlü bir yatırım hikâyesi kurmak yeterli olmayacaktır.
Yatırım tavsiyesi değildir.