
Açılış
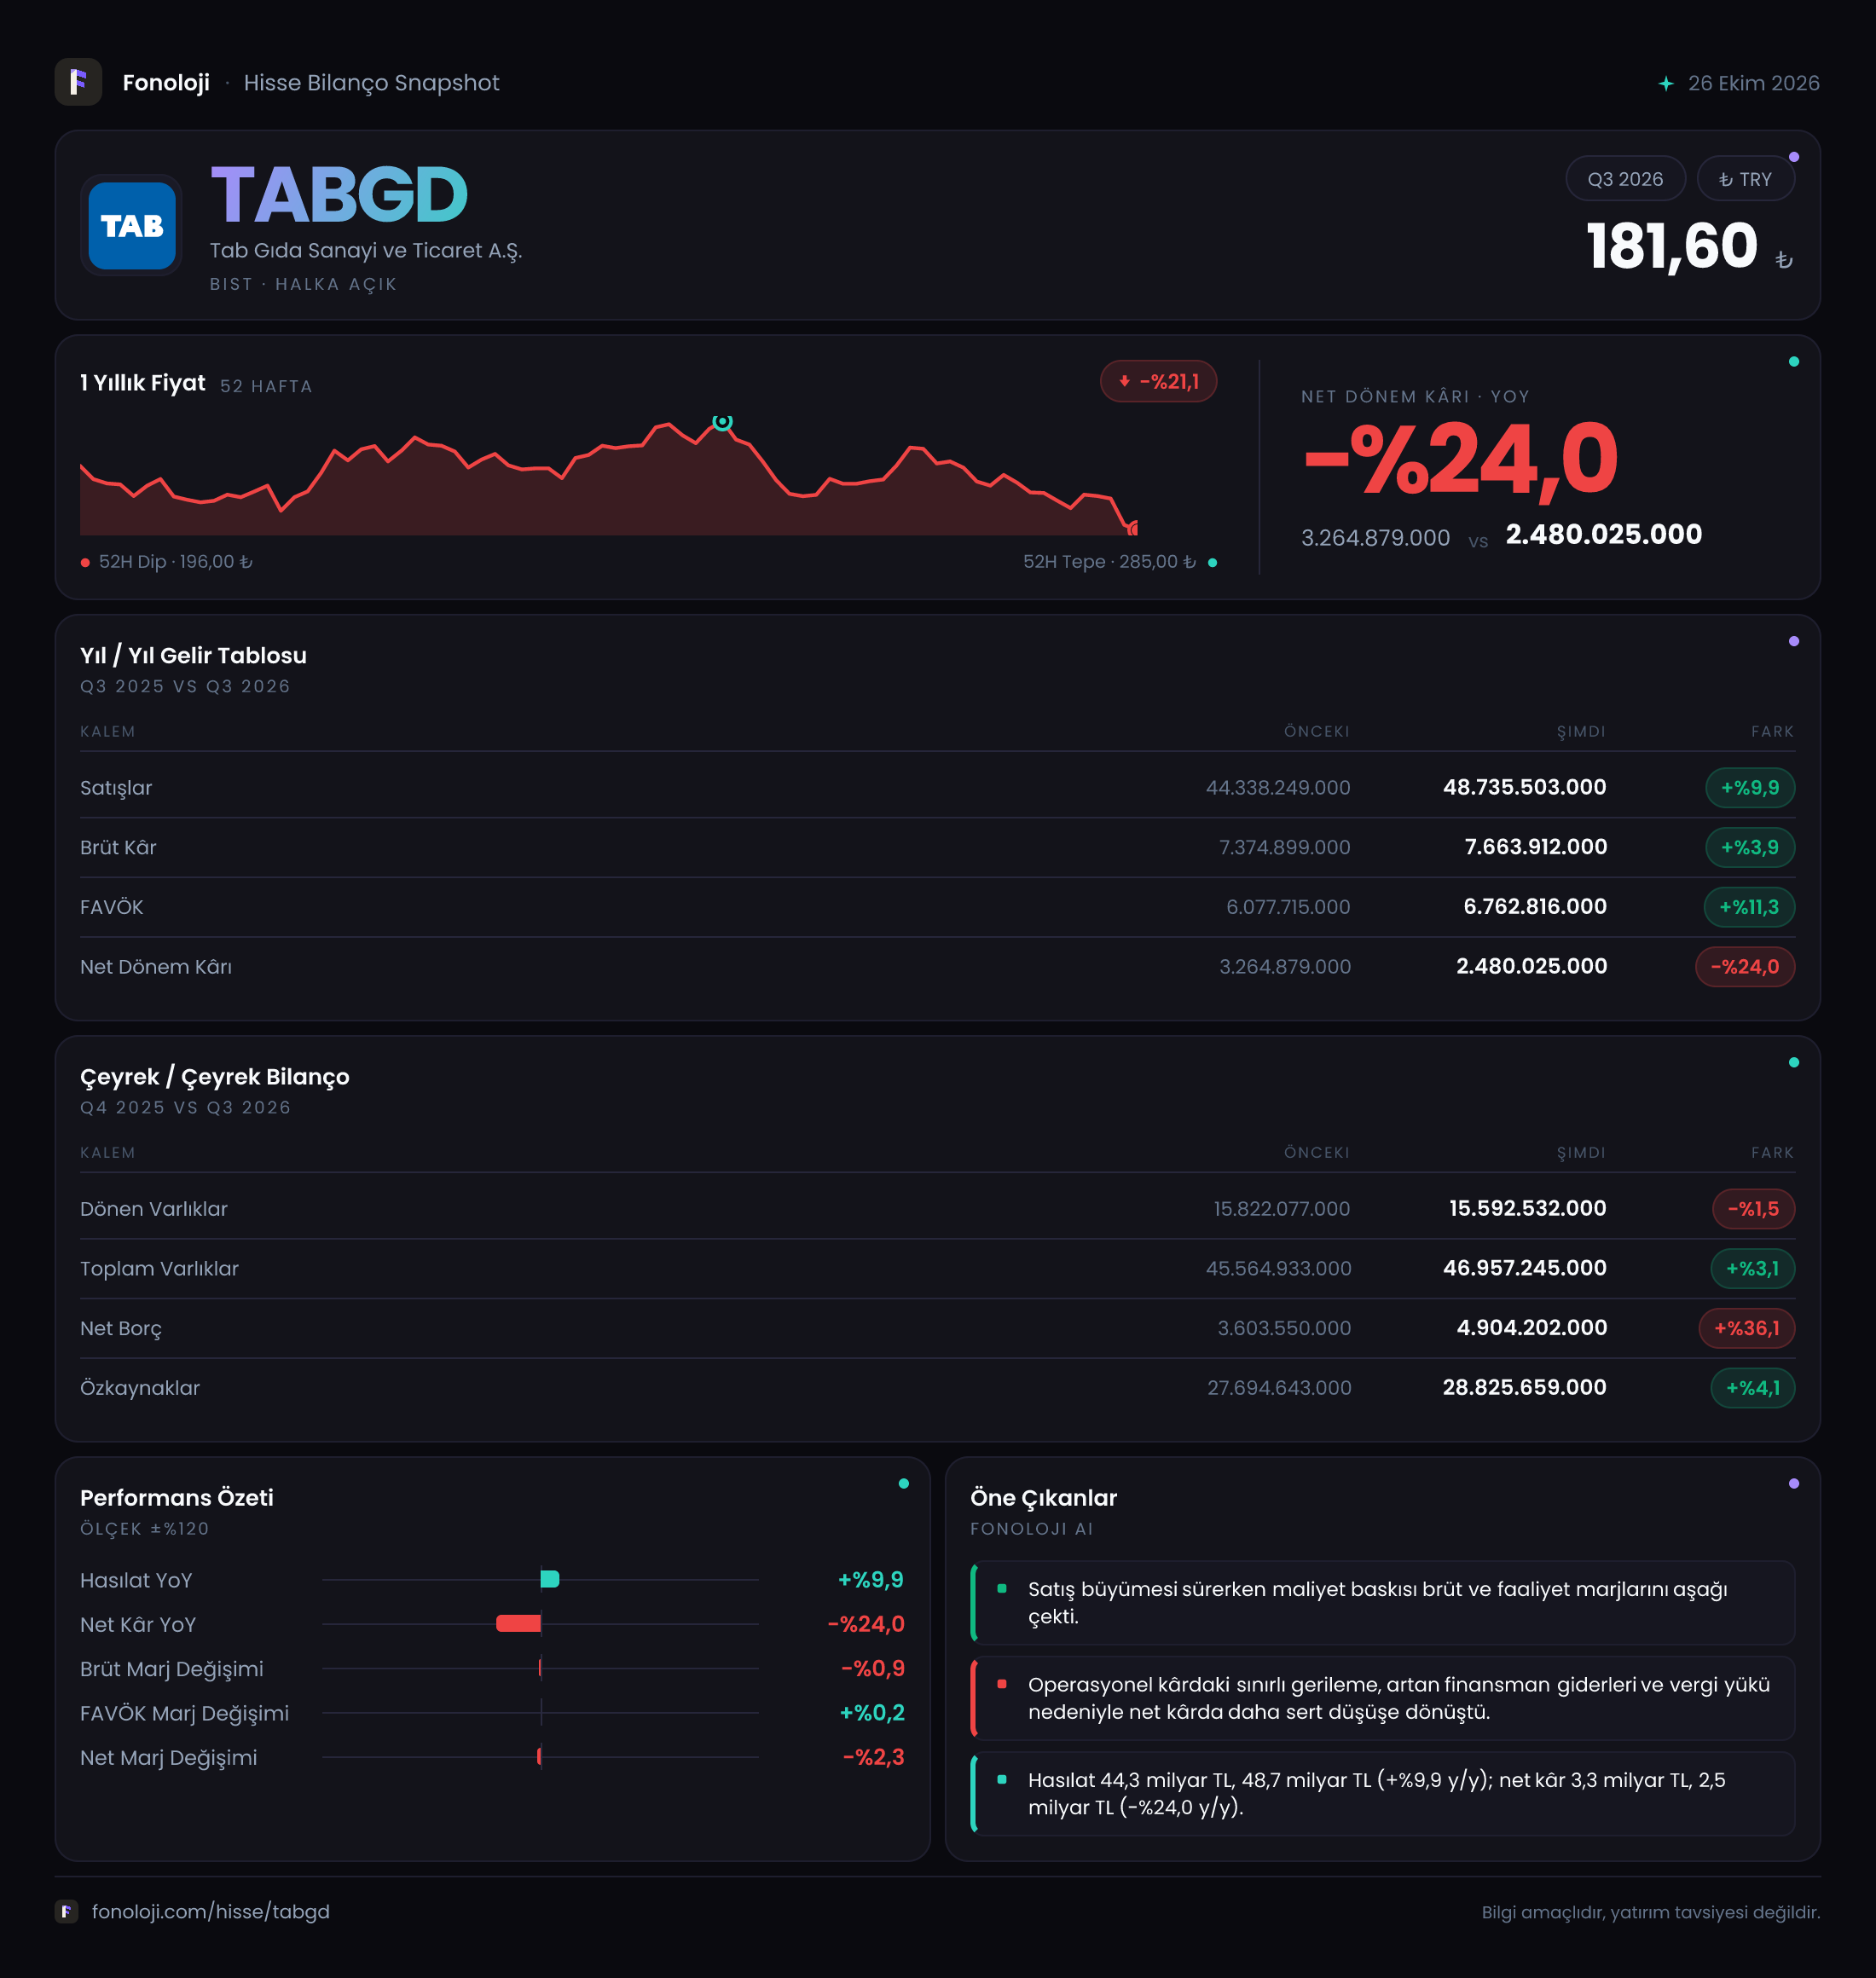
TAB Gıda, Burger King, Popeyes, Arby’s, Subway ve Usta Dönerci gibi markalarla hızlı servis restoran sektöründe faaliyet gösteren, büyümesini yeni restoran açılışları ve mevcut mağaza performansı üzerinden sürdüren bir şirket. 2026/9 döneminde satışlar %9,9 artarak 48,7 milyar TL’ye, FAVÖK ise %11,3 artarak 6,8 milyar TL’ye ulaştı. Bu tablo, operasyonel kârlılığın satışlardan biraz daha hızlı büyüdüğünü gösteriyor. Ancak net dönem kârı %24 gerileyerek 2,5 milyar TL’ye indi; dolayısıyla faaliyet performansı ile nihai kâr arasında belirgin bir ayrışma oluşmuş durumda.
Burada önemli bir nokta var: Paylaşılan veri, ara dönem finansal rapor niteliğinde ve çeyreklik kırılım sunmuyor. Bu nedenle aşağıdaki değerlendirme 2026/9 dönemi ile geçen yılın aynı döneminin karşılaştırılmasına dayanıyor; tek bir çeyrekte ivmenin hızlanıp hızlanmadığını görmek için daha ayrıntılı dönemsel veri beklemek gerekiyor.
Satış Hikayesi
TAB Gıda’nın satışları geçen yılın aynı dönemindeki 44,3 milyar TL’den 48,7 milyar TL’ye yükseldi. Nominal büyüme %9,9 seviyesinde kaldı. Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda bu artış, tek başına güçlü bir reel büyüme göstergesi değil. Satış büyümesinin enflasyonu yakalayıp yakalamadığını değerlendirmek için fiyat artışları, restoran trafiği, sepet büyüklüğü ve yeni mağaza katkısının ayrıştırılması gerekiyor.
Bununla birlikte, hızlı servis restoran sektöründe nominal satış artışı yalnızca fiyatlama üzerinden değil, mağaza sayısı ve işlem hacmi üzerinden de şekilleniyor. TAB Gıda’nın bu dönemde 48,7 milyar TL satış üretmesi, marka portföyünün yüksek ciro yaratma kapasitesini koruduğunu gösteriyor. Fakat satışların enflasyonun altında kalması, şirketin fiyat artışlarını müşteri trafiğini ve talebi koruyacak şekilde uygulamak zorunda olduğunu düşündürüyor. Tüketicinin daha düşük fiyatlı menülere yönelmesi veya sipariş frekansının azalması, sektör açısından izlenmesi gereken başlıklar.
Brüt kârın 7,4 milyar TL’den 7,7 milyar TL’ye çıkması ise satış büyümesinin altında kaldı. Bu durum, ürün maliyetleri, kira, işçilik, lojistik veya kampanya giderleri gibi kalemlerin brüt kârlılık üzerinde baskı yaratmış olabileceğine işaret ediyor. Veride bu giderlerin kırılımı bulunmadığı için tek bir neden atfetmek mümkün değil; ancak satış büyümesinin niteliği açısından yalnızca ciroya değil, ciro başına kâr üretimine de bakmak gerekiyor.
Kârlılık
Şirketin brüt kâr marjı yaklaşık %15,8 seviyesinde gerçekleşti. Geçen yıl aynı dönemde bu oran yaklaşık %16,7 idi. Yani brüt marjda yaklaşık 0,9 puanlık bir gerileme var. Bu, restoran operasyonunda doğrudan maliyetlerin satışlardan daha hızlı arttığını ve fiyat artışlarının maliyet baskısını tamamen telafi edemediğini gösteriyor.
Buna karşılık FAVÖK 6,1 milyar TL’den 6,8 milyar TL’ye yükseldi ve FAVÖK marjı yaklaşık %14,0 seviyesine çıktı. Geçen yılki yaklaşık %13,8 marja kıyasla sınırlı da olsa bir iyileşme söz konusu. Brüt marj gerilerken FAVÖK marjının yükselmesi, faaliyet giderlerinde kontrol sağlandığını veya mağaza ölçeğinin operasyonel kaldıraç yarattığını gösteriyor. Başka bir ifadeyle, ürün maliyetleri baskı yaratmış olsa da şirket satış, pazarlama, genel yönetim ya da mağaza operasyon giderlerini daha etkin yönetmiş olabilir.
Bu ayrışma olumlu olmakla birlikte marj iyileşmesi henüz güçlü bir sıçrama niteliğinde değil. %14,0 FAVÖK marjı, şirketin operasyonel olarak dirençli kaldığını gösteriyor; ancak bu seviyenin sürdürülebilirliği, ücret artışları, kira maliyetleri, gıda enflasyonu ve yeni mağazaların ilk dönem verimliliğine bağlı olacak.
Net dönem kârı ise 3,3 milyar TL’den 2,5 milyar TL’ye geriledi. Net kâr marjı yaklaşık %7,4’ten %5,1’e düştü. FAVÖK artarken net kârın azalması, operasyon dışı kalemlerin, finansman maliyetlerinin, amortismanın veya vergi etkisinin nihai sonucu aşağı çektiğini gösteriyor. Mevcut veri bu kalemleri ayrı ayrı sunmadığı için kâr düşüşünü yalnızca operasyonel zayıflıkla açıklamak doğru olmaz.
Bilanço Sağlığı
Toplam varlıklar önceki yıl sonuna göre %3,1 artarak 47,0 milyar TL’ye çıktı. Bu artışın ana unsuru duran varlıklar oldu; duran varlıklar 29,7 milyar TL’den 31,4 milyar TL’ye yükseldi. Bu görünüm, şirketin yatırım, mağaza altyapısı veya uzun vadeli operasyonel kapasite tarafında büyümeyi sürdürdüğünü gösteriyor.
Dönen varlıklar ise 15,8 milyar TL’den 15,6 milyar TL’ye geriledi. Varlık büyümesinin işletme sermayesinden değil, daha çok duran varlıklardan gelmesi dikkat çekici. Bu durum şirketin büyüme için daha fazla sabit yatırım yaptığına işaret edebilir; ancak dönen varlıklardaki sınırlı düşüş, likidite tamponunun genişlemediğini de gösteriyor.
Özkaynaklar 27,7 milyar TL’den 28,8 milyar TL’ye yükselerek %4,1 arttı. Özkaynakların toplam varlıklar içindeki payı yaklaşık %61 seviyesinde; bu, bilanço açısından güçlü bir sermaye tabanına işaret ediyor. Buna karşılık net borç 3,6 milyar TL’den 4,9 milyar TL’ye çıkarak %36,1 arttı. Net borçtaki artış, varlık ve özkaynak büyümesinden daha hızlı gerçekleşmiş durumda.
Net borcun FAVÖK’e oranı yaklaşık 0,72x seviyesinde; önceki dönemde bu oran yaklaşık 0,59x idi. Bu seviye hâlâ yüksek borçluluk anlamına gelmiyor. Ancak borcun FAVÖK’ten daha hızlı artması, yeni yatırımların ve büyümenin daha fazla finansman gerektirdiğini gösteriyor. Faiz maliyetleri yükselirse bu oran ve net kâr üzerindeki baskı yakından izlenmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi -815,8 milyon TL’den -461,8 milyon TL’ye geldi. Buradaki negatif tutar, enflasyon muhasebesi kapsamında şirketin net parasal kayıp yazdığını gösteriyor; ancak kayıp geçen yılın aynı dönemine göre yaklaşık %43 azaldı. Bu, TAS 29 etkisinin şirketin net kârı üzerindeki olumsuz katkısının hafiflediği anlamına geliyor.
Yine de 461,8 milyon TL’lik parasal kayıp, net kâr açısından önemli bir tutar. Faaliyet kârı güçlü olsa bile yüksek enflasyon ortamında nakit ve parasal varlıkların satın alma gücü kaybı, finansal sonuçları aşağı çekebiliyor. Şirketin net kârındaki 800 milyon TL’lik gerileme, yalnızca net parasal pozisyonla açıklanamaz; fakat TAS 29 etkisinin hâlâ sonuçlar üzerinde belirleyici olduğu görülüyor.
Bu nedenle yatırımcı, FAVÖK ile net kâr arasındaki farkı değerlendirirken enflasyon muhasebesini ve finansman kalemlerini birlikte izlemeli. Operasyonel performans ile raporlanan net kârın aynı yönde hareket etmemesi, Türkiye’deki yüksek enflasyon koşullarında olağanlaşmış durumda.
Yatırımcı için Ne Anlama Geliyor?
TAB Gıda’nın 2026/9 performansı iki farklı hikâyeyi aynı anda anlatıyor:
- Operasyonel tarafta: FAVÖK büyümesi satış büyümesini aşmış ve FAVÖK marjı sınırlı da olsa iyileşmiş. Bu, şirketin gider kontrolü ve ölçek avantajı açısından olumlu.
- Satış tarafında: %9,9’luk büyüme, %30’un üzerindeki enflasyon ortamında reel olarak güçlü görünmüyor. Mağaza trafiği ve gerçek hacim büyümesi ayrıca incelenmeli.
- Net kâr tarafında: Kâr marjı %7,4’ten %5,1’e gerilemiş. Faaliyet kârlılığı ile net kâr arasındaki farkın temel nedenleri takip edilmeli.
- Bilanço tarafında: Özkaynak yapısı güçlü kalırken net borç %36,1 arttı. Borçluluk seviyesi hâlâ yönetilebilir, ancak borç artışının FAVÖK artışını aşması izlenmesi gereken bir risk.
- TAS 29 açısından: Net parasal kayıp azalmış olsa da 461,8 milyon TL seviyesinde devam ediyor ve net kârı aşağı çekiyor.
Özetle şirketin ana operasyonu dirençli, fakat ciro büyümesinin enflasyona göre niteliği, net kâr baskısı ve artan net borç yatırım kararında öne çıkıyor. Bir sonraki değerlendirmede çeyreklik satış hacmi, restoran başına ciro, mağaza sayısı, kira ve personel giderleri ile finansman maliyetlerinin ayrıntısı özellikle önemli olacak. Yatırım tavsiyesi değildir.