
Açılış
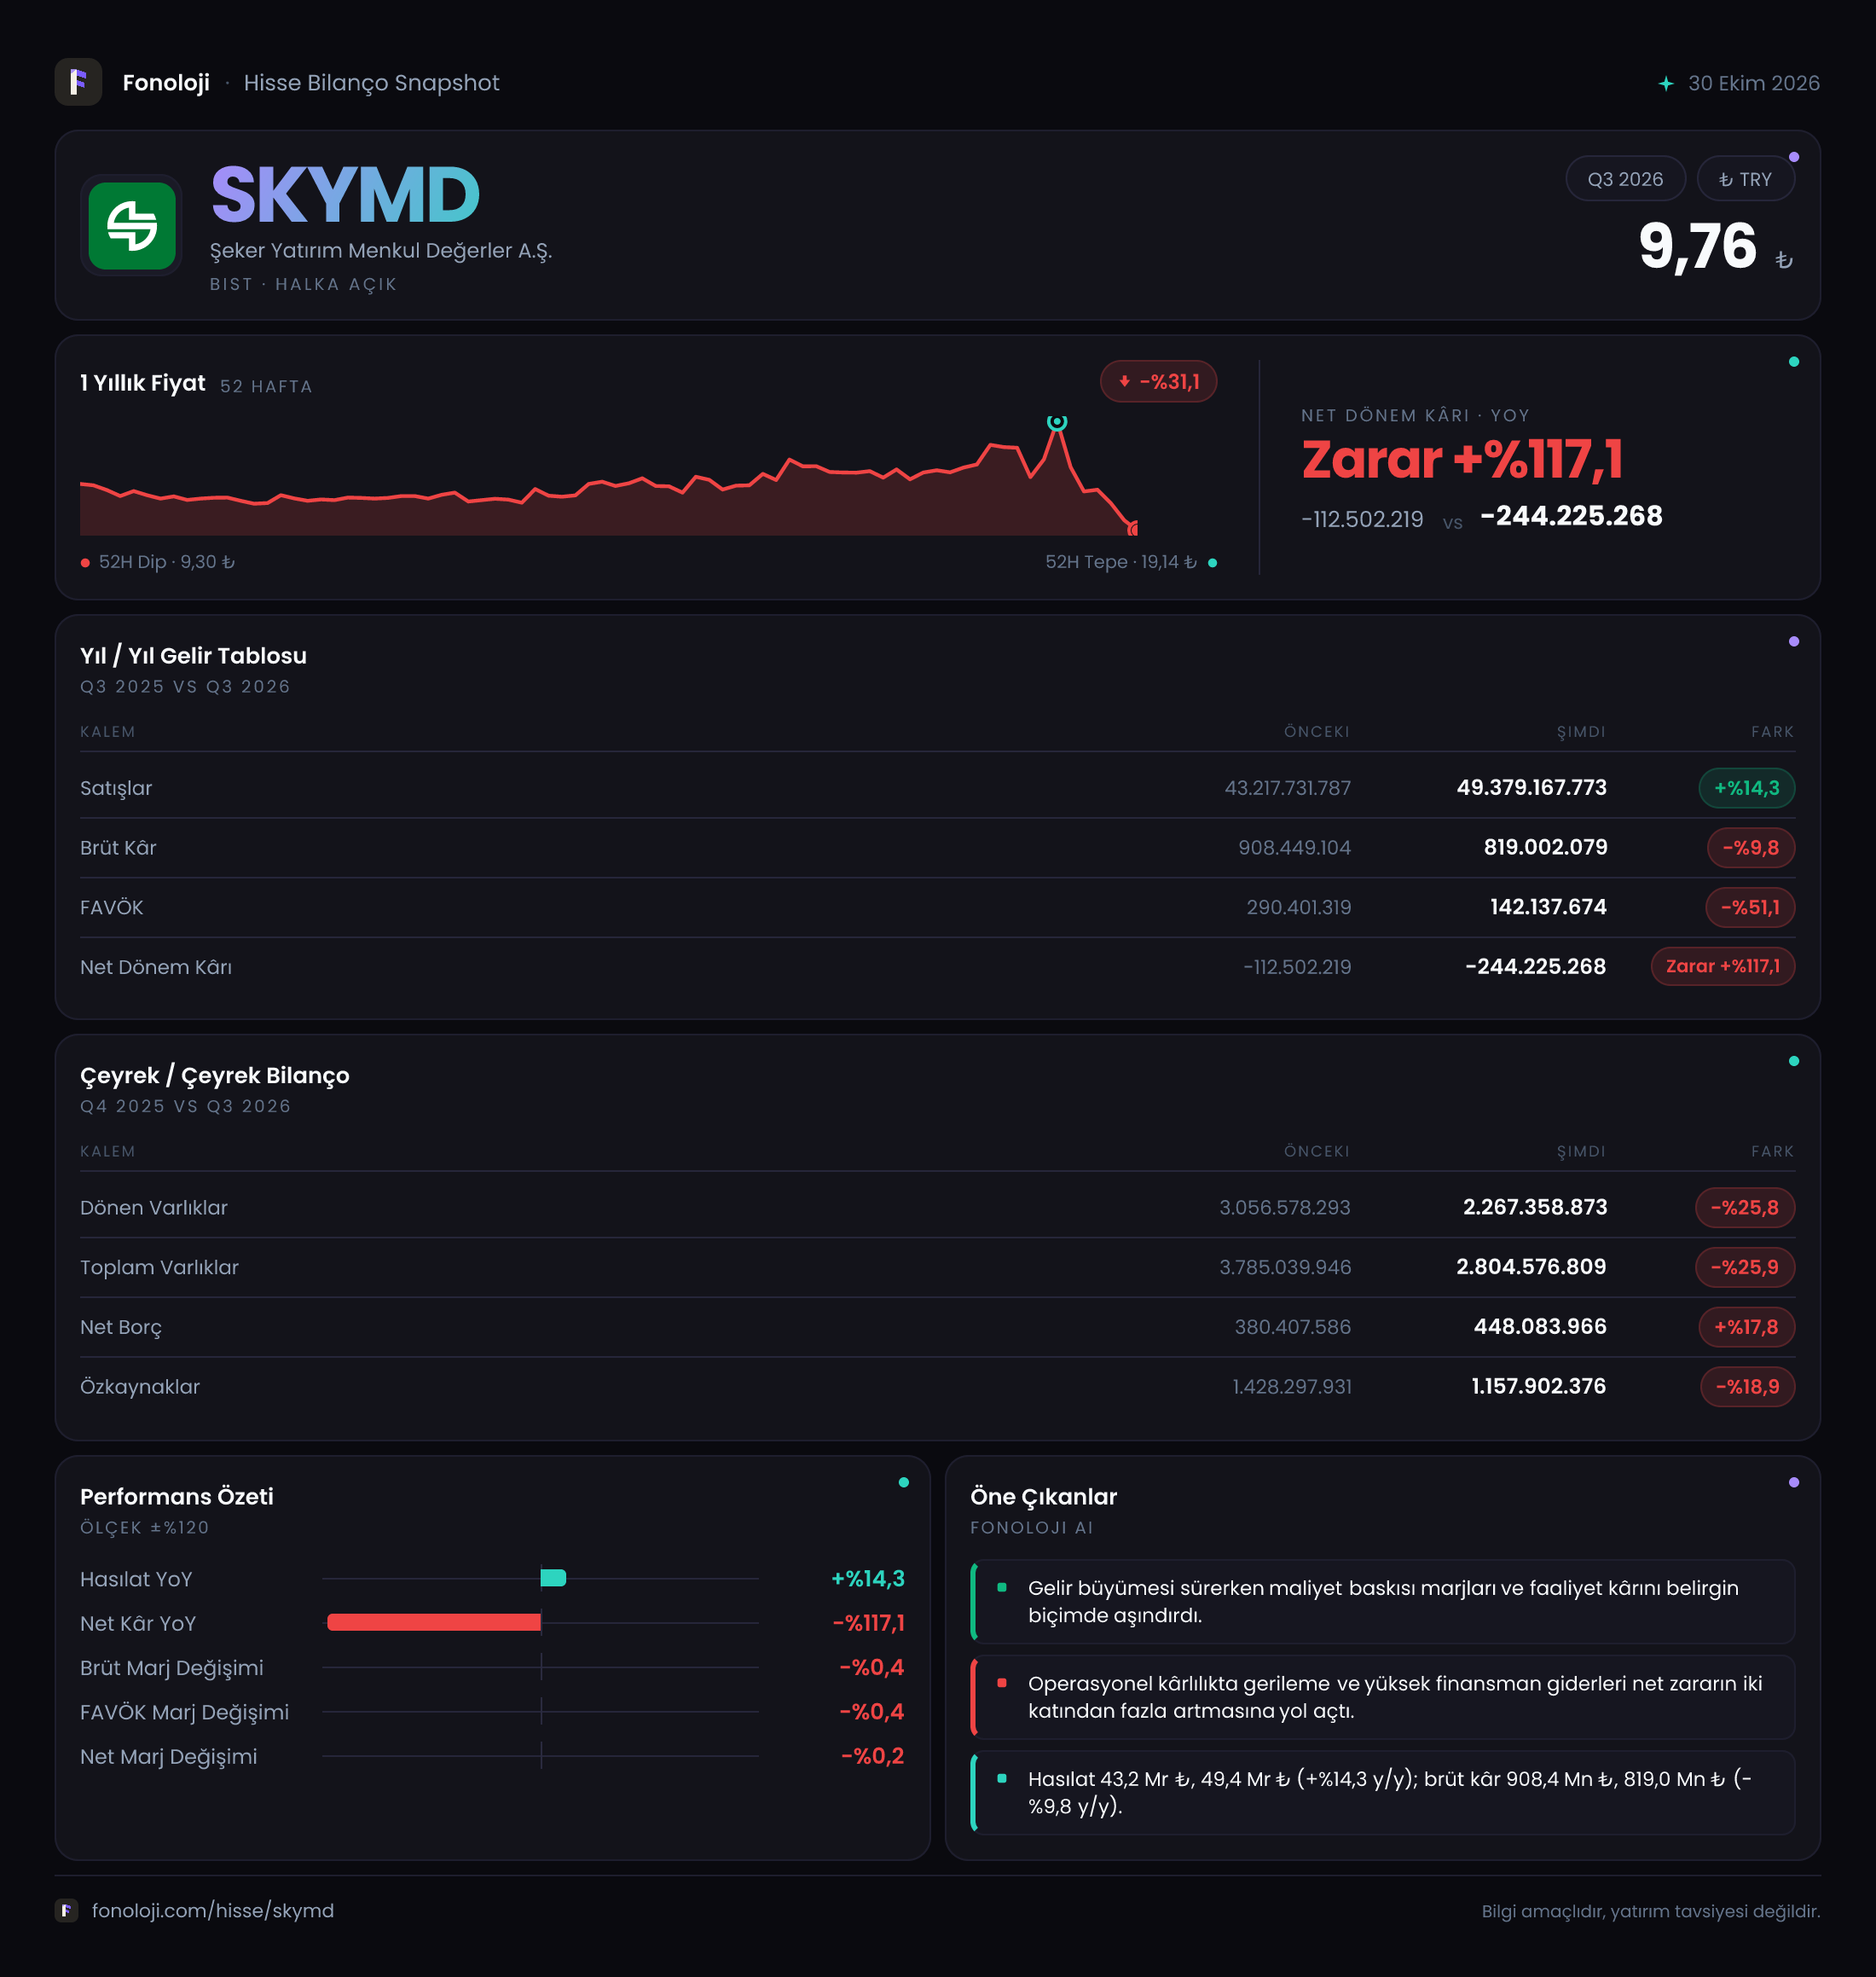
Şeker Yatırım Menkul Değerler, sermaye piyasası aracılık hizmetleri ve yatırım faaliyetleri üzerinden gelir üreten bir finansal kuruluş. 2026/9AB sonuçlarının ana mesajı, nominal satış büyümesine rağmen kârlılığın belirgin biçimde bozulduğu yönünde. Satışlar geçen yılın aynı dönemine göre %14,3 artarak 49,4 milyar TL’ye çıkarken brüt kâr %9,8, FAVÖK ise %51,1 geriledi. Bunun sonucunda şirket, geçen yılın aynı dönemindeki 112,5 milyon TL net zarara karşılık bu dönemde 244,2 milyon TL net zarar açıkladı.
Burada önemli bir ayrım var: Rapor dokuz aylık ara dönem verisi niteliğinde ve eldeki bilgiler yıllık aynı dönem karşılaştırması sunuyor. Dolayısıyla son çeyrekte toparlanma olup olmadığını söylemek için çeyreklik gelir ve kâr detaylarını beklemek gerekiyor.
Satış Hikayesi
Şirketin satışları 43,2 milyar TL’den 49,4 milyar TL’ye yükseldi. İlk bakışta bu, makul bir büyüme gibi görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında tablo daha zayıf. Satışlardaki %14,3’lük nominal artış, genel fiyat artışının gerisinde kaldığı için reel olarak daralmaya işaret ediyor. Kabaca %30 enflasyon varsayımıyla satışların reel karşılığı yaklaşık %12 civarında gerilemiş görünüyor; ancak kesin reel değişim için şirketin gelir kalemlerinin ve ilgili fiyat endekslerinin bilinmesi gerekir.
Menkul kıymetler sektöründe satış rakamının niteliği de önem taşıyor. Aracılık gelirleri, işlem hacimleri, komisyon oranları, halka arz faaliyetleri ve kurumsal finansman gelirleri aynı başlık altında farklı dinamikler yaratabilir. Bu nedenle satışların artması tek başına iş hacminin veya müşteri aktivitesinin sağlıklı biçimde büyüdüğünü göstermiyor.
Daha kritik nokta, satışlar artarken brüt kârın düşmesi. Bu durum şirketin gelir üretmesine rağmen her bir liralık satıştan daha düşük katkı elde ettiğini gösteriyor. Komisyon oranlarında baskı, yüksek rekabet, daha düşük marjlı faaliyetlerin toplam içindeki payının artması veya işlem hacminin kârlı olmayan alanlara kayması gibi faktörler olası açıklamalar arasında olabilir; ancak mevcut veri bunlardan herhangi birini kesin olarak doğrulamıyor.
Çeyreklik bazda satış trendi için ise şu aşamada yeterli veri yok. 2025/9 dönemindeki 43,2 milyar TL ile yapılan karşılaştırma yıllık aynı dönem kıyaslamasıdır; 2026’nın üçüncü çeyreğinde ivmenin güçlenip güçlenmediğini görmek için ara çeyrek gelirlerinin açıklanması gerekiyor.
Kârlılık
Kârlılık tarafında bozulma satış performansından çok daha belirgin. Brüt kâr 908,4 milyon TL’den 819,0 milyon TL’ye düşerken brüt kâr marjı yaklaşık %2,1’den %1,7’ye geriledi. Başka bir ifadeyle şirket, satışlarının her 100 TL’sinden geçen yıl yaklaşık 2,1 TL brüt kâr üretirken bu dönem yaklaşık 1,7 TL üretebildi. Finansal aracılık sektöründe düşük marjlı gelir yapısı nedeniyle birkaç on baz puanlık değişim bile toplam kârlılık üzerinde önemli etki yaratabilir.
FAVÖK’teki düşüş ise daha sert. FAVÖK 290,4 milyon TL’den 142,1 milyon TL’ye gerileyerek %51,1 azaldı. FAVÖK marjı da yaklaşık %0,67’den %0,29’a indi. Brüt kârın azalmasına ek olarak faaliyet giderlerinin satışlara oranla daha hızlı arttığı veya operasyonel kaldıraç avantajının tersine döndüğü anlaşılıyor. Satışların %14,3 büyüdüğü bir dönemde FAVÖK’ün yarıdan fazla gerilemesi, büyümenin kalite açısından zayıf olduğunu ortaya koyuyor.
Net zarar 112,5 milyon TL’den 244,2 milyon TL’ye yükseldi. Mutlak zarar yaklaşık 2,2 katına çıkarken net kâr marjı da yaklaşık -%0,26’dan -%0,49’a kötüleşti. Böylece brüt kârdaki gerileme, operasyonel kâr düşüşü ve net parasal pozisyon zararı birlikte net sonucu aşağı çekmiş durumda.
Bu tablo, şirketin önceliğinin yalnızca satış hacmini artırmak değil, satışların kârlılığa dönüşümünü düzeltmek olduğunu gösteriyor. Özellikle FAVÖK marjının yeniden %0,5-%0,7 bandına yaklaşıp yaklaşamayacağı, toparlanmanın en önemli göstergelerinden biri olacak.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar 3,8 milyar TL’den 2,8 milyar TL’ye geriledi; düşüş %25,9 seviyesinde. Dönen varlıklar %25,8 azalarak 2,3 milyar TL’ye, duran varlıklar ise %26,3 düşerek 537,2 milyon TL’ye indi. Bu küçülme, şirketin bilanço ölçeğinin yıl sonuna göre belirgin biçimde daraldığını gösteriyor.
Özkaynaklar 1,4 milyar TL’den 1,2 milyar TL’ye geriledi ve düşüş %18,9 oldu. Net zararın özkaynakları aşağı çekmesi beklenen bir sonuç; ancak varlıklardaki küçülmeye rağmen borçluluğun artması dikkat çekiyor. Net borç 380,4 milyon TL’den 448,1 milyon TL’ye yükseldi ve %17,8 arttı.
Net borç/FAVÖK oranı, dönemsel FAVÖK üzerinden yaklaşık 1,3 kat seviyesinden 3,2 kata çıktı. Bu oran, mutlak anlamda yüksek bir borçluluk alarmı olmayabilir; ancak FAVÖK’ün sert biçimde düşmesi nedeniyle borcun şirketin operasyonel nakit yaratma kapasitesine kıyasla daha ağır hale geldiğini gösteriyor. Ayrıca bu hesaplama, bilanço tarihindeki net borç ile dokuz aylık FAVÖK’ün birlikte kullanılmasına dayandığı için gösterge niteliğinde değerlendirilmeli.
Net Parasal Pozisyon (TAS 29)
Şirketin net parasal pozisyonu bu dönemde 248,9 milyon TL zarar yazdı. Geçen yıl aynı dönemdeki 232,6 milyon TL zarara göre kayıp %7 arttı. Enflasyon muhasebesi altında şirketin parasal yükümlülükleri parasal varlıklarından daha yüksek olduğunda, yüksek enflasyon ortamında net parasal kayıp oluşabilir.
Bu kalem, operasyonel kârlılıktan ayrı değerlendirilmelidir. Ancak zarar tutarının büyüklüğü nedeniyle net dönem sonucunu doğrudan etkiliyor. FAVÖK’ün 142,1 milyon TL olduğu bir dönemde net parasal pozisyon zararının 248,9 milyon TL seviyesinde bulunması, operasyonel kârlılığın enflasyon muhasebesi etkisini telafi etmekte yetersiz kaldığını gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
SKYMD’de mevcut veriler, büyüyen bir satış tablosundan çok marjları daralan ve bilançosu zayıflayan bir yapıya işaret ediyor. Yatırımcı açısından temel takip başlıkları şunlar:
- FAVÖK marjı: %0,29 seviyesinden toparlanma olup olmadığı izlenmeli.
- Net parasal kayıp: Enflasyon muhasebesinin net kâr üzerindeki baskısı devam ediyor.
- Net borç/FAVÖK: Yaklaşık 3,2 kat seviyesinin kalıcı mı yoksa geçici mi olduğu önemli.
- Özkaynaklar: 1,2 milyar TL’ye gerileyen özkaynakların zarar nedeniyle daha fazla aşınmaması gerekiyor.
- Gelir kalitesi: Nominal satış artışının reel büyümeye ve daha yüksek komisyon kârlılığına dönüşüp dönüşmediği görülmeli.
Fırsat tarafında, işlem hacimlerinde ve sermaye piyasası faaliyetlerinde toparlanma gerçekleşir, buna karşılık gider kontrolü sağlanırsa düşük mevcut kârlılık tabanı nedeniyle FAVÖK’te hızlı bir iyileşme mümkün olabilir. Ancak bugünkü sonuçlar, bu toparlanmanın henüz gerçekleştiğini göstermiyor. Risk tarafında ise düşük marj, artan net borç ve yüksek net parasal zarar aynı anda izlenmesi gereken üç temel başlık olarak öne çıkıyor.
Yatırım tavsiyesi değildir.