
Açılış
ŞA-RA Enerji İnşaat Ticaret ve Sanayi A.Ş. (SARAE), enerji ve inşaat faaliyetlerinin etkilediği bir iş modeline sahip. 2026/9 döneminde şirketin satışları güçlü büyürken, kârlılık da belirgin biçimde toparlanmış görünüyor. Ancak büyümenin kalitesi yalnızca net kâr artışıyla değil, marjların nasıl evrildiği ve bilançonun bu büyümeyi ne ölçüde taşıyabildiğiyle anlaşılmalı. Bu açıdan SARAE’de ilk bakışta olumlu tablo; yüksek satış büyümesine karşın FAVÖK marjındaki gerileme ve enflasyon muhasebesinden gelen katkının azalması nedeniyle daha dengeli okunmalı.
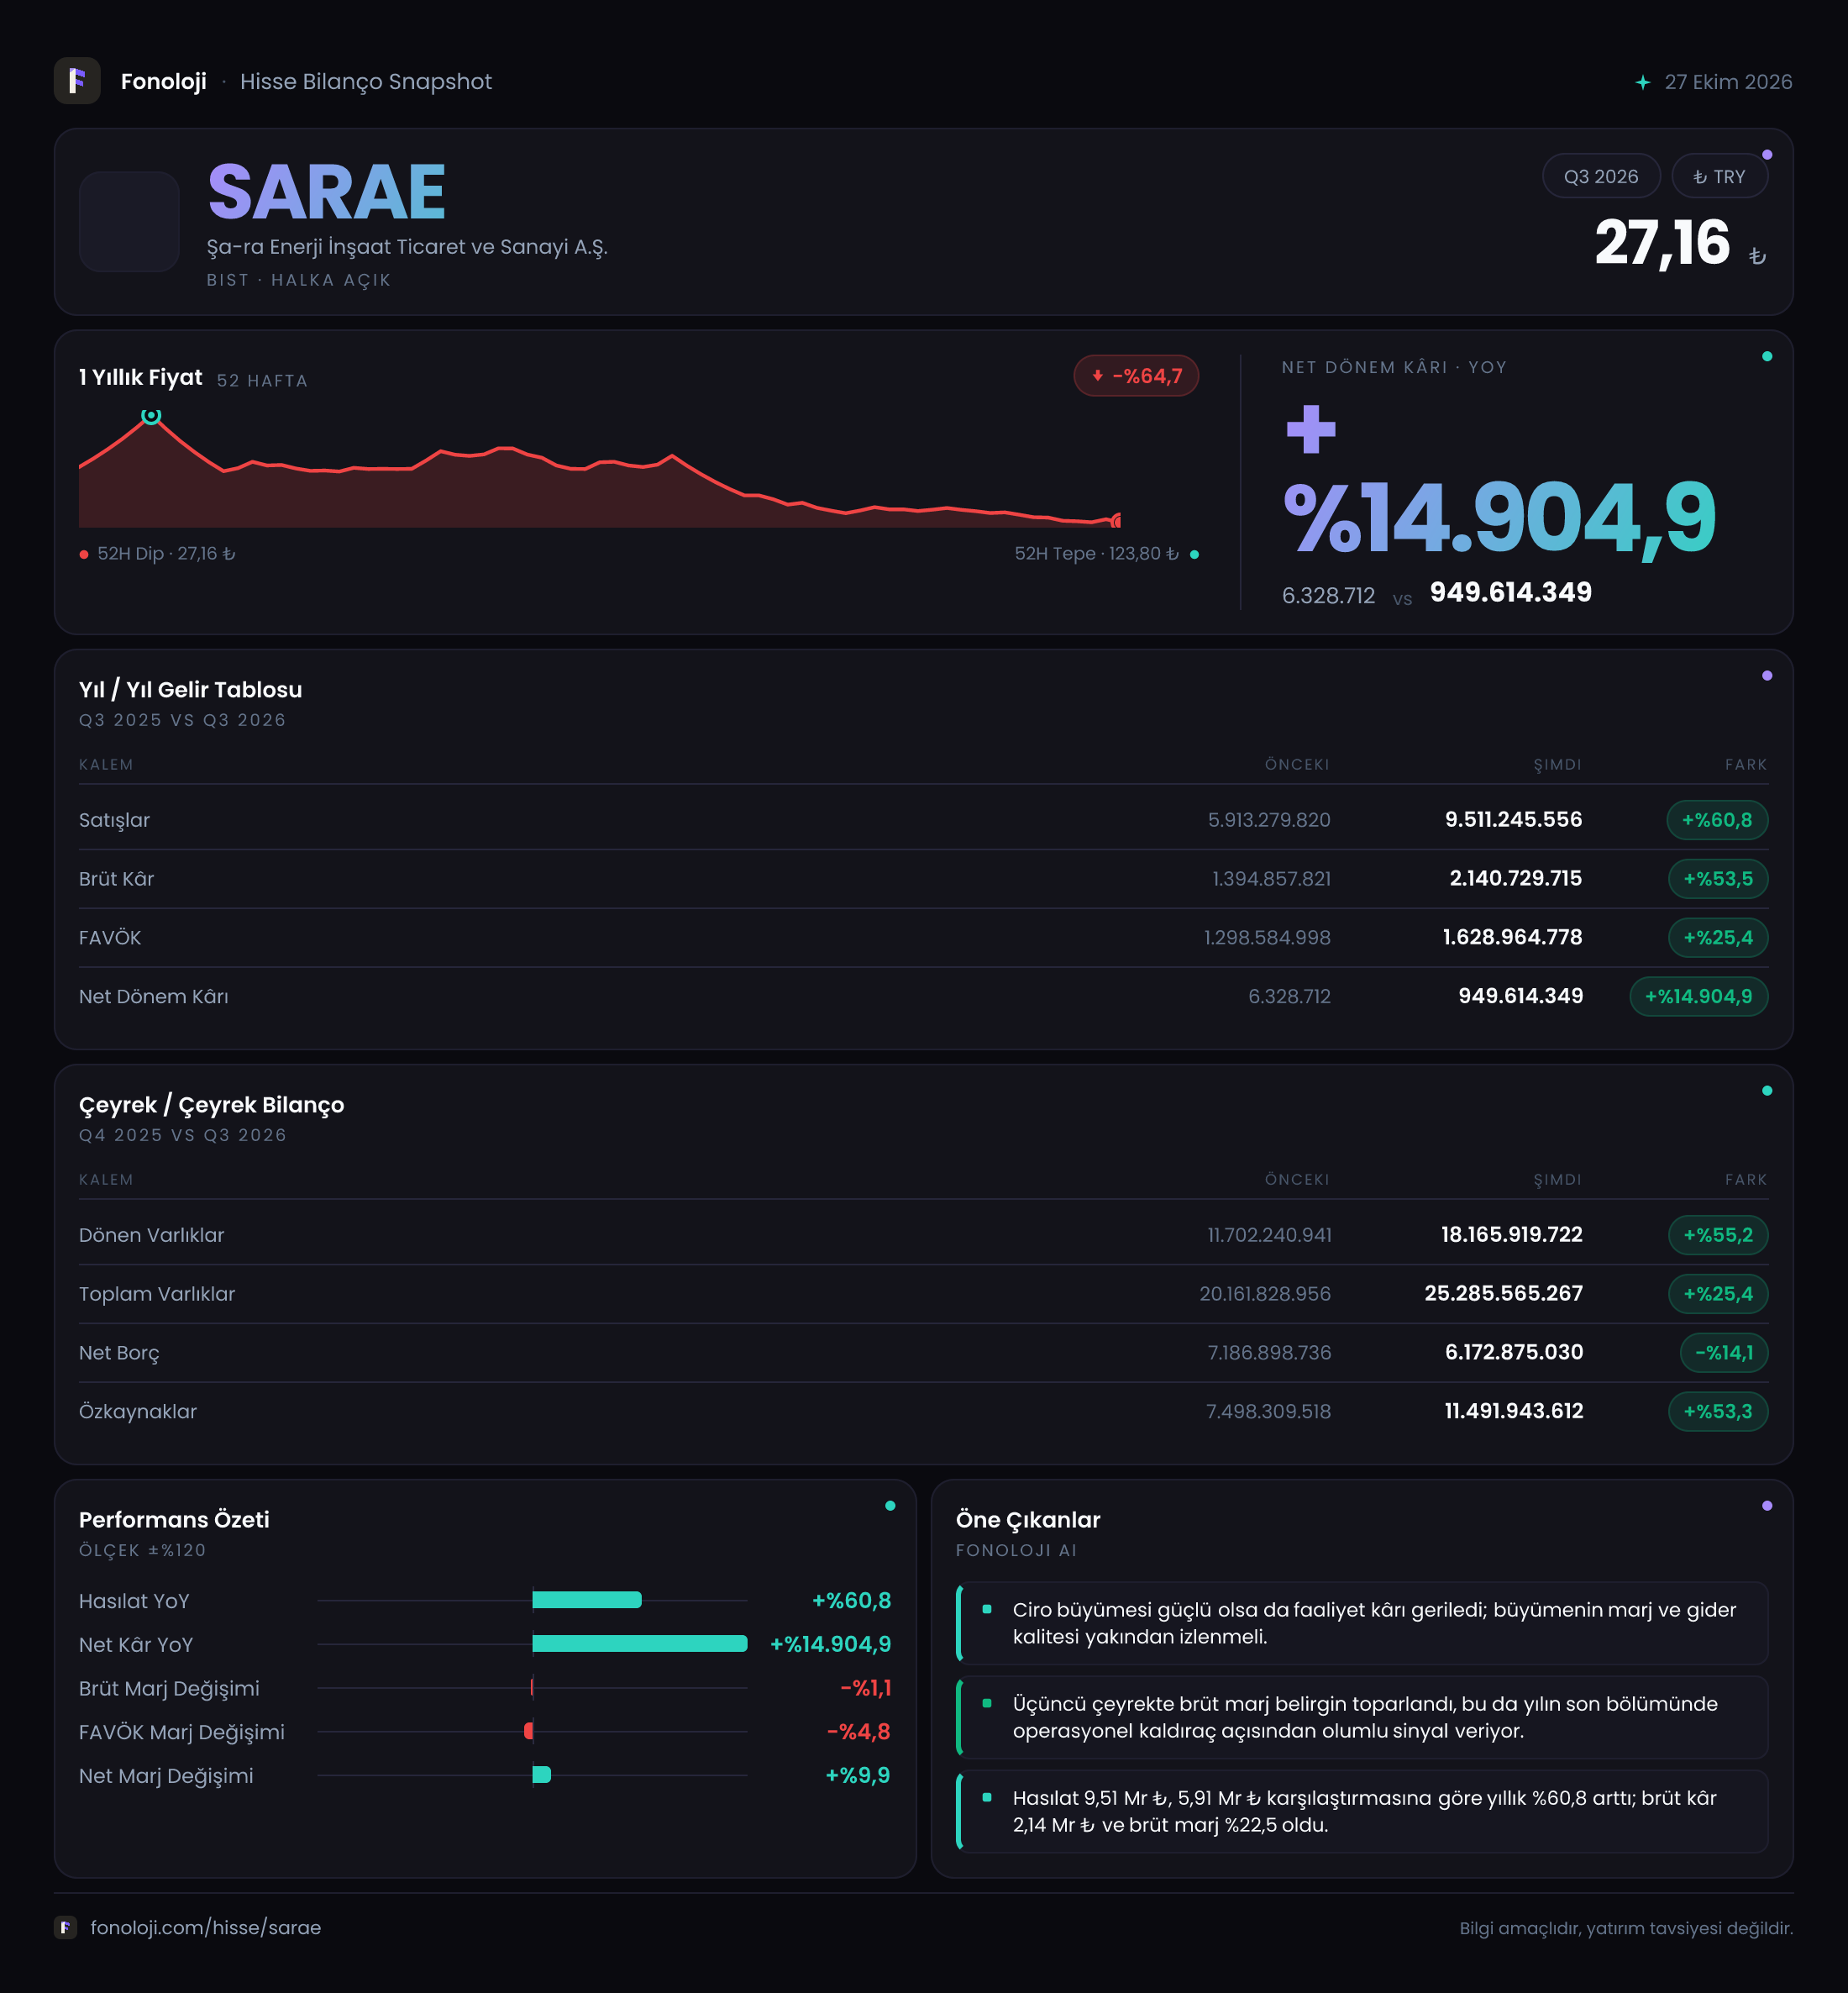
| Temel gösterge | 2026/9 | Önceki / 2025 aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 9,5 mlr TL | 5,9 mlr TL | %60,8 büyüme | | Brüt kâr | 2,1 mlr TL | 1,4 mlr TL | %53,5 artış | | FAVÖK | 1,6 mlr TL | 1,3 mlr TL | %25,4 artış | | Net dönem kârı | 949,6 mn TL | 6,3 mn TL | Çok düşük baz etkisiyle güçlü sıçrama | | Net borç | 6,2 mlr TL | 7,2 mlr TL | %14,1 düşüş |
Satış Hikayesi
SARAE’nin satışları geçen yılın aynı dönemine göre %60,8 artarak 9,5 milyar TL’ye ulaştı. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu büyüme yalnızca fiyat artışlarının yansıması olarak görülmemeli; şirketin nominal satış artışı enflasyonun üzerinde kaldığı için veriler operasyonel ölçekte pozitif reel büyümeye işaret ediyor. Bununla birlikte, satışlardaki reel büyümenin ne kadarının hacim, ne kadarının fiyat ve proje karmasından kaynaklandığını mevcut veri seti ayrıştırmıyor.
Büyümenin dikkat çekici tarafı, brüt kârın da artmış olması. Brüt kâr %53,5 yükselerek 2,1 milyar TL’ye çıktı. Ancak brüt kârdaki artış satış büyümesinin bir miktar gerisinde kaldı. Bu nedenle brüt kâr marjı yaklaşık %23,7’den %22,1’e geriledi. Başka bir ifadeyle şirket daha fazla satış yapıyor, fakat her 100 TL’lik satıştan elde ettiği brüt katkı geçen yıla göre yaklaşık 1,6 TL azalmış durumda. Maliyet baskısı, proje karması veya enerji ve inşaat faaliyetleri arasındaki ağırlık değişimi bu hareketin arkasında olabilir; ancak veride neden ayrıştırılmadığı için kesin bir sonuca varmak mümkün değil.
Çeyreklik trend tarafında karşılaştırılabilir veri sınırlı. Paylaşılan bilgilerde 2025/9 için 1,8 milyar TL satış bulunuyor; ancak bunun 2026/9 dönemindeki 9,5 milyar TL ile aynı kapsamda, yani kümülatif mi yoksa tek çeyrek mü olduğu net değil. Bu nedenle çeyrekten çeyreğe ivme hakkında kesin hüküm vermek yerine, aynı kapsamda yeni bir çeyreklik veri beklemek daha sağlıklı olur.
Kârlılık
FAVÖK %25,4 artarak 1,6 milyar TL’ye yükselmiş olsa da satış büyümesinin belirgin biçimde gerisinde kaldı. Bu durum FAVÖK marjının yaklaşık %22,0’den %16,8’e gerilediğini gösteriyor. Dolayısıyla şirketin operasyonel ölçekte büyümesi güçlü, ancak bu büyüme henüz daha yüksek operasyonel verimlilikle desteklenmiyor. Satışlar arttıkça maliyetlerin de hızlı yükselmesi, kârlılık artışını sınırlamış.
Brüt marjın %23,7’den %22,1’e, FAVÖK marjının ise %22,0’den %16,8’e düşmesi önemli bir ayrışma yaratıyor. Brüt kâr seviyesinden FAVÖK’e geçişteki farkın açılması; faaliyet giderlerinin, genel yönetim giderlerinin veya proje bazlı giderlerin satışlardan daha hızlı büyümüş olabileceğini düşündürüyor. Burada veri, tek tek gider kalemlerini göstermediği için neden konusunda temkinli olmak gerekiyor; fakat yatırımcı açısından izlenmesi gereken ana başlık açık: yüksek satış büyümesi yeniden daha yüksek FAVÖK marjına dönüşebilecek mi?
Net dönem kârı 6,3 milyon TL’den 949,6 milyon TL’ye yükseldi. Yüzde bazındaki %14.904,9 artış etkileyici görünse de bu oran son derece düşük bir bazdan hesaplanıyor. Geçen yıl kârlılığın neredeyse başa baş seviyesinde olması, artış oranını matematiksel olarak olağanüstü yüksek gösteriyor. Bu nedenle net kâr artışını doğrudan sürdürülebilir kârlılık sıçraması olarak değerlendirmek yerine, faaliyet performansı, finansman giderleri ve enflasyon muhasebesi etkileriyle birlikte okumak gerekir.
Bilanço Sağlığı
SARAE’nin toplam varlıkları 20,2 milyar TL’den 25,3 milyar TL’ye çıkarak %25,4 arttı. Bu büyümenin ana kaynağı dönen varlıklar oldu; dönen varlıklar 11,7 milyar TL’den 18,2 milyar TL’ye yükseldi. Artışın %55,2 gibi yüksek bir seviyede olması, işletme sermayesi, ticari alacaklar, stoklar veya nakit benzeri kalemlerde önemli değişimler olabileceğine işaret ediyor. Ancak alt kırılımlar bulunmadığı için bu büyümenin nakit yaratımı mı yoksa işletme sermayesi ihtiyacı mı doğurduğu net değil.
Duran varlıkların 8,5 milyar TL’den 7,1 milyar TL’ye gerilemesi de dikkat çekiyor. Toplam varlıklar büyürken duran varlıkların azalması, bilançonun daha likit kalemlere kaydığını gösteriyor; fakat bunun elden çıkarma, amortisman, yeniden sınıflama veya enflasyon muhasebesi kaynaklı olup olmadığı açıklanmıyor.
Özkaynaklar 7,5 milyar TL’den 11,5 milyar TL’ye çıkarak %53,3 büyüdü. Özkaynakların toplam varlıklara oranı yaklaşık %37’den %45’e yükseldi. Bu, sermaye yapısının önceki döneme göre güçlendiğini ve borç finansmanına bağımlılığın azaldığını gösteren olumlu bir gelişme.
Net borç 7,2 milyar TL’den 6,2 milyar TL’ye geriledi. Mevcut FAVÖK üzerinden net borç/FAVÖK oranı yaklaşık 3,9x, önceki dönem FAVÖK’üyle karşılaştırıldığında ise yaklaşık 5,5x seviyesindeydi. Orandaki gerileme olumlu; yine de 3,9x hâlâ dikkatle izlenmesi gereken bir kaldıraç seviyesidir. FAVÖK marjı toparlanmaz veya işletme sermayesi ihtiyacı artarsa borç azaltma hızının yavaşlama riski bulunuyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi 565,5 milyon TL’den 390,9 milyon TL’ye gerileyerek %30,9 azaldı. Türkiye’de enflasyon muhasebesi uygulaması altında net parasal pozisyon, şirketin parasal varlık ve yükümlülük yapısına bağlı olarak gelir tablosunda önemli bir etki yaratabilir. Bu kalemin pozitif olması, ilgili dönemde enflasyon muhasebesinden kaynaklanan net parasal kazanç bulunduğunu gösterirken, tutarın azalması kâra yapılan katkının geçen yıla göre zayıfladığını anlatıyor.
Bu açıdan 949,6 milyon TL’lik net kârın tamamını operasyonel performansla açıklamak doğru olmaz; ancak mevcut veriler net parasal pozisyon katkısının geçen yıla göre azaldığını gösteriyor. Yani bu dönemki net kâr artışı, yalnızca TAS 29 kaynaklı bir muhasebe etkisine dayanmıyor. Buna karşılık net kârın sürdürülebilirliği açısından operasyonel marjların iyileşmesi kritik önem taşıyor.
Yatırımcı için Ne Anlama Geliyor?
SARAE’de yatırımcı açısından hikâyenin güçlü tarafı, %60,8’lik satış büyümesi, özkaynakların %53,3 artması ve net borcun %14,1 azalması. Şirket, enflasyonun üzerinde büyüyen satışlarla ölçeğini genişletmiş ve bilançosunu önceki döneme göre daha güçlü bir özkaynak yapısına taşımış durumda.
Buna karşılık ana risk, büyümenin henüz aynı ölçüde kârlılığa dönüşmemesi. Brüt marj ve özellikle FAVÖK marjındaki gerileme, maliyet ve gider yönetiminin önümüzdeki dönemlerde belirleyici olacağını gösteriyor. Yatırımcıların özellikle şu noktaları izlemesi gerekir:
- FAVÖK marjı yeniden %20 seviyesinin üzerine çıkabilecek mi?
- Dönen varlıklardaki 6,5 milyar TL’lik artış nakit yaratıyor mu, yoksa işletme sermayesi ihtiyacını mı büyütüyor?
- Net borç/FAVÖK oranı 3,9x seviyesinden daha aşağı çekilebilecek mi?
- Net kâr artışı, düşük baz etkisi sona erdikten sonra da korunabilecek mi?
- TAS 29 katkısı azalırken operasyonel kârlılık bu açığı kapatabilecek mi?
Sonuç olarak SARAE, güçlü satış büyümesi ve iyileşen sermaye yapısıyla olumlu bir dönüşüm sinyali veriyor. Ancak yatırım tezinin kalıcı hale gelmesi için şirketin yalnızca daha fazla satış yapması değil, bu satışları daha yüksek ve istikrarlı marjlarla kâra çevirmesi gerekiyor. Yatırım tavsiyesi değildir.