
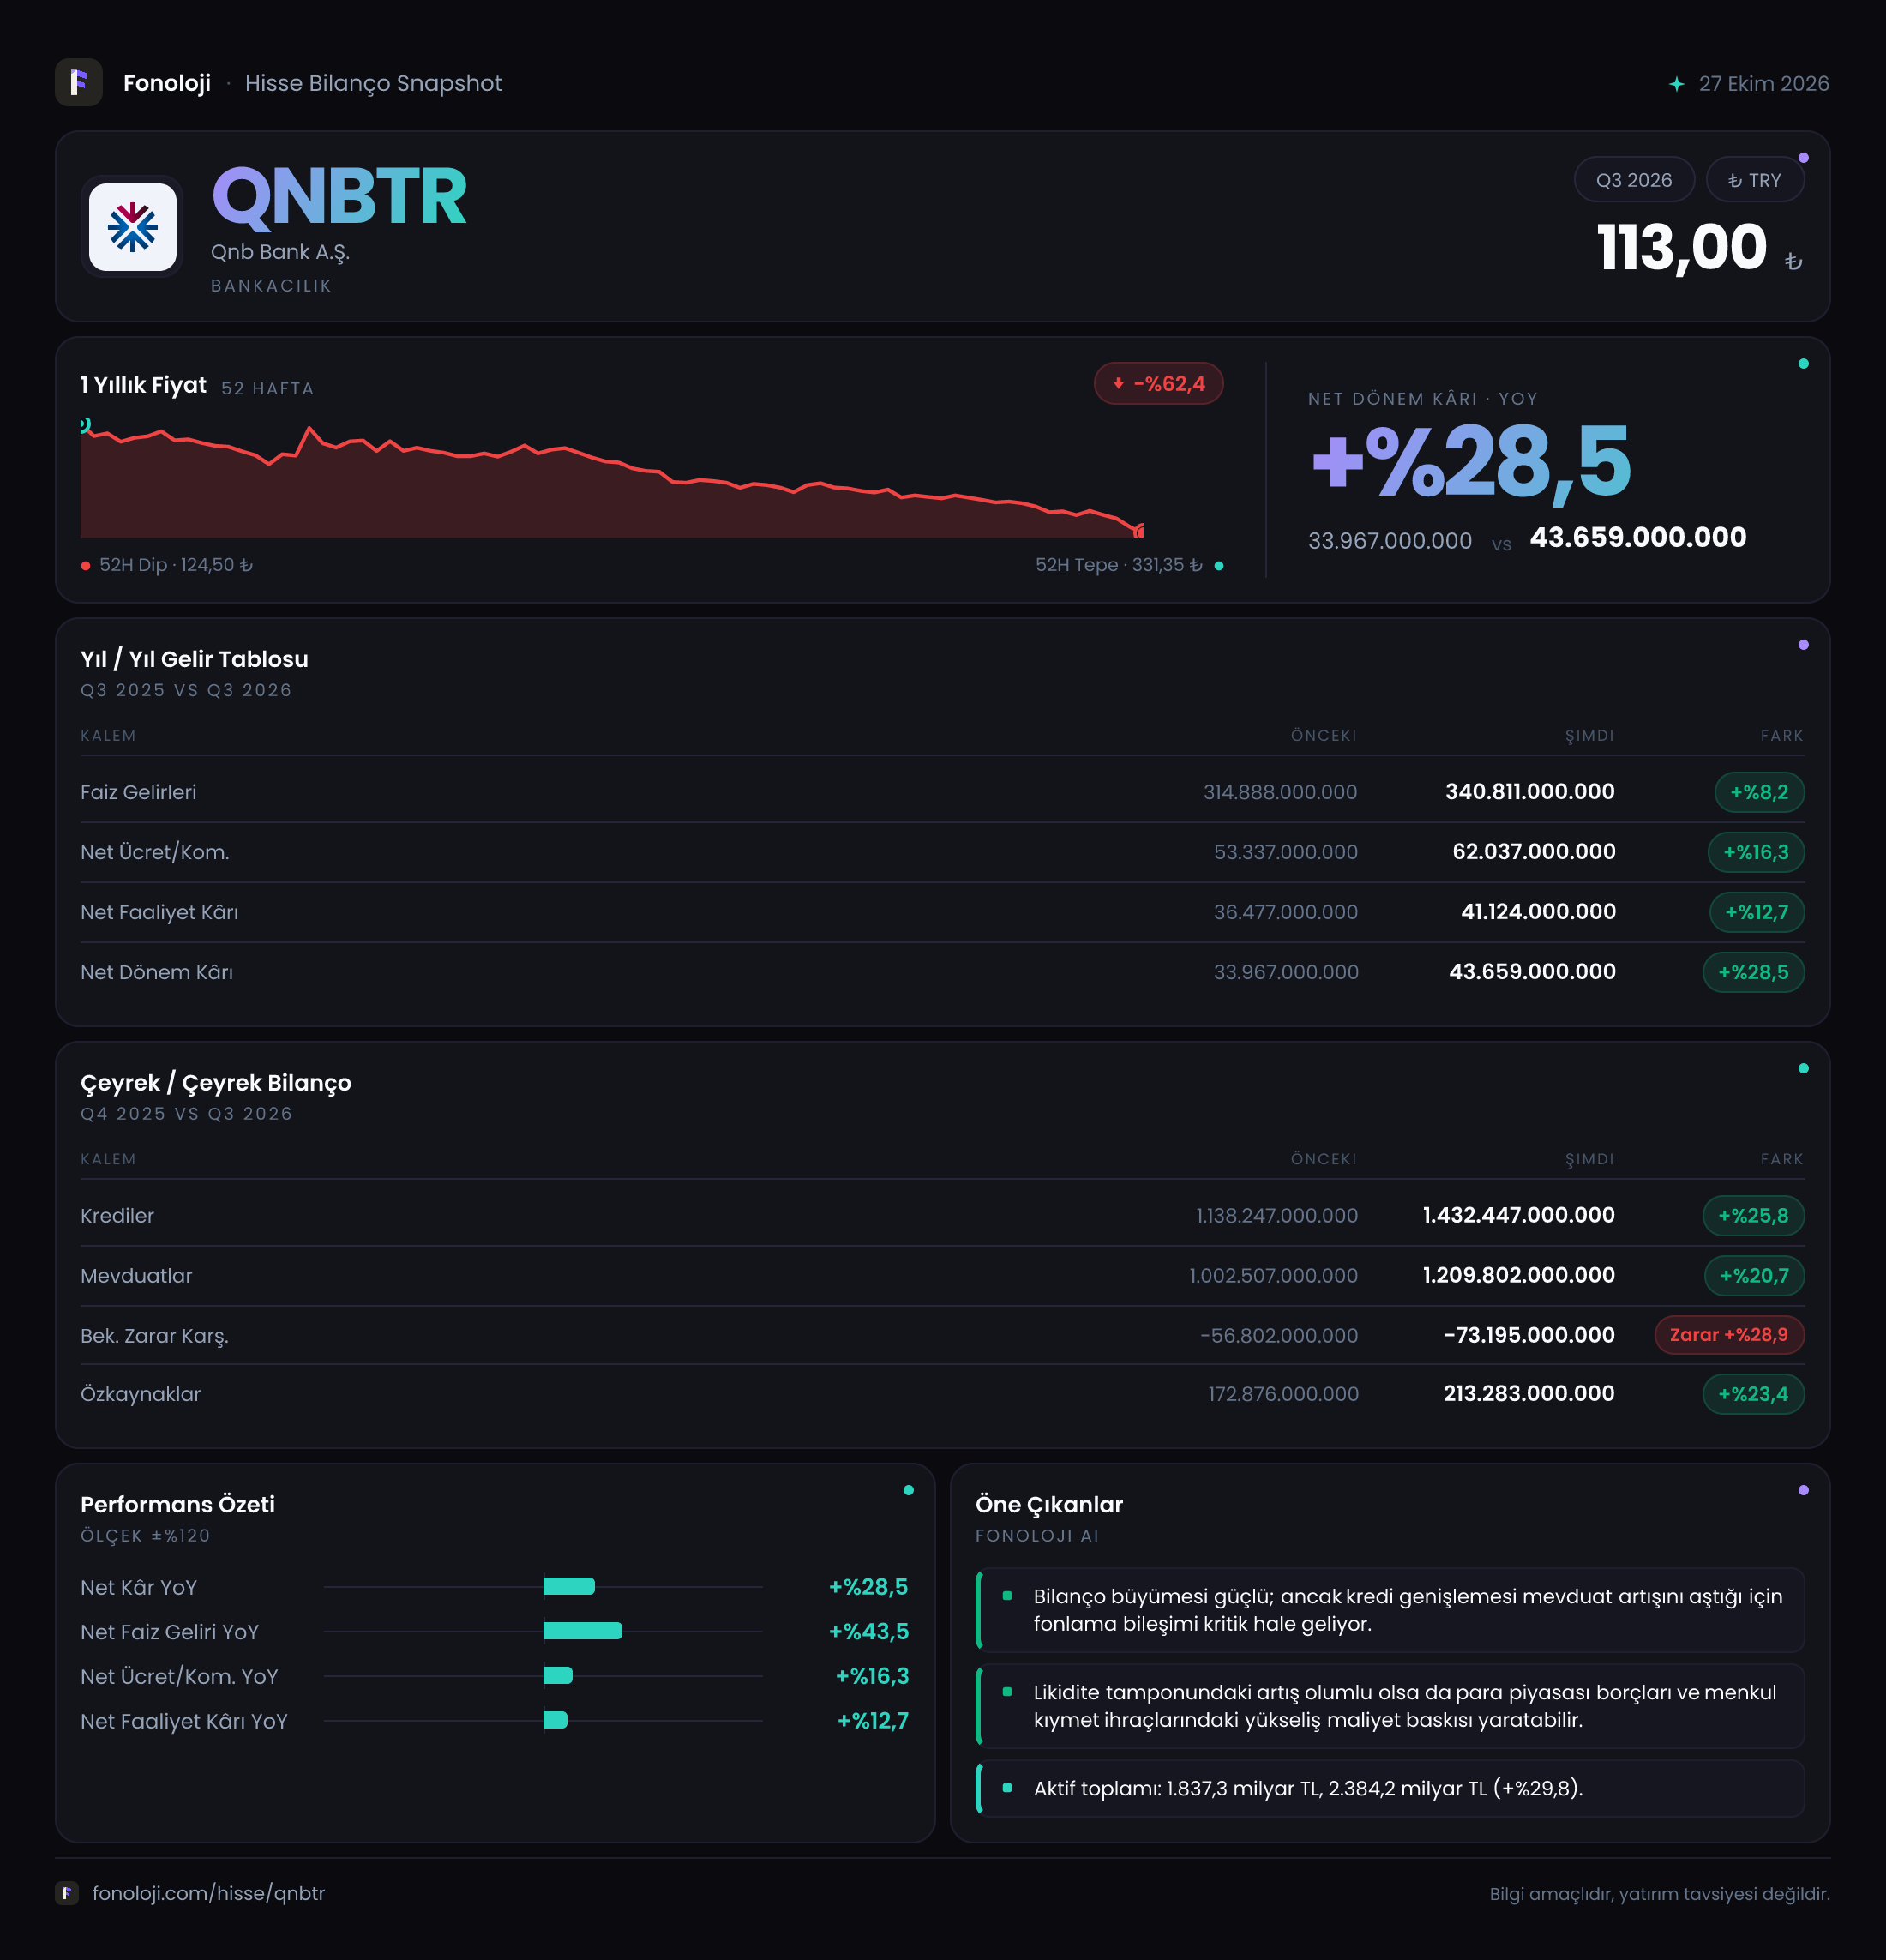
Açılış
QNB Bank A.Ş. için 2026/9 dönemine ait finansal veri setinde gelir tablosu ve bilanço kalemlerinin tamamı boş görünmektedir. Bu nedenle bankanın satış büyümesi, kârlılık performansı, özkaynak gelişimi veya bilanço kaldıraç seviyesi hakkında sayısal ve güvenilir bir sonuç üretmek mümkün değildir. Eldeki tek karşılaştırılabilir bilgi, bankanın 2025/9 döneminde 12,0 milyar TL net kâr açıklamış olmasıdır; 2026/9 net kârı paylaşılmadığı için yıllık değişim hesaplanamaz.
Burada ayrıca önemli bir metodolojik nokta var: QNB Bank bir banka olduğu için sanayi şirketlerinde kullanılan satış, brüt kâr ve FAVÖK göstergeleri bankacılık faaliyetini değerlendirmekte sınırlı anlam taşır. Banka analizinde asıl odak; net faiz geliri, net faiz marjı, ücret ve komisyon gelirleri, takipteki kredi oranı, karşılık giderleri, sermaye yeterliliği ve özkaynak kârlılığıdır. Bu kalemler de veri setinde bulunmadığından, mevcut rapor daha çok hangi başlıkların incelenmesi gerektiğini ve hangi sonuçların şu aşamada çıkarılamayacağını ortaya koymaktadır.
Satış Hikayesi
Bankalar için “satışlar” kalemi, bir perakende veya sanayi şirketindeki ciro gibi doğrudan yorumlanmamalıdır. Bankanın gelir yaratma kapasitesi esas olarak kredilerden ve menkul kıymetlerden elde edilen faiz gelirleri, mevduat ve diğer fonlama maliyetleri arasındaki fark, ücret-komisyon gelirleri ve ticari işlemler üzerinden değerlendirilir.
QNBTR’nin 2026/9 satışlar kalemi boş olduğu için bankanın gelir büyümesi hakkında herhangi bir oran veya tutar vermek mümkün değildir. Aynı şekilde, 2025/9 ile 2026/9 arasındaki değişim de hesaplanamaz. Bu eksiklik yalnızca teknik bir ayrıntı değildir; Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal büyüme ile reel büyüme birbirinden ciddi biçimde ayrılabilir. Bankanın faiz gelirleri veya toplam faaliyet gelirleri nominal olarak artsa bile, bu artışın enflasyonu aşıp aşmadığı ayrıca incelenmelidir.
Yatırımcı açısından özellikle şu göstergeler beklenmelidir:
- Net faiz geliri ve net faiz marjı: Faiz oranlarındaki değişimin bankanın kredi getirileri ile mevduat maliyetlerine nasıl yansıdığını gösterir.
- Krediler ve mevduat büyümesi: Bilanço büyümesinin sürdürülebilir olup olmadığı ve fonlama yapısının nasıl değiştiği burada görülür.
- Ücret ve komisyon gelirleri: Faiz dışı gelirlerin bankanın toplam gelirindeki payını ortaya koyar.
- Çeyreklik trend: 2026’nın ilk, ikinci ve üçüncü çeyrekleri karşılaştırılmadan, yıl içindeki ivmenin güçlenip güçlenmediği söylenemez.
Çeyreklik trend verisi eksik olduğu için QNBTR’nin gelir performansında ivmelenme veya yavaşlama bulunduğuna dair bir sonuç çıkarmak için beklemek gerekir.
Kârlılık
Veri setinde brüt kâr, FAVÖK ve net dönem kârı kalemlerinin 2026/9 karşılıkları bulunmamaktadır. Bu nedenle brüt marj, FAVÖK marjı veya net kâr büyümesi hesaplanamaz. Ayrıca bankacılık sektöründe brüt kâr ve FAVÖK, faaliyet modelini doğru yansıtan temel göstergeler değildir. Bu kalemlerin boş olması, QNBTR’nin operasyonel performansının zayıf olduğu anlamına gelmez; daha çok banka finansallarında farklı KPI’ların öne çıktığını gösterir.
Eldeki tek veri, 2025/9 net kârının 12,0 milyar TL olduğudur. Ancak 2026/9 net kârı açıklanmadığı için:
- Net kârın yıllık bazda artıp azaldığı,
- Net kâr marjının değişimi,
- Özkaynak kârlılığının hangi seviyede olduğu,
- Kâr artışının faiz gelirlerinden mi, komisyonlardan mı, ticari işlemlerden mi kaynaklandığı
belirlenememektedir.
Banka kârlılığının kalitesini anlamak için net kârın tek başına yeterli olmadığını da vurgulamak gerekir. Örneğin kâr artışı karşılık giderlerindeki düşüşten kaynaklanıyorsa, bu artışın sürdürülebilirliği ile kredi büyümesi ve aktif kalitesi destekli bir kâr artışı aynı değildir. Bu nedenle QNBTR finansalları tamamlandığında net faiz marjı, toplam karşılık giderleri, takipteki krediler ve sermaye getirisi birlikte değerlendirilmelidir.
Bilanço Sağlığı
QNBTR’nin dönen varlıkları, duran varlıkları, toplam varlıkları, net borcu ve özkaynakları hem 2026/9 hem de karşılaştırma dönemi için boş bırakılmıştır. Dolayısıyla bankanın bilanço büyüklüğü, aktif kompozisyonu, özkaynak artışı veya borçluluk seviyesi hakkında hesaplama yapılamaz.
Bankalar açısından “net borç/FAVÖK” oranı da sanayi şirketlerindeki kadar anlamlı değildir. Çünkü mevduatlar ve alınan krediler bankanın klasik anlamda yalnızca borcu değil, aynı zamanda kredi verme faaliyetinin temel fonlama kaynağıdır. Bu nedenle QNBTR için daha anlamlı bilanço göstergeleri şunlardır:
- Sermaye yeterlilik oranı: Beklenmedik zararları absorbe etme kapasitesini gösterir.
- Özkaynak kârlılığı: Bankanın sermayesini ne kadar verimli kullandığını ortaya koyar.
- Takipteki kredi oranı ve karşılık oranı: Aktif kalitesindeki bozulma riskini ölçer.
- Kredi/mevduat oranı: Fonlama yapısının dengeli olup olmadığı hakkında fikir verir.
- Likidite göstergeleri: Kısa vadeli yükümlülüklerin karşılanabilirliğini değerlendirmeye yardımcı olur.
Bilanço verileri olmadığı için QNBTR’nin büyümesinin özkaynaklarla mı, mevduatlarla mı, yoksa piyasa fonlamasıyla mı desteklendiği belirlenememektedir. Bu ayrım, özellikle yüksek faiz ve dalgalı likidite koşullarında yatırımcı açısından kritik önem taşır.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesinin bankaların finansallarına etkisi, net parasal pozisyon kalemi üzerinden yakından izlenmelidir. QNBTR için 2026/9 net parasal pozisyon tutarı boş olduğu için TAS 29 uygulamasının net kâr üzerindeki etkisi değerlendirilememektedir.
Net parasal pozisyon kârı veya zararı, şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki yapıya ve enflasyon ortamına bağlı olarak oluşur. Bankalar yüksek miktarda parasal varlık ve yükümlülük taşıdığı için bu kalemin etkisi önemli olabilir. Ancak net parasal pozisyon sonucunun pozitif veya negatif olması, tek başına bankanın operasyonel performansını göstermez. Daha doğru yaklaşım, raporlanan net kârı enflasyon muhasebesi etkisinden ayrıştırarak net faiz geliri, karşılık giderleri ve faaliyet gelirleriyle birlikte incelemektir.
Yatırımcı için Ne Anlama Geliyor?
Mevcut veri seti QNBTR hakkında olumlu ya da olumsuz bir yatırım sonucu çıkarmaya yeterli değildir. 2025/9’da 12,0 milyar TL net kâr bilgisi önemli bir başlangıç noktasıdır; ancak 2026/9 net kârı, bilanço büyüklükleri ve banka sektörüne özgü performans göstergeleri paylaşılmadığı için bu kârın korunup korunmadığı bilinmemektedir.
Yatırımcıların tam finansallar yayımlandığında özellikle şu noktaları izlemesi gerekir:
- 2026/9 net kârının 12,0 milyar TL’ye göre değişimi
- Net faiz marjının ve faiz dışı gelirlerin seyri
- Kredi büyümesinin aktif kalitesiyle dengelenip dengelenmediği
- Takipteki kredi oranı ve karşılık giderlerindeki değişim
- Özkaynak kârlılığı ve sermaye yeterliliği
- TAS 29 kaynaklı net parasal pozisyonun kâr üzerindeki etkisi
- 2026 yılı içinde çeyreklik kârlılık ivmesinin güçlenip güçlenmediği
Bu veriler olmadan QNBTR için hedef fiyat, değerleme çarpanı veya “ucuz/pahalı” değerlendirmesi yapmak sağlıklı değildir. Tam finansal tablolar ve banka faaliyet raporu görüldüğünde analiz, net kârın miktarından ziyade kârın kalitesi, sermaye gücü ve aktif riskleri üzerinden derinleştirilmelidir.
Yatırım tavsiyesi değildir.