
Açılış
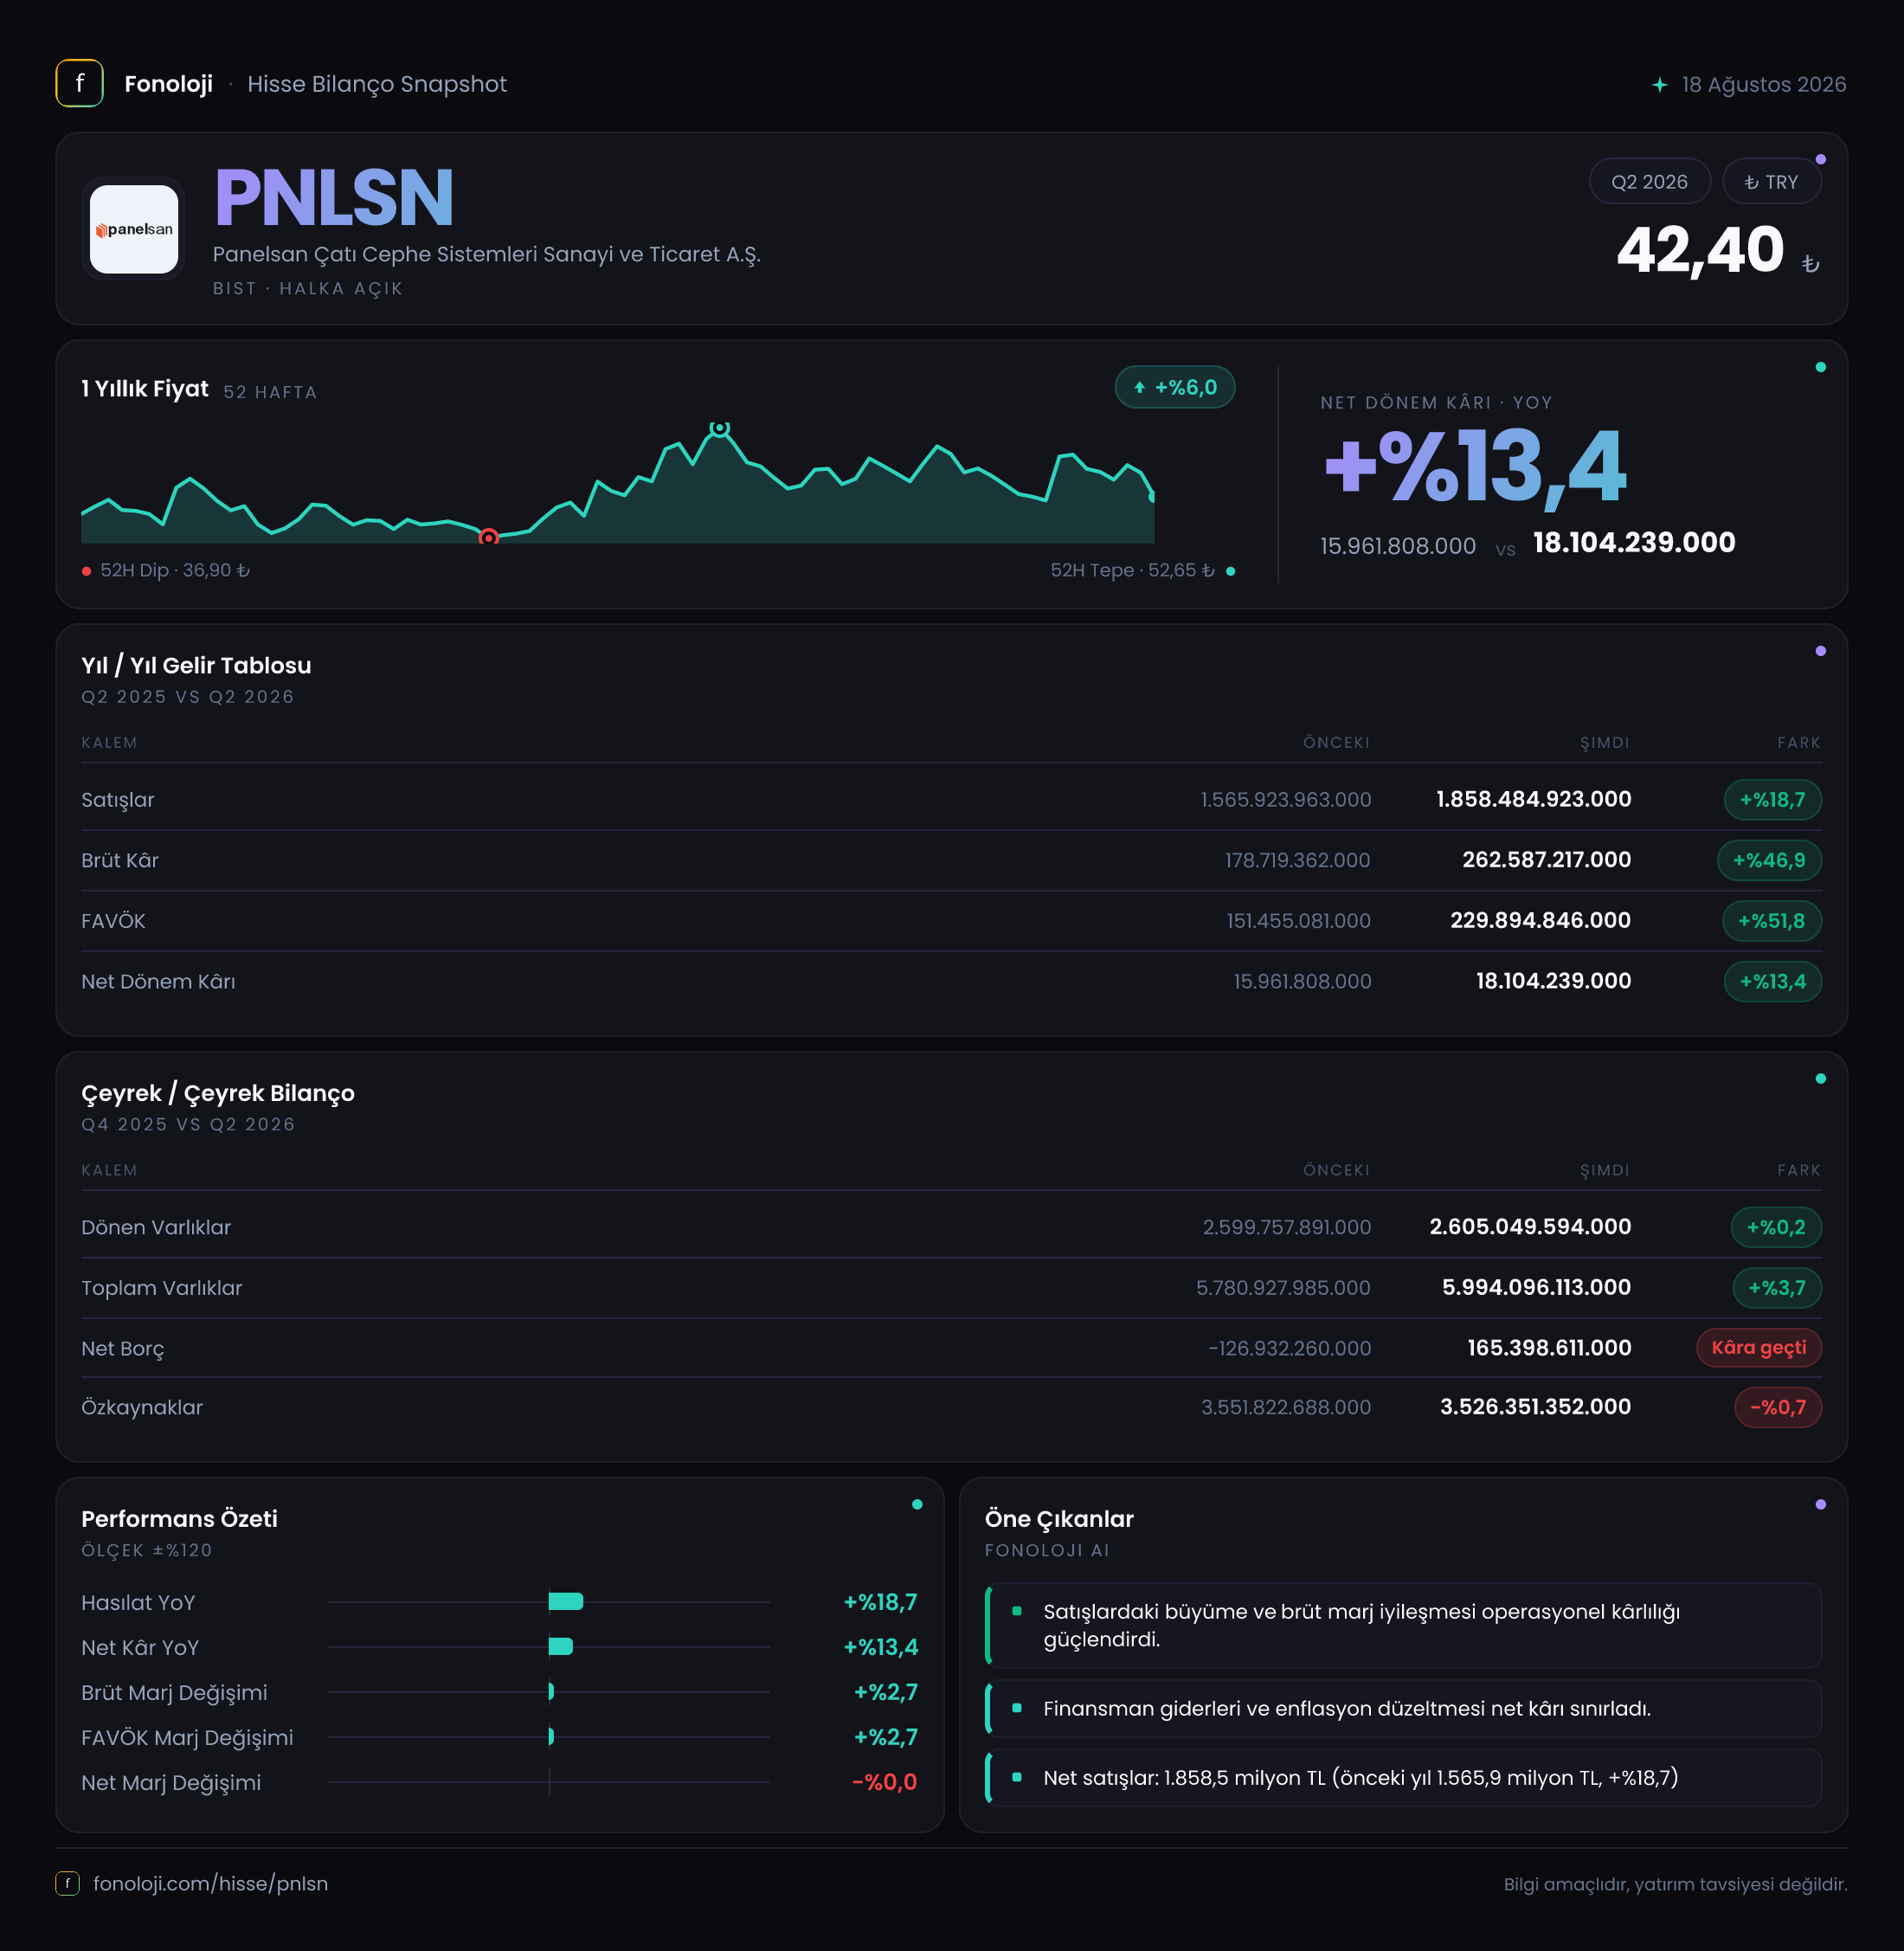
Panelsan, çatı ve cephe sistemlerinde kullanılan sandviç paneller başta olmak üzere yapı sektörüne yönelik ürünler üreten bir sanayi şirketi. 2026/6AB sonuçları, satışların nominal olarak büyüdüğü ancak kârlılık tarafında çok daha güçlü bir operasyonel performans sergilendiği bir döneme işaret ediyor. İlk altı ayda satışlar %18,7 artarken brüt kâr %46,9, FAVÖK ise %51,8 yükselmiş. Buna karşın net kârın yalnızca %13,4 artması, operasyonel iyileşmenin enflasyon muhasebesi ve finansal kalemler nedeniyle büyük ölçüde aşağıda törpülendiğini gösteriyor.
Bilançoda ise daha dikkatli okunması gereken bir değişim var: şirket önceki yıl sonunda net nakit pozisyonundayken, bu dönemde net borç pozisyonuna geçmiş. Dolayısıyla gelir tablosu operasyonel açıdan olumlu bir tablo sunarken, nakit ve finansman tarafı yatırımcının yakından izlemesi gereken başlık haline geliyor.
Satış Hikayesi
Panelsan’ın ilk altı aylık satışları geçen yılın aynı dönemindeki 1,6 milyar TL seviyesinden 1,9 milyar TL’ye yükseldi. Mutlak olarak yaklaşık 300 milyon TL’lik artış dikkat çekici görünse de, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında %18,7’lik nominal büyüme reel anlamda güçlü bir genişlemeye işaret etmiyor. Başka bir ifadeyle şirket daha yüksek ciro üretmiş olsa da bu artışın tamamının gerçek hacim artışından veya pazar payı kazanımından geldiğini söylemek mümkün değil.
Bu noktada ürün fiyatları, satış hacmi ve müşteri karması ayrımını görebilmek önemli. Mevcut veride hacim bazında büyüme, ihracat payı veya kapasite kullanımına ilişkin bilgi bulunmadığı için satış artışının ne kadarının fiyat geçişlerinden kaynaklandığı net değil. Ancak satış büyümesinin enflasyonun altında kalması, şirketin en azından nominal büyümeyi reel büyümeye dönüştürmekte zorlandığını düşündüren temel gösterge.
Çeyreklik kırılım paylaşılmadığından satışların ilk çeyrekten ikinci çeyreğe ivme kazanıp kazanmadığını değerlendiremiyoruz. Bu nedenle kısa vadeli talep eğilimi, mevsimsellik ve sipariş akışının gücü için daha ayrıntılı çeyreklik veriyi beklemek gerekiyor. Yapı sektöründeki yatırım iştahı, faiz ortamı ve ticari gayrimenkul/konut projelerinin seyri, Panelsan’ın satış hacmi açısından kritik olmaya devam edecek.
Kârlılık
Kârlılık tablosu, satışlardan daha olumlu bir hikâye anlatıyor. Brüt kâr 178,7 milyon TL’den 262,6 milyon TL’ye yükselirken brüt kâr marjı yaklaşık %11,2’den %13,8’e çıktı. Yaklaşık 2,6 puanlık bu iyileşme, ürün fiyatlama gücü, hammadde maliyetlerinin kontrolü veya daha kârlı ürünlerin satış içindeki payının artması gibi olumlu etkilerin devreye girdiğini gösteriyor.
FAVÖK tarafındaki gelişme daha güçlü. FAVÖK 151,5 milyon TL’den 229,9 milyon TL’ye yükselerek %51,8 arttı. Buna bağlı olarak FAVÖK marjı %9,5’ten %12,1’e çıktı. Satışlar enflasyonun altında büyürken FAVÖK’ün çok daha hızlı artması, şirketin operasyonel giderlerini kontrol ettiğini ve brüt kârdaki iyileşmeyi önemli ölçüde faaliyet kârına taşıyabildiğini gösteriyor.
Bu marj gelişimi Panelsan’ın sonuçlarındaki en güçlü unsur. Bununla birlikte FAVÖK’ten net kâra geçişte belirgin bir kayıp var. Net dönem kârı 16,0 milyon TL’den 18,1 milyon TL’ye yükselerek yalnızca %13,4 arttı. Net kâr marjı da yaklaşık %1,0 seviyesinden %0,9 seviyesine geriledi. Yani şirketin ana faaliyetleri daha kârlı hale gelirken, bu iyileşme nihai kâra aynı ölçüde yansımamış.
| KPI | 2025/6AB | 2026/6AB | Yorum | |---|---:|---:|---| | Satışlar | 1,6 mlr TL | 1,9 mlr TL | Nominal büyüme %18,7, enflasyonun altında | | Brüt kâr marjı | %11,2 | %13,8 | Yaklaşık 2,6 puan iyileşme | | FAVÖK marjı | %9,5 | %12,1 | Operasyonel kaldıraç güçlü | | Net kâr marjı | %1,0 | %0,9 | Alt kalemler kârlılığı sınırlıyor |
Bilanço Sağlığı
Toplam varlıklar önceki yıl sonundaki 5,8 milyar TL seviyesinden 6,0 milyar TL’ye yükseldi. Ancak bu artışın ana kaynağı dönen varlıklar değil, duran varlıklar olmuş. Dönen varlıklar neredeyse yatay kalarak 2,6 milyar TL seviyesinde bulunurken duran varlıklar %6,5 artışla 3,4 milyar TL’ye çıktı. Bu görünüm, işletme sermayesi tarafında belirgin bir genişleme yaşanmadığını; buna karşılık uzun vadeli varlık tabanının büyüdüğünü gösteriyor.
Özkaynaklar 3,6 milyar TL’den 3,5 milyar TL’ye gerilemiş ve %0,7 düşmüş. Bu sınırlı gerileme tek başına alarm verici değil; ancak net kâr artışı yaşanan bir dönemde özkaynakların küçülmesi, enflasyon muhasebesi ve diğer özkaynak kalemlerinin etkilerinin ayrıca incelenmesini gerektiriyor.
En dikkat çekici değişim net borçta. Şirket önceki yıl sonunda 126,9 milyon TL net nakit pozisyonundayken, bu dönemde 165,4 milyon TL net borca geçmiş. Bu, yaklaşık 292,3 milyon TL’lik bir nakit pozisyondan borç pozisyonuna geçiş anlamına geliyor. Net borcun FAVÖK’e oranı, yalnızca altı aylık FAVÖK kullanıldığında yaklaşık 0,7x; yıllıklandırılmış FAVÖK yaklaşımıyla ise yaklaşık 0,4x seviyesinde. Bu oran hâlâ yüksek bir borçluluğa işaret etmiyor. Ancak yön değişimi önem taşıyor: şirketin büyümesi nakit üretimiyle destekleniyor mu, yoksa işletme sermayesi ve yatırım harcamaları borçlanmayı mı artırıyor sorusu izlenmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyonun -57,4 milyon TL’den -93,4 milyon TL’ye gerilemesi, enflasyon muhasebesinin net kâr üzerinde daha ağır bir yük oluşturduğunu gösteriyor. Negatif net parasal pozisyon, enflasyonist ortamda parasal yükümlülüklerin parasal varlıklara göre daha düşük olduğu bir yapıdan kaynaklanan net parasal kaybı ifade eder. Bu dönemde söz konusu kayıp 36 milyon TL artmış.
Bu kalem, FAVÖK ile net kâr arasındaki farkın temel açıklamalarından biri. Şirket faaliyet seviyesinde 229,9 milyon TL FAVÖK üretirken, net parasal kaybın tek başına 93,4 milyon TL olması, enflasyon muhasebesinin raporlanan net kârı ne ölçüde baskıladığını ortaya koyuyor. Net parasal kayıp geçen yılın aynı dönemine göre %62,6 artmış; bu artış, satışların ve FAVÖK’ün büyüme hızının oldukça üzerinde.
Dolayısıyla Panelsan’ı yalnızca net kâr üzerinden değerlendirmek şirketin operasyonel performansını eksik okumaya yol açabilir. Bununla birlikte yatırımcı açısından net kâr ve nakit akışı da önemini koruyor. Operasyonel marjların iyileşmesi olumlu olsa da bu iyileşmenin bilançoda nakit yaratımına dönüşmesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Panelsan’ın 2026/6AB sonuçlarında ana fırsat, operasyonel kârlılıkta belirgin toparlanma. Brüt ve FAVÖK marjlarındaki artış, şirketin fiyatlama, maliyet yönetimi veya ürün karması açısından önceki döneme göre daha iyi bir noktaya geldiğini gösteriyor. FAVÖK’ün satışlardan yaklaşık üç kat daha hızlı büyümesi, faaliyet performansının sonuçların en güçlü tarafı.
Buna karşılık üç temel risk öne çıkıyor:
- Satış büyümesi %18,7 ile yüksek enflasyonun altında kaldığı için reel büyüme sınırlı olabilir.
- Net kâr, güçlü FAVÖK artışına rağmen yalnızca %13,4 yükseldi; net parasal kayıp ve diğer finansal kalemler operasyonel kazanımları azaltıyor.
- Şirket 126,9 milyon TL net nakitten 165,4 milyon TL net borca geçti. Borçluluk seviyesi şimdilik yönetilebilir olsa da trendin devam edip etmediği kritik.
Önümüzdeki dönemlerde yatırımcının izlemesi gereken başlıklar; satışların enflasyonun üzerine çıkıp çıkmadığı, %12,1 seviyesine yükselen FAVÖK marjının korunup korunmadığı, net borcun yeniden nakit üretimiyle gerileyip gerilemediği ve net parasal kaybın net kâr üzerindeki baskısının hafifleyip hafiflemediği olmalı. Mevcut veri, güçlü operasyonel iyileşmeye rağmen bilanço ve enflasyon muhasebesi kaynaklı baskıların henüz tamamen ortadan kalkmadığını gösteriyor.
Yatırım tavsiyesi değildir.