
Açılış
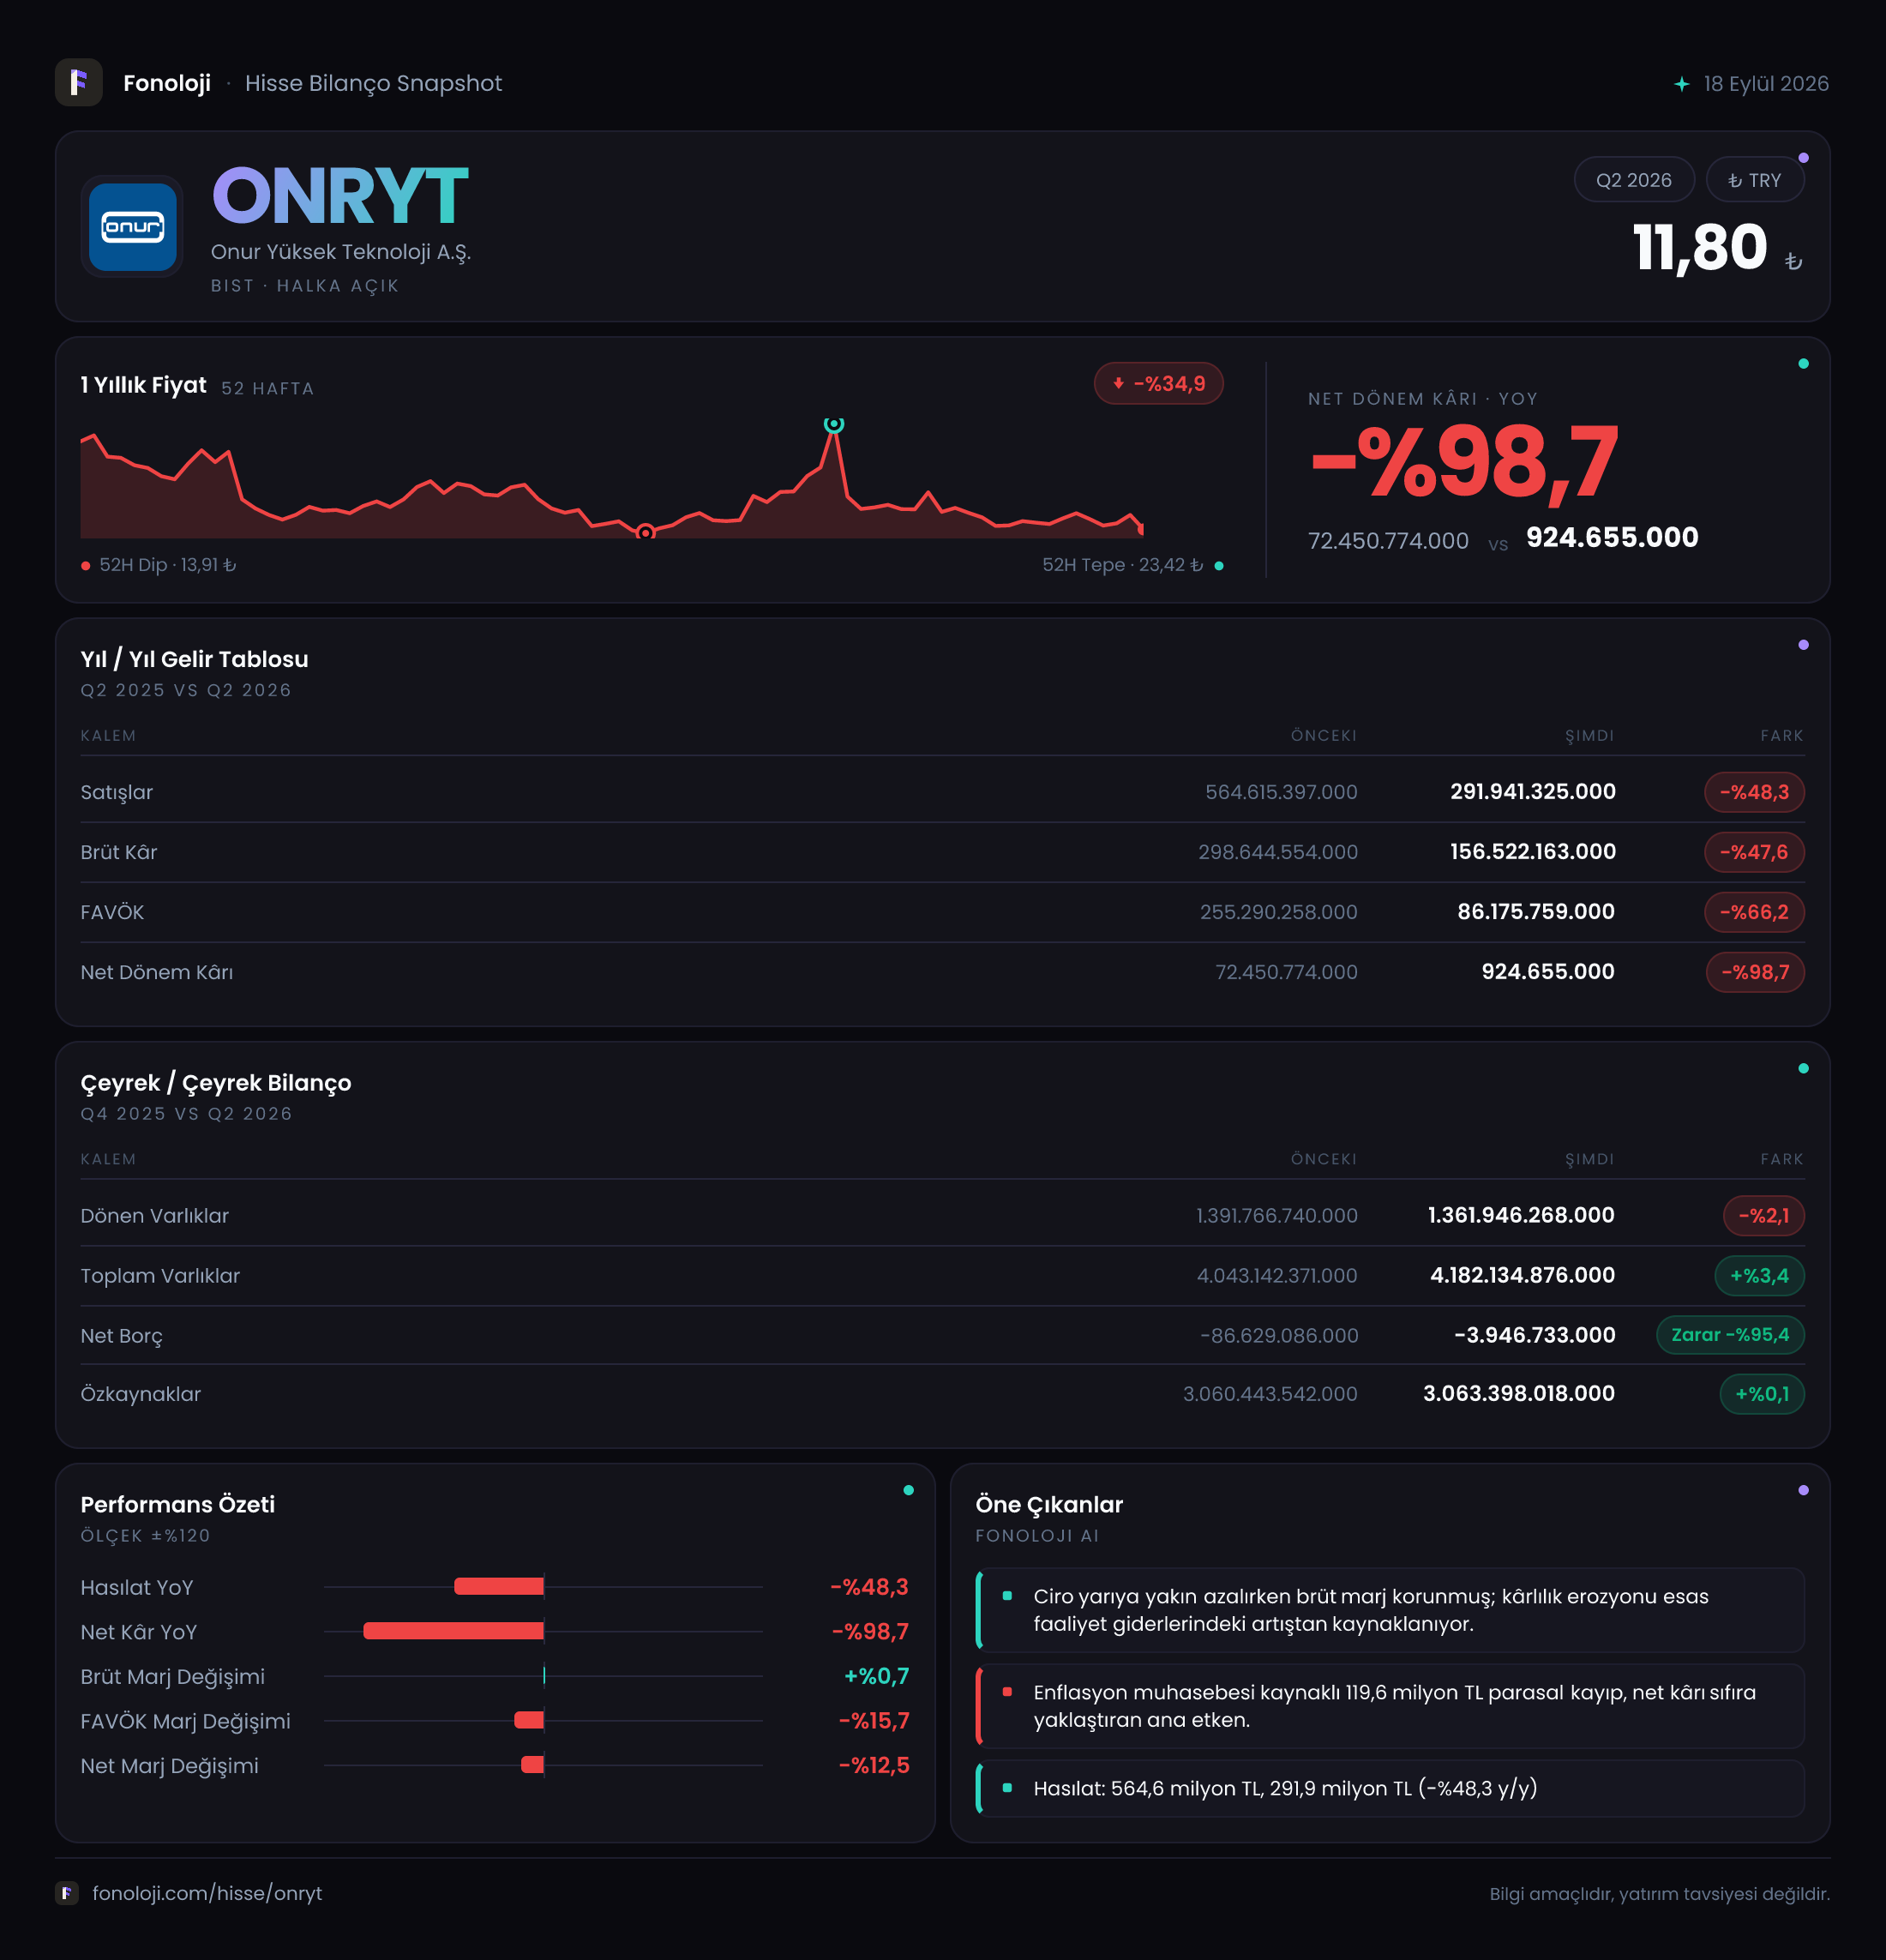
Onur Yüksek Teknoloji, 2026 yılının ilk altı ayında satış ve kârlılık açısından geçen yılın aynı dönemine göre belirgin bir yavaşlama yaşadı. Şirketin satışları 291,9 milyon TL’ye gerilerken, FAVÖK’teki düşüş satışlardaki daralmanın da üzerine çıktı ve %66,2 oldu. Net kâr ise 72,5 milyon TL’den 924,7 bin TL’ye inerek neredeyse başa baş seviyesine yaklaştı. Buna karşılık bilanço hâlâ güçlü özkaynak yapısını koruyor; ancak net nakit pozisyonunun önemli ölçüde azalması, operasyonel performansın yakından izlenmesini gerektiriyor.
Satış Hikayesi
ONRYT’nin 2026/6AB döneminde satışları geçen yılın aynı dönemindeki 564,6 milyon TL’den 291,9 milyon TL’ye geriledi. Bu, nominal olarak %48,3’lük sert bir düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların yalnızca reel olarak gerilemediğini; nominal bazda dahi ciddi bir daralma yaşandığını vurgulamak gerekir. Başka bir ifadeyle şirket, fiyat artışlarının satış gelirlerini desteklemesi beklenen bir dönemde, geçen yılın yarısına yakın ciro üretebildi.
Bu tablo, sipariş teslimatlarının dönemsel olarak ötelenmesi, proje bazlı gelirlerin zamanlaması veya müşteri talebindeki zayıflama gibi farklı faktörlerle ilişkili olabilir; ancak mevcut veri bu nedenlerden herhangi birini kesin biçimde doğrulamıyor. Bu nedenle yatırımcı açısından ana soru, 291,9 milyon TL’lik satışın geçici bir dönemsel zayıflama mı, yoksa daha kalıcı bir büyüme kaybının işareti mi olduğudur.
Çeyreklik bazda karşılaştırma yapmaya yetecek veri bulunmuyor. Eldeki karşılaştırma yalnızca geçen yılın aynı dönemiyle sınırlı. Dolayısıyla satışların yılın ilk çeyreğinden ikinci çeyreğine nasıl evrildiğini, sipariş akışında toparlanma olup olmadığını veya gelirlerin yılın ikinci yarısında hız kazanıp kazanmayacağını görmek için sonraki finansal raporları beklemek gerekiyor.
Brüt kâr da satışlara paralel biçimde 298,6 milyon TL’den 156,5 milyon TL’ye geriledi. Düşüş oranı %47,6 ile satış daralmasına oldukça yakın. Bu durum, şirketin brüt kârlılık seviyesini büyük ölçüde koruduğunu, ancak daha düşük satış hacminin toplam kârı aşağı çektiğini gösteriyor.
Kârlılık
Brüt kâr marjı, 2025/6AB dönemindeki yaklaşık %52,9 seviyesinden 2026/6AB’de %53,6’ya yükseldi. Yani şirket, daha düşük satış hacmine rağmen ürün veya hizmet bazındaki brüt kârlılığını koruyabilmiş, hatta sınırlı ölçüde iyileştirmiş durumda. Bu, fiyatlama gücü, maliyet kontrolü veya satış karmasındaki değişim açısından olumlu bir sinyal olarak okunabilir. Ancak marjdaki yaklaşık 0,7 puanlık iyileşme, satışlardaki %48,3’lük daralmayı telafi etmeye yetmedi.
Asıl dikkat çekici bozulma FAVÖK seviyesinde görülüyor. FAVÖK, 255,3 milyon TL’den 86,2 milyon TL’ye düşerken FAVÖK marjı da yaklaşık %45,2’den %29,5’e geriledi. Brüt marj korunmasına rağmen FAVÖK marjının 15,7 puan düşmesi, faaliyet giderlerinin satışlara göre daha ağır hale geldiğini gösteriyor. Satış hacmi küçülürken personel, Ar-Ge, genel yönetim veya diğer faaliyet giderlerinin aynı hızda azalması mümkün olmamış olabilir; fakat gider kalemlerinin ayrıntısı paylaşılmadığı için hangi unsurun baskıyı yarattığı konusunda kesin hüküm kurulamıyor.
Bu ayrışma önemli: Şirket, ürettiği işten brüt düzeyde hâlâ yüksek marj elde ediyor; ancak bu brüt kârın daha küçük bir kısmı faaliyet kârına dönüşüyor. Dolayısıyla toparlanma için yalnızca satışların artması değil, satış büyümesinin faaliyet giderlerinden daha hızlı gerçekleşmesi de gerekiyor.
Net kâr tablosu çok daha zayıf. Net dönem kârı 72,5 milyon TL’den 924,7 bin TL’ye inerken net kâr marjı yaklaşık %12,8’den %0,3’e geriledi. FAVÖK’teki düşüşe finansal kalemler, amortisman ve enflasyon muhasebesi etkileri de eklendiğinde, şirketin dönem sonunda hissedarlara kalan kârı neredeyse ortadan kalkmış durumda.
Bilanço Sağlığı
Şirketin bilançosunda toplam varlıklar 4,0 milyar TL’den 4,2 milyar TL’ye yükseldi. Bu artış %3,4 ile sınırlı kalırken, duran varlıklar %6,4 artarak 2,8 milyar TL’ye ulaştı. Dönen varlıklar ise 1,4 milyar TL seviyesinde kaldı ve %2,1 geriledi. Bu yapı, bilanço büyümesinin ağırlıklı olarak duran varlıklardan geldiğini gösteriyor.
Özkaynaklar 3,1 milyar TL seviyesini koruyarak yalnızca %0,1 arttı. Kârdaki sert gerilemeye rağmen özkaynakların korunması, şirketin bilançosunda geçmiş dönemlerden gelen güçlü bir sermaye tabanı bulunduğunu gösteriyor. Toplam varlıkların yaklaşık dörtte üçünün özkaynaklarla finanse edilmesi, şirketin borçluluk açısından kırılgan bir yapıda olmadığını düşündürüyor.
Net borç kalemi ise negatif olmaya devam ediyor. Net borç, önceki dönem sonundaki -86,6 milyon TL’den -3,9 milyon TL’ye geldi. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu ifade eder. Ancak bu rakamın mutlak değeri 86,6 milyon TL net nakitten 3,9 milyon TL net nakde gerilediği için, şirketin nakit tamponu belirgin biçimde zayıflamış durumda. Buna rağmen bilanço hâlen net borçlu değil; fakat operasyonel nakit üretiminin önemi artıyor.
Net borç/FAVÖK oranı negatif net borç nedeniyle teknik olarak net nakit pozisyonuna işaret ediyor. Ancak FAVÖK’ün 86,2 milyon TL’ye gerilemesi, gelecek dönemlerde FAVÖK düşmeye devam ederse nakit pozisyonunun daha hızlı eriyebileceği riskini gündeme getiriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon bu dönemde -119,6 milyon TL oldu. Geçen yıl aynı dönemdeki -250,8 milyon TL’ye göre zarar %52,3 azaldı. Bu gelişme, enflasyon muhasebesinin şirket üzerindeki negatif etkisinin geçen yıla göre hafiflediğini gösteriyor.
Ancak 119,6 milyon TL’lik negatif net parasal pozisyon hâlâ oldukça önemli. Enflasyon muhasebesinde parasal yükümlülükleri parasal varlıklarından daha yüksek olan şirketler, enflasyon ortamında net parasal kayıp yazabilir. ONRYT’de bu etkinin geçen yıla göre azalması olumlu olsa da, operasyonel kârlılıktaki sert düşüşün yanında net kârı destekleyecek kadar güçlü bir katkı sunmamış.
Bu kalem, şirketin faaliyet performansından ayrı değerlendirilmelidir. Net parasal zarar azalmış olsa bile, satış ve FAVÖK gerilediğinde toplam kârlılık üzerindeki baskı devam ediyor.
Yatırımcı için Ne Anlama Geliyor?
ONRYT’nin 2026/6AB sonuçları, güçlü bilanço ile zayıflayan operasyonel performansın aynı anda görüldüğü bir dönem ortaya koyuyor.
- Fırsat tarafında, brüt kâr marjının %53,6 ile korunması, şirketin temel iş modelinde hâlâ yüksek brüt kârlılık bulunduğunu gösteriyor.
- Bilanço tarafında, 3,1 milyar TL’lik özkaynak ve hâlen negatif net borç pozisyonu finansal dayanıklılık sağlıyor.
- Risk tarafında, satışların enflasyonun çok altında değil, nominal olarak dahi %48,3 gerilemesi ciddi bir büyüme sorunu yaratıyor.
- FAVÖK marjının %45,2’den %29,5’e düşmesi, faaliyet giderlerinin gelirlerdeki daralmaya yeterince hızlı uyarlanamadığını gösteriyor.
- Net kârın 924,7 bin TL’ye inmesi, şirketin değerlemesinde yalnızca ciro veya brüt marjın değil, sürdürülebilir net kâr üretiminin de izlenmesi gerektiğine işaret ediyor.
- Net nakit tamponunun 86,6 milyon TL’den 3,9 milyon TL’ye gerilemesi, bilanço gücünün devam ettiğini ancak likidite avantajının daraldığını gösteriyor.
Önümüzdeki dönemde yatırımcıların özellikle satışların toparlanıp toparlanmadığına, FAVÖK marjının yeniden yükselip yükselmediğine ve net nakit pozisyonunun korunup korunmadığına odaklanması gerekiyor. Bu üç başlıkta iyileşme görülmeden, yalnızca güçlü özkaynak yapısına bakarak operasyonel tabloyu olumlu değerlendirmek erken olur. Yatırım tavsiyesi değildir.