
Açılış
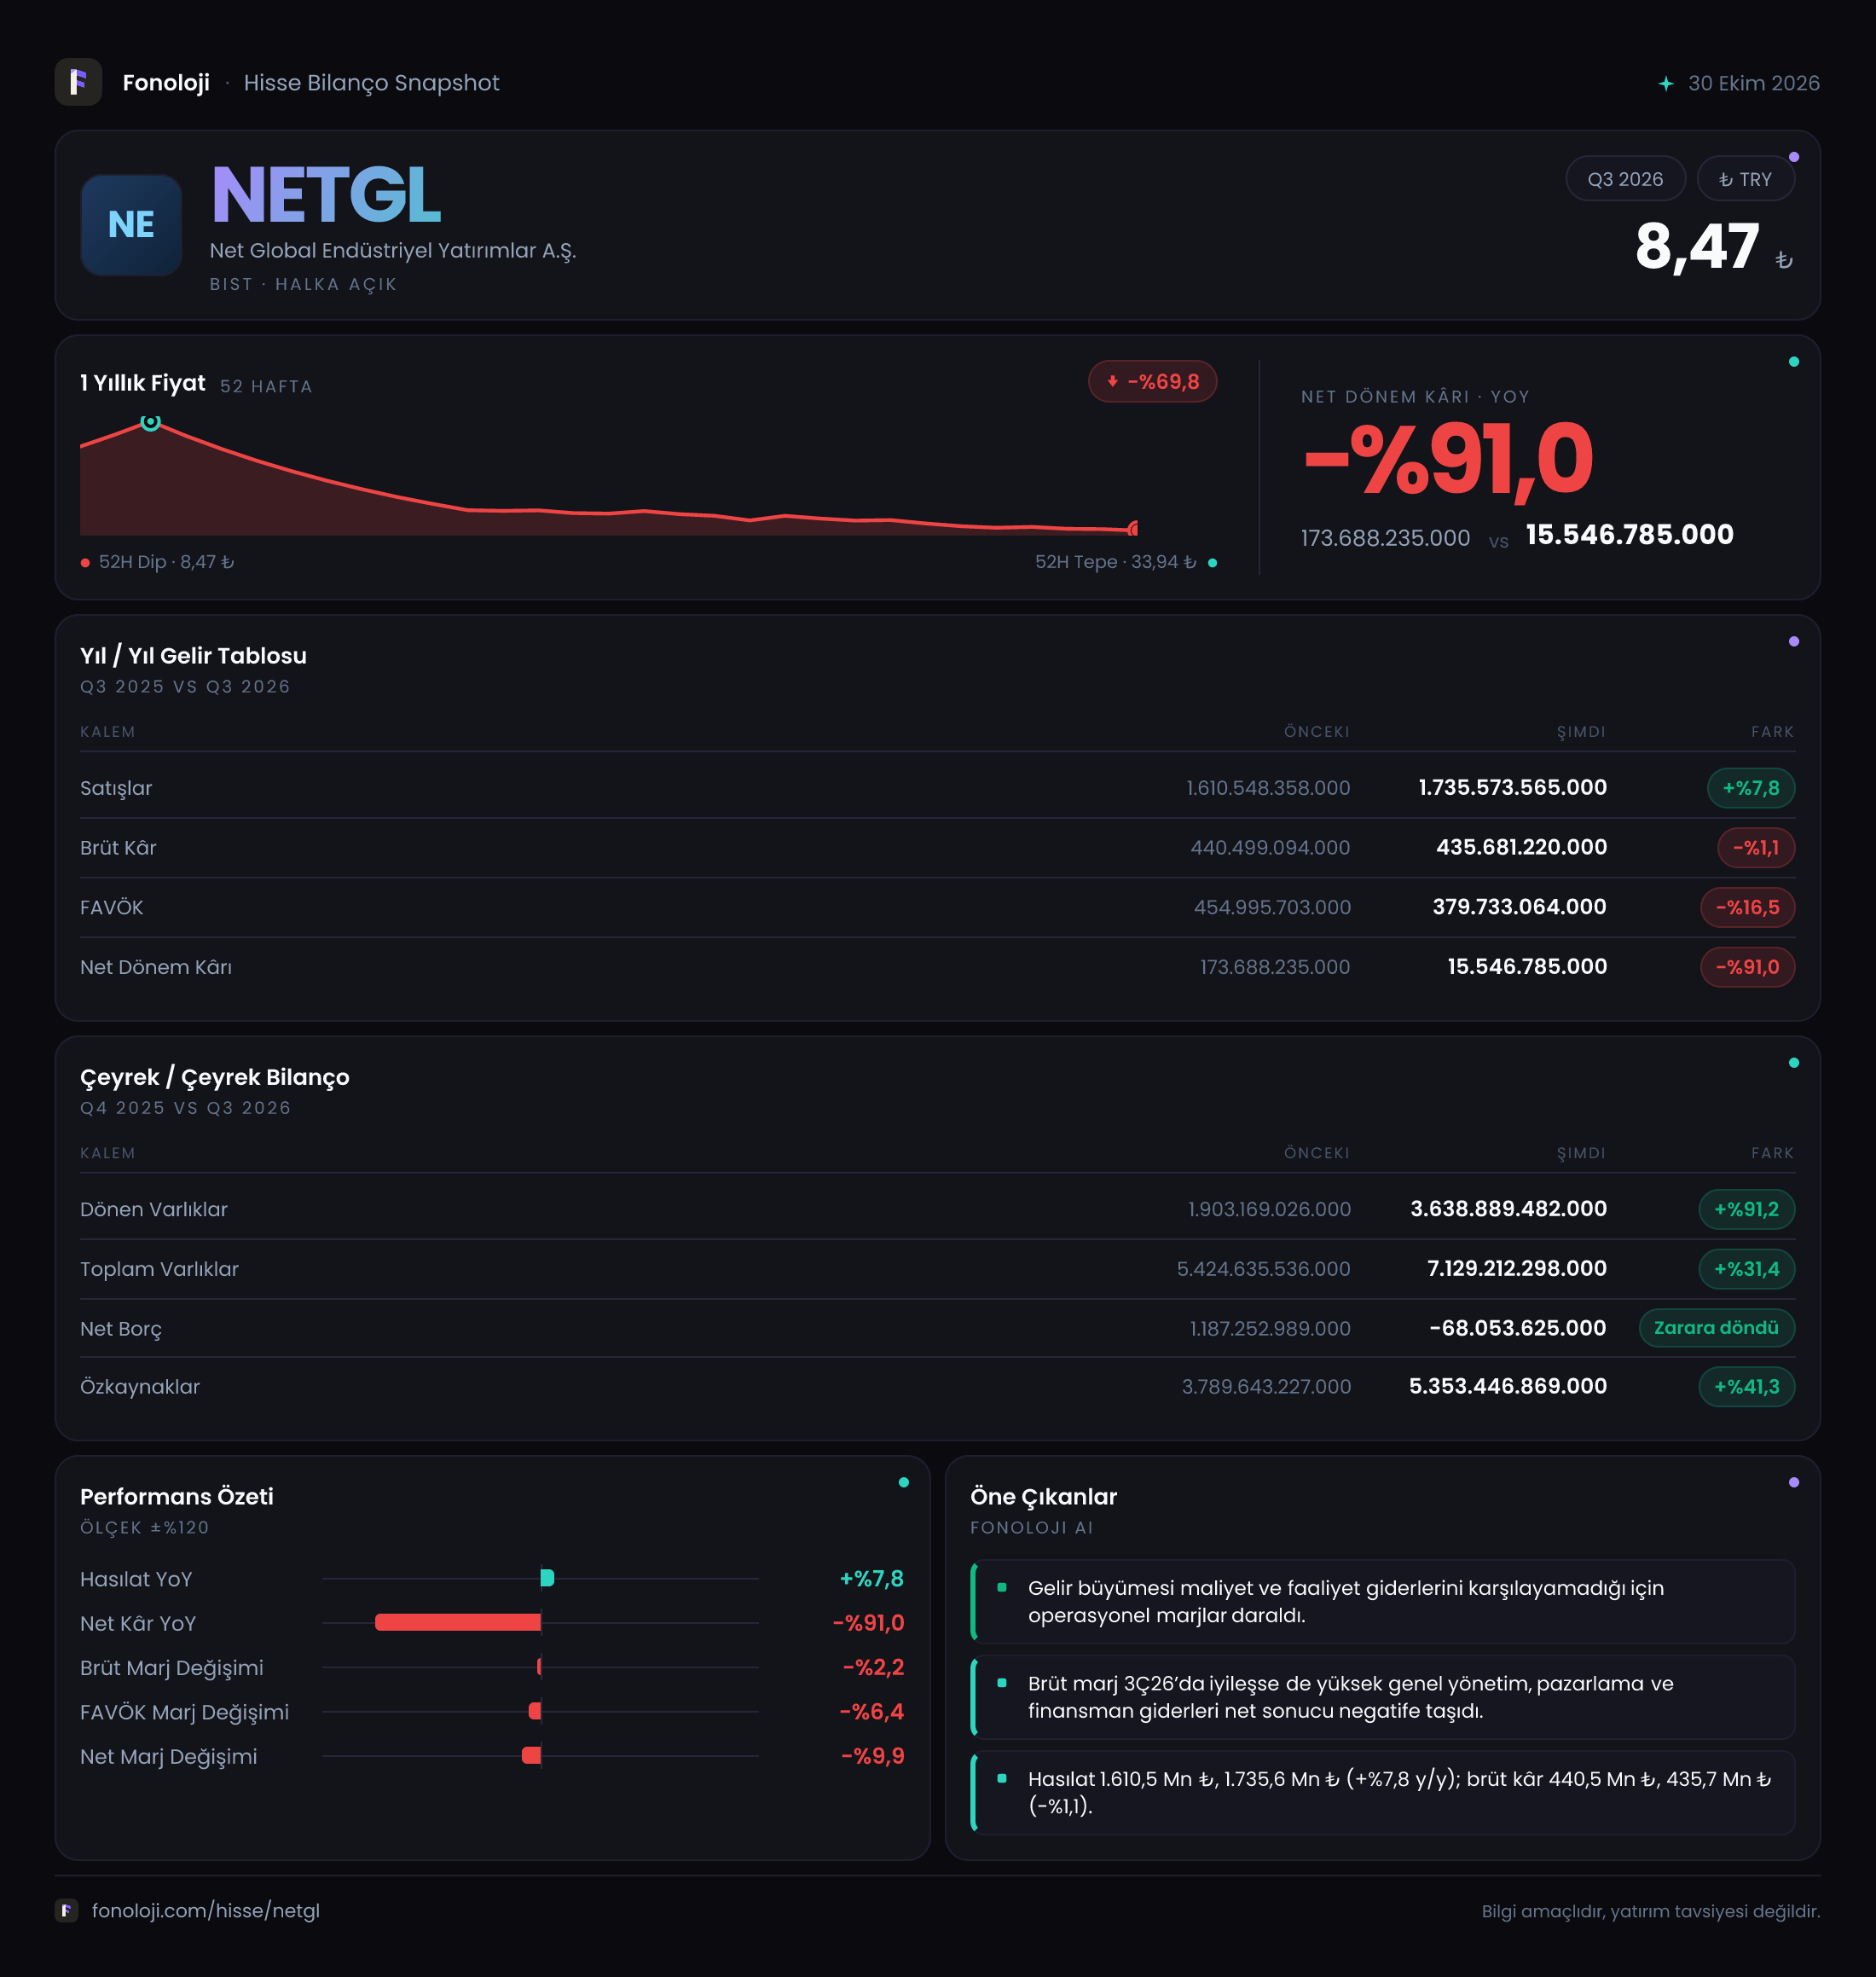
NETGL’nin 2026/9 finansalları, satış tarafında sınırlı nominal büyümeye karşın kârlılıkta belirgin bir bozulmaya işaret ediyor. Şirketin satışları geçen yılın aynı dönemine göre %7,8 artarak 1,7 milyar TL’ye yükselmiş; ancak bu artış brüt kâra yansımamış, FAVÖK ve net kâr daha sert gerilemiş. Buna karşılık bilanço tarafında önemli bir dönüşüm var: net borç pozisyonu 1,2 milyar TL’den 68,1 milyon TL net nakde dönmüş, özkaynaklar da %41,3 artışla 5,4 milyar TL’ye ulaşmış. Dolayısıyla NETGL için bu dönemin ana hikâyesi, operasyonel kârlılığın zayıflaması ile finansal yapının belirgin biçimde güçlenmesinin aynı anda yaşanmasıdır.
Satış Hikayesi
NETGL’nin satışları 1,6 milyar TL’den 1,7 milyar TL’ye çıkmış ve yıllık büyüme %7,8 seviyesinde gerçekleşmiş. Nominal olarak artış olsa da Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu büyüme reel açıdan güçlü görünmüyor. Başka bir ifadeyle, satışların enflasyonun gerisinde kalması, şirketin ürün veya hizmet fiyatlarını maliyet artışları kadar hızlı yansıtamadığını ya da hacim büyümesinin sınırlı olduğunu düşündürüyor.
Daha dikkat çekici nokta, satış büyümesine rağmen brüt kârın 440,5 milyon TL’den 435,7 milyon TL’ye gerilemesi. Bu tablo, satışların yaklaşık %7,8 artarken brüt kârın %1,1 düşmesi anlamına geliyor. Brüt kâr marjı da geçen yılki yaklaşık %27,5 seviyesinden bu dönemde %25,6’ya inmiş. Yaklaşık 1,9 puanlık bu daralma, maliyetlerin satışlardan daha hızlı arttığını gösteriyor.
Verilen çeyreklik bilgilerde yalnızca 2025/9 dönemi için 670,5 milyon TL satış bulunuyor. Mevcut 1,7 milyar TL’lik rakamın aynı kapsamda kümülatif mi yoksa farklı bir raporlama periyoduna mı ait olduğu net olmadığı için bu iki veriyi doğrudan çeyreklik büyüme hesabında kullanmak sağlıklı olmaz. Bu nedenle dönem içindeki çeyreklik ivmeyi değerlendirmek için ek çeyrek verilerini beklemek gerekiyor. Şimdilik görünen, satışların nominal olarak büyüdüğü ancak bu büyümenin marjları korumaya yetmediğidir.
Kârlılık
Kârlılık tarafında bozulma satışlardan daha belirgin. FAVÖK, geçen yılki 455,0 milyon TL’den 379,7 milyon TL’ye gerilemiş; düşüş %16,5. FAVÖK marjı da yaklaşık %28,4’ten %22,3’e inmiş. Yani şirket satışlarının her 100 TL’sinden geçen yıl yaklaşık 28,4 TL operasyonel kâr üretirken, bu dönemde bu tutar 22,3 TL’ye düşmüş.
Brüt kâr marjındaki gerileme, maliyet baskısının ilk halkasını gösteriyor. FAVÖK marjındaki daha sert düşüş ise yalnızca üretim veya doğrudan maliyetlerin değil, faaliyet giderlerinin de operasyonel kârlılığı aşağı çekmiş olabileceğine işaret ediyor. Ancak gider kalemlerinin ayrıntısı paylaşılmadığı için bu baskının hangi kalemden kaynaklandığını kesinleştirmek mümkün değil.
Net kârda ise çok daha sert bir düşüş var. Net dönem kârı 173,7 milyon TL’den 15,5 milyon TL’ye gerilemiş; yıllık düşüş %91,0. Net kâr marjı yaklaşık %10,9’dan %0,9’a inmiş. Bu, şirketin operasyonel düzeyde hâlâ anlamlı bir FAVÖK üretmesine rağmen, amortisman, finansman, vergi, enflasyon muhasebesi veya diğer faaliyet dışı kalemlerin net sonucu ciddi biçimde aşağı çektiğini gösteriyor.
Burada özellikle FAVÖK ile net kâr arasındaki fark önem taşıyor. 379,7 milyon TL’lik FAVÖK’e karşın yalnızca 15,5 milyon TL net kâr oluşması, faaliyet performansının hissedara kalan kâra dönüşümünün zayıfladığını ortaya koyuyor. Kârlılıkta kalıcı bir toparlanma için yalnızca satışların artması değil, brüt marjın ve FAVÖK marjının yeniden güçlenmesi gerekiyor.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla çok daha olumlu bir görünüm sunuyor. Toplam varlıklar 5,4 milyar TL’den 7,1 milyar TL’ye yükselmiş; artış %31,4. Bu büyümenin ana kaynağı dönen varlıklar. Dönen varlıklar 1,9 milyar TL’den 3,6 milyar TL’ye çıkarak %91,2 artmış. Duran varlıklar ise 3,5 milyar TL’den 3,5 milyar TL’ye yakın seviyede kalmış ve %0,9 gerilemiş.
Dönen varlıklardaki hızlı artış likidite açısından olumlu olabilir; ancak bunun nakit, ticari alacak, stok veya diğer kalemlerden hangisinden kaynaklandığı verilmediği için kalitenin ayrıntılı değerlendirmesi yapılamıyor. Özellikle alacak veya stok ağırlıklı bir büyüme ile nakit ağırlıklı büyüme aynı anlama gelmez. Bu nedenle bilanço dipnotları ve nakit akış tablosu izlenmeli.
En güçlü gelişme net borç tarafında. Net borç 1,2 milyar TL’den -68,1 milyon TL’ye düşmüş. Eksi net borç, şirketin borcundan daha yüksek nakit ve nakit benzeri varlığa sahip olduğunu, yani yaklaşık 68,1 milyon TL net nakit pozisyonuna geçtiğini ifade ediyor. Bu dönüşüm, finansman giderleri ve likidite riskinin azalması açısından önemli bir avantaj.
Özkaynaklar da 3,8 milyar TL’den 5,4 milyar TL’ye yükselmiş ve %41,3 büyümüş. Özkaynakların toplam varlıklara oranı yaklaşık %70’in üzerine çıkıyor. Bu, bilanço kaldıraç seviyesinin düşük ve varlıkların önemli bölümünün özkaynakla finanse edildiği bir yapıya işaret ediyor. Ancak özkaynak artışının ne kadarının kârdan, ne kadarının yeniden değerleme veya sermaye benzeri etkilerden kaynaklandığı ayrıştırılmalı.
Net Parasal Pozisyon (TAS 29)
NETGL’nin net parasal pozisyonu bu dönemde 23,6 milyon TL gelir yönünde gerçekleşmiş; geçen yıl aynı dönemde ise 37,7 milyon TL gider yönündeydi. Böylece net parasal pozisyon etkisi 61,3 milyon TL iyileşmiş ve gösterilen değişim %162,5 olmuş.
TAS 29 kapsamında pozitif net parasal pozisyon, enflasyon muhasebesi hesaplamasında şirketin net parasal varlık pozisyonundan gelir etkisi oluştuğunu gösterir. Geçen yılki negatif etkinin bu yıl pozitife dönmesi, dönem net kârını destekleyen bir unsur olmuş. Ancak bu katkı, operasyonel kârlılıktaki zayıflığı telafi etmeye yetmemiş; net kâr yine de 15,5 milyon TL seviyesinde kalmış.
Bu kalem nakit yaratımı anlamına gelmez. Enflasyon muhasebesinden kaynaklanan net parasal kazanç, şirketin kasasına aynı tutarda nakit girdiğini göstermez. Bu nedenle yatırımcıların FAVÖK, faaliyet nakit akışı ve net borç hareketini birlikte değerlendirmesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
NETGL’de yatırımcı açısından iki farklı hikâye bulunuyor:
- Fırsat: Net borcun ortadan kalkarak net nakit pozisyonuna dönmesi, bilanço riskini belirgin biçimde azaltıyor. 5,4 milyar TL’lik özkaynak ve düşük kaldıraç, şirketin finansal şoklara karşı dayanıklılığını artırıyor.
- Risk: Satışlar nominal olarak büyürken brüt marj ve FAVÖK marjı geriliyor. Özellikle FAVÖK’teki %16,5 düşüş, operasyonel verimliliğin baskı altında olduğunu gösteriyor.
- En kritik takip noktası: Net kârın FAVÖK’e dönüşümü zayıf. Önümüzdeki dönemlerde marjların toparlanıp toparlanmadığı, net nakit pozisyonunun korunup korunmadığı ve dönen varlık artışının nakit akışına yansıyıp yansımadığı izlenmeli.
- Çeyreklik görünüm: Mevcut veri seti çeyrekler arası trendi kurmak için yeterli değil. Bu nedenle bir sonraki ara dönem raporunda satış ve net kârın çeyreklik seyri özellikle önem taşıyacak.
Özetle bilanço NETGL’nin güçlü tarafı, operasyonel kârlılık ise zayıf tarafı. Şirketin finansal yapısı iyileşmiş olsa da bu avantajın hisse değerine kalıcı biçimde yansıması için satış büyümesinin enflasyonu aşması, marjların toparlanması ve FAVÖK’ün net kâra daha güçlü dönüşmesi gerekiyor. Yatırım tavsiyesi değildir.