
Açılış
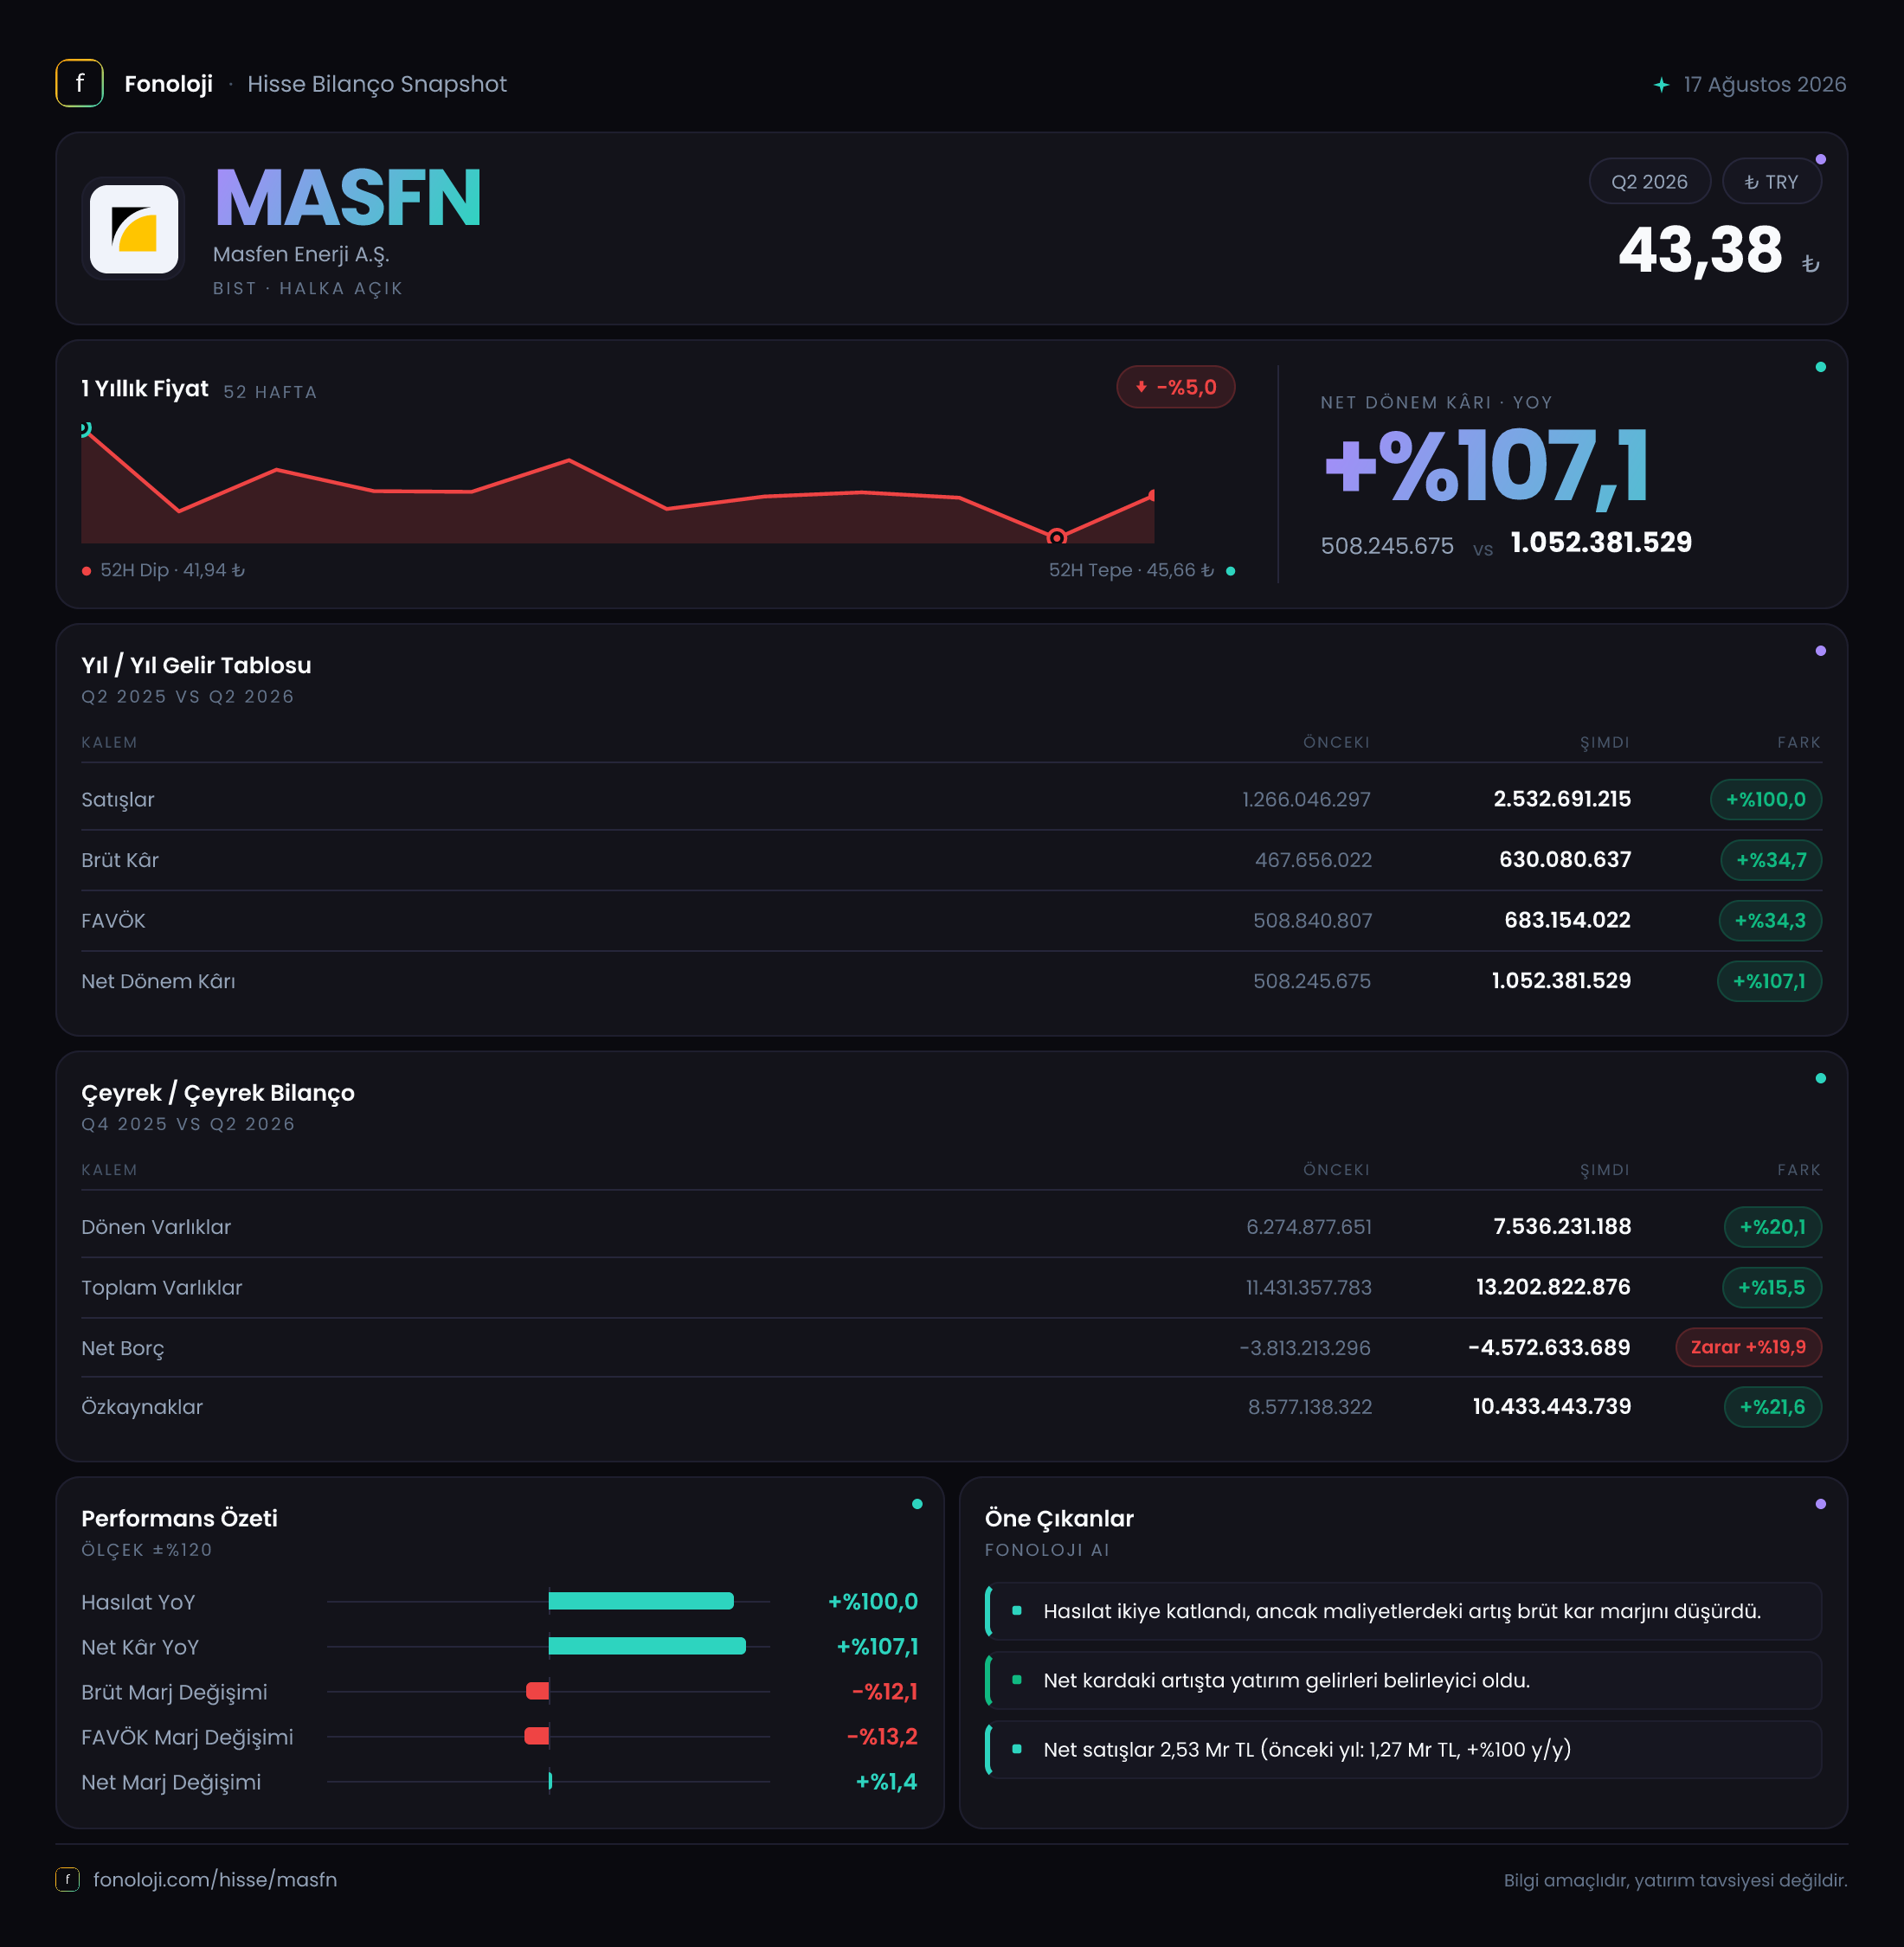
Masfen Enerji’nin 2026 yılının ilk altı ayında finansal görünümü, satış hacmi ve net kâr açısından güçlü bir büyümeye işaret ediyor. Şirketin satışları geçen yılın aynı dönemine göre %100 artarak 2,5 milyar TL’ye ulaşırken, net dönem kârı %107,1 yükselerek 1,1 milyar TL oldu. Ancak kârlılığın satış büyümesi kadar hızlı ilerlemediği görülüyor; brüt kâr ve FAVÖK marjlarındaki gerileme, büyümenin maliyet ve faaliyet giderleri tarafında daha yakından incelenmesi gerektiğini gösteriyor. Buna karşılık bilanço, 4,6 milyar TL net nakit ve güçlü özkaynak yapısıyla şirketin finansal risklere karşı önemli bir tampon taşıdığını ortaya koyuyor.
Satış Hikayesi
Masfen Enerji’nin satışları, 2025’in ilk altı ayındaki 1,3 milyar TL’den 2,5 milyar TL’ye çıkarak nominal bazda iki katına ulaşmış. Bu, şirketin gelir üretme kapasitesinde oldukça belirgin bir genişlemeye işaret ediyor. Bununla birlikte Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal büyümeyi doğrudan reel büyüme olarak okumamak gerekir.
Satışların %100 artması, enflasyon etkisi tamamen satış fiyatlarına yansımış olsaydı dahi, şirketin enflasyonun üzerinde bir büyüme ürettiğini düşündürüyor. Ancak reel büyümenin ne kadar olduğunu söyleyebilmek için ilgili altı aylık dönemin kümülatif enflasyonu, satış hacimleri ve fiyat/miktar kırılımı gerekir. Mevcut veri, büyümenin yalnızca fiyat artışından mı, yoksa enerji üretimi, kapasite kullanımı veya yeni proje katkısından mı kaynaklandığını ayrıştırmaya izin vermiyor.
Daha kritik nokta, satışlardaki güçlü artışın brüt kâra aynı ölçüde yansımaması. Brüt kâr %34,7 artarak 467,7 milyon TL’den 630,1 milyon TL’ye yükselmiş. Başka bir ifadeyle şirket daha fazla ciro üretmiş, ancak bu cironun maliyetlerden arındırıldıktan sonra bıraktığı katkı satışlar kadar hızlı büyümemiş.
Çeyreklik trend verisi paylaşılmadığı için 2026’nın ikinci çeyreğinde satışların ilk çeyreğe göre ivme kazanıp kazanmadığını, yoksa büyümenin yılın ilk çeyreğinde yoğunlaşıp yoğunlaşmadığını değerlendiremiyoruz. Bu nedenle sonraki ara dönem raporunda özellikle çeyreklik satış ve marj seyri takip edilmeli.
Kârlılık
Masfen Enerji’nin brüt kâr marjı, geçen yılın ilk altı ayındaki yaklaşık %36,0 seviyesinden %25,2’ye gerilemiş. Satışlar iki katına çıkarken brüt kârın yalnızca yaklaşık üçte bir oranında artması, ürün veya hizmet maliyetlerinin gelirlerden daha hızlı yükseldiğini gösteriyor. Enerji şirketlerinde yakıt, bakım, ekipman, satın alma ve proje maliyetleri gibi kalemlerdeki artışlar bu baskının temel kaynakları olabilir; ancak şirket bazında ayrıntılı gider kırılımı mevcut veride yer almıyor.
FAVÖK %34,3 artarak 683,2 milyon TL’ye ulaşmış. Buna göre FAVÖK marjı geçen yılki yaklaşık %39,1 seviyesinden %27,3’e gerilemiş. Brüt kâr marjındaki bozulmaya paralel olarak faaliyet kârlılığında da belirgin bir zayıflama var. Şirketin satış büyümesi güçlü olsa da her 100 TL’lik satışın faaliyet seviyesinde bıraktığı katkı geçen yıla göre daha düşük.
Burada dikkat çekici bir nokta, FAVÖK’ün 683,2 milyon TL ile brüt kârın üzerinde gerçekleşmesi. Bu durum, faaliyet giderleri dışında sınıflandırılan veya faaliyetlerden kaynaklanan diğer gelirlerin FAVÖK hesaplamasına katkı verdiğine işaret edebilir. Bunun sürdürülebilir olup olmadığını anlamak için esas faaliyetlerden diğer gelir/giderler, tek seferlik kalemler ve FAVÖK tanımının şirket raporundaki sunumuyla birlikte incelenmesi gerekir.
Net dönem kârı ise 508,2 milyon TL’den 1,1 milyar TL’ye çıkarak %107,1 arttı. Net kâr marjı yaklaşık %39,1’den %44,0’a yükselmiş durumda. Bu tablo, operasyonel marjlar gerilerken net kârın artmasının faaliyet dışı gelirler, finansal sonuçlar, vergi etkisi veya enflasyon muhasebesi gibi kalemlerden destek almış olabileceğini gösteriyor. Dolayısıyla yatırımcı açısından ana soru şu: 1,1 milyar TL’lik kârın ne kadarı tekrarlanabilir operasyonel kârdan, ne kadarı dönemsel veya muhasebesel etkilerden oluşuyor?
Bilanço Sağlığı
Masfen Enerji’nin bilançosu, gelir tablosundaki marj baskısına karşı güçlü bir finansal yapı sunuyor. Toplam varlıklar önceki yıl sonuna göre %15,5 artarak 11,4 milyar TL’den 13,2 milyar TL’ye yükselmiş. Bu büyümenin ana kaynağı dönen varlıklar olmuş; dönen varlıklar %20,1 artışla 7,5 milyar TL’ye, duran varlıklar ise %9,9 yükselişle 5,7 milyar TL’ye ulaşmış.
Dönen varlıkların toplam varlıklar içindeki payının yüksek olması, şirketin bilançosunda likidite ve kısa vadeli varlıkların önemli yer tuttuğunu gösteriyor. Ancak dönen varlıkların niteliği önem taşıyor: nakit ve finansal yatırımlar mı arttı, yoksa alacak ve stoklar mı büyüdü? Bu ayrım, bilanço kalitesini değerlendirmek açısından kritik.
Net borç kalemi -4,6 milyar TL seviyesinde. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu, yani net nakit pozisyonunda bulunduğunu ifade eder. Önceki yıl sonundaki -3,8 milyar TL’ye kıyasla net nakit yaklaşık 800 milyon TL güçlenmiş. Bu, faiz ve refinansman riskini azaltan önemli bir avantaj.
Özkaynaklar da %21,6 artarak 8,6 milyar TL’den 10,4 milyar TL’ye yükselmiş. Özkaynakların toplam varlıklara oranı yaklaşık %78,8 seviyesinde; önceki yıl sonunda bu oran yaklaşık %75,4 idi. Yani bilanço büyürken şirketin finansmanında özkaynakların ağırlığı artmış. Bu yapı, borçla agresif büyüyen şirketlere kıyasla daha dayanıklı bir finansal profil sunuyor.
Net Parasal Pozisyon (TAS 29)
Veride net parasal pozisyon satırı hem cari dönem hem de geçen yıl için “—” olarak gösterilmiş. Bu nedenle enflasyon muhasebesinin şirketin net kârına ne yönde ve ne ölçüde katkı yaptığını doğrudan hesaplamak mümkün değil.
TAS 29 kapsamında yüksek parasal varlık taşıyan şirketler, enflasyon ortamında parasal kayıp; net parasal yükümlülük taşıyan şirketler ise parasal kazanç etkisiyle karşılaşabilir. Masfen Enerji’nin 4,6 milyar TL net nakit pozisyonu bulunduğundan, bilanço yapısı teorik olarak net parasal pozisyon etkisinin dikkatle izlenmesini gerektiriyor. Ancak net nakdin hangi kalemlerden oluştuğu ve parasal varlıkların borçlarla nasıl dengelendiği açıklanmadığı için, bu etkinin kârı artırdığı ya da azalttığı yönünde kesin bir sonuç çıkarılamaz.
Net kârın operasyonel kârlılıktan çok daha hızlı artması nedeniyle, TAS 29 etkisi finansal analizde mutlaka ayrıştırılmalı. Yatırımcı, gelecek raporlarda net parasal pozisyon kazanç/kaybı, vergi etkisi ve faaliyet dışı gelirleri ayrı ayrı takip etmeli.
Yatırımcı için Ne Anlama Geliyor?
Masfen Enerji’nin 2026 ilk yarı finansalları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında: Satışlar güçlü büyümüş, net nakit pozisyonu iyileşmiş ve özkaynaklar varlık artışından daha hızlı yükselmiş. Bu yapı, şirketin yeni yatırımları dış finansmana fazla bağımlı olmadan finanse edebilmesi açısından avantaj sağlayabilir.
- Risk tarafında: Brüt kâr marjı %36,0’dan %25,2’ye, FAVÖK marjı ise %39,1’den %27,3’e gerilemiş. Satış büyümesi devam etse bile maliyet baskısı sürerse, ciro artışı hissedar değerine aynı ölçüde dönüşmeyebilir.
- Takip edilmesi gereken konu: Net kârın 1,1 milyar TL’ye ulaşması olumlu görünse de bu artışın ne kadarının sürdürülebilir faaliyet kârından geldiği henüz net değil. Faaliyet dışı gelirler, enflasyon muhasebesi ve tek seferlik kalemler ayrıştırılmadan yalnızca net kâra bakmak yanıltıcı olabilir.
- Veri eksikliği: Çeyreklik trend paylaşılmadığı için büyümenin güncel ivmesi değerlendirilemiyor. Bir sonraki raporda özellikle satış, FAVÖK ve net kârın çeyrek bazındaki seyri izlenmeli.
Özetle şirketin bilançosu güçlü, likiditesi yüksek ve borç riski düşük. Buna karşılık operasyonel marjların belirgin biçimde gerilemesi, büyümenin kalitesi konusunda temkinli olunmasını gerektiriyor. Masfen Enerji için sürdürülebilir değer yaratımının anahtarı, mevcut satış büyümesini korurken marjları yeniden toparlayabilmesi ve net kâr artışını faaliyetlerden desteklenen daha kaliteli bir yapıya dönüştürebilmesi olacak.
Yatırım tavsiyesi değildir.