
Açılış
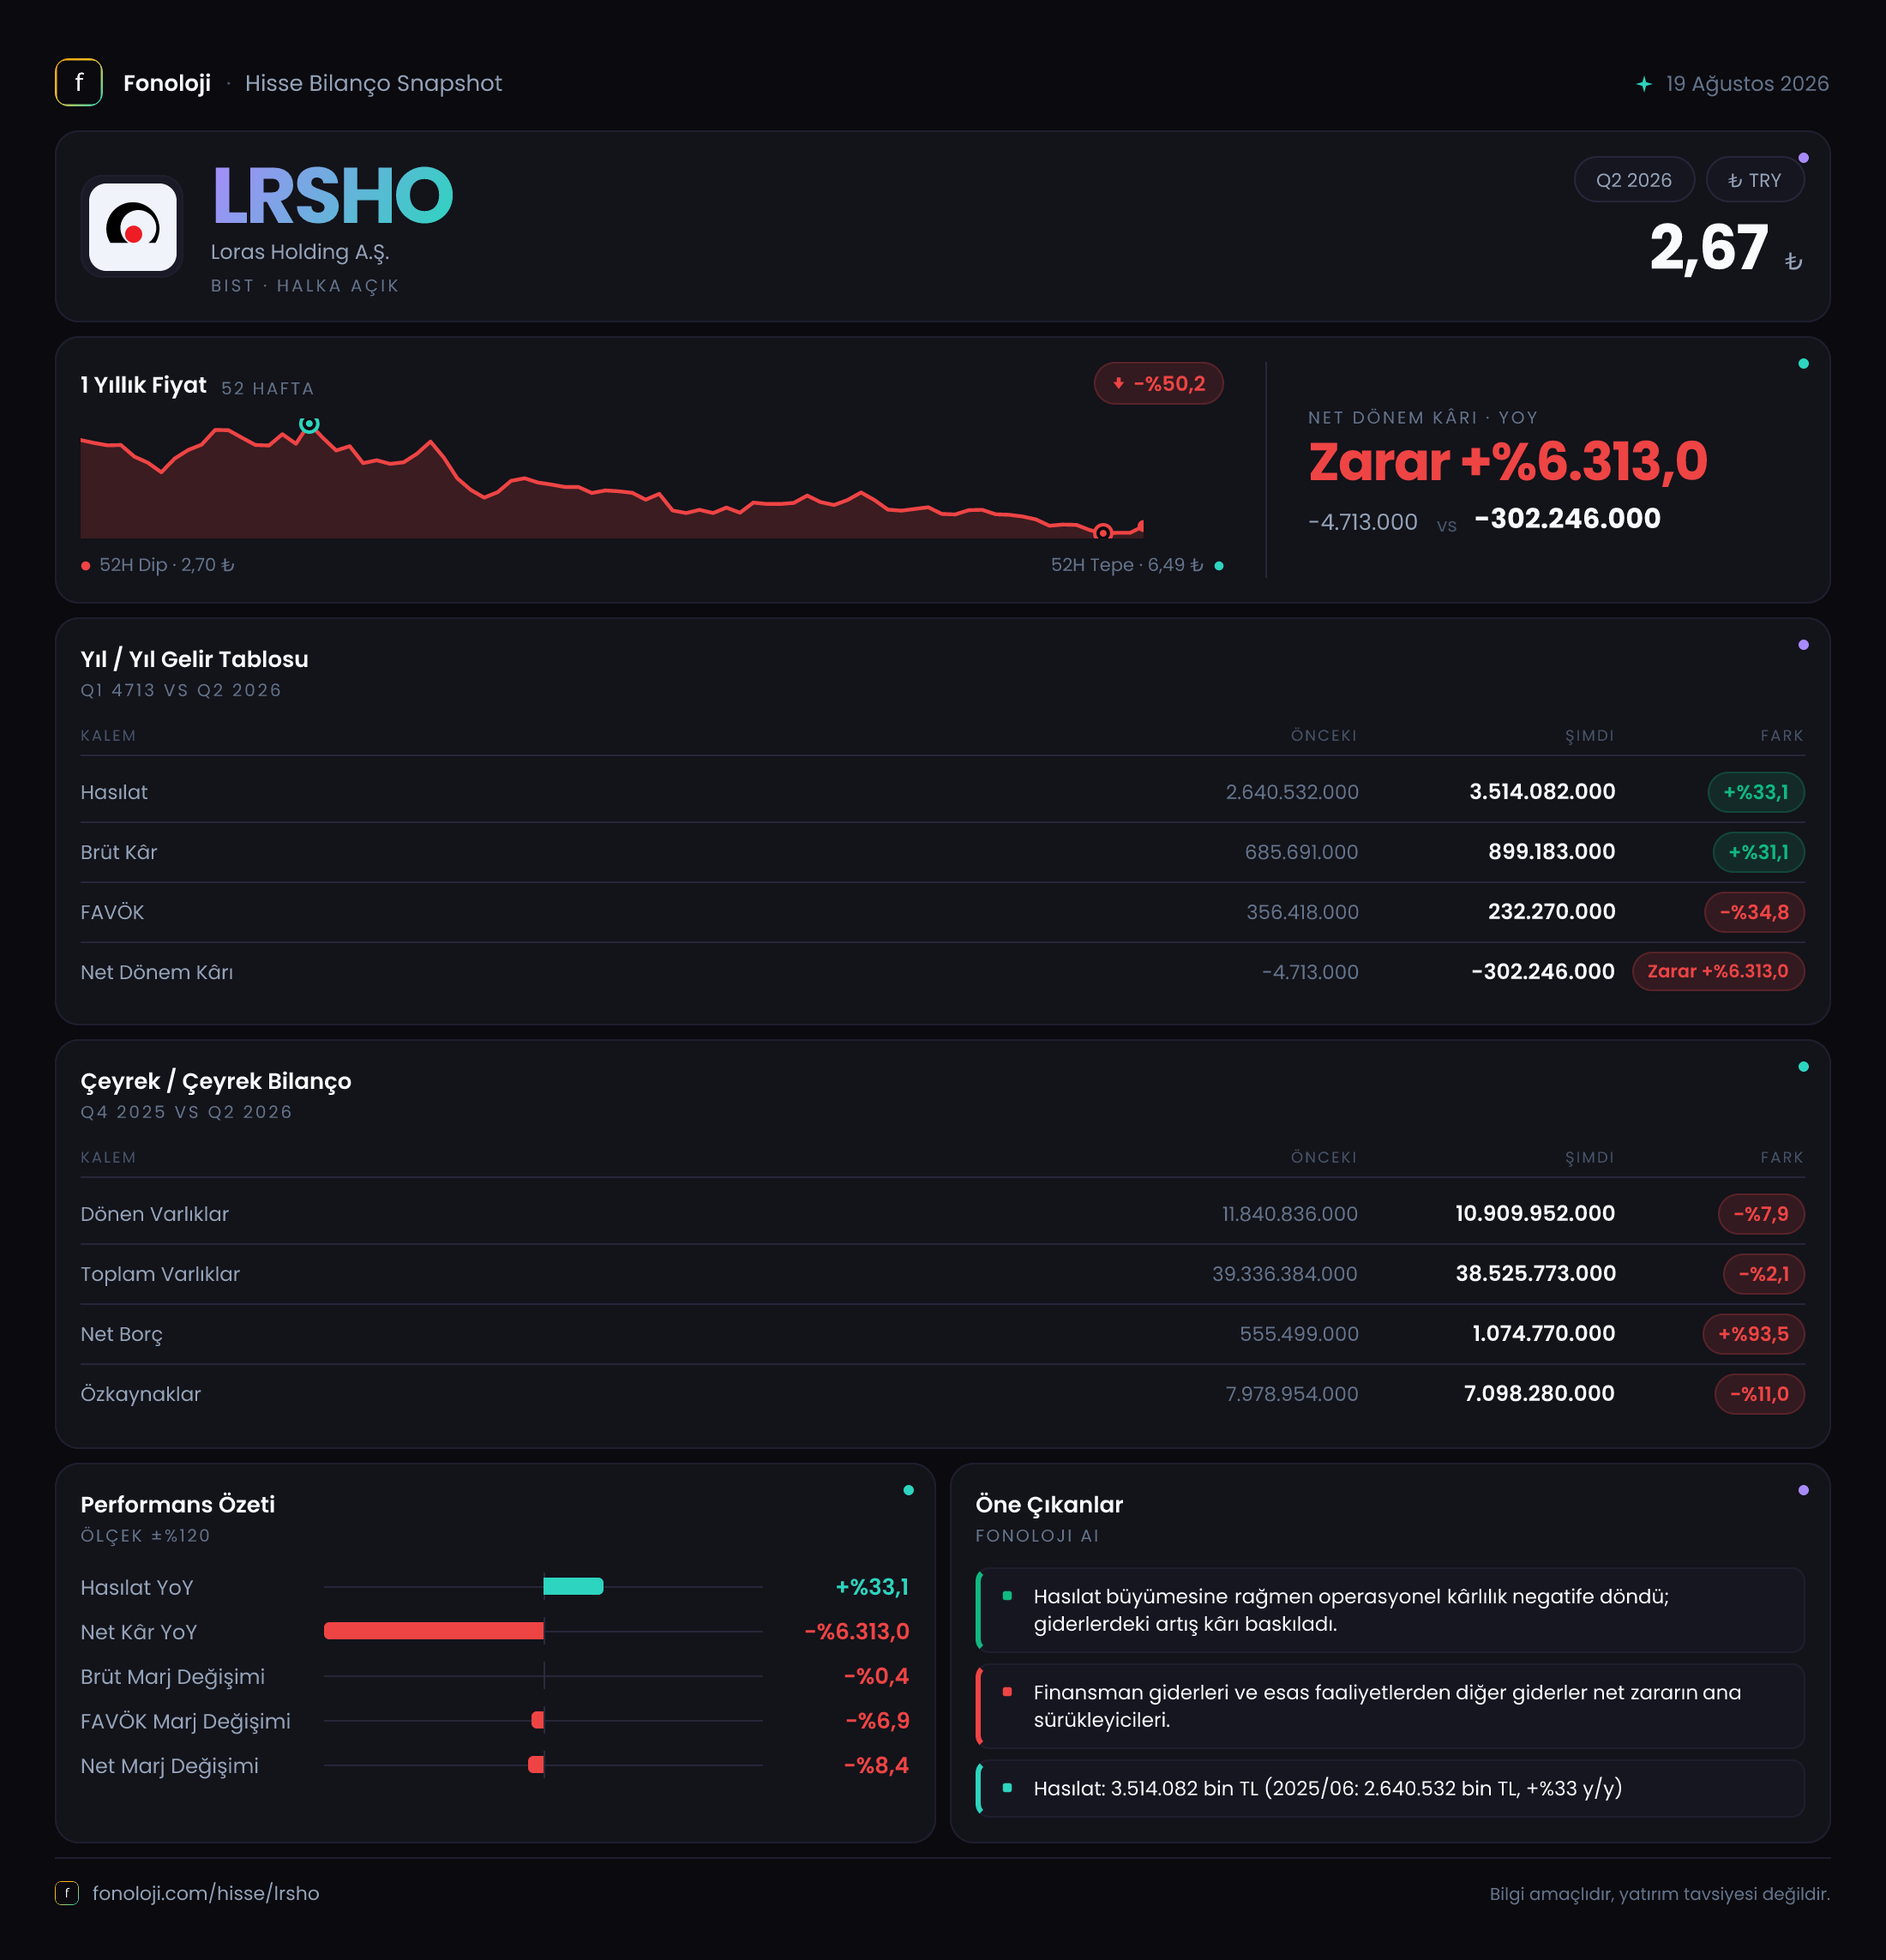
Loras Holding, 2026/6 döneminde satışlarını büyütmesine rağmen bu büyümeyi kârlılığa çevirmekte zorlanan bir görünüm sergiliyor. Satışlar geçen yılın aynı dönemine göre %33,1 artarak 3,5 milyar TL’ye ulaşmış; ancak FAVÖK %34,8 gerileyerek 232,3 milyon TL’ye düşmüş. Net parasal pozisyonun sağladığı katkının da belirgin biçimde azalmasıyla net dönem zararı 302,2 milyon TL seviyesine yükselmiş. Bilanço tarafında ise toplam varlıklar sınırlı gerilerken net borcun neredeyse iki katına çıkması ve özkaynakların zayıflaması, operasyonel performanstaki bozulmayı daha kritik hale getiriyor.
Satış Hikayesi
Loras Holding’in satışları 2,6 milyar TL’den 3,5 milyar TL’ye yükselerek 914 milyon TL arttı. Yüzde bazında %33,1’lik büyüme, Türkiye’de %30’un üzerinde seyreden enflasyon ortamında nominal olarak güçlü görünse de, reel açıdan bakıldığında oldukça sınırlı bir büyümeye işaret ediyor. Başka bir ifadeyle şirket satışlarını enflasyonun biraz üzerinde artırabilmiş; ancak bu artış henüz güçlü bir hacim veya fiyatlama başarısı olarak okunabilecek ölçüde değil.
Üstelik satışlardaki artışın kârlılığa yansıması zayıf kaldı. Brüt kâr 685,7 milyon TL’den 899,2 milyon TL’ye çıkarak %31,1 arttı. Bu artış, satış büyümesinin bir miktar gerisinde kaldığı için brüt marjda da hafif bir gerileme oluştu. Dolayısıyla şirket satış tarafında büyürken ürün, proje veya faaliyet karmasından kaynaklanan maliyet baskısını tamamen fiyatlara yansıtamamış görünüyor.
Çeyreklik trend verisi paylaşılmadığı için satışların 2026’nın ilk çeyreğinden ikinci çeyreğine nasıl ilerlediğini veya büyümenin ivme kazanıp kazanmadığını ölçmek mümkün değil. Bu nedenle mevcut tabloyu yalnızca geçen yılın aynı dönemiyle karşılaştırmak gerekiyor. Bir sonraki raporda çeyreklik satış seyri, büyümenin sürdürülebilirliği açısından özellikle önemli olacak.
Kârlılık
Kârlılık tarafındaki asıl uyarı, satış ve brüt kâr büyürken FAVÖK’ün sert biçimde gerilemesi. Şirketin brüt marjı yaklaşık %25,7 seviyesinde gerçekleşti; geçen yıl aynı dönemde bu oran yaklaşık %26,4 düzeyindeydi. Yaklaşık 0,7 puanlık düşüş tek başına büyük görünmeyebilir; ancak FAVÖK marjındaki gerileme çok daha belirgin.
FAVÖK, geçen yılki 356,4 milyon TL’den 232,3 milyon TL’ye inerek 124,1 milyon TL azaldı. Buna göre FAVÖK marjı yaklaşık %13,7’den %6,6’ya geriledi. Yani şirket satışlarının her 100 TL’sinden faaliyet düzeyinde elde ettiği kazanç yaklaşık 13,7 TL’den 6,6 TL’ye düşmüş durumda. Bu, yalnızca maliyetlerin arttığını değil, genel faaliyet giderlerinin veya diğer operasyonel kalemlerin de satış büyümesinden daha hızlı yükselmiş olabileceğini gösteriyor. Ancak ilgili gider detayları paylaşılmadığı için bozulmanın hangi kalemden kaynaklandığını kesin biçimde ayırmak mümkün değil.
Net sonuç daha da zayıf. Geçen yıl 4,7 milyon TL olan net zarar bu dönemde 302,2 milyon TL’ye yükseldi. Net kâr marjı yaklaşık -%8,6 olurken, geçen yılki oran -%0,2 civarındaydı. FAVÖK’teki gerileme faaliyet performansının zayıfladığını gösteriyor; fakat net zararın büyüklüğü, faaliyet kârlılığının yanı sıra finansal sonuçlar, parasal pozisyon ve diğer gelir-gider kalemlerinin de neticeyi etkilediğine işaret ediyor. Bu kalemlerin ayrıntısı olmadan zararın tamamını yalnızca operasyonlara bağlamak doğru olmaz.
Bilanço Sağlığı
Bilanço, dönem içinde şirketin finansal esnekliğinin azaldığını gösteriyor. Toplam varlıklar 39,3 milyar TL’den 38,5 milyar TL’ye gerileyerek %2,1 azaldı. Bu düşüş sınırlı olsa da varlık kompozisyonunda daha dikkat çekici hareket dönen varlıklarda yaşandı. Dönen varlıklar 11,8 milyar TL’den 10,9 milyar TL’ye inerek 900 milyon TL, yani %7,9 azaldı. Duran varlıklar ise yaklaşık 27,5 milyar TL’den 27,6 milyar TL’ye yükselerek yatay kaldı.
Bu tablo, kısa vadeli likidite sağlayabilecek varlıkların azalmasına karşılık uzun vadeli varlık tabanının büyük ölçüde korunduğunu gösteriyor. Ancak kısa vadeli borçların tutarı paylaşılmadığı için cari oran veya net işletme sermayesi hakkında kesin değerlendirme yapılamaz.
Net borç 555,5 milyon TL’den 1,1 milyar TL’ye çıkarak %93,5 arttı. Mutlak artış yaklaşık 519,5 milyon TL. Aynı dönemde özkaynaklar 8,0 milyar TL’den 7,1 milyar TL’ye geriledi; yani 880 milyon TL ve %11 kayıp oluştu. Net borcun artması ve özkaynakların küçülmesi birlikte değerlendirildiğinde finansal kaldıraç baskısının belirgin biçimde yükseldiği görülüyor.
Net borcun dönem FAVÖK’üne oranı mekanik olarak yaklaşık 4,7 kat seviyesinde. Geçen yıl aynı dönem verileriyle bu oran yaklaşık 1,6 kat düzeyindeydi. Bu karşılaştırma yıllıklandırılmış FAVÖK içermediği için standart net borç/FAVÖK hesabı yerine geçmez; yine de borç yükünün operasyonel kazanca göre ne kadar hızlı arttığını gösteren önemli bir uyarıdır.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki net etkisini gösterir. Loras Holding’in net parasal pozisyon sonucu geçen yıl 324,1 milyon TL’den 17,3 milyon TL’ye gerileyerek %94,7 azalmış.
Bu kalem geçen yıl net sonucu destekleyen önemli bir unsurken, 2026/6 döneminde katkısı neredeyse ortadan kalkmış. Dolayısıyla şirket bu dönemde zayıflayan faaliyet kârlılığını telafi edecek anlamlı bir net parasal pozisyon etkisi elde edememiş. Buradaki gerileme doğrudan nakit yaratımındaki düşüş anlamına gelmez; ancak enflasyon muhasebesi sonrası raporlanan net kâr üzerinde geçen yılki koruyucu etkinin bulunmadığını gösterir.
Yatırımcı için Ne Anlama Geliyor?
Loras Holding’de yatırımcı açısından temel hikâye, satış büyümesi ile kârlılık arasındaki ayrışma. Şirket satışlarını enflasyonun sınırlı üzerinde artırmış olsa da FAVÖK marjının %13,7’den %6,6’ya düşmesi, büyümenin kalitesini sorgulatıyor. Net borcun 1,1 milyar TL’ye yükselmesi ve özkaynakların 7,1 milyar TL’ye gerilemesi de bilanço tarafında risk primini artırıyor.
Önümüzdeki dönemlerde özellikle şu göstergeler izlenmeli:
- FAVÖK marjının yeniden çift haneli seviyelere dönüp dönmediği,
- Net borç artışının durup durmadığı,
- Dönen varlıklar ve işletme sermayesinin toparlanıp toparlanmadığı,
- Net parasal pozisyonun net kâr üzerindeki etkisinin nasıl şekillendiği,
- Satış büyümesinin enflasyonun üzerinde kalıcı reel büyümeye dönüşüp dönüşmediği.
Mevcut veriler, Loras Holding için büyümeden çok büyümenin kâra ve nakit yaratımına dönüşüp dönüşemediğinin belirleyici olduğunu gösteriyor. Marj toparlanmadan ve borçluluk kontrol altına alınmadan yalnızca satış artışına odaklanmak yanıltıcı olabilir. Yatırım tavsiyesi değildir.