
Açılış
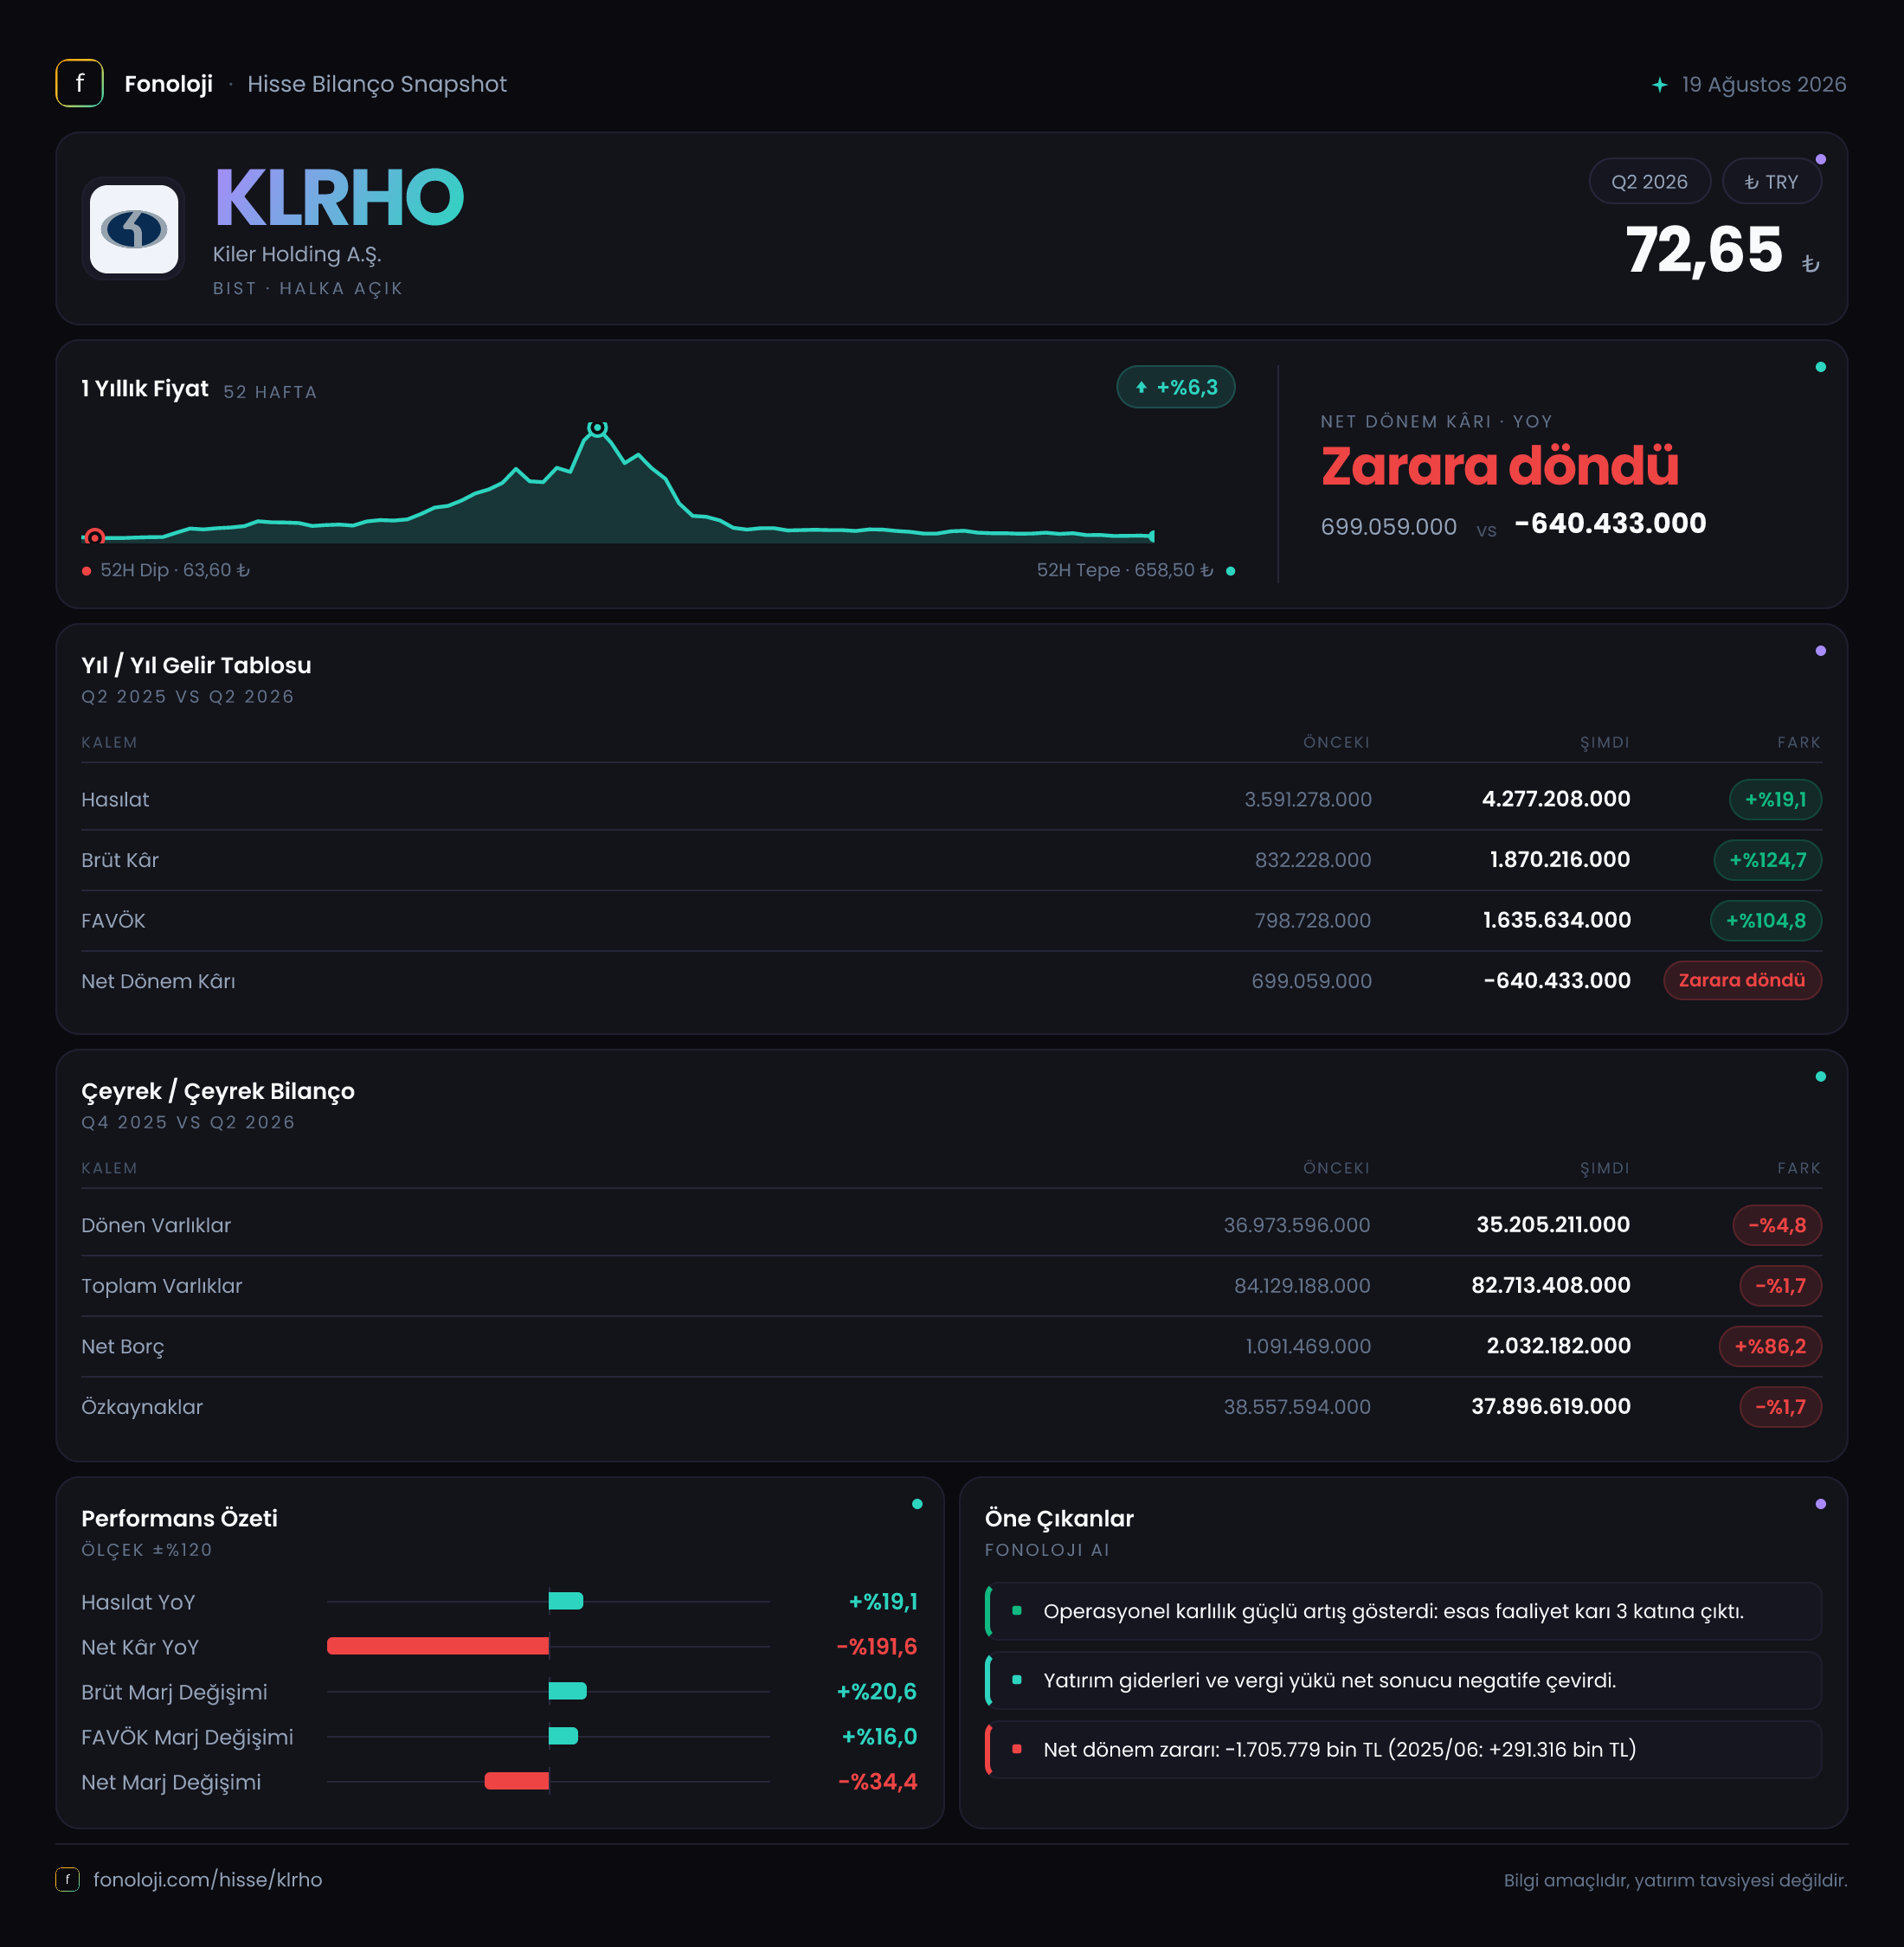
Kiler Holding’in 2026/6AB sonuçları, operasyonel kârlılık ile dönem net sonucu arasında belirgin bir ayrışma olduğunu gösteriyor. Holdingin satışları yılın ilk altı ayında 4,3 milyar TL’ye yükselirken, brüt kâr ve FAVÖK’te satış büyümesinin çok üzerinde artış gerçekleşmiş. Buna karşın şirket, 640,4 milyon TL net dönem zararı açıklamış; geçen yılın aynı dönemindeki 699,1 milyon TL net kâr, bu yıl zarara dönmüş durumda. Ana mesaj şu: operasyonel tablo güçlü görünürken, enflasyon muhasebesi ve faaliyet dışı kalemler net kârı ciddi biçimde aşağı çekmiş.
Satış Hikayesi
KLRHO’nun satışları geçen yılın aynı dönemine göre %19,1 artarak 3,6 milyar TL’den 4,3 milyar TL’ye ulaştı. Nominal olarak bakıldığında bu, şirketin gelir üretmeye devam ettiğini gösteriyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satış büyümesi enflasyonun gerisinde kalıyor.
Yaklaşık %30 enflasyon varsayımıyla hesaplandığında, %19,1’lik nominal satış artışı reel olarak daralmaya işaret ediyor. Başka bir ifadeyle şirketin satışları TL bazında büyümüş olsa da, mal ve hizmet fiyatlarındaki genel artıştan arındırıldığında gelir hacminde aynı güç görülmüyor. Bu durum özellikle holdingin faaliyet gösterdiği alanlarda fiyat artışlarının talep, satış hacmi ve pazar payıyla ne ölçüde desteklendiğinin önemini artırıyor.
Bununla birlikte, satışların niteliği bakımından daha dikkat çekici gelişme kârlılık tarafında. 4,3 milyar TL’lik satışın 1,9 milyar TL’si brüt kâra dönüşmüş durumda. Geçen yıl aynı dönemde 3,6 milyar TL satış üzerinden 832,2 milyon TL brüt kâr elde edilmişti. Dolayısıyla satışlar %19,1 artarken, brüt kârın %124,7 yükselmesi, maliyet yapısında veya satış karmasında önemli bir iyileşme olduğunu gösteriyor.
Çeyreklik finansal veriler sunulmadığı için bu iyileşmenin ikinci çeyrekte hızlanıp hızlanmadığını veya yılın ilk çeyreğinden devralınan bir etkiden kaynaklanıp kaynaklanmadığını henüz söylemek mümkün değil. Bu nedenle sonraki ara dönem raporlarında marjların korunup korunmadığı izlenmeli.
Kârlılık
KLRHO’nun brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %23,1’den %44,2’ye yükselmiş. Bu, satışların her 100 TL’sinde şirketin geçen yıl yaklaşık 23 TL brüt kâr üretirken bu yıl 44 TL’nin üzerinde brüt kâr ürettiği anlamına geliyor. Marjda yaklaşık 21 puanlık artış, yalnızca satış büyümesiyle açıklanamayacak kadar güçlü.
FAVÖK tarafında da benzer bir tablo var. FAVÖK %104,8 artarak 798,7 milyon TL’den 1,6 milyar TL’ye çıkmış. FAVÖK marjı ise yaklaşık %22,2’den %37,2’ye yükselmiş. Bu gelişme, faaliyet giderlerinin satışlara oranla daha kontrollü kaldığını veya brüt kârdaki artışın büyük bölümünün operasyonel sonuca yansıdığını gösteriyor.
Burada önemli nokta, brüt kâr marjı ile FAVÖK marjının birbirine oldukça yakın seyretmesi. Aradaki fark geçen yıl yaklaşık 0,9 puanken, bu dönemde yaklaşık 7 puana çıkmış. Bu, brüt kârdaki iyileşmenin tamamının FAVÖK’e taşınmadığını, faaliyet giderlerinin de arttığını gösteriyor; ancak buna rağmen operasyonel kaldıraç güçlü. Şirket, satışlarını enflasyonun altında büyütmesine rağmen kârlılığı satışlardan çok daha hızlı artırmış.
Ancak operasyonel başarı net kâra dönüşmemiş. Net dönem sonucu, 699,1 milyon TL kârdan 640,4 milyon TL zarara gerilemiş. Net kâr marjı geçen yıl yaklaşık %19,4 iken bu dönem -%14,9 seviyesine inmiş. FAVÖK ile net kâr arasındaki bu büyük fark, finansman giderleri, parasal kazanç-kayıp, amortisman, vergi veya diğer faaliyet dışı kalemlerin net sonucu önemli ölçüde baskıladığını düşündürüyor. Veride bu kalemlerin ayrıntısı bulunmadığı için zararın tamamını tek bir nedene bağlamak doğru olmaz.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonuna göre %1,7 azalarak 84,1 milyar TL’den 82,7 milyar TL’ye gerilemiş. Bu küçülmenin ana kaynağı dönen varlıklar. Dönen varlıklar %4,8 düşerek 37,0 milyar TL’den 35,2 milyar TL’ye inerken, duran varlıklar %0,7 artışla 47,5 milyar TL’ye ulaşmış.
Bu kompozisyon, işletme sermayesi tarafında bir miktar daralma olduğunu gösteriyor. Ancak nakit, ticari alacaklar veya stokların ayrı kırılımı verilmediği için bu düşüşün likidite açısından olumlu mu yoksa faaliyet hacmindeki yavaşlamadan mı kaynaklandığını netleştirmek mümkün değil.
Özkaynaklar %1,7 gerileyerek 38,6 milyar TL’den 37,9 milyar TL’ye düşmüş. Net zarar özkaynakları aşağı çekerken, toplam varlıklar içindeki özkaynak payı yaklaşık %45,9’dan %45,8’e gelmiş; yani sermaye yapısında büyük bir bozulma yok. Şirketin bilançosunun yaklaşık yarısının özkaynaklarla finanse edilmesi, holding açısından önemli bir dayanıklılık unsuru.
Buna karşılık net borç %86,2 artarak 1,1 milyar TL’den 2,0 milyar TL’ye yükselmiş. Mutlak tutar bilanço büyüklüğüne göre hâlâ sınırlı; net borcun toplam varlıklara oranı yaklaşık %2,4. Ayrıca net borç/FAVÖK oranı mevcut altı aylık FAVÖK üzerinden yaklaşık 1,3 kat seviyesinde. Geçen yıl aynı hesaplama yaklaşık 1,4 kat civarındaydı. Bu nedenle borç tutarı artmış olsa da operasyonel kârlılıktaki yükseliş borçluluk oranını şimdilik yönetilebilir tutuyor. Yine de net borcun yükselmesi, özellikle net kârın negatife döndüğü bir dönemde takip edilmesi gereken bir risk.
Net Parasal Pozisyon (TAS 29)
En kritik gelişmelerden biri net parasal pozisyonda görülüyor. Şirket geçen yıl aynı dönemde 175,4 milyon TL net parasal kazanç açıklarken, bu dönem 288,9 milyon TL net parasal kayıp kaydetmiş. Böylece iki dönem arasındaki değişim yaklaşık 464,3 milyon TL olmuş.
TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve borçların enflasyon karşısındaki etkisini finansal tablolara yansıtıyor. Net parasal pozisyonun zarara dönmesi, şirketin bu dönemde enflasyon etkisinden parasal açıdan fayda sağlayamadığını; aksine bilanço yapısının net parasal kayıp ürettiğini gösteriyor.
Bu kalem, tek başına nakit çıkışı anlamına gelmez; ancak raporlanan net kârı ve özkaynakları etkiler. Nitekim operasyonel FAVÖK 1,6 milyar TL seviyesine çıkmasına rağmen şirketin net zararda kalması, TAS 29 etkisiyle birlikte faaliyet dışı kalemlerin önemini ortaya koyuyor. Önümüzdeki dönemlerde net parasal pozisyonun tekrar kazanca dönüp dönmeyeceği, net kârın operasyonel performansa ne ölçüde yaklaşacağını belirleyecek.
Yatırımcı için Ne Anlama Geliyor?
KLRHO’nun bu dönemdeki resmi iki parçalı. Bir tarafta brüt kâr marjının %23,1’den %44,2’ye, FAVÖK marjının ise %22,2’den %37,2’ye çıkması gibi güçlü bir operasyonel iyileşme var. Bu, şirketin maliyetlerini, ürün/hizmet karmasını veya faaliyet giderlerini geçmiş döneme göre daha iyi yönettiğini gösteriyor.
Diğer tarafta satış büyümesinin enflasyonun altında kalması, net borcun %86,2 artması ve net sonucun kârdan zarara dönmesi yatırımcı açısından önemli uyarılar. Özellikle yüksek operasyonel kârlılığın neden net kâra dönüşmediği, finansal raporun ayrıntılı dipnotları üzerinden incelenmeli.
Önümüzdeki dönemde şu başlıklar belirleyici olacak:
- Satış büyümesinin enflasyonun üzerine çıkıp çıkamayacağı,
- Brüt ve FAVÖK marjlarının %44 ve %37 seviyelerine yakın korunup korunamayacağı,
- Net parasal kaybın azalması veya yeniden kazanca dönmesi,
- Net borçtaki artışın devam edip etmeyeceği,
- Operasyonel kârlılığın net kâra dönüşmesini engelleyen finansman ve diğer giderlerin seyri.
Veri, KLRHO’da operasyonel çekirdeğin güçlendiğini; fakat bilanço ve enflasyon muhasebesi etkilerinin yatırımcıya henüz net kâr olarak yansımadığını gösteriyor. Bu nedenle hisse değerlendirmesinde yalnızca FAVÖK artışına değil, nakit üretimine, net borç trendine ve TAS 29 sonrası net sonuca birlikte bakmak gerekiyor. Yatırım tavsiyesi değildir.