
Açılış
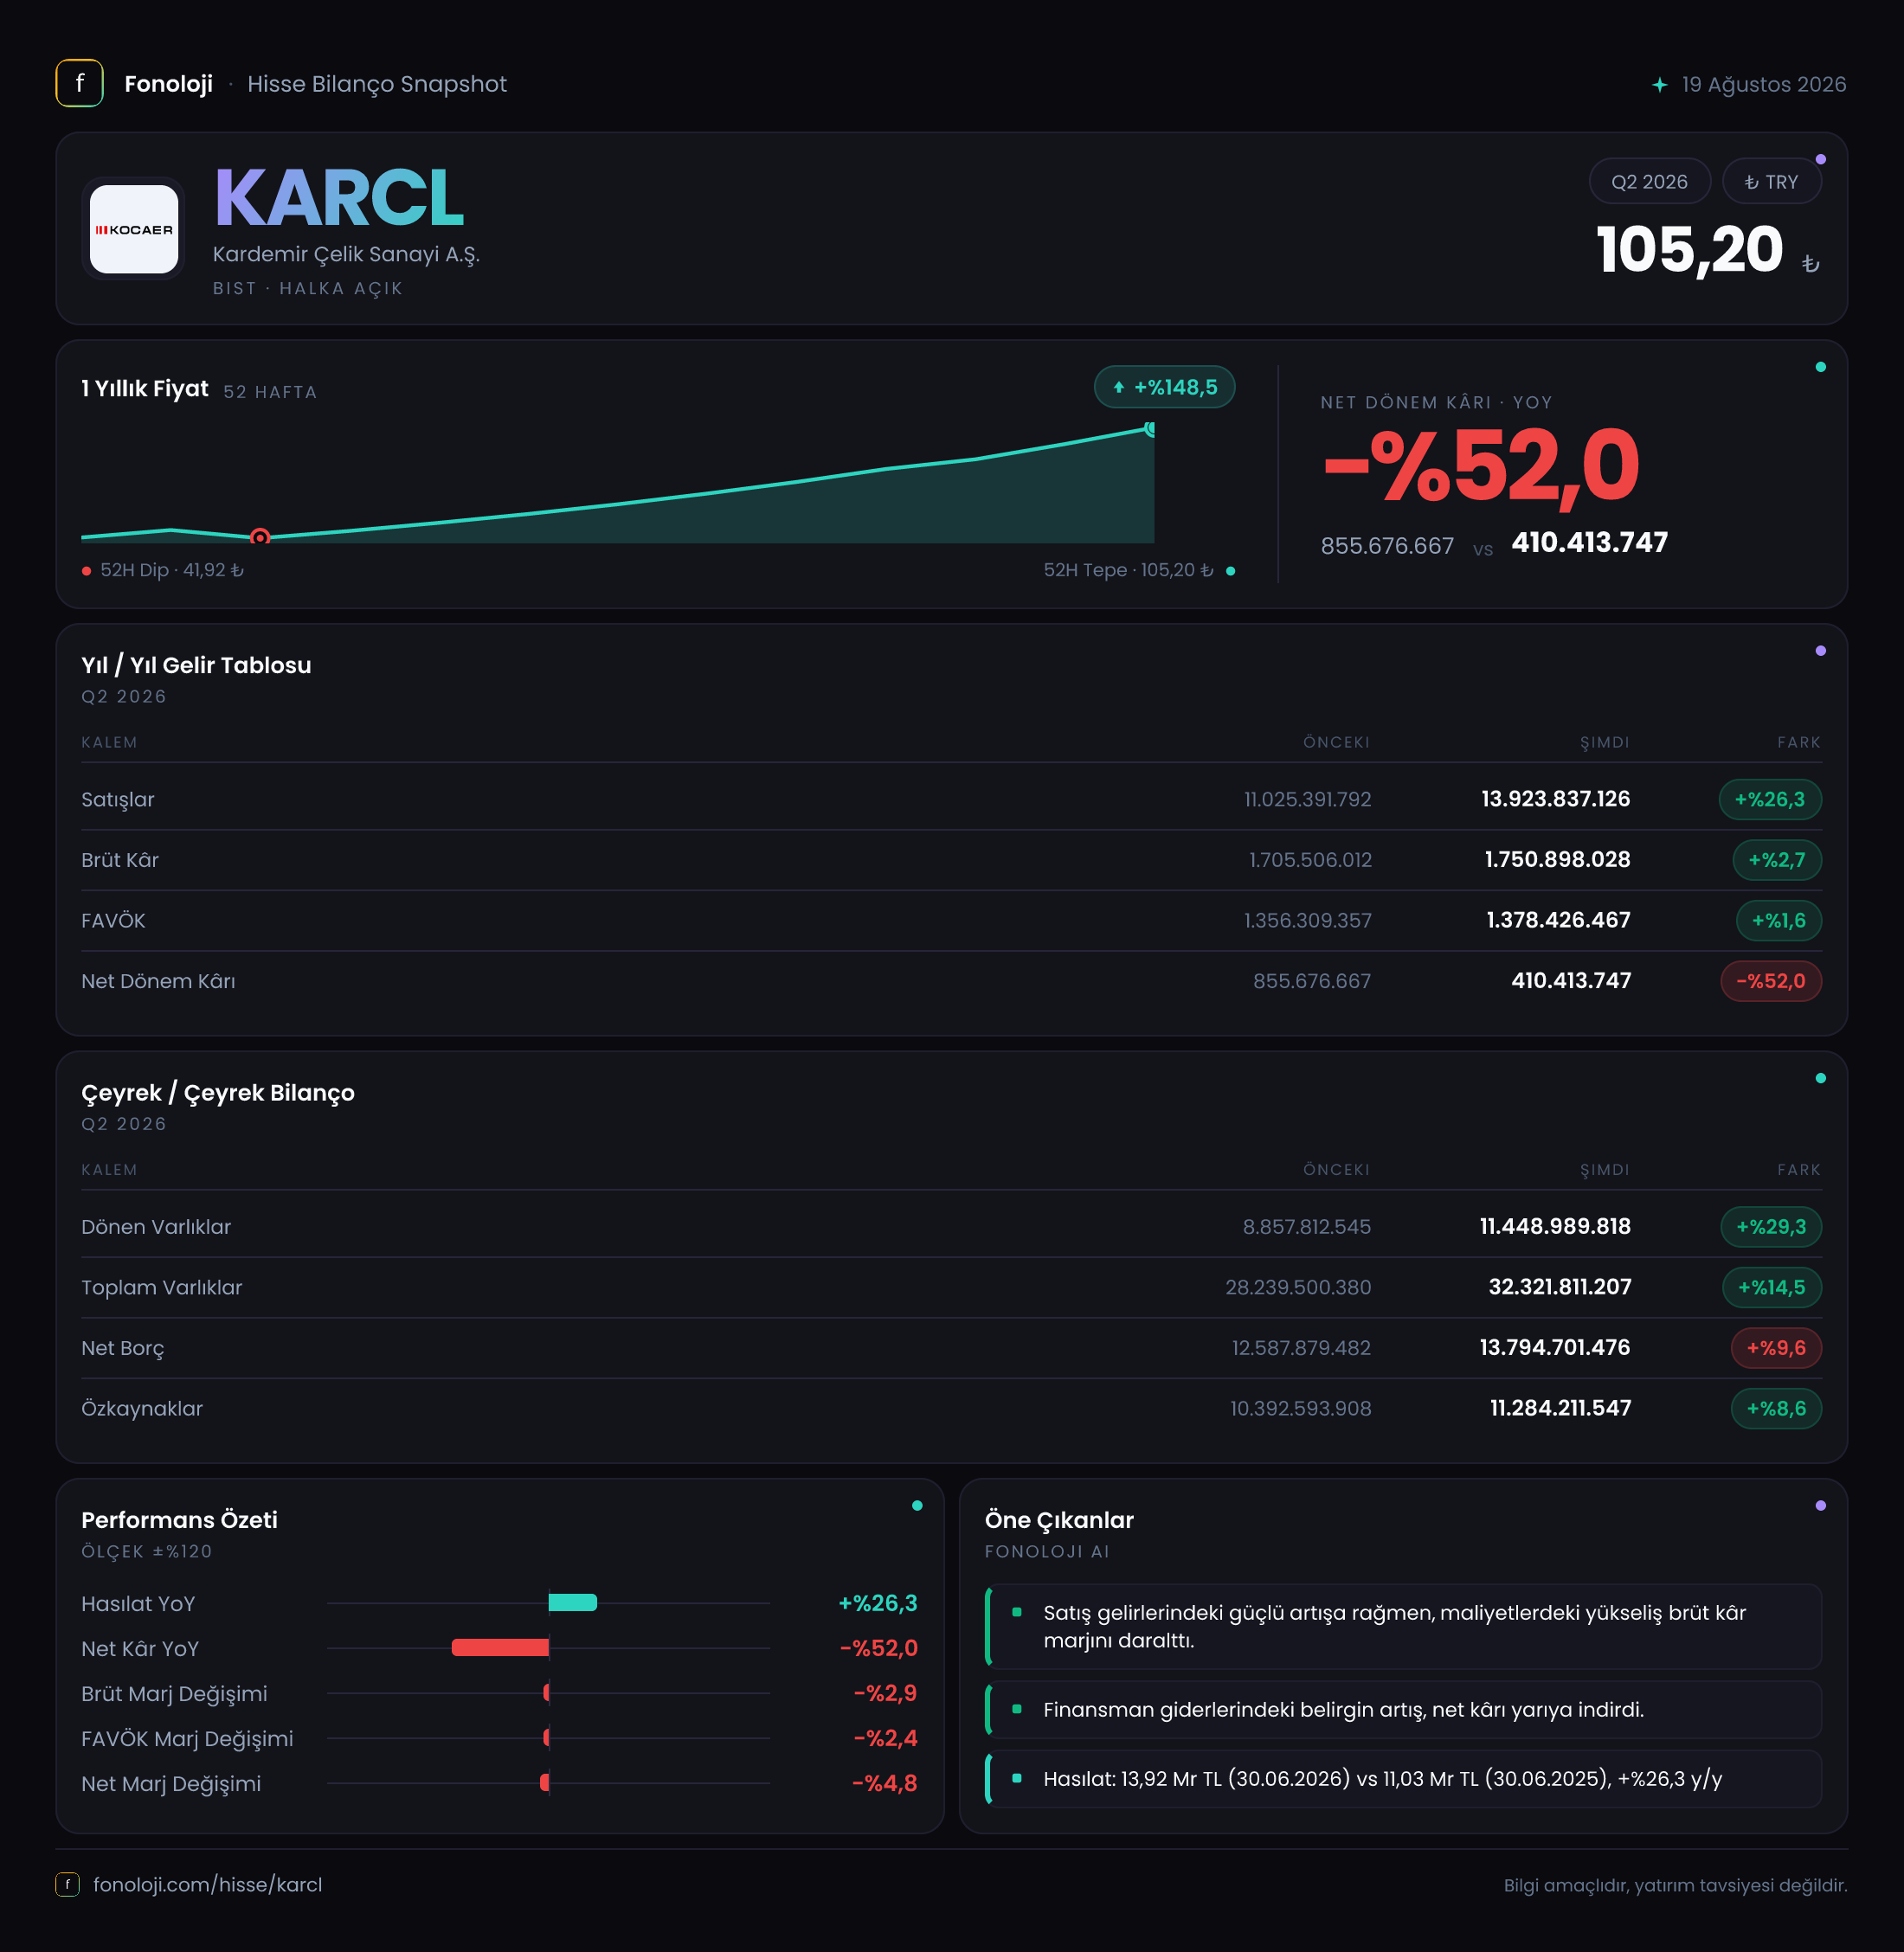
KARCL’ın 2026/6AB finansalları, satış tarafında güçlü görünen ancak kârlılık ve bilanço kalitesi açısından daha dikkatli okunması gereken bir tablo sunuyor. Şirketin satışları geçen yılın aynı dönemine göre %26,3 artarak 13,9 milyar TL’ye yükselmiş; buna karşın brüt kâr ve FAVÖK yalnızca sınırlı büyümüş, net dönem kârı ise %52 gerilemiştir. Ana mesaj şu: şirket ciro üretiyor, ancak bu cironun kâra dönüşme gücü zayıflıyor. Üstelik yüksek negatif net parasal pozisyon ve artan net borç, dönem sonucunu baskılayan iki temel unsur olarak öne çıkıyor.
Satış Hikayesi
KARCL’ın altı aylık satışları 13,9 milyar TL seviyesine ulaşarak geçen yılın aynı dönemindeki 11,0 milyar TL’den 2,9 milyar TL arttı. Nominal olarak bakıldığında %26,3’lük büyüme dikkat çekici görünüyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artışın tamamını reel büyüme olarak değerlendirmek mümkün değil. Veriler, şirketin satışlarının enflasyonun gerisinde kaldığını ve reel bazda daralma ihtimalinin bulunduğunu gösteriyor.
Bu ayrım çelik şirketleri açısından özellikle önemli. Satış büyümesi yalnızca fiyat artışlarından kaynaklanıyorsa, ciro yükselirken tonaj, ürün karması veya müşteri talebi aynı ölçüde güçlenmeyebilir. KARCL özelinde paylaşılan veriler hacim, satış tonajı ve ortalama satış fiyatı kırılımını içermediği için %26,3’lük artışın ne kadarının fiyat, ne kadarının hacim kaynaklı olduğunu söylemek mümkün değil. Yine de kâr kalemlerinin satış kadar büyümemesi, büyümenin kalite tarafında soru işareti yaratıyor.
Çeyreklik trend bakımından ise mevcut veri sınırlı. Paylaşılan 2025/6 satış rakamı 4,9 milyar TL olsa da 2026/6 için tek çeyreklik satış verisi bulunmuyor; mevcut 13,9 milyar TL rakam altı aylık döneme ait. Bu nedenle çeyrekten çeyreğe ivme, mevsimsellik veya son çeyrekteki toparlanma hakkında sağlıklı bir çıkarım yapmak için yeni ara dönem verisini beklemek gerekiyor.
Kârlılık
Kârlılık tablosu, satış büyümesine karşın operasyonel kaldıraç oluşmadığını gösteriyor. Brüt kâr %2,7 artarak 1,8 milyar TL’ye yükselmiş; geçen yıl aynı dönemde bu rakam 1,7 milyar TL idi. Böylece brüt kâr marjı yaklaşık %15,5’ten %13,0’a gerilemiş durumda. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 15,5 TL brüt kâr üretirken bu dönem yaklaşık 13 TL üretebilmiş.
Bu marj daralması, satış maliyetlerinin cirodan daha hızlı arttığını ortaya koyuyor. Hammadde, enerji, işçilik, lojistik ve finansmanla bağlantılı maliyetler çelik sektöründe marjları hızlı biçimde etkileyebilir. Şirketin satışları nominal olarak büyürken brüt kârın yalnızca %2,7 artması, fiyat artışlarının maliyet enflasyonunu telafi edemediğine işaret ediyor.
FAVÖK ise 1,4 milyar TL seviyesinde kalarak geçen yılın aynı dönemine göre yalnızca %1,6 yükseldi. FAVÖK marjı da yaklaşık %12,7’den %10,1’e geriledi. Bu, faaliyet giderlerinin ve üretim maliyetlerinin operasyonel kârı daha fazla sıkıştırdığını gösteriyor. Brüt marjdaki düşüşün FAVÖK marjına da yansıması, baskının yalnızca hammadde maliyetleriyle sınırlı kalmadığını; genel faaliyet giderlerinin de satış büyümesine kıyasla daha hızlı artmış olabileceğini düşündürüyor.
Net dönem kârı tarafındaki bozulma çok daha belirgin. Net kâr 855,7 milyon TL’den 410,4 milyon TL’ye gerileyerek %52 azalmış. Net kâr marjı da yaklaşık %7,8’den %3,0’a düşmüş durumda. Operasyonel kârın görece yatay kaldığı bir ortamda net kârın bu denli gerilemesi, faaliyet dışı kalemlerin ve özellikle net parasal pozisyon zararının önemli rol oynadığını gösteriyor.
Bilanço Sağlığı
KARCL’ın toplam varlıkları dönem sonunda 32,3 milyar TL’ye ulaşarak önceki yıl sonundaki 28,2 milyar TL’ye göre %14,5 arttı. Bu artışta dönen varlıkların %29,3 yükselerek 11,4 milyar TL’ye çıkması etkili. Dönen varlıklardaki büyüme; stok, ticari alacak veya nakit kalemlerindeki değişimlerden kaynaklanabilir, ancak bu alt kırılımlar paylaşılmadığı için artışın likidite kalitesini ayrı ayrı değerlendirmek mümkün değil.
Duran varlıklar da 19,4 milyar TL’den 20,9 milyar TL’ye yükselmiş. Bu artış şirketin varlık tabanının büyüdüğünü gösterse de, yatırım harcamalarının verimliliği ve kapasite kullanımına ilişkin veri bulunmadığından bunun doğrudan olumlu bir gelişme olduğu söylenemez.
Özkaynaklar 10,4 milyar TL’den 11,3 milyar TL’ye çıkarak %8,6 büyümüş. Ancak özkaynak artışı, toplam varlık büyümesinin gerisinde kalıyor. Varlıkların %14,5 büyüdüğü dönemde özkaynakların %8,6 artması, bilanço genişlemesinde borç kaynaklarının da önemli rol oynadığını gösteriyor.
Nitekim net borç 12,6 milyar TL’den 13,8 milyar TL’ye yükselmiş; artış %9,6. Net borcun altı aylık FAVÖK’e oranı mekanik olarak yaklaşık 9,9 kat seviyesinde. FAVÖK’ün yıllıklandırılması halinde oran yaklaşık 5 kat civarına iner; ancak bu hesap, ikinci yarı performansının ilk yarıyla aynı olacağı varsayımına dayanır. Her iki durumda da borçluluk, faiz ve kur hareketlerine karşı bilançonun hassas olduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı bu dönemde 933,6 milyon TL’ye ulaşmış; geçen yıl aynı dönemdeki 375,4 milyon TL’ye göre zarar %148,7 artmış. Bu kalem net kârı aşağı çeken en kritik unsurlardan biri.
Net parasal pozisyonun negatif olması, şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olduğunu ve yüksek enflasyon ortamında bu pozisyonun zarar yaratabildiğini ifade eder. Borç, ticari borç ve diğer parasal yükümlülüklerin yüksekliği, enflasyon muhasebesinde şirket aleyhine sonuç doğurabilir. KARCL’da net borcun artmasıyla birlikte negatif parasal pozisyon zararının da büyümesi, bilanço yapısının enflasyon karşısında daha maliyetli hale geldiğini gösteriyor.
Bu nedenle faaliyet kârı ile net kâr arasındaki farkın önümüzdeki dönemlerde yakından izlenmesi gerekiyor. Şirket FAVÖK üretmeye devam etse bile, negatif parasal pozisyon ve finansman yükü yüksek kaldığı sürece bu operasyonel performans hissedarlara aynı ölçüde net kâr olarak yansımayabilir.
Yatırımcı için Ne Anlama Geliyor?
KARCL’ın finansallarında yatırımcı açısından iki farklı hikâye var:
- Fırsat tarafında, satışların 13,9 milyar TL’ye ulaşması ve bilanço varlıklarının büyümesi, şirketin faaliyet ölçeğini koruduğunu gösteriyor.
- Risk tarafında, satış büyümesinin enflasyonun gerisinde kalması, brüt ve FAVÖK marjlarının daralması, net kârın %52 düşmesi ve net borcun yükselmesi öne çıkıyor.
- En kritik izleme alanı, net parasal pozisyon zararının kontrol altına alınıp alınamayacağı. Bu zarar geçen yılki 375,4 milyon TL’den 933,6 milyon TL’ye yükselmiş durumda.
- Borçluluk azaltılmadığı ve operasyonel kârlılık güçlenmediği sürece, ciro artışı tek başına yeterli olmayacak.
Özetle KARCL, satışlarını büyüten ancak bu büyümeyi henüz marj ve net kâra taşıyamayan bir görünüm sergiliyor. Önümüzdeki dönemlerde yatırımcıların yalnızca satış rakamına değil, FAVÖK marjına, net borç/FAVÖK oranına, parasal pozisyon zararına ve işletme sermayesi kalitesine odaklanması gerekiyor. Yatırım tavsiyesi değildir.