
Açılış
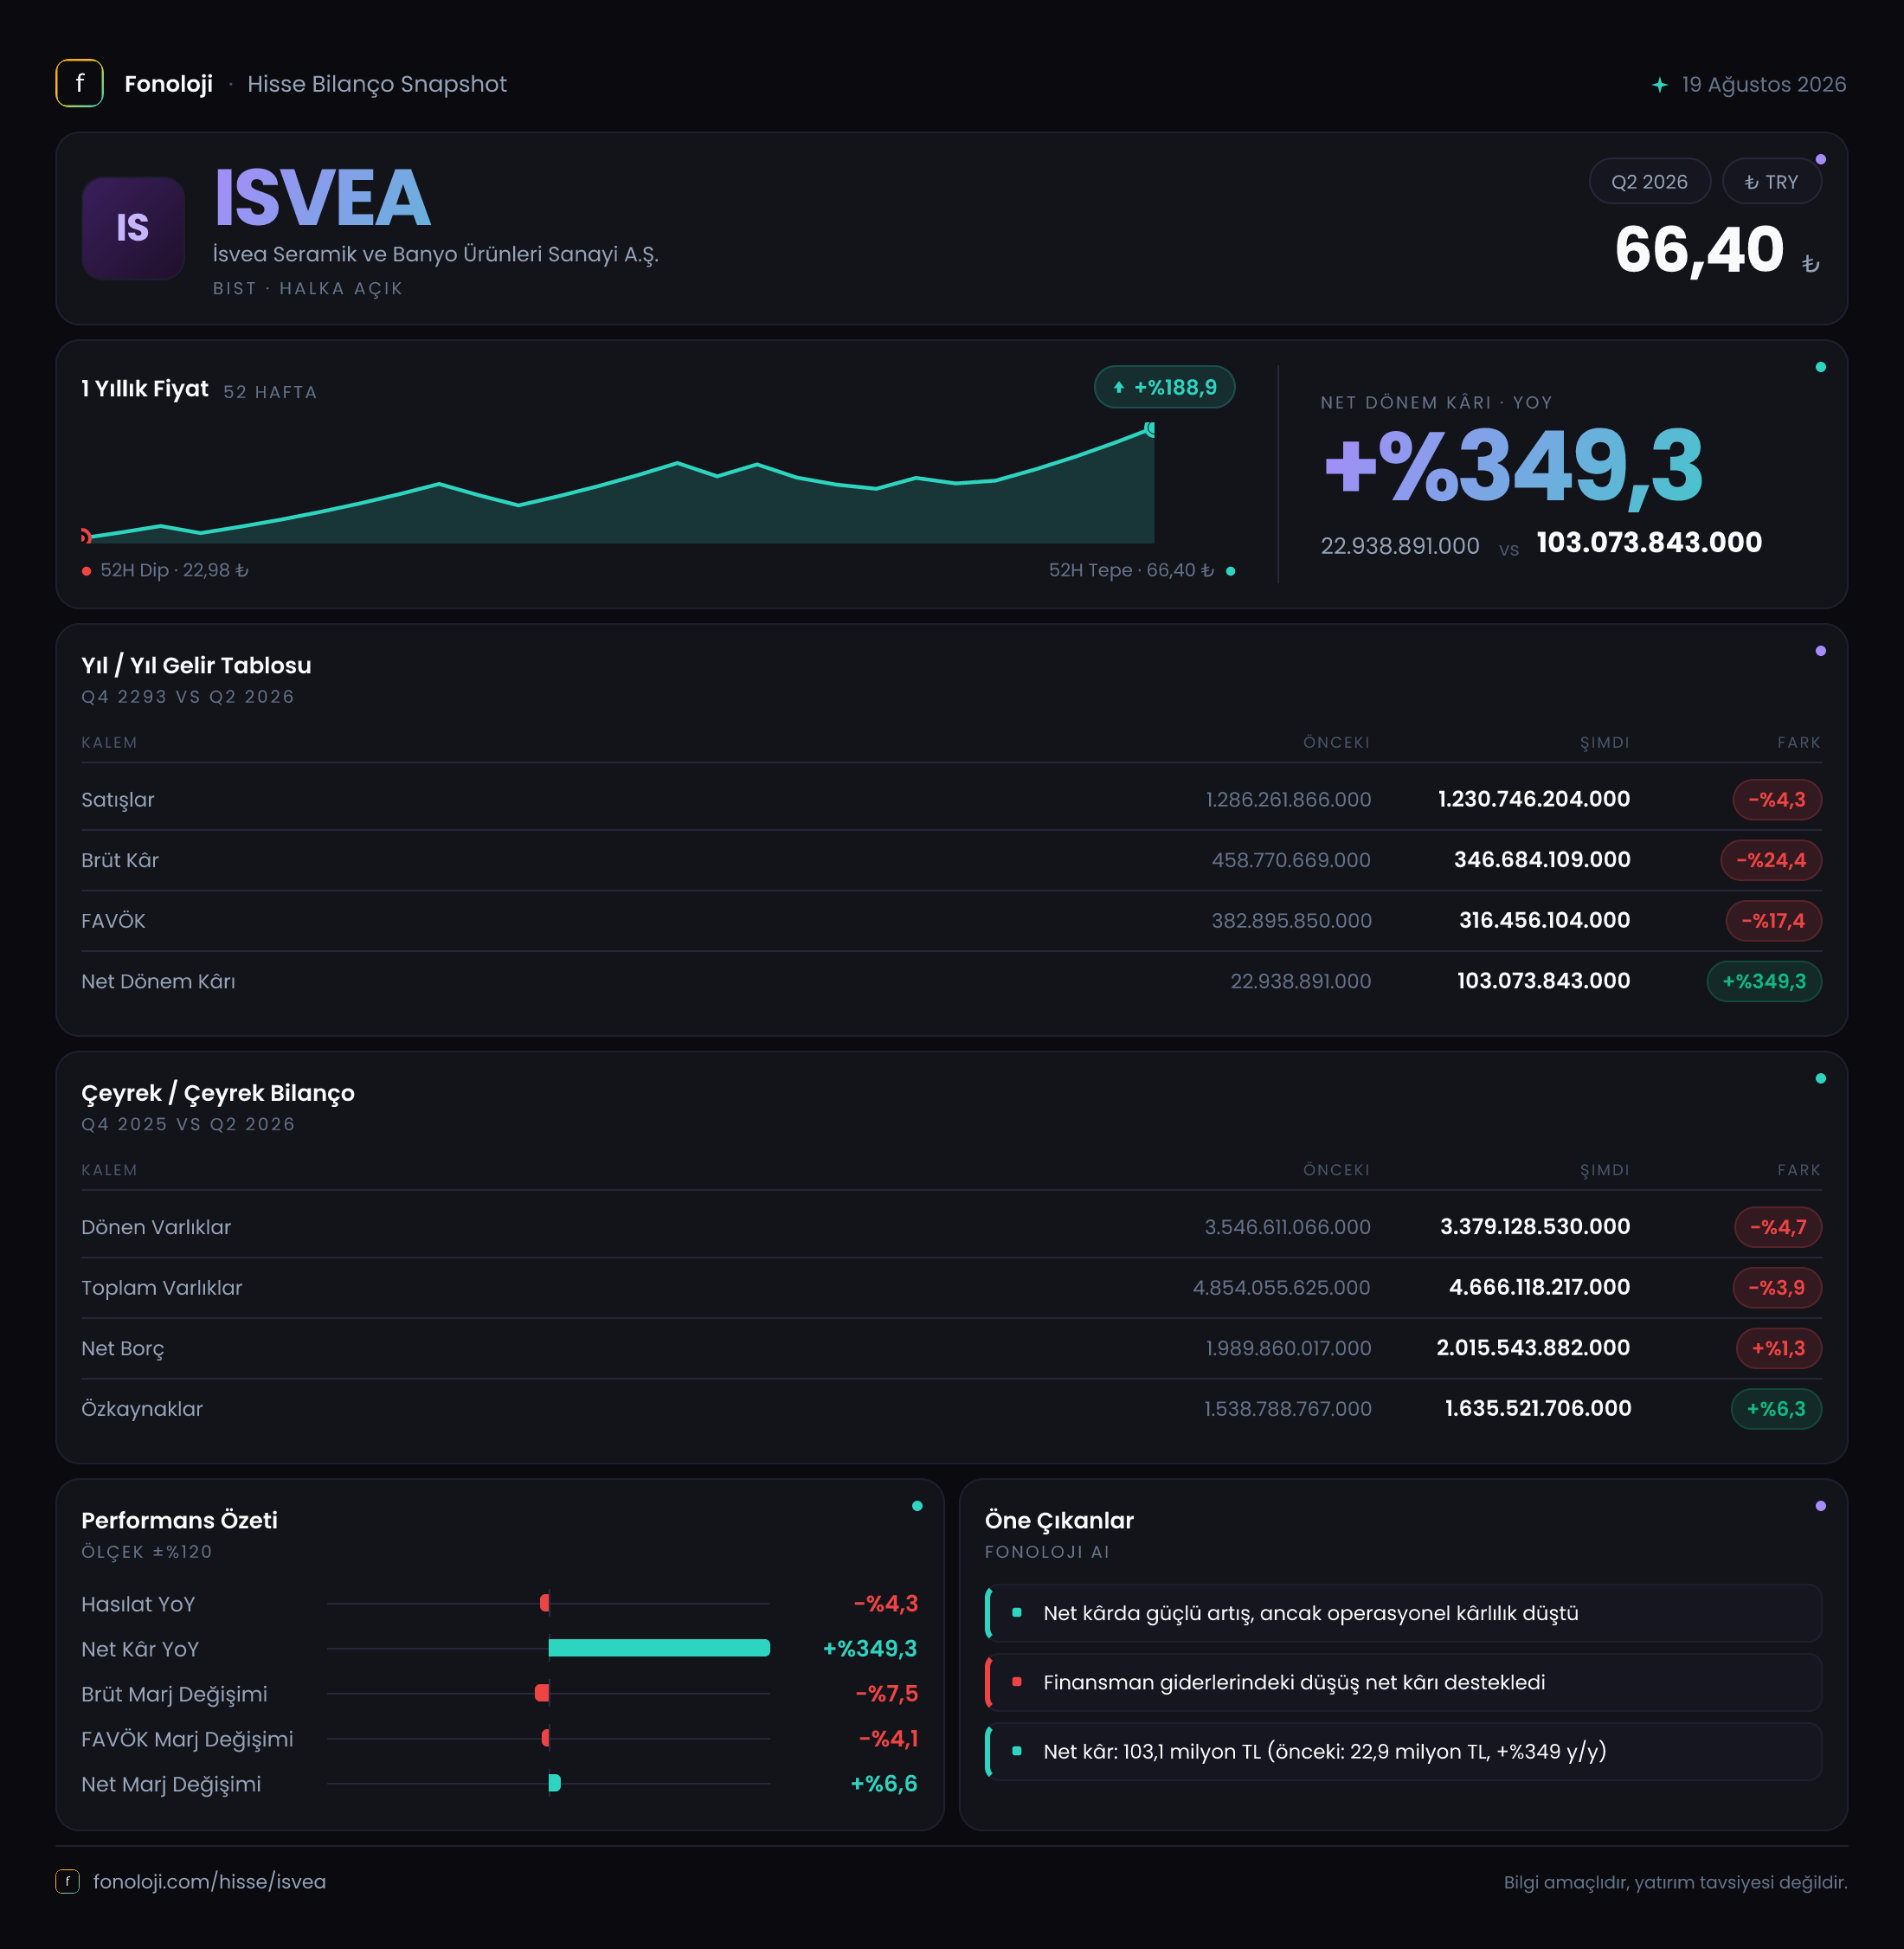
İSVEA Seramik ve Banyo Ürünleri, seramik, vitrifiye ve banyo ürünleri alanında faaliyet gösteren; talep koşulları, inşaat piyasası ve maliyet enflasyonuna duyarlı bir sanayi şirketidir. 2026/6AB döneminin ana mesajı, satışların nominal olarak gerilediği ve operasyonel kârlılığın zayıfladığı, buna karşın net kârın güçlü biçimde arttığı yönünde. Ancak net kârdaki yükseliş, faaliyet performansındaki iyileşmeden çok finansal sonuçlar, vergi etkileri veya diğer faaliyet kalemlerinin katkısıyla oluşmuş olabilir; mevcut veri bu artışın bileşenlerini ayrıştırmıyor. Bilançoda özkaynaklar güçlenirken net borcun yüksek seviyesini koruması, yatırımcı açısından en önemli denge noktası olarak öne çıkıyor.
Satış Hikayesi
Şirketin satışları, geçen yılın aynı dönemindeki 1,3 milyar TL’den 1,2 milyar TL’ye gerileyerek %4,3 düştü. Nominal satışların azalması, özellikle Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, reel anlamda daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle İSVEA, fiyat artışlarını satış hacmi veya ürün karmasıyla telafi edememiş görünüyor.
Bu tablo, seramik ve banyo ürünleri sektöründe talebin baskı altında kalabildiğini gösteriyor. Konut satışları, yeni inşaat başlangıçları, yenileme harcamaları ve tüketici finansman koşulları bu sektörün satışlarını doğrudan etkiliyor. Satışlardaki düşüş yalnızca şirket özelinde mi, yoksa sektör genelindeki talep zayıflığının sonucu mu olduğunu anlamak için rakiplerin aynı dönemdeki büyüme verileri ve şirketin satış hacmi açıklamaları da izlenmeli.
Satışlarda dönemsel hareketi değerlendirmek için mevcut çeyreklik veri yeterli değil. Elimizde 2025/6 dönemine ait 1,3 milyar TL’lik karşılaştırma bulunuyor; ancak 2026 yılının ilk ve ikinci çeyreklerinin ayrı ayrı satışları paylaşılmadığı için büyümenin dönem içinde hızlanıp hızlanmadığını veya toparlanma gösterip göstermediğini söylemek mümkün değil. Bu nedenle çeyreklik trend için yeni finansal raporları beklemek gerekiyor.
Kârlılık
Satışlardaki sınırlı görünen düşüş, kârlılık tarafında daha sert hissedilmiş. Brüt kâr 458,8 milyon TL’den 346,7 milyon TL’ye gerileyerek %24,4 azaldı. Böylece brüt kâr marjı geçen yılki yaklaşık %35,3 seviyesinden %28,9’a indi. Satışlar %4,3 düşerken brüt kârın yaklaşık altı kat daha hızlı gerilemesi, üretim maliyetlerinin ve ürün başına kârlılık baskısının önemli ölçüde arttığını gösteriyor.
Bu marj daralması, enerji, hammadde, işçilik, lojistik ve finansmanla bağlantılı üretim maliyetlerinin fiyatlama gücünden daha hızlı yükselmiş olabileceğine işaret ediyor. Seramik üretiminde enerji ve doğalgaz maliyetleri, kapasite kullanım oranı ve ihracat/ithalat dengesi brüt marj üzerinde belirleyici olabilir. Şirketin bu maliyetleri müşteriye ne ölçüde yansıtabildiği, önümüzdeki dönem marj görünümü açısından kritik olacak.
FAVÖK de 382,9 milyon TL’den 316,5 milyon TL’ye gerileyerek %17,4 düştü. FAVÖK marjı yaklaşık %29,5’ten %26,4’e indi. Brüt marjdaki düşüşe kıyasla FAVÖK marjındaki daralmanın daha sınırlı kalması, faaliyet giderlerinde bir miktar kontrol sağlanmış olabileceğini düşündürüyor. Ancak operasyonel kârlılık hâlâ geçen yılın altında ve FAVÖK’ün satışlardaki düşüşe rağmen güçlü bir direnç gösterdiğini söylemek için marjın sonraki dönemlerde korunup korunmadığını görmek gerekiyor.
Net kâr ise farklı bir hikâye anlatıyor. 22,9 milyon TL’den 103,1 milyon TL’ye çıkarak %349,3 arttı. Net kâr marjı böylece yaklaşık %1,8’den %8,6’ya yükseldi. Bununla birlikte, faaliyet kârı ve brüt kâr gerilerken net kârın bu ölçüde artması, net kâr iyileşmesinin ana kaynağının operasyonel büyüme olmadığını ortaya koyuyor. Finansman giderleri, vergi kalemleri, parasal kazanç ve diğer gelir-giderlerin ayrıntıları incelenmeden bu artışı kalıcı kârlılık olarak değerlendirmek doğru olmaz.
Bilanço Sağlığı
İSVEA’nın toplam varlıkları önceki yıl sonundaki 4,9 milyar TL’den 4,7 milyar TL’ye gerileyerek %3,9 azaldı. Dönen varlıklar 3,5 milyar TL’den 3,4 milyar TL’ye, duran varlıklar ise 1,3 milyar TL’den 1,3 milyar TL’ye indi. Bu görünüm, bilanço büyüklüğünün daraldığını ve işletme sermayesi tarafında bir miktar küçülme yaşandığını gösteriyor. Ancak nakit, ticari alacaklar ve stokların ayrı ayrı görülmemesi nedeniyle likidite kalitesini ayrıntılı biçimde değerlendiremiyoruz.
Net borç 2,0 milyar TL seviyesinde kalırken %1,3 arttı. Borç tutarının yatay seyretmesi olumlu görünse de faaliyet kârlılığındaki düşüş nedeniyle borç taşıma kapasitesi zayıflamış durumda. Mevcut net borcun FAVÖK’e oranı yaklaşık 6,3 kat seviyesinde. Geçen yılın aynı dönem FAVÖK’ü üzerinden yapılan basit karşılaştırmada bu oran yaklaşık 5,2 kat olacaktı. Dolayısıyla borç miktarı büyük ölçüde sabit kalırken kâr üretme gücü azalmış ve kaldıraç baskısı artmış görünüyor.
Özkaynaklar 1,5 milyar TL’den 1,6 milyar TL’ye çıkarak %6,3 yükseldi. Bu artış, net kârın katkısıyla sermaye tabanının güçlendiğine işaret ediyor. Ancak toplam varlıkların yaklaşık %34’ünü özkaynakların oluşturduğu dikkate alındığında, bilançonun önemli bölümü hâlâ borç kaynaklarıyla finanse ediliyor. Bu yapı, faiz ve kur koşullarındaki değişimlere karşı şirketi daha hassas hale getiriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi 39,4 milyon TL’den 34,8 milyon TL’ye gerileyerek %11,7 azaldı. Enflasyon muhasebesi kapsamında bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini gösterir. Pozitif net parasal pozisyon, ilgili dönemde enflasyon muhasebesinin gelir yönünde katkı verdiğine işaret eder; ancak bu kalem doğrudan kasaya giren bir nakit yaratımı değildir.
TAS 29 etkisinin geçen yıla göre azalması, net kâra sağlanan parasal katkının zayıfladığını gösteriyor. Buna rağmen net kârın belirgin biçimde artmış olması, kâr artışının yalnızca enflasyon muhasebesiyle açıklanamayacağını ortaya koyuyor. Fakat aynı zamanda net kârın faaliyet kârından kopuk şekilde yükselmesi, yatırımcının raporun diğer gelir-gider, finansman ve vergi detaylarını dikkatle incelemesini gerektiriyor.
Yatırımcı için Ne Anlama Geliyor?
İSVEA’da kısa vadeli görünüm iki farklı sinyal veriyor:
- Fırsat tarafında: Net kârın 103,1 milyon TL’ye yükselmesi, özkaynakların güçlenmesi ve FAVÖK marjının yaklaşık %26 gibi hâlâ anlamlı bir seviyede kalması olumlu noktalar.
- Risk tarafında: Satışların enflasyonun çok altında kalması, brüt marjın 6,4 puan daralması ve net borç/FAVÖK oranının yaklaşık 6,3 kata çıkması dikkat çekiyor.
- Takip edilmesi gereken konu: Net kâr artışının sürdürülebilir olup olmadığı. Faaliyet kârı toparlanmadan gerçekleşen net kâr büyümesi, tek başına güçlü bir operasyonel dönüşüm anlamına gelmez.
- Bilanço açısından: Borçların FAVÖK’e oranı düşürülmeden faiz ve finansman koşullarındaki olası baskılar şirket değerlemesi üzerinde belirleyici olabilir.
Özetle veri, İSVEA’nın bu dönemde satış ve operasyonel kârlılıkta zorlandığını; buna karşın net kâr ve özkaynaklarda iyileşme sağladığını gösteriyor. Kalıcı bir toparlanma için satışların enflasyonun üzerinde büyümesi, brüt marjın yeniden genişlemesi ve net borç/FAVÖK oranının aşağı gelmesi gerekiyor. Bir sonraki raporda özellikle satış hacmi, enerji maliyetleri, finansman giderleri ve net borç hareketi yakından izlenmeli.
Yatırım tavsiyesi değildir.