
Açılış
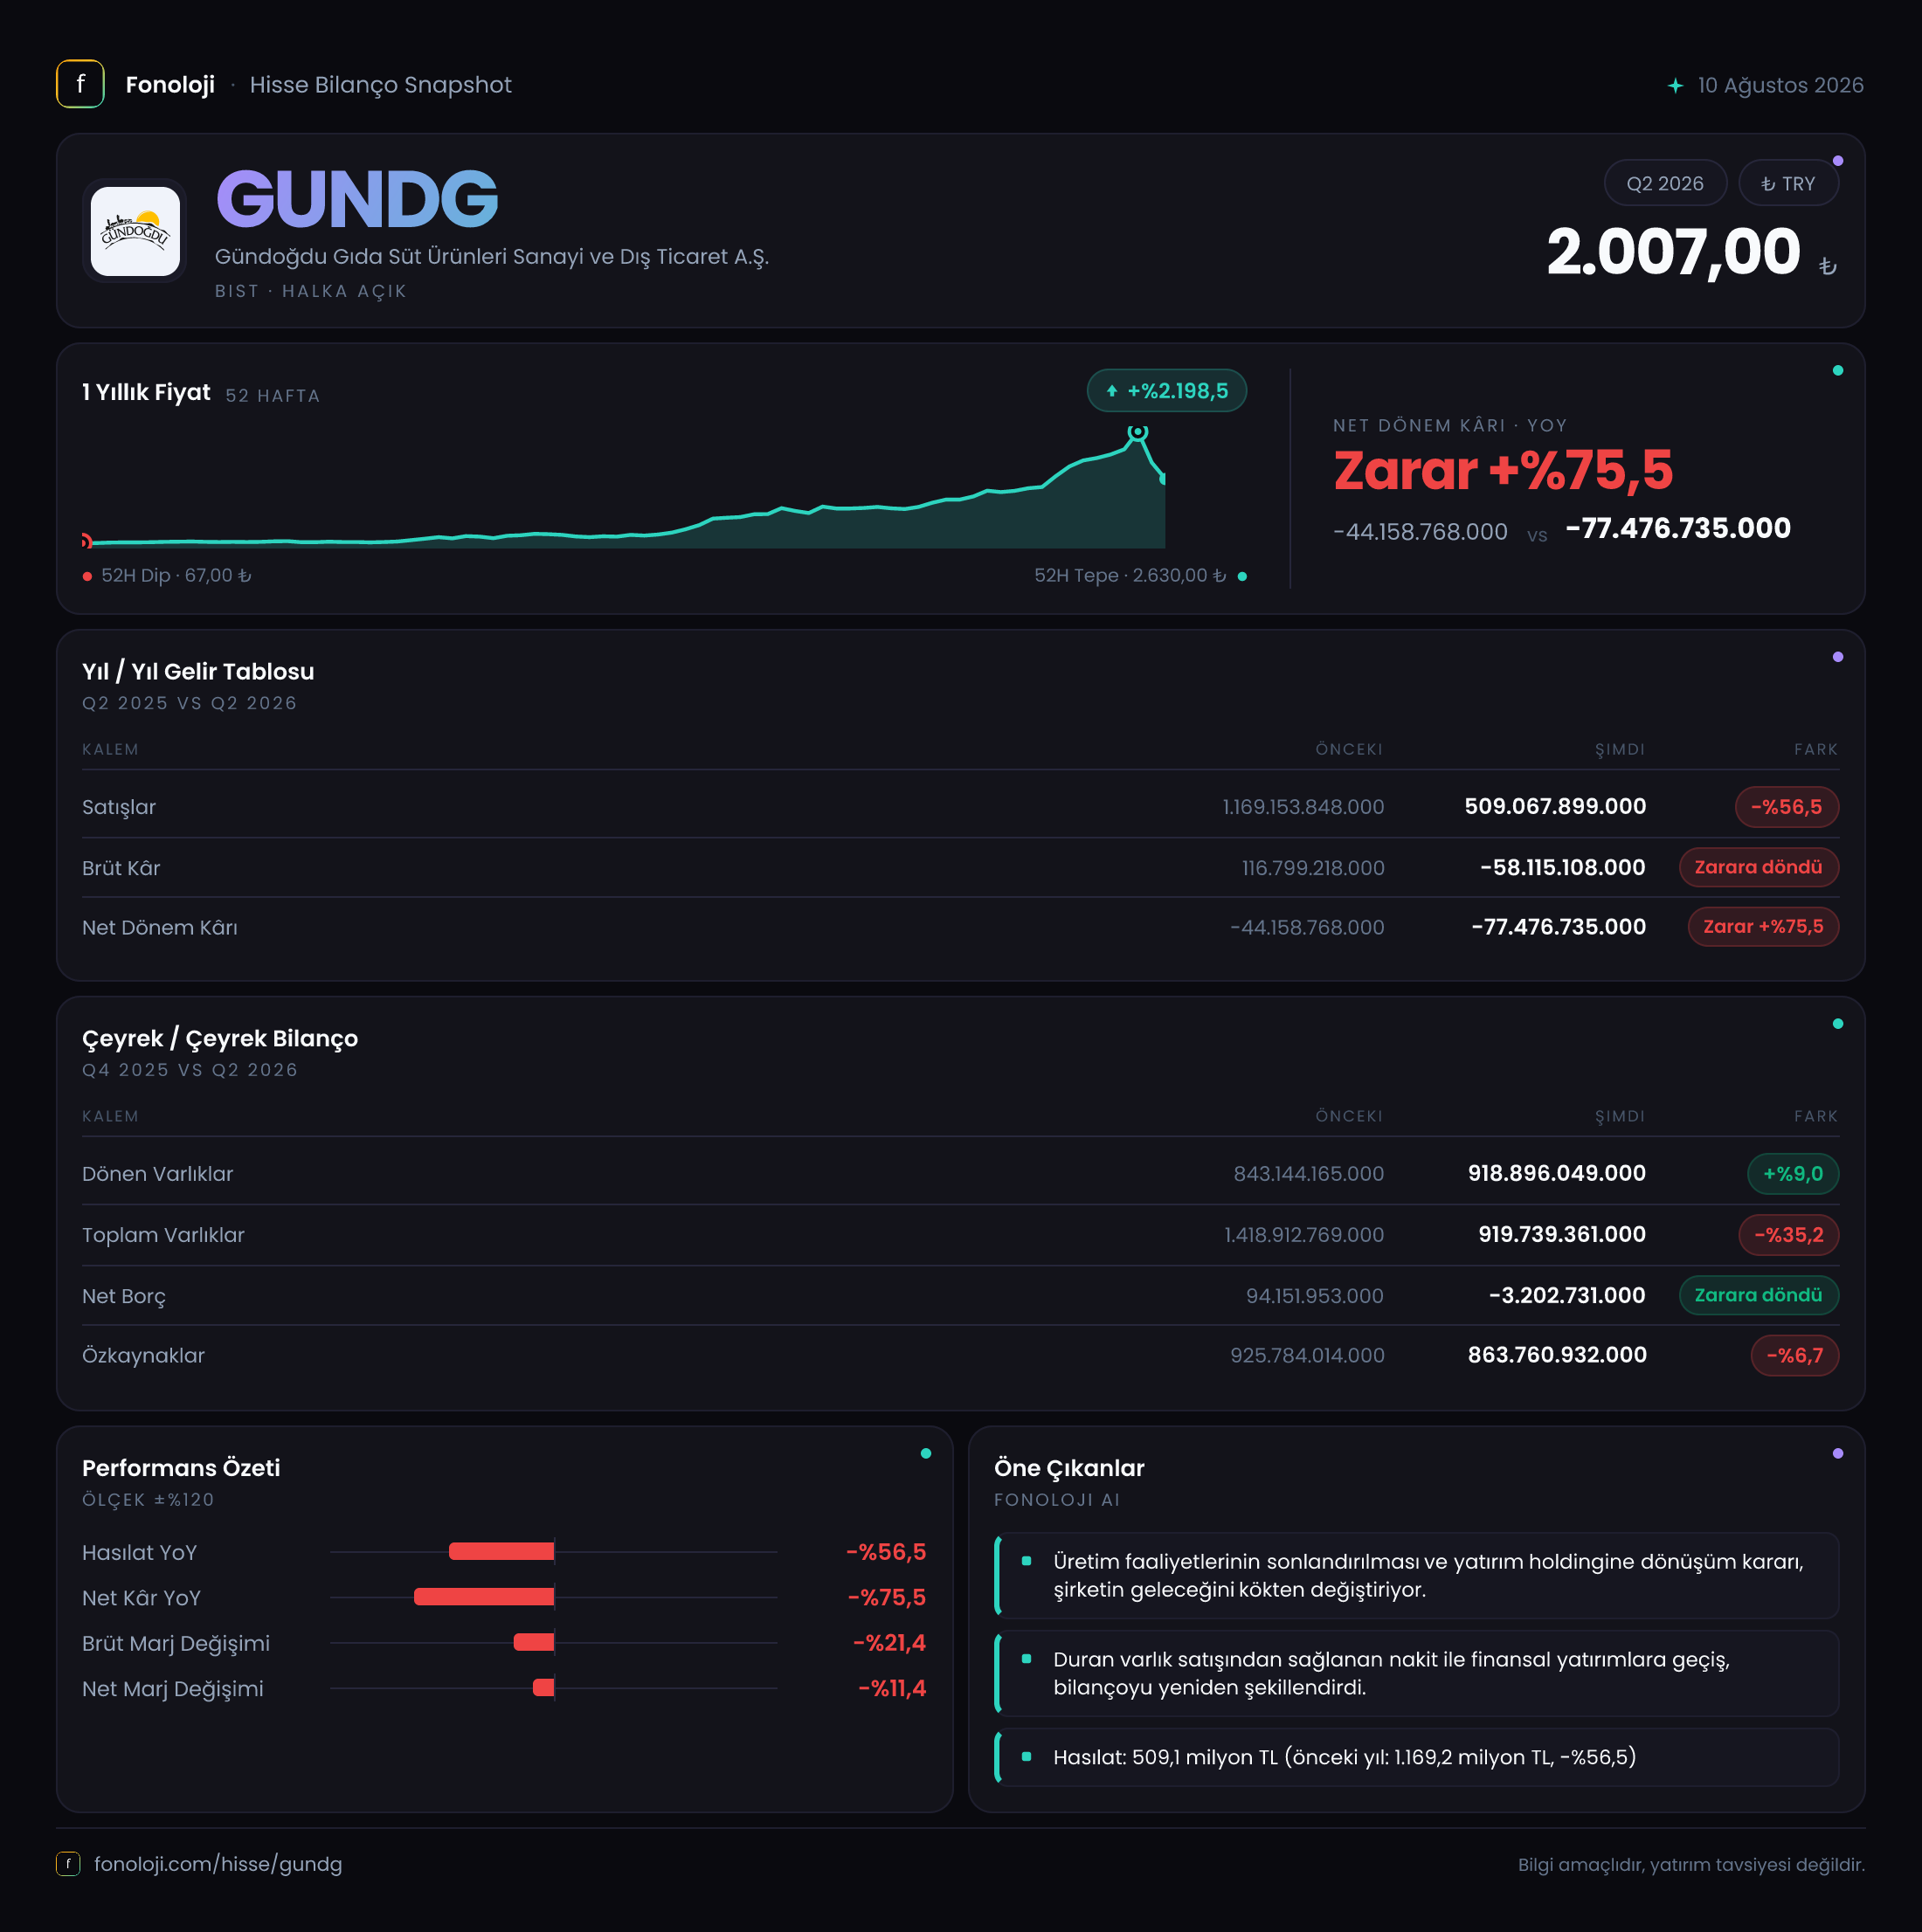
Gündoğdu Gıda, süt ve süt ürünleri alanında faaliyet gösteren bir gıda şirketi olarak 2026/6AB döneminde oldukça zorlu bir finansal tablo ortaya koyuyor. Şirketin satışları geçen yılın aynı dönemine göre %56,5 gerileyerek 509,1 milyon TL’ye düşerken, brüt kârın yerini 58,1 milyon TL brüt zarara bırakması operasyonel baskının derinleştiğini gösteriyor. Net zarar da 77,5 milyon TL’ye yükselmiş durumda. Bilançoda net borçtan net nakit pozisyonuna geçiş olumlu görünse de bu iyileşme, gelir tablosundaki sert bozulmayı telafi edecek ölçekte değil. Ayrıca duran varlıklardaki olağanüstü düşüş, bilanço kalemlerinin yeniden sınıflandırılması veya varlık satışları gibi özel bir gelişme olup olmadığının ayrıca incelenmesini gerektiriyor.
Satış Hikayesi
Gündoğdu Gıda’nın satışları 509,1 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde satışlar 1,2 milyar TL idi. Dolayısıyla şirket, nominal olarak yaklaşık 680,9 milyon TL satış kaybetmiş ve gelir tabanı bir yılda yarıdan fazla küçülmüş oldu.
Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak %56,5 azalması, yalnızca reel bir daralmaya değil, aynı zamanda şirketin fiyat artışlarını satış hacmiyle destekleyemediğine işaret ediyor. Başka bir ifadeyle, ürün fiyatları yükselmiş olsa bile satış miktarı, müşteri talebi, ürün karması veya dağıtım kanalları tarafındaki zayıflık bu artışları fazlasıyla gölgede bırakmış görünüyor.
Bu düşüşü yalnızca enflasyonla açıklamak mümkün değil. Enflasyonist ortamda satışların nominal olarak büyümesi beklenirken şirketin gelirlerinin gerilemesi, faaliyet ölçeğinde belirgin bir küçülme olduğunu düşündürüyor. Ancak çeyreklik trend verisi bulunmadığı için bu daralmanın 2026’nın ilk çeyreğinden ikinci çeyreğine doğru devam eden bir eğilim mi, yoksa dönemsel veya tek seferlik bir gelişme mi olduğu net biçimde söylenemez. Bu nedenle yatırımcı açısından bir sonraki ara dönem raporu, satışlardaki düşüşün kalıcı mı geçici mi olduğunu anlamak için kritik olacak.
Kârlılık
Kârlılık tarafında tablo satışlardan da daha zayıf. Şirket geçen yılın aynı döneminde 116,8 milyon TL brüt kâr üretirken, 2026/6AB döneminde 58,1 milyon TL brüt zarara geçti. Bu, brüt kârda 174,9 milyon TL’lik bir bozulma anlamına geliyor.
Brüt kâr marjı da yaklaşık olarak geçen yılki %9,7 seviyesinden bu dönemde -%11,4 seviyesine gerilemiş durumda. Yani şirket yalnızca daha az satış yapmıyor; mevcut satışlarının maliyetini de karşılayamıyor. Süt ürünleri gibi hammadde, enerji, ambalaj, lojistik ve soğuk zincir maliyetlerine duyarlı bir sektörde bu görünüm, maliyet yapısının satış fiyatlarına yeterince yansıtılamadığını veya kapasite kullanımının zayıfladığını gösterir.
FAVÖK bu dönemde açıklanmamış; geçen yılın aynı döneminde ise 27,3 milyon TL idi. Bu nedenle 2026/6AB için FAVÖK marjı hesaplamak mümkün değil. Bununla birlikte brüt zararın oluştuğu bir dönemde faaliyet kârlılığının güçlü kalması beklenmez. FAVÖK verisinin sunulmaması, operasyonel performansın izlenmesini de zorlaştırıyor. Şirketin bundan sonraki raporlarında FAVÖK’ün yanı sıra üretim hacmi, kapasite kullanımı ve ana ürün gruplarının marjlarını paylaşması yatırımcı açısından önemli olacaktır.
Net zarar 44,2 milyon TL’den 77,5 milyon TL’ye yükseldi. Zararın yaklaşık %75,5 artması, yalnızca satış kaybının değil, finansal ve parasal kalemlerin de sonuç üzerinde baskı oluşturduğunu gösteriyor. Brüt zarar nedeniyle faaliyet seviyesinde başlayan bozulma, net parasal pozisyon zararının büyümesiyle daha da derinleşmiş.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha karmaşık ancak bazı olumlu noktalar içeriyor. Dönen varlıklar 843,1 milyon TL’den 918,9 milyon TL’ye çıkarak %9 arttı. Bu artış, şirketin kısa vadeli varlıklarında nominal bir genişleme olduğunu gösteriyor; ancak yüksek enflasyon dikkate alındığında reel olarak güçlü bir büyüme anlamına gelmeyebilir.
Buna karşılık duran varlıklar 575,8 milyon TL’den yalnızca 843,3 bin TL’ye gerilemiş. Bu, yaklaşık %99,9’luk olağanüstü bir düşüş. Duran varlıkların toplam aktif içindeki ağırlığının neredeyse ortadan kalkması, olağan faaliyet akışından beklenmeyecek kadar büyük bir değişimdir. Varlık satışı, yeniden sınıflandırma, bağlı ortaklık veya yatırım kalemlerinde değişiklik ya da raporlama kapsamındaki farklılıklar söz konusu olabilir. Verilen bilgiler bu hareketin nedenini açıklamadığı için yatırımcı bu kalemi dipnotlardan mutlaka kontrol etmeli.
Toplam varlıklar da bu nedenle 1,4 milyar TL’den 919,7 milyon TL’ye gerilemiş ve %35,2 küçülmüş durumda. Özkaynaklar ise 925,8 milyon TL’den 863,8 milyon TL’ye düşerek %6,7 azaldı. Net zarar özkaynakları aşağı çekerken, toplam aktiflerdeki sert düşüşe rağmen özkaynakların görece daha sınırlı gerilemesi, şirketin halen bilanço bazında önemli bir özkaynak tamponuna sahip olduğunu gösteriyor.
Net borç tarafında ise şirketin pozisyonu 94,2 milyon TL net borçtan, 3,2 milyon TL net nakde dönmüş görünüyor. Bu, borçluluk açısından olumlu bir değişimdir. Ancak net nakit tutarının düşük olması, şirketin güçlü ve geniş bir likidite fazlasına sahip olduğu anlamına gelmez. Ayrıca bu iyileşmenin faaliyetlerden yaratılan nakitten mi, varlık satışından mı veya borçların yeniden yapılandırılmasından mı kaynaklandığı açıklanmalıdır.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi şirketin sonuçlarında belirgin bir yük oluşturuyor. Net parasal pozisyon zararı geçen yılın aynı dönemindeki 60,3 milyon TL’den 189,6 milyon TL’ye çıkarak yaklaşık 3,1 katına yükselmiş.
Bu kalem, şirketin parasal varlık ve yükümlülük yapısının enflasyon dönemindeki etkisini gösterir. Negatif net parasal pozisyon zararı, enflasyon muhasebesi uygulaması sonrasında şirketin parasal pozisyonunun gelir tablosuna zarar olarak yansıdığını ifade eder. Özellikle nakit, ticari alacaklar ve borçların vade yapısı önemlidir. Şirketin yüksek enflasyon ortamında parasal varlıkları ile parasal borçları arasındaki denge, operasyonel sonuçlardan bağımsız olarak net kârı aşağı çekebilir.
Burada dikkat çeken nokta, net parasal pozisyon zararındaki 129,3 milyon TL’lik artışın, şirketin 77,5 milyon TL net zarar açıklamasına rağmen net zarardan daha yüksek olmasıdır. Bu da faaliyet tarafındaki performans ile enflasyon muhasebesi etkisinin birbirinden ayrıştırılması gerektiğini gösteriyor. Ancak bu kalem faaliyet zararını maskelemez; çünkü şirket zaten brüt kârlılık düzeyinde zarar üretmektedir.
Yatırımcı için Ne Anlama Geliyor?
Gündoğdu Gıda’nın 2026/6AB sonuçlarında ana mesaj, bilanço borçluluğundaki iyileşmeye rağmen operasyonel görünümün ciddi biçimde bozulduğudur.
- Satışların %56,5 gerilemesi, enflasyonun üzerinde fiyatlama yapılabilse bile hacim veya müşteri tarafında güçlü bir kayıp yaşandığını gösteriyor.
- Brüt kârın zarara dönmesi, sorunun yalnızca finansman giderlerinde değil, şirketin temel üretim ve satış ekonomisinde olduğunu ortaya koyuyor.
- Net borçtan 3,2 milyon TL net nakde geçiş olumlu; ancak bu tutar sınırlı ve kaynağı açıklanmadıkça kalıcı bir finansal güç göstergesi olarak değerlendirilmemeli.
- Duran varlıklardaki %99,9’luk düşüş, bilançonun en kritik inceleme başlığı. Bu hareketin nedeni anlaşılmadan şirketin aktif kalitesi ve faaliyet kapasitesi hakkında sağlıklı karar vermek zor.
- Çeyreklik veri bulunmadığı için satış ve marj trendinin yönü henüz net değil. Bir sonraki raporda satışların toparlanıp toparlanmadığı, brüt marjın pozitife dönüp dönmediği ve FAVÖK’ün yeniden oluşup oluşmadığı izlenmeli.
Özetle, Gündoğdu Gıda’da kısa vadeli borçluluk baskısının azalması bir fırsat alanı yaratıyor; ancak bu fırsatın yatırım tezine dönüşebilmesi için önce satış daralmasının durması ve brüt kârlılığın yeniden pozitife dönmesi gerekiyor. Mevcut veriler, şirketin finansal yapısından çok operasyonel performansının belirleyici risk olduğunu gösteriyor. Yatırım tavsiyesi değildir.