
Açılış
Galatasaray Sportif, futbol faaliyetleri başta olmak üzere sponsorluk, yayın, ticari ürün ve stadyum bağlantılı gelirleriyle spor ekonomisinin merkezindeki şirketlerden biri. 2026/3 döneminde şirketin satışları geçen yılın aynı dönemine göre gerilerken, FAVÖK büyük ölçüde korunmuş ve net dönem kârı artmış durumda. Ancak bu tabloyu yalnızca net kâr üzerinden okumak yanıltıcı olabilir; çünkü brüt kârdaki sert düşüş, bilanço tarafında net borcun hızlı yükselmesi ve enflasyon muhasebesi etkileri daha dikkatli bir değerlendirme gerektiriyor. Üstelik futbol şirketlerinde sportif başarı, sezon takvimi ve oyuncu transferleri finansal sonuçların çeyrekler arasında önemli ölçüde dalgalanmasına neden olabilir.
Satış Hikayesi
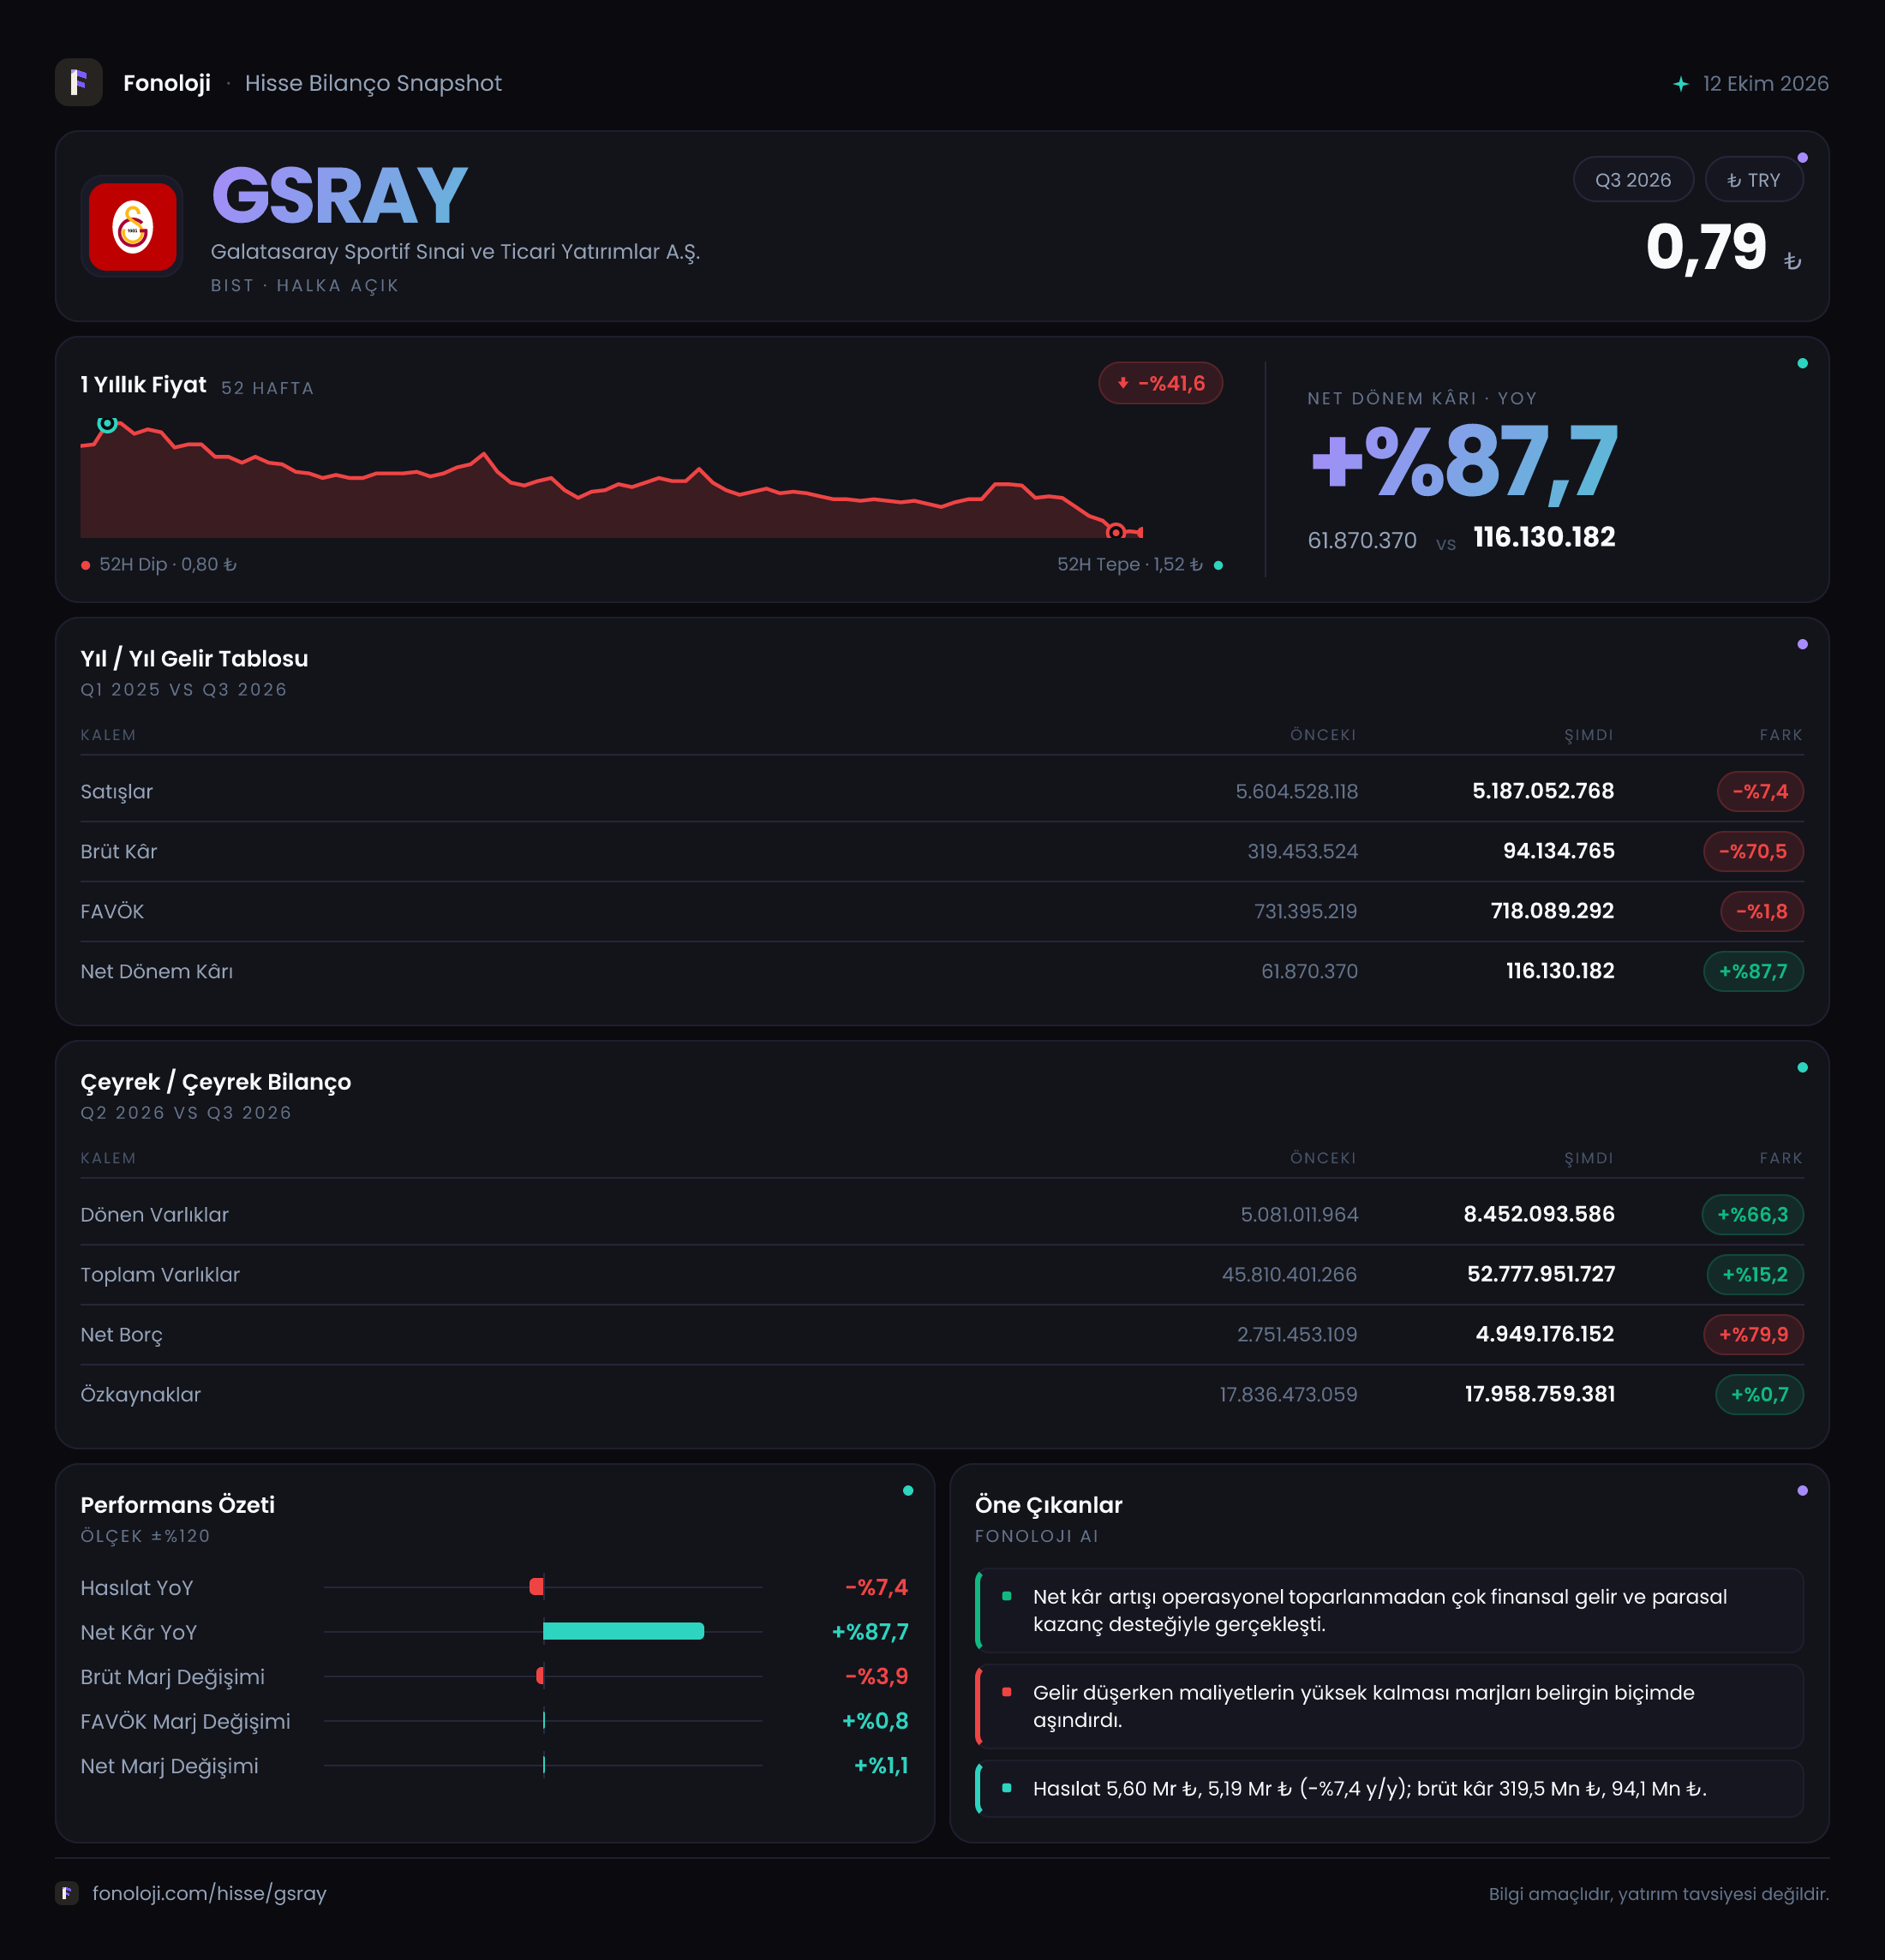
Şirketin satışları, geçen yılın aynı çeyreğindeki 5,6 milyar TL’den 5,2 milyar TL’ye gerileyerek %7,4 düştü. Nominal olarak görülen bu düşüş, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında daha zayıf bir tabloya işaret ediyor. Başka bir ifadeyle, gelirler fiyat artışlarının gerisinde kalmış; reel satış hacmi veya gelir yaratma kapasitesi açısından belirgin bir baskı oluşmuş olabilir.
Spor şirketlerinde satış performansını tek başına toplam gelir üzerinden okumak yeterli değil. Yayın gelirleri, sponsorluk sözleşmeleri, kombine ve maç günü gelirleri, lisanslı ürün satışları ile futbolcu transferlerinden doğan gelirlerin dönemsel dağılımı farklılık gösterebilir. Veride bu kalemlerin ayrıntısı bulunmadığı için, satış düşüşünün hangi gelir grubundan kaynaklandığını kesin biçimde ayırmak mümkün değil. Ancak %7,4’lük nominal gerileme, şirketin en azından bu çeyrekte enflasyonun üzerinde bir büyüme üretemediğini gösteriyor.
Çeyreklik trend verisi sunulmadığı için satışların bir önceki çeyreğe göre nasıl değiştiğini ve düşüşün geçici mi yoksa daha kalıcı mı olduğunu değerlendirmek mümkün değil. Futbol takvimindeki maç yoğunluğu, Avrupa kupaları, transfer dönemleri ve sportif başarılar nedeniyle tek bir ara dönemin yıllıklandırılması da riskli. Bu nedenle sonraki çeyreklerde gelirlerin yeniden hızlanıp hızlanmadığı kritik olacak.
Kârlılık
Kârlılık tarafında ilk dikkat çeken nokta, brüt kârın 319,5 milyon TL’den 94,1 milyon TL’ye gerileyerek %70,5 azalması. Bu düşüş, satışlardaki %7,4’lük gerilemeden çok daha sert. Sonuç olarak brüt kâr marjı geçen yılki yaklaşık %5,7 seviyesinden %1,8’e indi. Şirket satışlarının her 100 TL’sinden brüt kâr olarak geriye yalnızca yaklaşık 1,8 TL bırakıyor. Bu, gelirlerin maliyetler karşısında ne kadar hassas hale geldiğini gösteriyor.
Buna karşın FAVÖK 718,1 milyon TL ile geçen yılki 731,4 milyon TL’ye oldukça yakın kaldı; gerileme yalnızca %1,8 oldu. FAVÖK marjı da yaklaşık %13,1’den %13,8’e yükseldi. Yani satışlar düşmesine rağmen FAVÖK marjında sınırlı bir iyileşme görülüyor. Bu görünüm, brüt kâr satırının şirketin toplam faaliyet performansını tek başına açıklamadığını ortaya koyuyor. FAVÖK ile brüt kâr arasındaki farkın bu kadar yüksek olması nedeniyle gelir tablosundaki diğer faaliyet gelirleri ve giderlerinin, hesaplama yöntemiyle birlikte incelenmesi önemli.
Net dönem kârı ise 61,9 milyon TL’den 116,1 milyon TL’ye çıkarak %87,7 arttı. Net kâr marjı yaklaşık %1,1’den %2,2’ye yükseldi. Ancak bu iyileşmenin temelinde yalnızca operasyonel performans olduğunu söylemek mümkün değil. Net parasal pozisyon geliri 629,5 milyon TL’den 538,8 milyon TL’ye gerilemiş durumda. Dolayısıyla enflasyon muhasebesinden gelen katkı azalmasına rağmen net kârın yükselmesi, gelir tablosunun diğer kalemlerinin sonucu desteklediğini düşündürüyor; fakat bu kalemlerin ayrıntısı verilmediği için katkının kaynağı kesinleştirilemez.
Özetle şirketin net kârı artmış olsa da brüt kâr marjındaki bozulma temel faaliyet kalitesinin yakından izlenmesini gerektiriyor. FAVÖK’ün korunması olumlu, fakat bu dayanıklılığın sürdürülebilir olup olmadığı sonraki dönemlerde test edilecek.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha temkinli bir mesaj veriyor. Toplam varlıklar yıl sonuna göre 45,8 milyar TL’den 52,8 milyar TL’ye yükselerek %15,2 arttı. Duran varlıklar %8,8 artışla 44,3 milyar TL’ye, dönen varlıklar ise %66,3 artışla 8,5 milyar TL’ye çıktı. Özellikle dönen varlıklardaki hızlı artış, likidite görünümünü destekleyen olumlu bir unsur gibi görünse de bu artışın nakit, ticari alacak veya diğer kalemlerden hangisinden kaynaklandığı verilmediği için kalitesini tam olarak değerlendirmek mümkün değil.
Buna karşılık net borç 2,8 milyar TL’den 4,9 milyar TL’ye yükselerek %79,9 arttı. Borç büyümesi, toplam varlık artışının oldukça üzerinde. Özkaynaklar ise yalnızca %0,7 artışla 18,0 milyar TL’ye ulaşmış; yani bilanço büyürken özkaynak tabanı neredeyse yatay kalmış. Bu durum, varlık büyümesinin daha fazla borç kullanımıyla finanse edildiğini ve finansal kaldıraç riskinin yükseldiğini gösteriyor.
Net borç/FAVÖK oranı için yıllık veya son on iki aylık FAVÖK verilmediğinden standart ve sağlıklı bir hesaplama yapılamaz. Sadece mevcut dönem FAVÖK’üyle mekanik bir bölme yapılırsa yaklaşık 6,8 kat gibi yüksek bir oran çıkar; ancak bu, tek çeyrek FAVÖK’ü yıllık performans gibi kabul ettiği için yanıltıcıdır. Buna rağmen net borcun FAVÖK’ten çok daha hızlı artması, borçluluk trendinin dikkatle izlenmesi gerektiğini açıkça ortaya koyuyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon geliri 538,8 milyon TL oldu; bu rakam geçen yılın aynı dönemindeki 629,5 milyon TL’ye göre %14,4 daha düşük. Şirketin yüksek enflasyon ortamında parasal varlık ve yükümlülüklerinin yapısı, bu kalem üzerinden net kâra önemli katkı sağlıyor veya kârdaki dalgalanmayı etkiliyor.
Bu etkinin azalması, net kârın enflasyon muhasebesinden aldığı desteğin geçen yıla göre zayıfladığını gösteriyor. Bununla birlikte net kârın yine de %87,7 artması, sonuçların yalnızca net parasal pozisyon gelirine bağlı olmadığını ortaya koyuyor. Yatırımcı açısından kritik nokta şu: 116,1 milyon TL’lik net kârın ne kadarının tekrarlanabilir operasyonel performanstan, ne kadarının muhasebesel ve diğer faaliyet kalemlerinden oluştuğu ayrıştırılmalı. TAS 29 etkisi dönemden döneme değişebileceği için, şirketin gerçek nakit yaratma kapasitesini değerlendirmede FAVÖK, faaliyet nakit akışı ve borç hareketi birlikte izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
2026/3 sonuçları GSRAY için karışık bir tablo sunuyor:
- Olumlu taraf: FAVÖK 718,1 milyon TL seviyesinde korunmuş, FAVÖK marjı %13,8’e yükselmiş ve net kâr 116,1 milyon TL’ye çıkmış durumda.
- Zayıf taraf: Satışlar enflasyonun belirgin biçimde gerisinde kalmış, brüt kâr marjı %1,8’e düşmüş ve net borç %79,9 artmış.
- Kritik izleme alanı: Dönen varlık artışının niteliği, net borcun neden yükseldiği, FAVÖK ile brüt kâr arasındaki farkın kaynakları ve sportif başarıya bağlı gelirlerin sürdürülebilirliği.
- Belirsizlik: Çeyreklik trend bulunmadığı için bu sonuçların sezonluk mı yoksa yapısal mı olduğu henüz net değil.
Şirketin güçlü sportif ve ticari performansı gelirleri hızlandırabilir; ancak borçluluğun hızlı yükselmesi ve brüt kârın zayıflaması, büyümenin bilanço üzerinde maliyet yarattığını gösteriyor. Bu nedenle yatırımcı için yalnızca net kâr artışına odaklanmak yerine, sonraki dönemlerde satışların enflasyonu aşıp aşmadığına, FAVÖK marjının korunup korunmadığına ve net borcun yeniden kontrol altına alınıp alınmadığına bakmak daha sağlıklı olacaktır.
Yatırım tavsiyesi değildir.