
Açılış
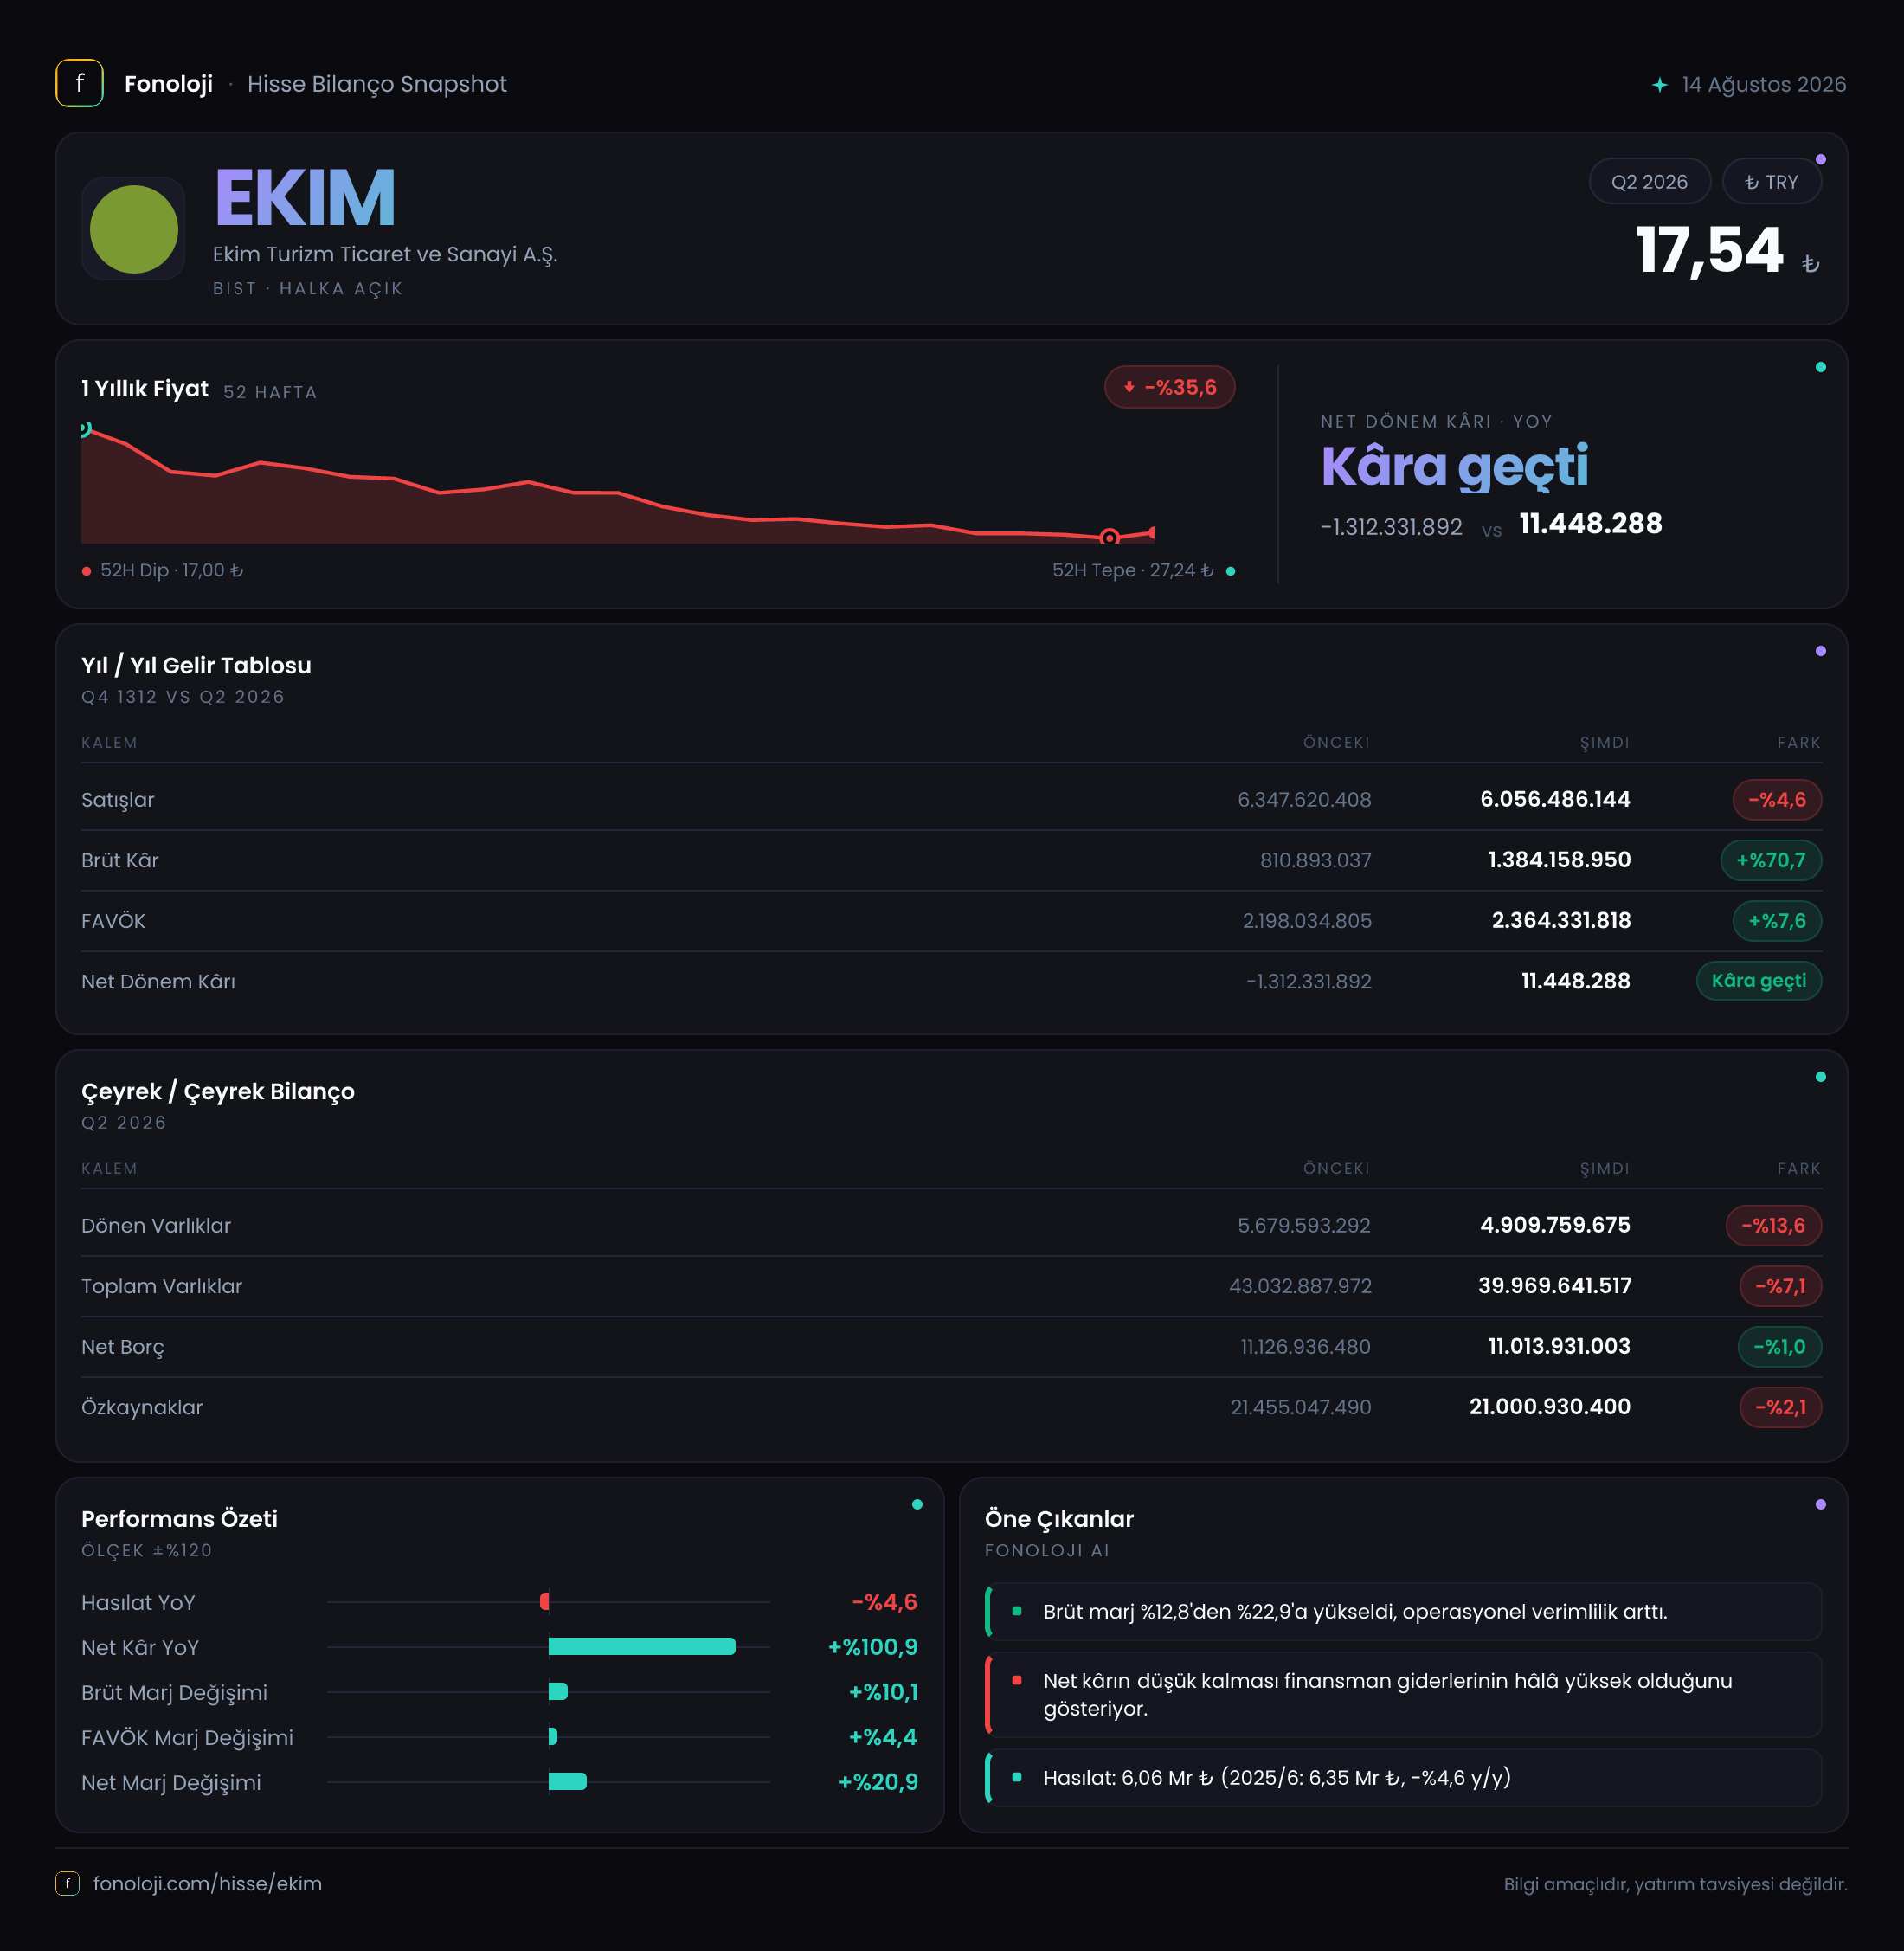
Ekim Turizm Ticaret ve Sanayi A.Ş.’nin 2026/6AB finansalları, satış hacminde zayıflama olmasına rağmen kârlılık göstergelerinde belirgin toparlanmaya işaret ediyor. Şirketin satışları geçen yılın aynı dönemine göre %4,6 gerileyerek 6,1 milyar TL’ye inerken, brüt kâr %70,7 artışla 1,4 milyar TL’ye yükselmiş. Buna karşın, net kâr yalnızca 11,4 milyon TL seviyesinde kalıyor; yani operasyonel kârlılık ile nihai kâr arasında dikkat çekici bir ayrışma var. Bilanço tarafında net borç büyük ölçüde korunurken, toplam varlıklar ve özkaynaklar gerilemiş durumda.
| Gösterge | 2026/6AB | Geçen yıl / önceki dönem | Yorum | |---|---:|---:|---| | Satışlar | 6,1 mlr TL | 6,3 mlr TL | %4,6 düşüş | | Brüt kâr | 1,4 mlr TL | 810,9 mn TL | Brüt marjda güçlü iyileşme | | FAVÖK | 2,4 mlr TL | 2,2 mlr TL | %7,6 artış | | Net dönem kârı | 11,4 mn TL | -1,3 mlr TL | Zarar döneminden sınırlı kâra geçiş | | Net borç | 11,0 mlr TL | 11,1 mlr TL | Yatay görünüm | | Özkaynaklar | 21,0 mlr TL | 21,5 mlr TL | %2,1 gerileme |
Satış Hikayesi
Şirketin 6,1 milyar TL’lik satış geliri, geçen yılın aynı dönemindeki 6,3 milyar TL’nin altında kaldı. Nominal olarak satışların %4,6 gerilemesi, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında daha anlamlı bir zayıflığa işaret ediyor. Başka bir ifadeyle, şirket yalnızca fiyat artışlarını satışlarına tam olarak yansıtamamış görünmüyor; satış hacmi, ürün karması veya faaliyet yoğunluğu açısından da baskı yaşamış olabilir. Ancak mevcut veri, bu düşüşün nedenini ayrıştırmaya izin vermiyor.
Buradaki olumlu nokta, satışlardaki daralmanın brüt kâra yansımamış olması. Gelir yaklaşık 200 milyon TL azalırken, brüt kâr 810,9 milyon TL’den 1,4 milyar TL’ye çıkmış. Bu tablo, şirketin maliyet yapısında, fiyatlama politikasında veya satış karmasında güçlü bir iyileşme yaşandığını gösteriyor. Satışların gerilediği bir dönemde brüt kârın artması, özellikle enflasyonist ortamda, operasyonel verimlilik açısından önemli bir sinyal.
Bununla birlikte, çeyreklik trend verisi paylaşılmadığı için bu gelişmenin yılın ilk çeyreğinden ikinci çeyreğine doğru devam edip etmediğini bilmiyoruz. Dolayısıyla toparlanmanın kalıcı mı yoksa dönemsel mi olduğunu değerlendirmek için bir sonraki ara dönem raporunda satış ve marj seyri izlenmeli.
Kârlılık
Brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %12,9’dan %23,0’a yükselmiş durumda. Bu, şirketin satış başına elde ettiği brüt kârın neredeyse iki katına çıktığı anlamına geliyor. Satışlar gerilerken marjın bu ölçüde artması, finansalların en güçlü tarafı olarak öne çıkıyor.
FAVÖK ise 2,4 milyar TL’ye ulaşarak yıllık bazda %7,6 arttı. Verilen rakamlara göre FAVÖK marjı %39,3, geçen yıl ise %34,9 seviyesinde. Yani şirket, daha düşük satış hacmine rağmen faaliyet kârlılığını artırmayı başarmış. Bu gelişme maliyet kontrolü ve operasyonel disiplin açısından olumlu okunabilir.
Ancak burada önemli bir veri tutarlılığı noktası bulunuyor: Paylaşılan FAVÖK rakamı, aynı dönemdeki 1,4 milyar TL’lik brüt kârdan daha yüksek. Normal finansal sunumlarda FAVÖK’ün brüt kârdan yüksek olması olağan değildir. Bu nedenle FAVÖK hesabında faaliyet dışı nitelikte bir kalem, yeniden değerleme etkisi veya veri sınıflandırması bulunup bulunmadığı şirketin finansal dipnotlarından kontrol edilmeli. Bu ayrım netleşmeden FAVÖK marjını doğrudan karşılaştırmak yanıltıcı olabilir.
Net dönem kârı ise 11,4 milyon TL ile sınırlı. Geçen yılki 1,3 milyar TL’lik zarara kıyasla şirketin zarar bölgesinden çıkması olumlu; ancak net kâr marjı yalnızca %0,2. Bu durum, brüt kâr ve FAVÖK seviyesindeki iyileşmenin finansman giderleri, amortisman, vergi veya enflasyon muhasebesi etkileri sonrasında büyük ölçüde eridiğini gösteriyor. Yatırımcı açısından asıl soru, bu operasyonel iyileşmenin sürdürülebilir ve nakit yaratımıyla desteklenip desteklenmediği.
Bilanço Sağlığı
Toplam varlıklar, önceki yıl sonuna göre 43,0 milyar TL’den 40,0 milyar TL’ye gerilemiş. Bu %7,1’lik düşüş, hem dönen hem de duran varlıklardaki azalmadan kaynaklanıyor. Dönen varlıklar %13,6 düşüşle 4,9 milyar TL’ye, duran varlıklar ise %6,1 düşüşle 35,1 milyar TL’ye inmiş. Dönen varlıklardaki gerileme, işletme sermayesi esnekliğinin azaldığına işaret edebilir; ancak nakit, ticari alacak ve stok kırılımı bulunmadığından likidite etkisini kesin biçimde ölçmek mümkün değil.
Net borç 11,0 milyar TL ile önceki yıl sonundaki 11,1 milyar TL’ye oldukça yakın. Bu, şirketin borçluluk seviyesini azaltmadığını ancak belirgin biçimde artırmadığını gösteriyor. Net borcun özkaynaklara oranı yaklaşık %52 seviyesinde; yani şirketin finansal kaldıraç kullanımı dikkate değer olmakla birlikte, bilanço tamamen borçla finanse edilen bir yapıda değil.
Özkaynaklar 21,5 milyar TL’den 21,0 milyar TL’ye gerilemiş. Bu düşüş sınırlı olsa da, net kârın çok düşük olduğu bir dönemde özkaynakların güçlenmemesi dikkat çekiyor. Verilen dönemsel FAVÖK rakamı esas alındığında net borç/FAVÖK yaklaşık 4,6 kat seviyesinde. Ancak bu oran ara dönem FAVÖK’üne dayandığı için yıllık borç ödeme kapasitesini doğrudan göstermiyor; yıllıklandırılmış sonuçlar ve finansman giderleri görülmeden kaldıraç yorumu temkinli yapılmalı.
Net Parasal Pozisyon (TAS 29)
Şirketin net parasal pozisyon geliri 1,6 milyar TL oldu; geçen yıl aynı dönemde bu rakam 1,8 milyar TL idi. Dolayısıyla enflasyon muhasebesi kaynaklı katkı %11,6 azalmış durumda. Pozitif net parasal pozisyon, şirketin parasal varlıklarının parasal yükümlülüklerinden daha yüksek olduğunu ve enflasyon muhasebesi altında gelir yazdığını gösterir.
Ancak bu kalem, doğrudan kasaya giren bir nakit değildir. TAS 29 kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini muhasebeleştirir. Bu nedenle 1,6 milyar TL’lik katkı, şirketin operasyonlarından aynı tutarda nakit yarattığı anlamına gelmez. Net parasal pozisyon gelirindeki düşüş de şirketin enflasyon muhasebesinden aldığı desteğin geçen yıla göre azaldığını gösteriyor.
Net kârın yalnızca 11,4 milyon TL olması, net parasal pozisyon gelirinin tek başına güçlü bir sonuç üretmeye yetmediğini ortaya koyuyor. Operasyonel kârın finansman ve diğer giderler sonrasında ne ölçüde korunduğu, önümüzdeki dönemlerin temel takip konusu olacak.
Yatırımcı için Ne Anlama Geliyor?
Ekim’in finansallarında iki farklı hikâye birlikte okunmalı. Bir tarafta satışlar enflasyonun oldukça gerisinde kalıyor; bu, büyüme ve talep açısından zayıf bir görünüm. Diğer tarafta brüt kâr ve bildirilen FAVÖK artıyor; şirket düşük satışla daha yüksek kârlılık üretmeye çalışıyor. Bu iyileşmenin kalıcı olabilmesi için marj artışının sonraki dönemlerde de korunması ve FAVÖK hesaplamasındaki veri farkının açıklığa kavuşması gerekiyor.
Öne çıkan fırsatlar şunlar:
- Brüt marjın %12,9’dan %23,0’a yükselmesi, maliyet ve fiyatlama tarafında güçlü iyileşme potansiyeline işaret ediyor.
- Şirketin geçen yılki 1,3 milyar TL zarardan çıkıp sınırlı da olsa kâra geçmesi, finansal toparlanmanın başlangıcı olabilir.
- Net borcun 11,0 milyar TL’de tutulması, borçlulukta yeni bir sıçrama yaşanmadığını gösteriyor.
Buna karşılık temel riskler de belirgin:
- Satışların nominal olarak bile gerilemesi, yüksek enflasyon ortamında reel talep baskısının sürdüğünü gösteriyor.
- Net kâr marjının %0,2 seviyesinde kalması, operasyonel kazanımların nihai kâra yeterince yansımadığını ortaya koyuyor.
- Toplam varlıkların ve özkaynakların gerilemesi, bilanço dayanıklılığının yakından izlenmesini gerektiriyor.
- Çeyreklik veri bulunmadığından marj toparlanmasının sürekliliği henüz teyit edilmiş değil.
Sonraki raporda özellikle satışların yeniden büyümeye dönüp dönmediği, FAVÖK’ün brüt kârla olan tutarlılığı, net borcun seyri ve düşük net kâr marjının toparlanıp toparlanmadığı izlenmeli. Mevcut tablo, operasyonel açıdan umut veren ancak bilanço ve net kâr düzeyinde henüz tamamlanmamış bir toparlanmaya işaret ediyor. Yatırım tavsiyesi değildir.