
Açılış
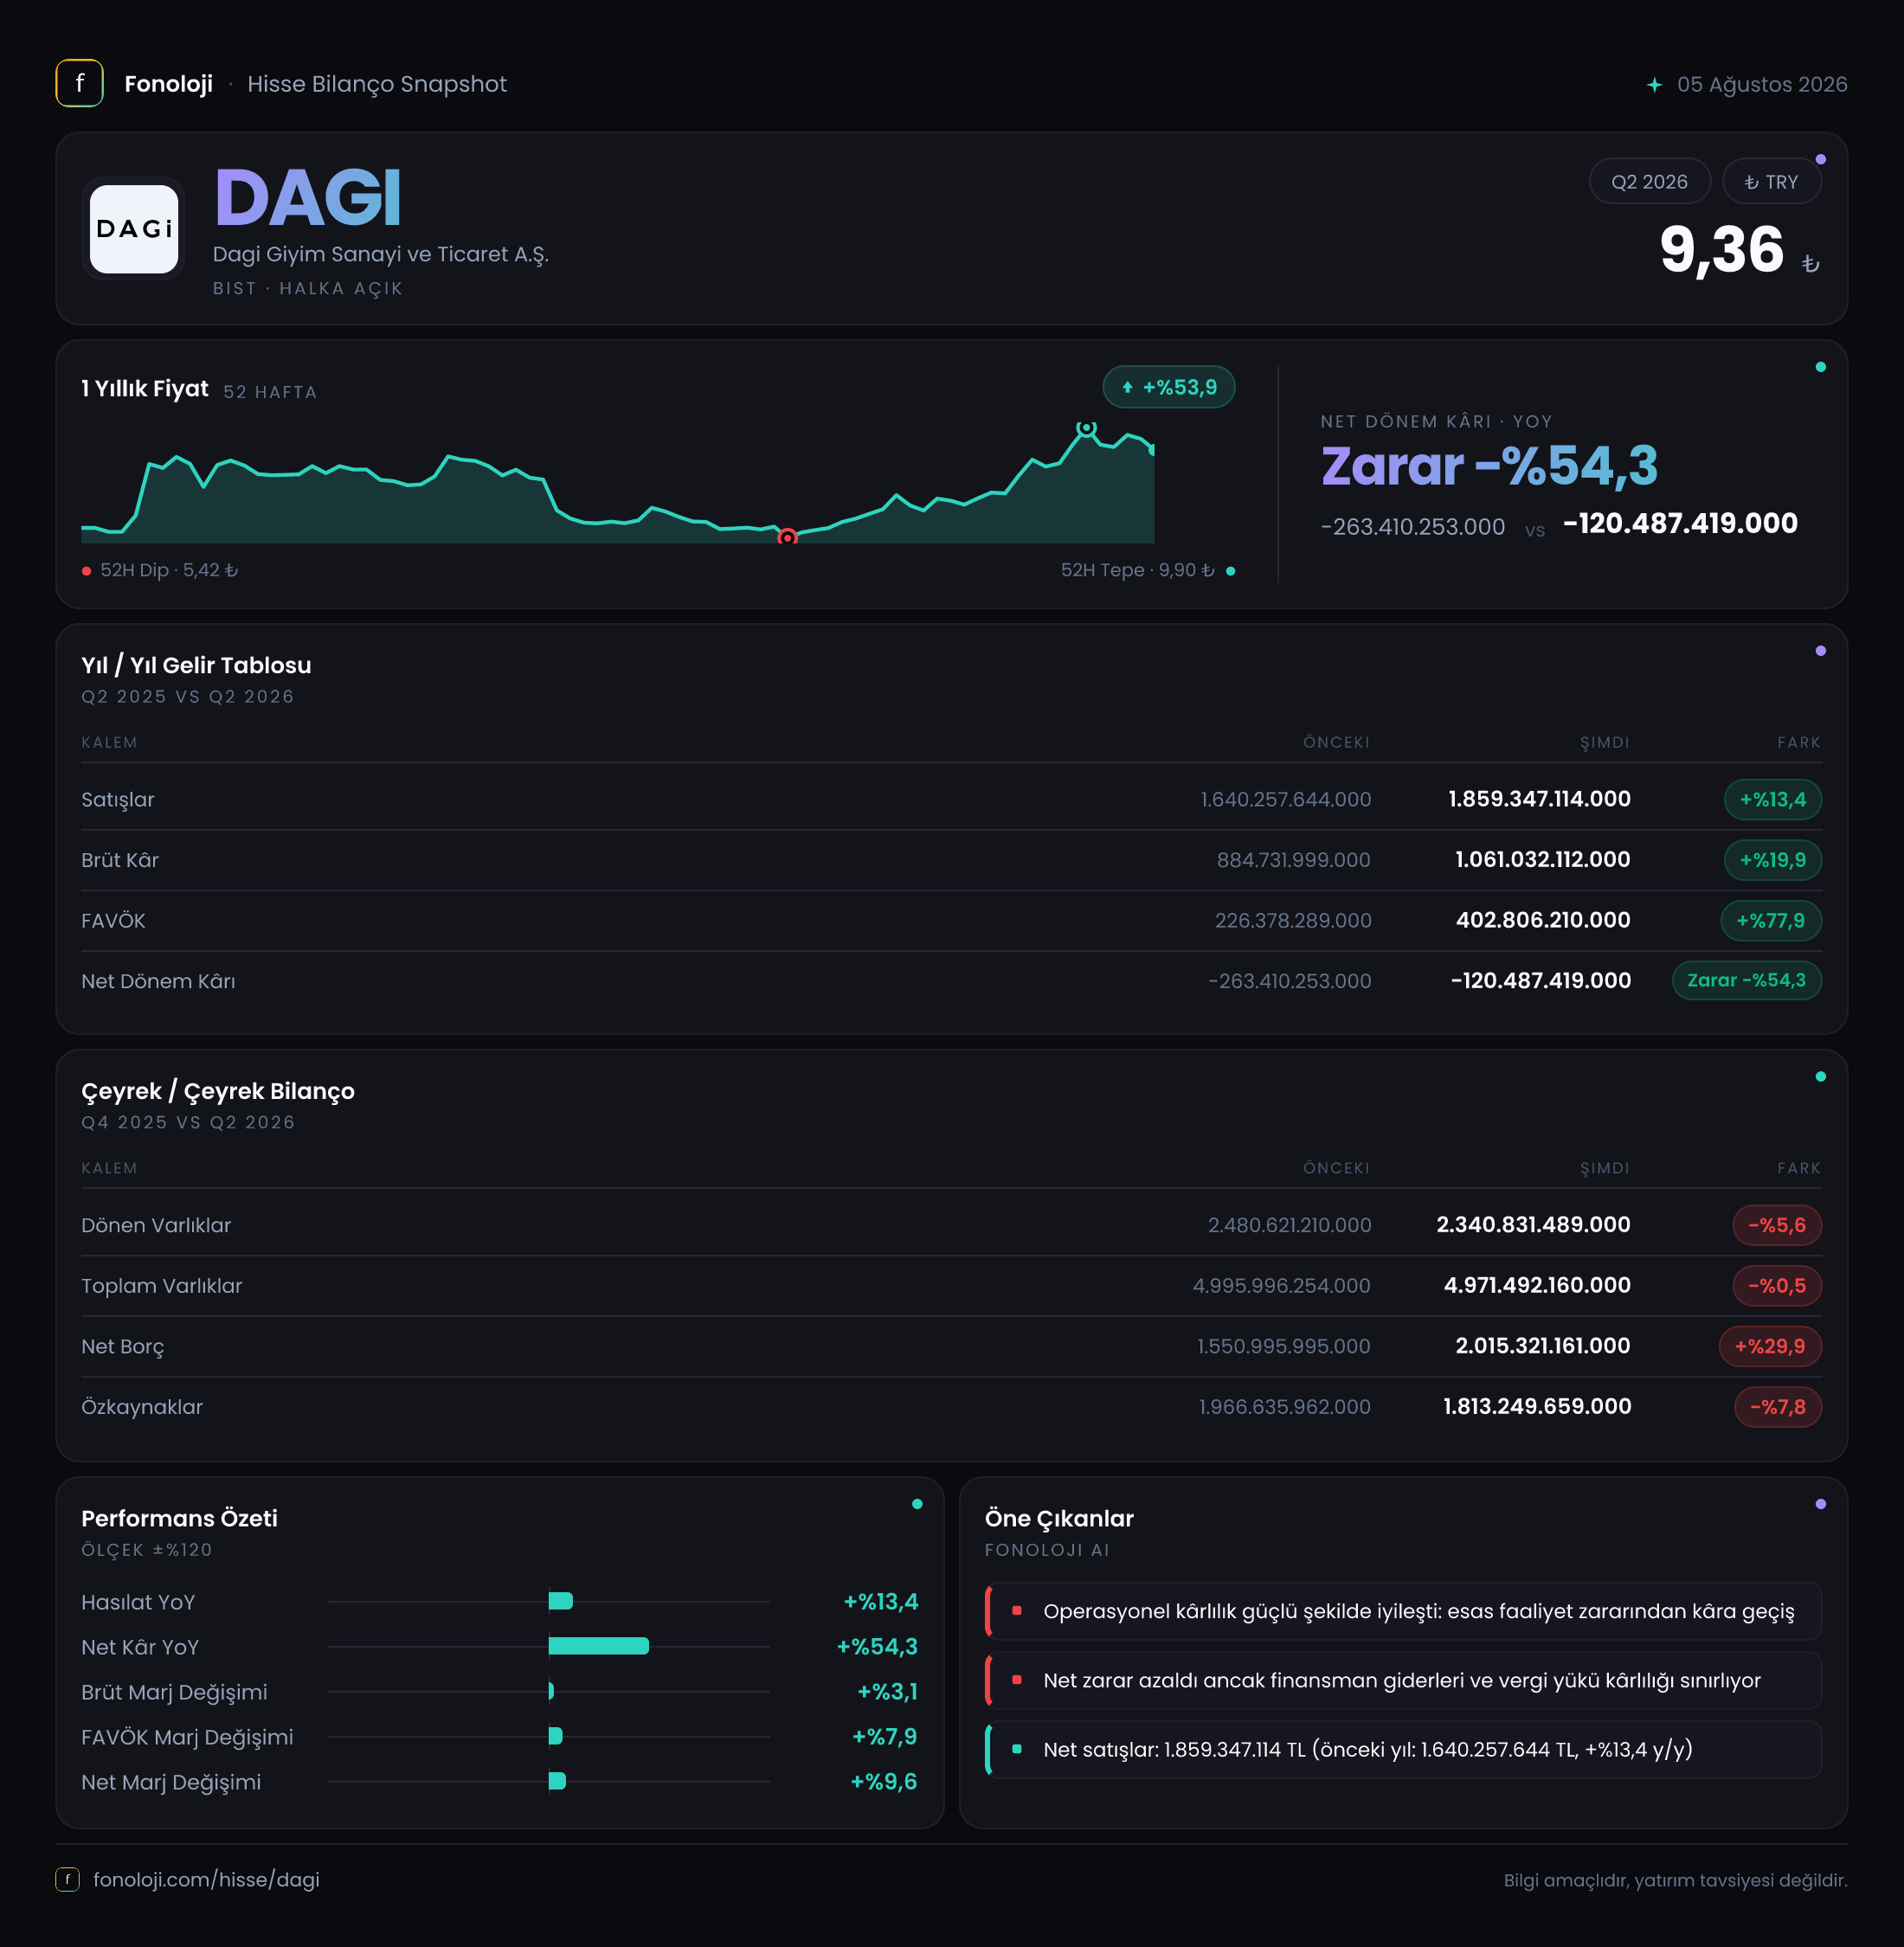
Dagi Giyim, 2026’nın ilk altı ayında satışlarını büyütürken operasyonel kârlılığını belirgin biçimde toparlayan, ancak bilanço tarafında borçluluk ve özkaynak zayıflığı nedeniyle henüz rahat bir görünüme ulaşamayan bir şirket profili çizdi. Satışlar nominal olarak %13,4 artarak 1,9 milyar TL’ye yükseldi; bu artış 30%’un üzerindeki enflasyon ortamının altında kaldığı için reel büyüme açısından güçlü bir tablo sunmuyor. Buna karşın brüt kâr ve FAVÖK’teki iyileşme, ürün karması, fiyatlama veya maliyet kontrolü tarafında operasyonel bir toparlanmaya işaret ediyor. Net zarar ise geçen yılki 263,4 milyon TL’den 120,5 milyon TL’ye geriledi; ancak şirket henüz net kâra geçebilmiş değil.
Burada önemli bir ayrım var: Sunulan gelir tablosu verileri 2026/6AB, yani yılın ilk altı ayına ait kümülatif sonuçları gösteriyor. Çeyreklik kırılım bulunmadığı için son üç ayda ivmenin hızlanıp hızlanmadığını veya yavaşlayıp yavaşlamadığını bu veri setiyle ölçmek mümkün değil.
Satış Hikayesi
Dagi’nin satışları ilk altı ayda 1,6 milyar TL’den 1,9 milyar TL’ye çıkarak yaklaşık 218 milyon TL arttı. Nominal olarak çift haneli bir büyüme söz konusu olsa da Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışların reel olarak daralmış olma ihtimali yüksek. Başka bir ifadeyle şirket daha yüksek fiyatlarla satış yapmış olabilir; fakat toplam satış hacminin ve mağaza başına üretkenliğin aynı ölçüde geliştiğini söylemek için veri bulunmuyor.
Perakende ve hazır giyim sektöründe satış büyümesinin kalitesi özellikle önem taşıyor. Tüketicinin alım gücü baskı altında olduğunda şirketler ciroyu korumak için indirimlere başvurabiliyor. Bu durumda satışlar artsa bile brüt marjlar gerileyebiliyor. Dagi’de ise tam tersine brüt kârın satışlardan daha hızlı büyümesi olumlu bir ayrışma yaratıyor. Bu gelişme, şirketin indirim baskısını sınırladığına, daha kârlı ürünlere yöneldiğine veya stok maliyetlerini daha iyi yönettiğine işaret edebilir; ancak ürün bazlı satış ve stok verileri olmadan bu faktörlerden hangisinin baskın olduğunu kesinleştiremeyiz.
Çeyreklik trend verisi bulunmadığından, 2026’nın ikinci çeyreğinde satışların ilk çeyreğe göre nasıl değiştiğini değerlendirmek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki raporda yalnızca kümülatif ciroya değil, özellikle son çeyrek satış büyümesine, mağaza/kanal bazlı performansa ve indirim oranlarına bakmak gerekecek.
Kârlılık
Kârlılık tarafı raporun en güçlü bölümü. Brüt kâr 884,7 milyon TL’den 1,1 milyar TL’ye yükselerek %19,9 arttı. Satışlar %13,4 büyürken brüt kârın daha hızlı artması, brüt marjın yaklaşık %55,3’ten %57,9’a çıktığını gösteriyor. Yaklaşık 2,6 puanlık bu iyileşme, enflasyonist ortamda kayda değer. Şirket satışlarını artırırken ürün maliyetlerinin ciroya oranını aşağı çekebilmiş.
FAVÖK tarafındaki dönüşüm daha belirgin. Geçen yılın ilk altı ayında 63,5 milyon TL FAVÖK zararı varken, bu dönemde 141,9 milyon TL FAVÖK üretildi. Böylece FAVÖK marjı negatif %4,0 seviyesinden yaklaşık %7,5’e yükseldi. Mutlak değişim 205,4 milyon TL seviyesinde. Verideki %323,3 artış oranı teknik olarak önceki dönemin negatif bazından kaynaklanıyor; bu nedenle asıl önemli gösterge, şirketin faaliyet kârlılığını negatiften pozitife çevirmiş olmasıdır.
Bununla birlikte operasyonel toparlanma henüz net kâra yansımış değil. Şirket 120,5 milyon TL net zarar açıkladı ve net zarar marjı yaklaşık -%6,2 oldu. Geçen yıl bu oran yaklaşık -%16,5 seviyesindeydi; dolayısıyla zarar marjı belirgin biçimde daraldı. FAVÖK pozitifken net zararın devam etmesi, FAVÖK sonrasında oluşan amortisman, finansman giderleri, kur etkileri veya diğer kalemlerin kârlılığı aşağı çektiğini gösteriyor. Ancak bu kalemlerin detayları paylaşılmadığı için net zararın ana nedenini tek bir başlığa bağlamak doğru olmaz.
Bilanço Sağlığı
Bilanço, gelir tablosundaki toparlanmaya göre daha temkinli okunmalı. Toplam varlıklar yaklaşık 5,0 milyar TL ile önceki yıl sonuna kıyasla büyük ölçüde yatay kaldı. Dönen varlıklar %5,6 azalarak 2,3 milyar TL’ye gerilerken, duran varlıklar %4,6 artarak 2,6 milyar TL’ye çıktı. Bu değişim, likit ve kısa vadede çevrilebilen varlıkların bir miktar azaldığını gösteriyor.
Asıl dikkat çeken kalem net borç. Net borç 1,1 milyar TL’den 1,4 milyar TL’ye yükselerek %29,4 arttı. Aynı dönemde FAVÖK pozitif hale gelmiş olsa da net borcun FAVÖK’e oranı yaklaşık 9,9 kat seviyesinde. Bu, operasyonel toparlanmaya rağmen borçluluğun hâlâ yüksek olduğunu gösteriyor. Geçen yıl FAVÖK negatif olduğu için önceki dönemle sağlıklı bir oran karşılaştırması yapılamıyor; fakat mevcut seviyenin de rahat bir borçluluk düzeyi olmadığı açık.
Özkaynaklar 2,0 milyar TL’den 1,8 milyar TL’ye gerileyerek %7,8 düştü. Dönem zararı bu gerilemenin temel unsurlarından biri olabilir. Özkaynakların küçülmesi, borcun toplam finansal yapı içindeki ağırlığını artırıyor ve şirketi faiz, likidite ve yeniden finansman risklerine karşı daha hassas hale getiriyor.
Net Parasal Pozisyon (TAS 29)
Dagi’nin net parasal pozisyon geliri 134,4 milyon TL’den 168,6 milyon TL’ye çıkarak %25,5 arttı. Bu kalem, enflasyon muhasebesi uygulaması kapsamında şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki etkisini yansıtıyor. Basitçe ifade edersek, parasal yükümlülüklerin parasal varlıklardan yüksek olduğu yapılarda enflasyon muhasebesi net parasal kazanç yaratabiliyor.
Bu gelir, şirketin net zararını azaltan önemli bir destek sağlıyor. Ancak burada kritik nokta, 168,6 milyon TL’lik net parasal pozisyon gelirinin faaliyetlerden yaratılan sürdürülebilir bir kâr olmadığıdır. Bu tutar FAVÖK’ün üzerinde olsa da operasyonel performansın yerine geçmez. Enflasyon muhasebesi etkisi dönemden döneme değişebilir; yatırımcı şirketin gerçek toparlanmasını öncelikle satış, brüt marj, FAVÖK ve nakit akışı üzerinden takip etmeli.
Yatırımcı için Ne Anlama Geliyor?
Dagi’nin 2026/6AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Operasyonel tarafta fırsat var: Brüt marjın yaklaşık 2,6 puan yükselmesi ve FAVÖK’ün negatiften 141,9 milyon TL’ye dönmesi, şirketin maliyet ve ürün kârlılığı tarafında ilerleme kaydettiğini gösteriyor.
- Satış büyümesi enflasyonun gerisinde: Cirodaki %13,4’lük artış reel büyüme açısından yeterince güçlü değil. Satış hacmi ve mağaza verimliliği ayrıca izlenmeli.
- Net kâra geçiş henüz tamamlanmadı: FAVÖK pozitif olmasına rağmen 120,5 milyon TL net zarar devam ediyor.
- Borçluluk temel risk olarak öne çıkıyor: Net borç 1,4 milyar TL’ye yükselmiş durumda ve net borç/FAVÖK yaklaşık 9,9 kat seviyesinde.
- Özkaynak erimesi izlenmeli: Özkaynakların %7,8 gerilemesi, zararların bilançoya yansıdığını ve finansal esnekliğin azaldığını gösteriyor.
Özetle Dagi’de operasyonel toparlanma sinyali var; fakat bu toparlanmanın sürdürülebilir net kâra ve güçlü nakit akışına dönüşmesi gerekiyor. Bir sonraki raporda özellikle çeyreklik satış ivmesi, FAVÖK marjının korunup korunmadığı, net borcun gerileyip gerilemediği ve finansman giderlerinin net kâr üzerindeki etkisi belirleyici olacak. Yatırım tavsiyesi değildir.