
Açılış
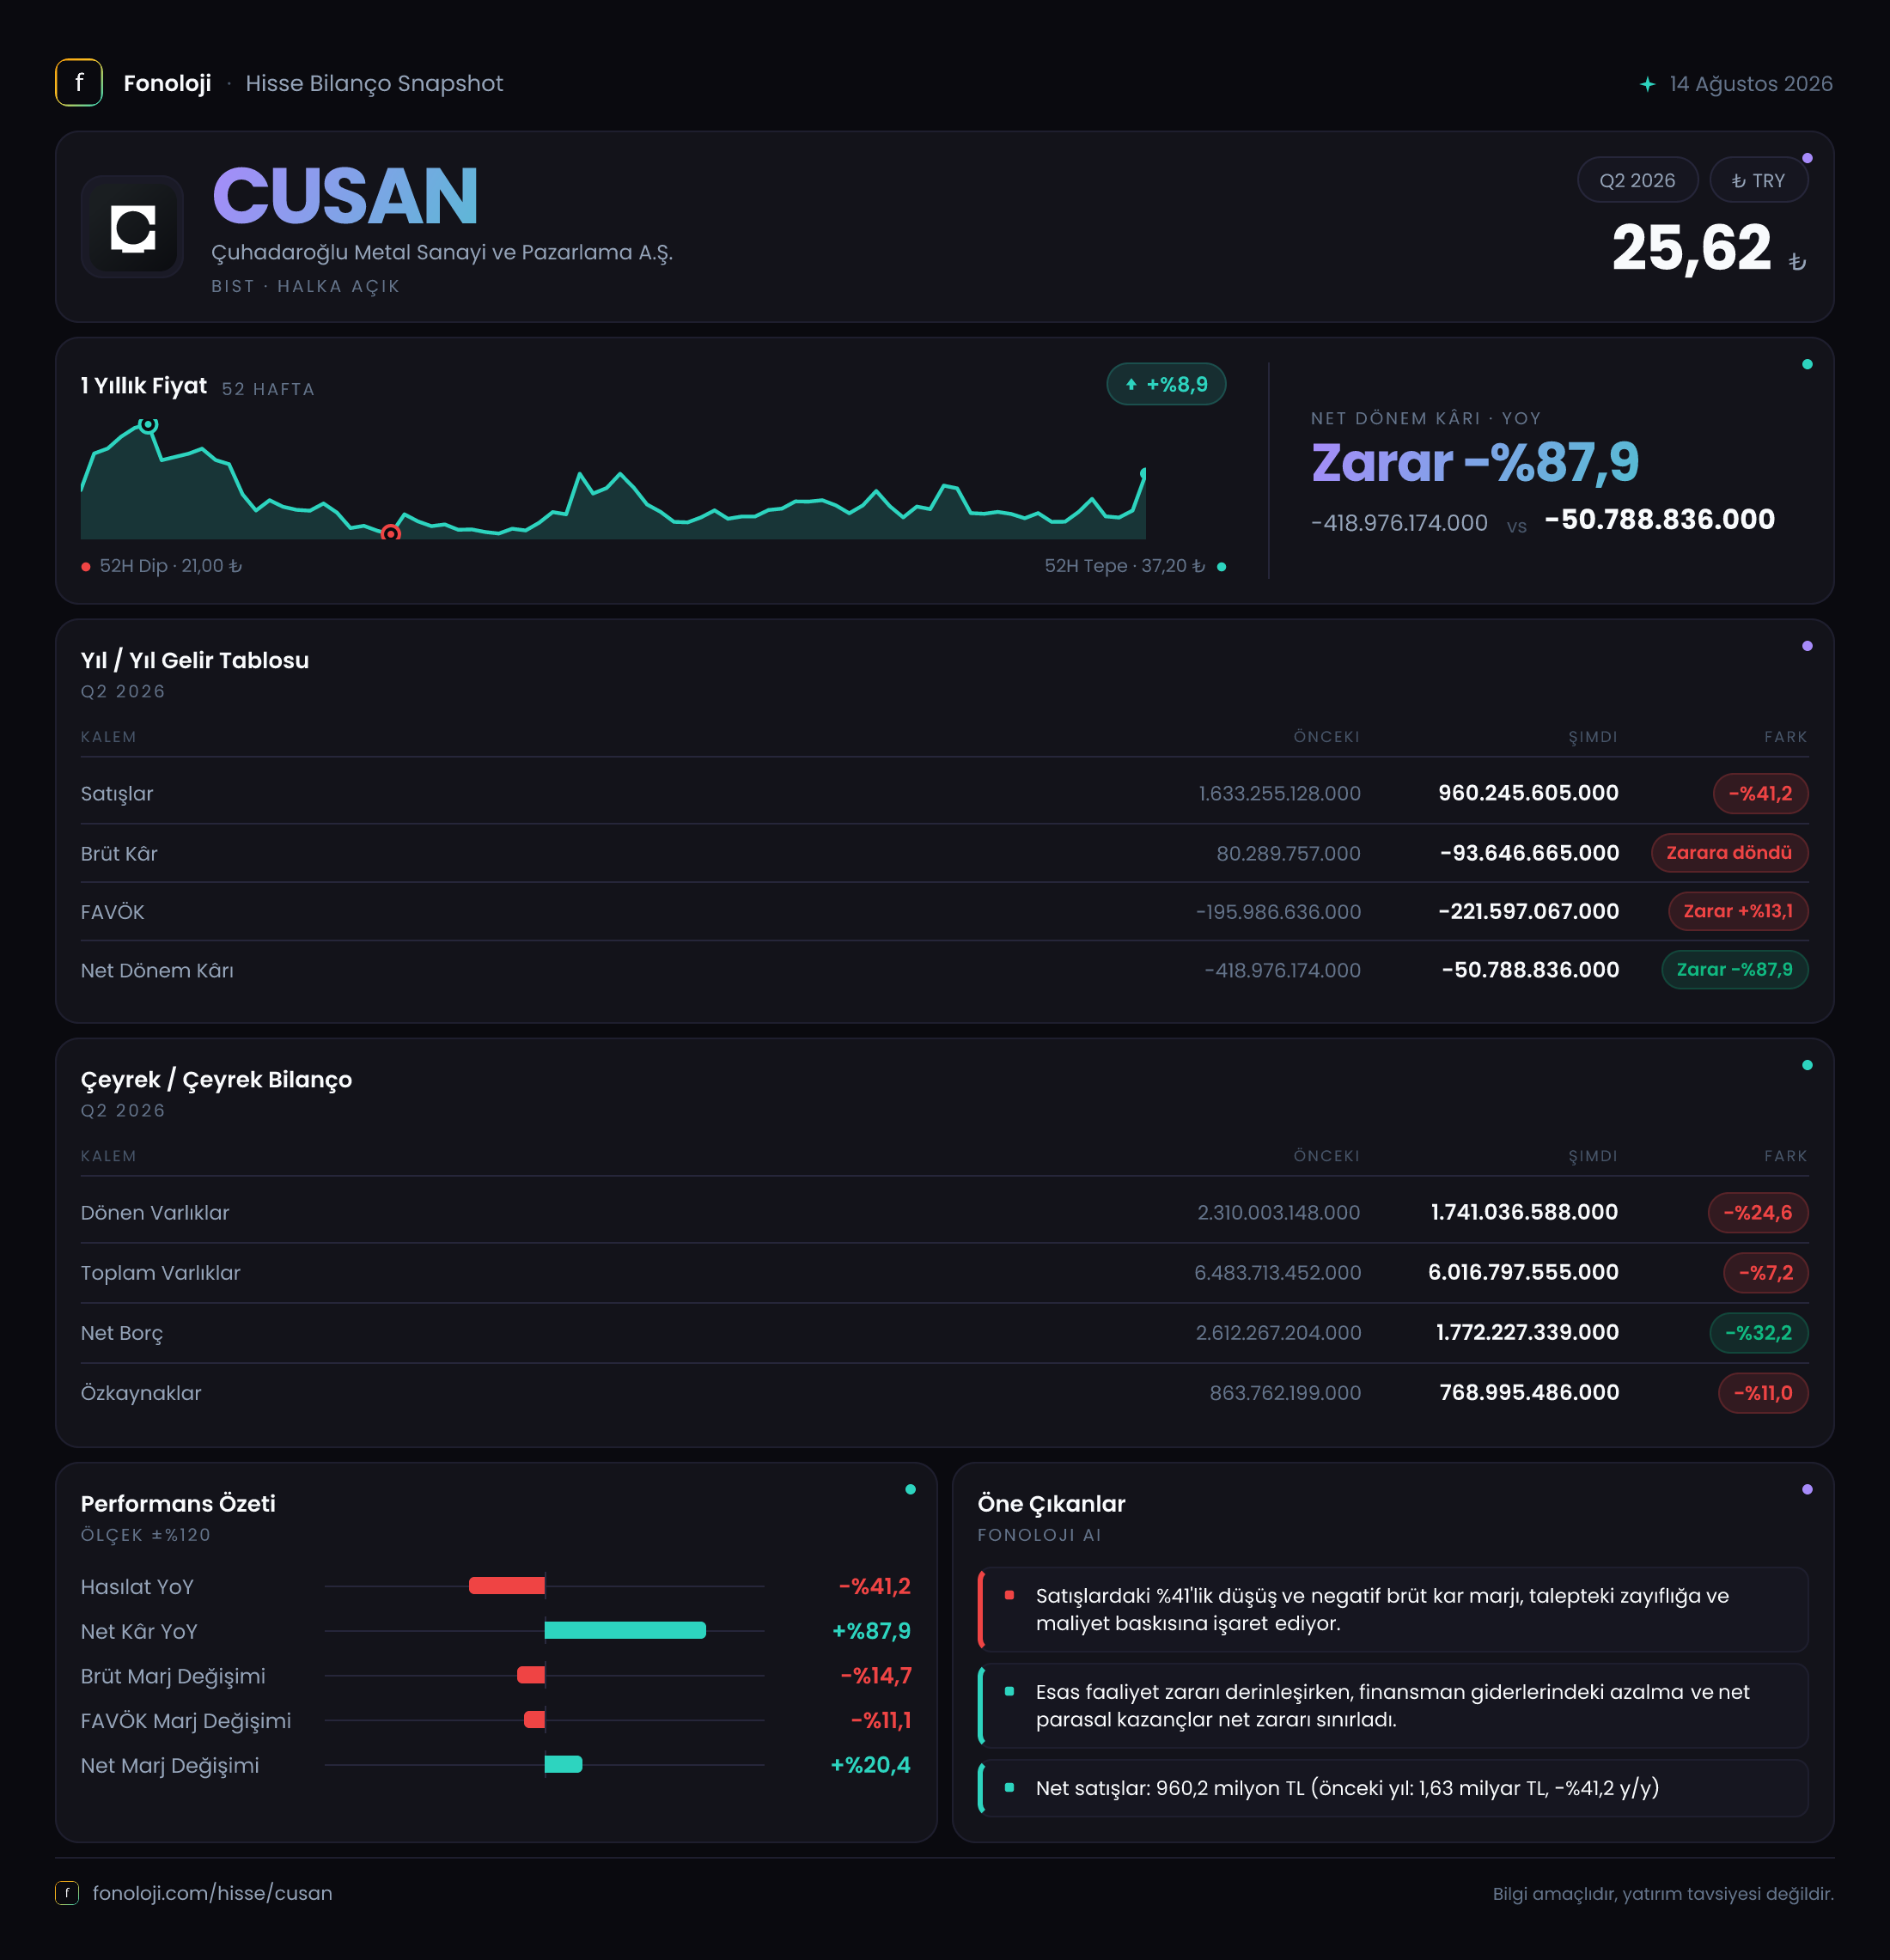
Çuhadaroğlu Metal, alüminyum profil ve metal ürünleriyle inşaat, mimari sistemler ve sanayi tarafına hizmet veren bir şirket. 2026/6AB sonuçlarının ana mesajı, satış hacmindeki sert daralmanın faaliyet kârlılığını baskılamaya devam ettiği; buna karşılık 505,8 milyon TL’lik net parasal pozisyon kazancının net zarar seviyesini belirgin biçimde sınırladığı yönünde. Şirketin net zararı geçen yılki 419,0 milyon TL’den 50,8 milyon TL’ye gerilemiş olsa da bu iyileşmenin temel kaynağı operasyonel toparlanma değil, enflasyon muhasebesinin yarattığı parasal kazanç. Dolayısıyla bilanço ve net borç tarafındaki iyileşme olumlu okunabilir; ancak ana faaliyet henüz yatırımcıya güven veren bir kârlılık üretmiyor.
| KPI | 2026/6AB | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 960,2 mn TL | 1,6 mlr TL | %41,2 daralma | | Brüt kâr | -93,6 mn TL | 80,3 mn TL | Brüt zarar oluştu | | FAVÖK | -221,6 mn TL | -196,0 mn TL | Faaliyet zararı derinleşti | | Net parasal pozisyon | 505,8 mn TL | 203,1 mn TL | %149 artış | | Net dönem kârı | -50,8 mn TL | -419,0 mn TL | Zarar önemli ölçüde azaldı |
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemindeki 1,6 milyar TL’den 960,2 milyon TL’ye inerek %41,2 geriledi. Bu, yalnızca nominal bir daralma değil; Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda gerçekleştiği için reel olarak çok daha sert bir küçülmeye işaret ediyor. Başka bir ifadeyle Çuhadaroğlu, fiyat artışlarını satış hacmine veya ürün karmasına yeterince yansıtamamış; şirketin gelir tabanı enflasyonun gerisinde kalmış görünüyor.
Bu düşüş, alüminyum ve yapı bağlantılı faaliyetlerde talep, proje teslim takvimi, fiyatlama gücü ve işletme sermayesi koşullarının birlikte baskı oluşturduğunu düşündürüyor. Ancak mevcut veride satışların hacim-fiyat ayrımı, segment katkısı veya sipariş portföyü bulunmadığı için daralmanın ne kadarının talep düşüşünden, ne kadarının proje zamanlamasından kaynaklandığını kesin olarak ayırmak mümkün değil.
Paylaşılan çeyreklik veride 2025/6 satışları 897,1 milyon TL olarak yer alıyor. Bununla birlikte 2026/6AB verisi altı aylık ara dönem toplamını ifade ederken, bu tek çeyreklik veriyle doğrudan kıyaslama yapmak sağlıklı değil. 2026’nın aynı çeyreğine ait ayrı satış rakamı verilmediği için çeyreklik toparlanma ya da yeni bir ivme hakkında kesin hükme varmak yerine, bir sonraki raporda dönemsel satış akışını beklemek gerekiyor. Yatırımcı açısından kritik soru, 960,2 milyon TL’lik altı aylık gelirin yılın ikinci yarısında toparlanıp toparlanamayacağı ve bu toparlanmanın marjlara yansıyıp yansımayacağı.
Kârlılık
Kârlılık görünümü satışlardan daha zayıf. Şirket geçen yıl aynı dönemde 80,3 milyon TL brüt kâr üretirken, bu dönemde 93,6 milyon TL brüt zarara geçti. Böylece brüt marj yaklaşık %5,0’dan %-9,7’ye geriledi. Bu değişim, yalnızca satışların azalmasından ibaret değil; maliyetlerin satışlardan daha hızlı arttığını ve şirketin ürün veya proje bazında yeterli fiyatlama gücüne sahip olmadığını gösteriyor.
FAVÖK de -196,0 milyon TL’den -221,6 milyon TL’ye kötüleşti. FAVÖK marjı yaklaşık %-12,3’ten %-23,1’e geriledi. Yani şirket, her 100 TL’lik satışta faaliyet düzeyinde yaklaşık 23 TL zarar yazan bir yapıya gelmiş durumda. Brüt zarar sonrasında faaliyet giderleri de ek baskı yaratıyor; bu nedenle satışların yeniden büyümesi tek başına yeterli olmayacak. Şirketin önce brüt marjı pozitif bölgeye taşıması, ardından faaliyet giderlerini kontrol ederek FAVÖK başa baş noktasına yaklaşması gerekiyor.
Net zarar ise 419,0 milyon TL’den 50,8 milyon TL’ye geriledi. İlk bakışta bu güçlü bir iyileşme; ancak operasyonel zarar artarken net zararın azalması, kârlılığın kalitesine dikkat edilmesi gerektiğini gösteriyor. 505,8 milyon TL net parasal pozisyon kazancı, FAVÖK zararını ve diğer gider baskılarını büyük ölçüde telafi etmiş. Dolayısıyla net kâr satırındaki iyileşme, şirketin temel faaliyetlerinde kalıcı bir dönüşümden çok TAS 29 etkisiyle desteklenmiş.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki dönem sonundaki 6,5 milyar TL’den 6,0 milyar TL’ye gerileyerek %7,2 küçüldü. Dönen varlıklar 2,3 milyar TL’den 1,7 milyar TL’ye indi; %24,6’lık bu düşüş, likit ve kısa vadede nakde dönüşebilecek kaynakların azaldığını gösteriyor. Bu durum işletme sermayesi ihtiyacını azaltıyorsa olumlu olabilir; ancak satışların da sert biçimde gerilediği düşünülürse, küçülmenin faaliyet hacmindeki daralmayla bağlantılı olup olmadığı izlenmeli.
Duran varlıklar %2,4 artışla 4,3 milyar TL’ye yükselirken, özkaynaklar 863,8 milyon TL’den 769,0 milyon TL’ye düşerek %11,0 geriledi. Net zarar özkaynakları aşağı çekerken, varlıkların önemli bölümünün duran varlıklarda toplanması bilanço esnekliğini sınırlayabilir.
Olumlu taraf, net borcun 2,6 milyar TL’den 1,8 milyar TL’ye gerileyerek %32,2 azalması. Net borç/özkaynak oranı da yaklaşık 3,0 kat’tan 2,3 kata indi. Ancak FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı biçimde hesaplanamıyor. Bu nedenle borçtaki düşüşü olumlu kaydetmekle birlikte, borç taşıma kapasitesinin henüz faaliyet kârıyla kanıtlanmadığını unutmamak gerekiyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon kalemi, bu dönemin net sonucunu belirleyen en önemli unsur. Şirketin net parasal kazancı 203,1 milyon TL’den 505,8 milyon TL’ye çıkarak %149 arttı. Bu kazanç, yüksek enflasyon ortamında parasal yükümlülüklerin ve parasal varlıkların bilanço üzerindeki etkisini düzeltirken ortaya çıkıyor; ancak nakit yaratımı veya satış performansı anlamına gelmiyor.
Net parasal kazancın satışlara oranı yaklaşık %52,7 seviyesinde. Bu, şirketin 960,2 milyon TL’lik satışına karşılık muhasebesel enflasyon düzeltmesinden 505,8 milyon TL katkı aldığını gösteriyor. Böyle bir yapı, net zarar rakamını operasyonel performanstan uzaklaştırıyor. Bu nedenle yatırımcı, net kâr yerine öncelikle brüt marjı, FAVÖK’ü, nakit akışını ve net borç eğilimini takip etmeli.
Yatırımcı için Ne Anlama Geliyor?
Çuhadaroğlu’nda yatırım tezinin güçlenmesi için üç somut gelişme gerekiyor:
- Satışların enflasyonun üzerinde büyüyerek 960,2 milyon TL’lik seviyeden yeniden genişlemesi,
- Brüt marjın %-9,7’den pozitif bölgeye dönmesi ve FAVÖK zararının kapanması,
- Net borçtaki düşüşün yalnızca bilanço hareketlerinden değil, sürdürülebilir faaliyet nakit akışından kaynaklandığının görülmesi.
Fırsat tarafında, net borcun %32,2 azalması ve net zararın önemli ölçüde küçülmesi şirketin finansal baskısını hafifletiyor. Buna karşılık ana risk, faaliyet sonuçlarının hâlâ belirgin biçimde negatif olması. 505,8 milyon TL’lik net parasal kazanç ortadan kalktığında zarar seviyesinin yeniden büyüyebileceği unutulmamalı. Bir sonraki dönemde özellikle satış toparlanması, brüt kârın pozitife geçişi, işletme sermayesi ve nakit akışı izlenmeli. Mevcut veriler, bilanço riskinde kısmi iyileşmeye karşın operasyonel toparlanmanın henüz gerçekleşmediğini gösteriyor.
Yatırım tavsiyesi değildir.