
Açılış
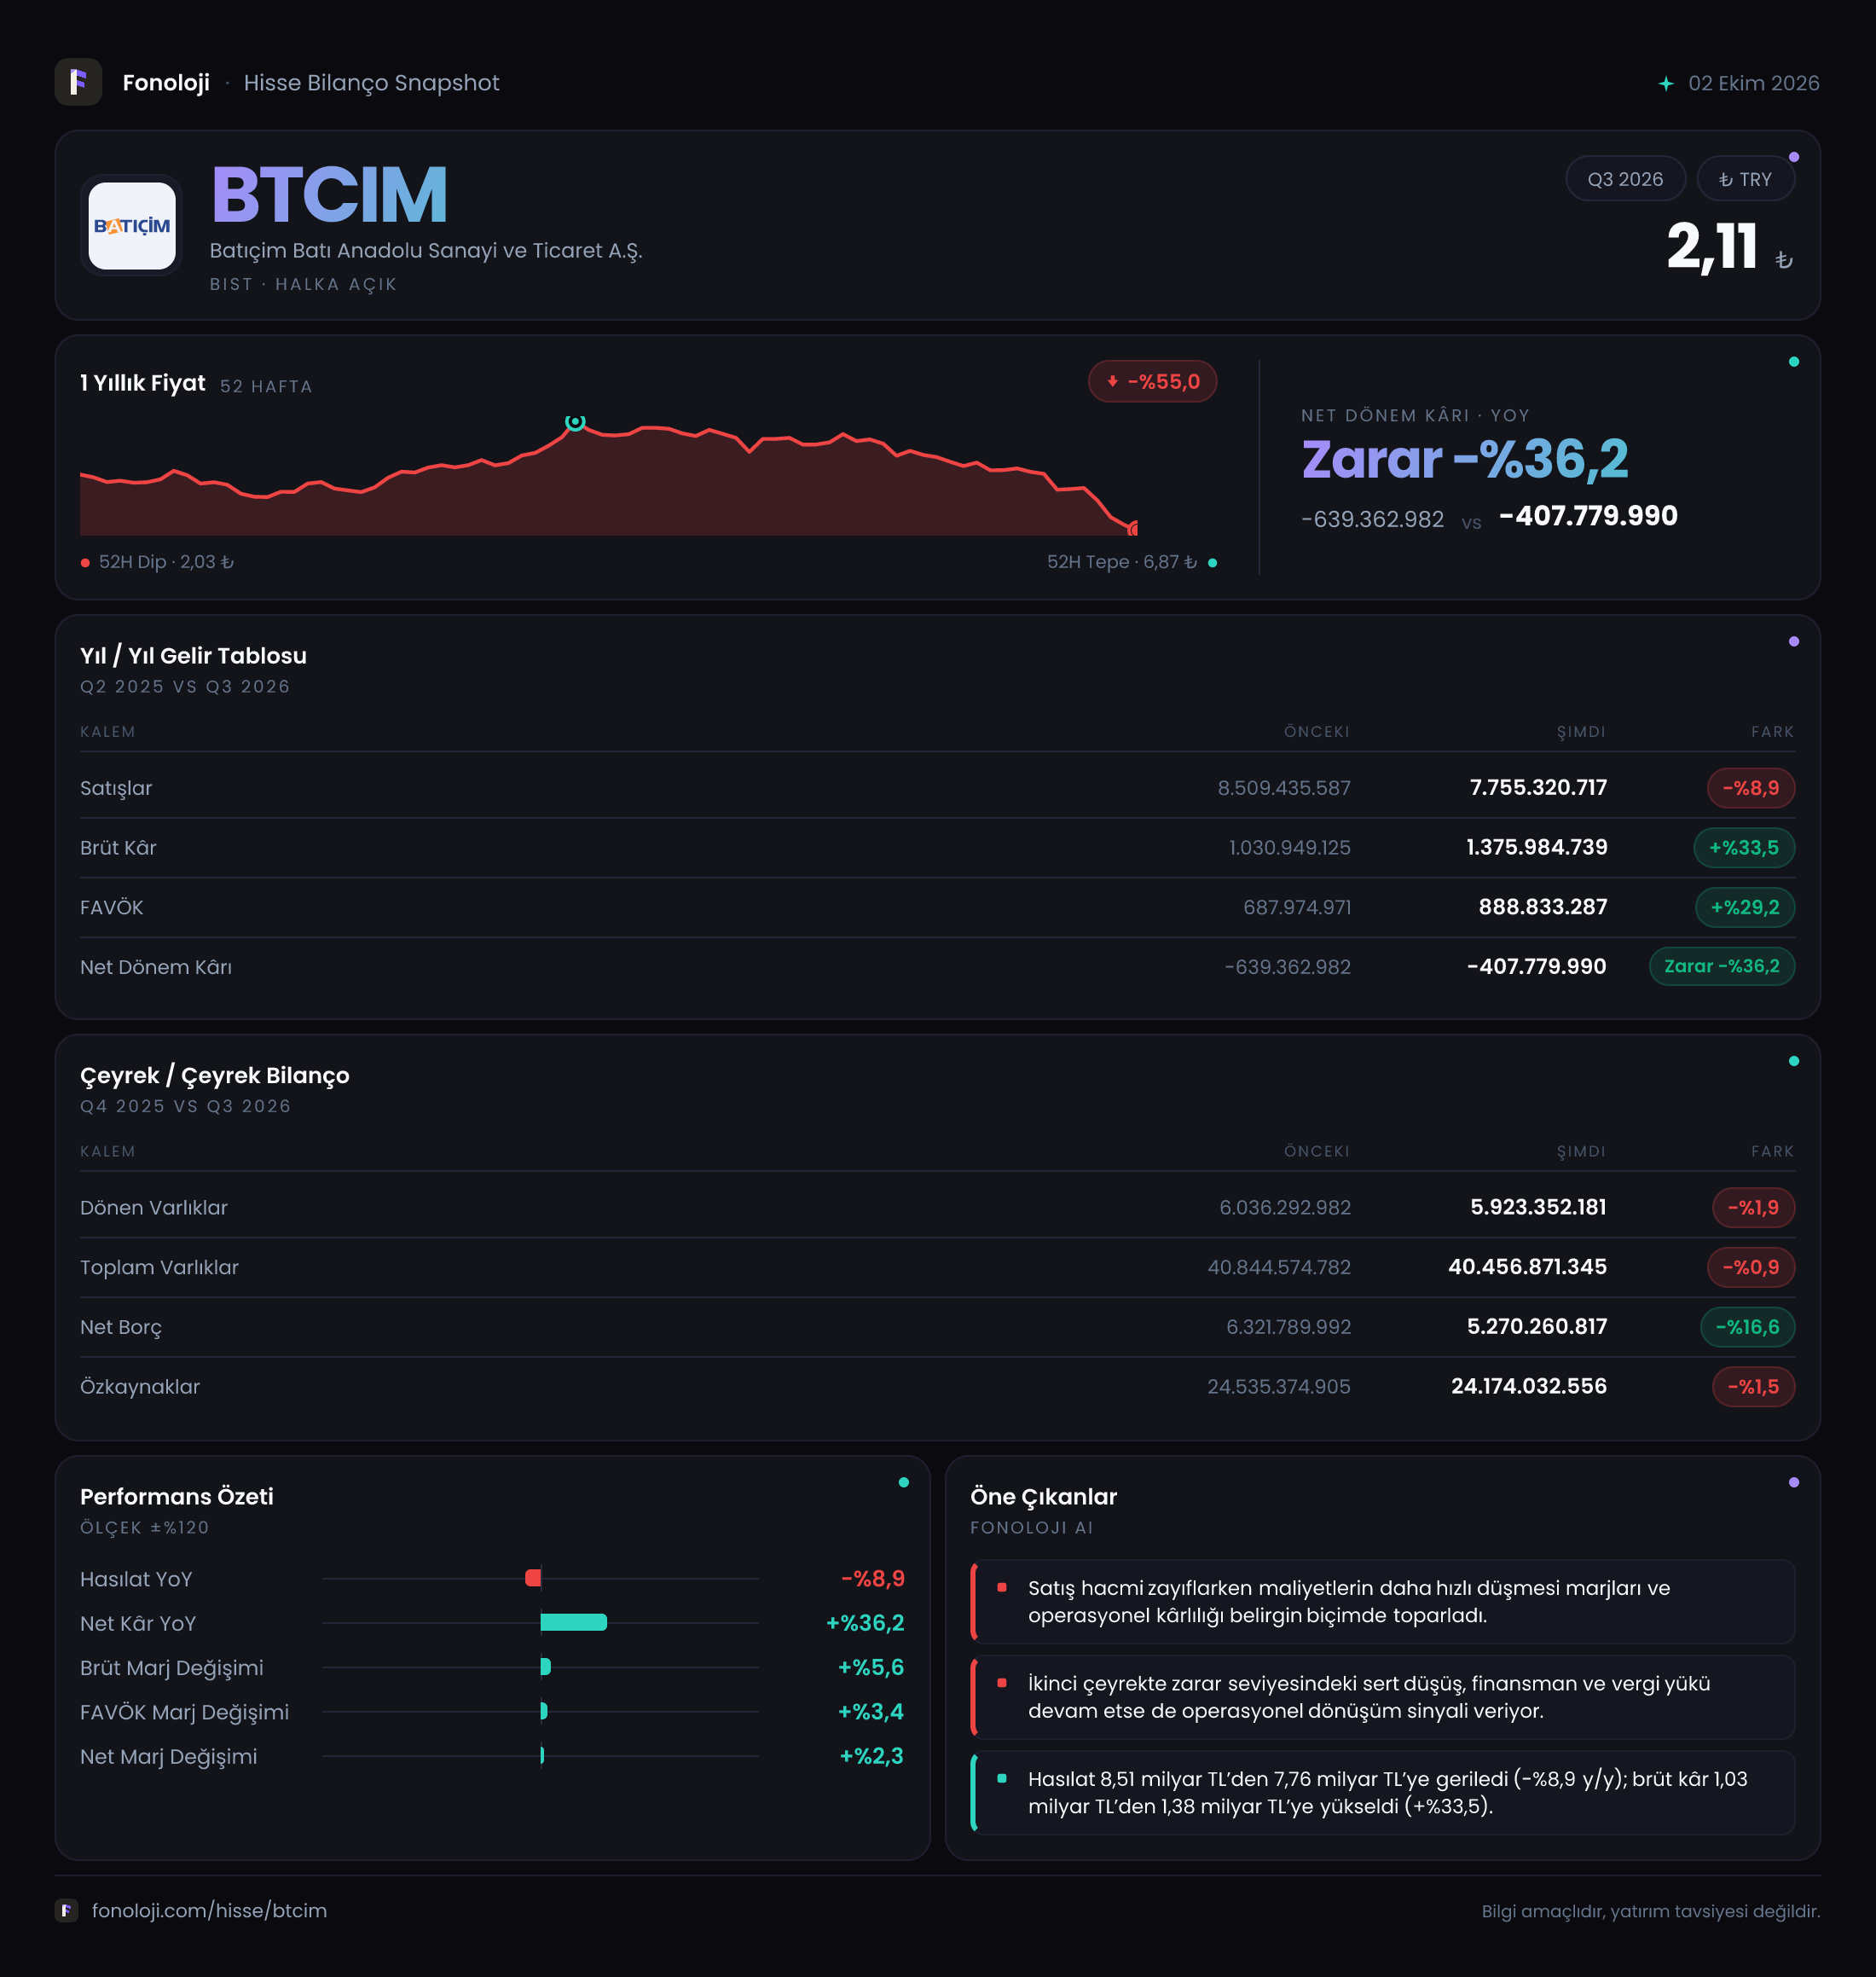
Batıçim Batı Anadolu Sanayi ve Ticaret A.Ş. (BTCIM), çimento sektöründe faaliyet gösteren ve bilançosunda yüksek duran varlık ağırlığı bulunan bir sanayi şirketi. 2026/6 döneminin ana mesajı, satışlardaki nominal gerilemeye rağmen operasyonel kârlılığın belirgin biçimde toparlanması. Satışlar geçen yılın aynı dönemine göre %8,9 düşerek 7,8 milyar TL’ye inerken, brüt kâr %33,5, FAVÖK ise %29,2 arttı. Buna karşın şirket henüz net kâr seviyesine dönemedi; dönem zararı 407,8 milyon TL olarak gerçekleşti.
Bu tablo, BTCIM’de fiyatlama, ürün karması veya maliyet yönetimi tarafında operasyonel bir iyileşme olduğunu; ancak finansman giderleri, diğer kalemler veya enflasyon muhasebesinin net sonucu hâlâ baskıladığını gösteriyor. Verilerde bu kalemlerin ayrıntısı bulunmadığı için net zararın hangi alt başlıktan kaynaklandığı konusunda kesin bir neden atfetmek mümkün değil.
Satış Hikayesi
Şirketin 2026/6 dönemindeki satışları 7,8 milyar TL seviyesinde kaldı. Geçen yılın aynı döneminde satışlar 8,5 milyar TL idi; dolayısıyla nominal bazda yaklaşık 756 milyon TL’lik bir gerileme söz konusu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak %8,9 azalması, reel satış hacmi veya reel fiyatlama gücü açısından daha zayıf bir tabloya işaret ediyor.
Başka bir ifadeyle şirket, geçen yıla göre daha yüksek bir fiyat seviyesinde satış yapmış olsa bile toplam ciro enflasyonun oldukça gerisinde kalmış. Bu nedenle satışlardaki gerileme yalnızca muhasebesel bir dalgalanma olarak görülmemeli; iç talep, çimento fiyatları, sevkiyat miktarı ve kapasite kullanımı gibi operasyonel göstergelerle birlikte takip edilmeli.
Öte yandan satışlardaki düşüş, kârlılık tarafına aynı ölçüde yansımamış. Brüt kârın 1,0 milyar TL’den 1,4 milyar TL’ye yükselmesi, şirketin satış başına daha fazla brüt kâr ürettiğini gösteriyor. Bu gelişme, ürün fiyatlarının maliyetlere göre daha iyi korunmuş olabileceğine veya enerji, hammadde ve lojistik maliyetlerinde göreceli bir rahatlama yaşanmış olabileceğine işaret eder. Ancak ilgili maliyet kalemleri paylaşılmadığından, iyileşmenin kaynağını kesinleştirmek için ayrıntılı dipnotlar ve sonraki dönem sonuçları beklenmeli.
Çeyreklik trend açısından elimizde yalnızca 2025/6 karşılaştırması bulunuyor. Bu nedenle satışların bir önceki çeyreğe göre ivme kazanıp kazanmadığı ya da zayıflığın dönemsel mi kalıcı mı olduğu konusunda henüz net bir eğilim kurulamaz.
Kârlılık
BTCIM’in brüt kâr marjı, geçen yılki yaklaşık %11,8 seviyesinden bu dönemde yaklaşık %18,0 seviyesine yükseldi. Bu, satışların 100 TL’si başına şirkette kalan brüt kârın yaklaşık 11,8 TL’den 18 TL’ye çıktığı anlamına geliyor. Marjdaki yaklaşık 6,2 puanlık artış, satışlardaki düşüşe rağmen maliyet yönetiminin güçlü olduğunu ortaya koyuyor.
FAVÖK tarafında da benzer fakat biraz daha sınırlı bir iyileşme var. FAVÖK 688,0 milyon TL’den 888,8 milyon TL’ye yükselirken, FAVÖK marjı yaklaşık %8,1’den %11,4’e çıktı. Şirket her 100 TL’lik satıştan operasyonel nakit yaratma kapasitesini yaklaşık 8,1 TL’den 11,4 TL’ye taşımış durumda. Bu, faaliyet giderlerinin satışlara oranla kontrol altında kaldığını ve brüt kâr artışının önemli bölümünün operasyonel sonuca yansıdığını gösteriyor.
Bununla birlikte FAVÖK artışı net kâra dönüşmemiş. Net dönem zararı geçen yılki 639,4 milyon TL’den 407,8 milyon TL’ye geriledi. Zararın azalması olumlu olmakla birlikte şirket hâlâ kârlı değil. Net zarardaki %36,2’lik iyileşme, faaliyet performansının toparlandığını gösteriyor; ancak finansman, amortisman, vergi ve diğer gelir-gider kalemlerinin operasyonel kârı tamamen net kâra çevirmeyi engellediği anlaşılıyor.
Bu nedenle BTCIM için kritik eşik yalnızca FAVÖK marjının artması değil, bu operasyonel kârlılığın sürdürülebilir biçimde net kâra dönüşmesi olacak. Özellikle satışlar reel olarak zayıflarken marj artışının devam edip edemeyeceği, önümüzdeki dönemlerin temel takip başlığı.
Bilanço Sağlığı
BTCIM’in toplam varlıkları önceki dönem sonundaki 40,8 milyar TL’den 40,5 milyar TL’ye geriledi. Bu, bilanço büyüklüğünde yalnızca %0,9’luk sınırlı bir daralma anlamına geliyor. Dönen varlıklar 6,0 milyar TL’den 5,9 milyar TL’ye, duran varlıklar ise 34,8 milyar TL’den 34,5 milyar TL’ye indi. Duran varlıkların toplam varlıkların yaklaşık %85’ini oluşturması, şirketin sermaye yoğun bir üretim yapısına sahip olduğunu teyit ediyor.
Özkaynaklar 24,5 milyar TL’den 24,2 milyar TL’ye geriledi. Bu %1,5’lik düşüş, şirketin zarar yazmaya devam etmesiyle uyumlu; ancak özkaynakların toplam varlıklara oranı yaklaşık %60 seviyesinde. Bu oran, bilançonun önemli bölümünün özkaynaklarla finanse edildiğini ve şirketin varlık tabanına göre güçlü bir sermaye tamponu taşıdığını gösteriyor.
Net borç ise 6,3 milyar TL’den 5,3 milyar TL’ye düşerek %16,6 azaldı. Bu, tek başına olumlu bir bilanço gelişmesi. Mevcut dönem FAVÖK’ü üzerinden hesaplandığında net borç/FAVÖK oranı yaklaşık 6,0x seviyesinde. Önceki dönem sonu net borcu ile geçen yılki FAVÖK birlikte değerlendirildiğinde oran yaklaşık 9,2x düzeyindeydi. Karşılaştırmanın farklı dönem verileri içerdiği unutulmamalı; yine de operasyonel kârlılık artışı ve borç azalması birlikte değerlendirildiğinde kaldıraç görünümünde belirgin bir iyileşme var. Buna rağmen 6,0x hâlâ düşük bir borçluluk seviyesi değil; faiz ve nakit akışı yakından izlenmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geliri 1,0 milyar TL’den 773,1 milyon TL’ye geriledi. Bu kalem, enflasyon muhasebesi uygulaması kapsamında şirketin parasal varlık ve yükümlülük yapısının enflasyon karşısındaki etkisini yansıtır. Pozitif net parasal pozisyon gelirinin azalması, enflasyon muhasebesinin bu dönemde net kâra sağladığı desteğin geçen yıla göre zayıfladığı anlamına geliyor.
Burada önemli nokta, 773,1 milyon TL’lik parasal pozisyon gelirinin şirketi zarardan çıkarmaya yetmemesi. Operasyonel kârlılık yükselmiş ve net parasal pozisyon katkısı devam etmiş olsa da dönem sonucu 407,8 milyon TL zarar. Bu durum, faaliyet dışı giderler ve muhasebesel düzeltmelerin net kâr üzerindeki etkisinin hâlâ yüksek olduğuna işaret ediyor; ancak ayrıntılı finansal tablo olmadan bu etkinin büyüklüğü ve kaynağı kesin olarak ayrıştırılamaz.
Yatırımcı için Ne Anlama Geliyor?
BTCIM’in 2026/6 sonuçları, zayıf satış büyümesine karşılık güçlü operasyonel marj toparlanması sunuyor. Yatırımcı açısından olumlu taraflar şunlar:
- FAVÖK marjının yaklaşık %8,1’den %11,4’e yükselmesi,
- Brüt kârın %33,5 artması,
- Net borcun 1,0 milyar TL azalması,
- Net zararın geçen yıla göre 231,6 milyon TL daralması.
Buna karşılık riskler de belirgin:
- Satışların yüksek enflasyon ortamında nominal olarak %8,9 gerilemesi,
- Şirketin hâlâ 407,8 milyon TL net zarar yazması,
- Net borç/FAVÖK oranının yaklaşık 6,0x gibi yüksek sayılabilecek bir seviyede bulunması,
- Net parasal pozisyon katkısının %24 azalması.
Önümüzdeki dönemde izlenmesi gereken ana konu, marj artışının satış hacmi toparlanmadan da sürdürülebilir olup olmadığı. Satışlar reel olarak zayıf kalırken kârlılık yalnızca maliyet kontrolüyle korunursa büyüme hikâyesi sınırlı kalabilir. Buna karşılık satışların yeniden artması, FAVÖK marjının %11 üzerindeki seviyesini koruması ve net borcun gerilemeye devam etmesi, şirketin net kâra geçiş ihtimalini güçlendirecektir. Yatırım tavsiyesi değildir.